Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Вже діє нова форма заяви-розрахунку! Чи змінились правила її заповнення та подання? Які особливості є для сумісників? Які зміни чекають на бухгалтерів та як правильно працювати з оновленим документом – розповідаємо у матеріалі
7 листопада набула чинності постанова Пенсійного фонду від 19.08.2025 №28-1 (далі – Постанова №28-1). Нею затверджено зокрема форму заяви-розрахунку для отримання фінансування та правила її подання.
Заява-розрахунок, яка є підставою для фінансування, містить інформацію про нараховані застрахованим особам страхові виплати за різними видами.
Що потрібно врахувати бухгалтеру при її заповненні?
Форма заяви-розрахунку затверджена в додатку 1 до Постанови 28-1. Її можна заповнити й подати в паперовій або електронній формі. Але зверніть увагу! Хоча Постанова 28-1 чинна, в кабінеті страхувальника заяви-розрахунку за новою формою ще немає. Сподіваємось, найближчим часом Пенсійний фонд оновить її.
Заява-розрахунок складається безпосередньо із самої заяви-розрахунку (титульна сторінка) і шести розділів до неї. Якщо у роботодавця є лікарняні, то до заяви-розрахунку потрібно сформувати розділ 1, якщо є декретні – розділ 2, потрібно оформити допомогу на поховання – заповнюйте розділ 3.
Зверніть увагу! Заповнювати й подавати до Фонду треба тільки ті розділи, за якими хочете отримати фінансування
Титульна сторінка заяви-розрахунку містить відомості про страхувальника (найменування, місцезнаходження, код за ЄДРПОУ якщо це юрособа, номер спецрахунку) та узагальнену інформацію про заповнені розділи та суму страхових коштів.
Якщо страхувальник хоче отримати фінансування від Фонду для лікарняних, то потрібно заповнити перший розділ. В ньому потрібно зазначати прізвище, ім’я, по батькові застрахованої особи та її податковий номер або серію та номер паспорта громадянина України. Наступна важлива графа 6 – в ній зазначаємо вид відносин, у яких перебуває страхувальник із застрахованою особою. Так, якщо допомогу призначено:
Далі йдуть відомості:
Причому, окремо виділяємо загальну кількість днів та кількість днів, які оплачені за рахунок фонду. Також зазначається сума лікарняного всього та за рахунок ПФУ. Не менш важливими є дві останні графи розділу 1 – це загальний страховий стаж (він потрібен, щоб знати, в якому розмірі будуть оплачені лікарняні – 50, 60, 70 чи 100% від середньої зарплати) та страховий стаж за останній рік (він потрібен для застосування спецобмежень).
Зверніть увагу! Якщо працівник працює у вас за основним місцем роботи та за внутрішнім сумісництвом, то в заяві розрахунку на нього заповнюємо 2 рядки. Адже лікарняний зараз оплачується як за основним місцем роботи, так і за сумісництвом. Причому, в графі 6 за лікарняним, який буде оплачуватись за основним місцем роботи, зазначаєте «1», а за лікарняним, що нарахований за сумісництвом – «2»
Але є нюанси для листка непрацездатності в електронній формі. Нагадаємо, що якщо ЛН виданий в електронній формі, то для сумісника підставою для оплати буде його цифрова копія. Вона відрізняється від оригіналу порядковим номером копії, що додається до унікального номера е-лікарняного через крапку. Але при формуванні заяви-розрахунку страхувальником для працівників за сумісництвом необхідно зазначати номер їхнього листка непрацездатності до знака крапки. Тобто в графі 8 і за основним місцем роботи та за сумісництвом буде зазначений однаковий номер листка непрацездатності.
На що ще потрібно звернути увагу при поданні заяви-розрахунку?
Перше – це строки її подання. Тут змін немає. Як і раніше, подати її потрібно не пізніше 5 робочих днів з дати прийняття рішення страхувальником про призначення страхової виплати.
Друге – подаємо до територіального органу Пенсійного фонду України.
Третє – способів подання декілька. Подати заяву-розрахунок можна у паперовій формі, звернувшись особисто, або надіслати її поштовим відправленням. Також можна подати в електронному вигляді через портал ПФУ або портал Дія.
Зверніть увагу! У разі подання заяви-розрахунку через Портал Дія, відомості в ній формуються із державних інформаційних ресурсів. Якщо така інформація відсутня або не збігається з даними держресурсів, потрібно буде додати до неї скановані копії документів, які підтверджують страховий випадок, його обставини, особливості статусу застрахованої особи чи інші обставини, що відповідно до закону впливають на умови й тривалість здійснення страхових виплат або які підтверджують усунення виявлених помилок або недостовірних відомостей
Постановою №28-1 наведені вимоги до сканкопій. Зокрема, вони мають бути:
Ще одна новація Постанови №28-1: заява-розрахунок має 4 статуси. Якщо страхувальник подав заяву розрахунок, то фонд здійснює її перевірку. Якщо помилок та зауважень немає, її присвоюється статус «Прийнято» і протягом 3 робочих днів кошти для страхових виплат перераховують на спецрахунок страхувальника. Після цього статус заяви-розрахунку буде змінено на «Оплачено». Тоді страхувальник повинен подати Повідомлення про виплату страхових коштів протягом тридцяти календарних днів.
Якщо при перевірці заяви-розрахунку ПФУ були виявлені помилки або недостовірні дані, їй присвоюють статус «Залишено без руху». У такому разі ПФУ протягом 3 робочих днів з дня отримання заяви-розрахунку повідомляє страхувальника про недоліки, пояснює, як їх усунути, порядок і строк оскарження рішення про залишення заяви-розрахунку без руху. Щоб заява стала актуальною, потрібно створити нову та подати її наново. При цьому актуальною вважається заява-розрахунок зі статусом «Прийнято».
І четвертий статус заяви-розрахунку – «Відмовлено». Він застосовується якщо страхувальник перешкоджав перевіркам, подав недостовірні дані або порушив порядок використання коштів. ПФУ надсилає рішення про відмову або рекомендованим листом, або в електронній формі, а страхувальник має право оскаржити його в адміністративному порядку або в суді. Поновлення фінансування можливе на підставі наказу керівника ПФУ після усунення причин, які спричинили відмову.
Втомилися щоразу згадувати, як рахувати лікарняні чи декретні? Спробуйте Калькулятор середня зарплата – лікарняні, який сам підбере розрахунковий період і врахує страховий стаж. Просто введіть дані – і одразу отримаєте готовий результат із можливістю зберегти або роздрукувати
Читайте більше:
Нова форма заяв-розрахунків для лікарняних: новий Порядок від ПФУ
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Заява-розрахунок і Повідомлення про виплату лікарняних: Постанова вже чинна!
Діють зміни в розрахунку лікарняних / декретних: як застосовувати нові правила за Порядком №1266
Мінікурси на тему:
Лікарняний під час відпустки: інструкція для бухгалтера
Відмова в призначенні лікарняних: підстави та оформлення
Завищили лікарняні? Готуйте пояснення і повертайте кошти ПФУ
Перехідні лікарняні та відпускні: як виконати вимогу ЄСВ з мінзарплати
(Не) поважні причини: як розрахувати лікарняні / декретні + ексклюзивний лист ПФУ
Мінагрополітики тимчасово призупинило ухвалення рішень про визначення агропідприємств критично важливими. Причина – перегляд галузевих критеріїв відповідно до постанови КМУ №1328. Станом на 11 листопада Міністерство очікує на рішення Координаційного центру щодо оновлених критеріїв. Після їх затвердження та державної реєстрації наказу розгляд заявок відновлять. Окремо врегулюють заявки, погоджені в Державному аграрному реєстрі після оприлюднення постанови №1328
Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
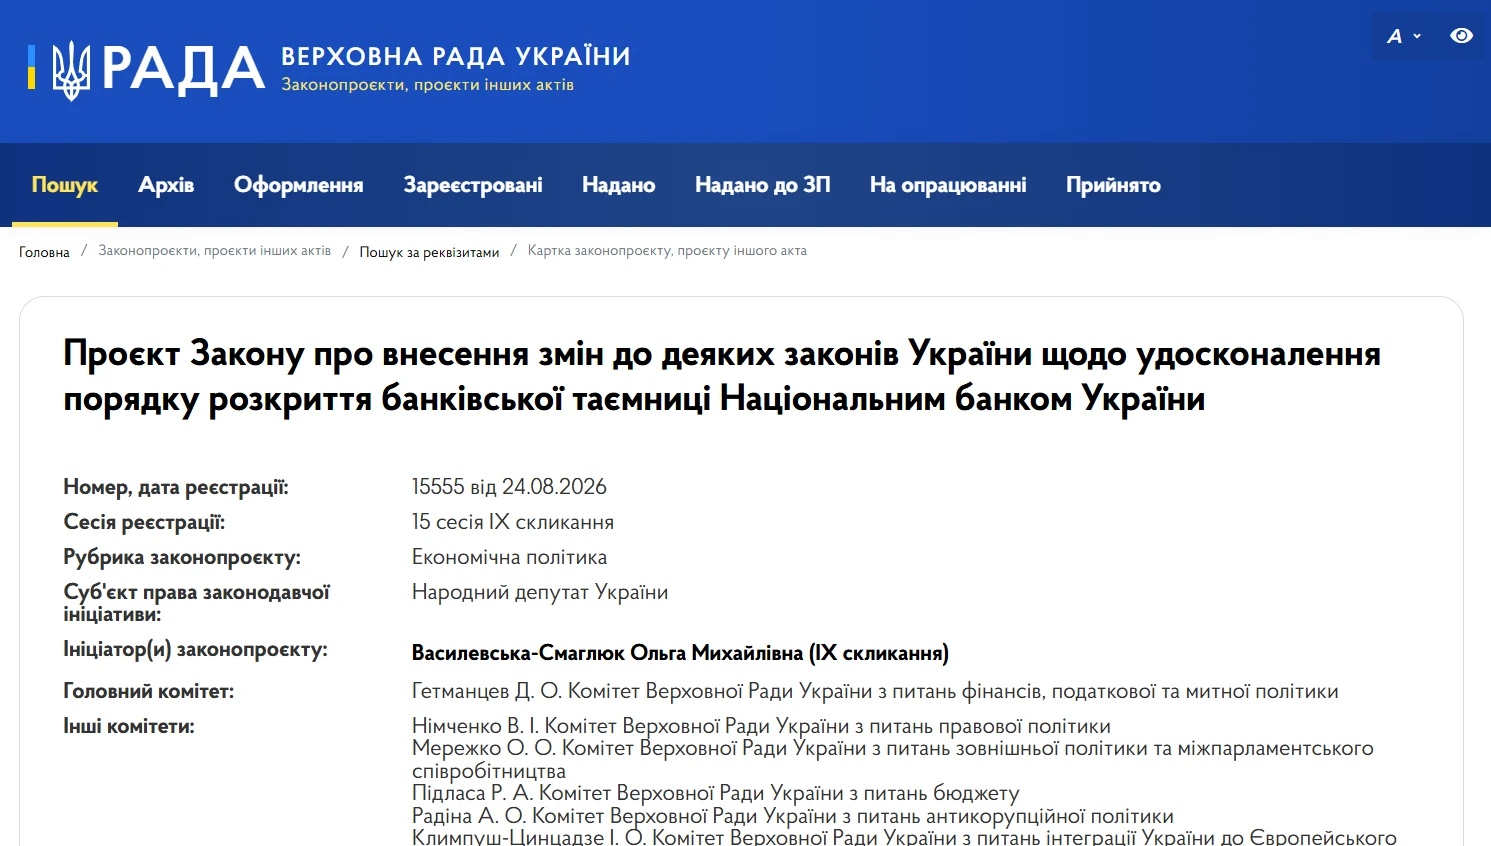
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
11 листопада ВРУ ухвалила в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
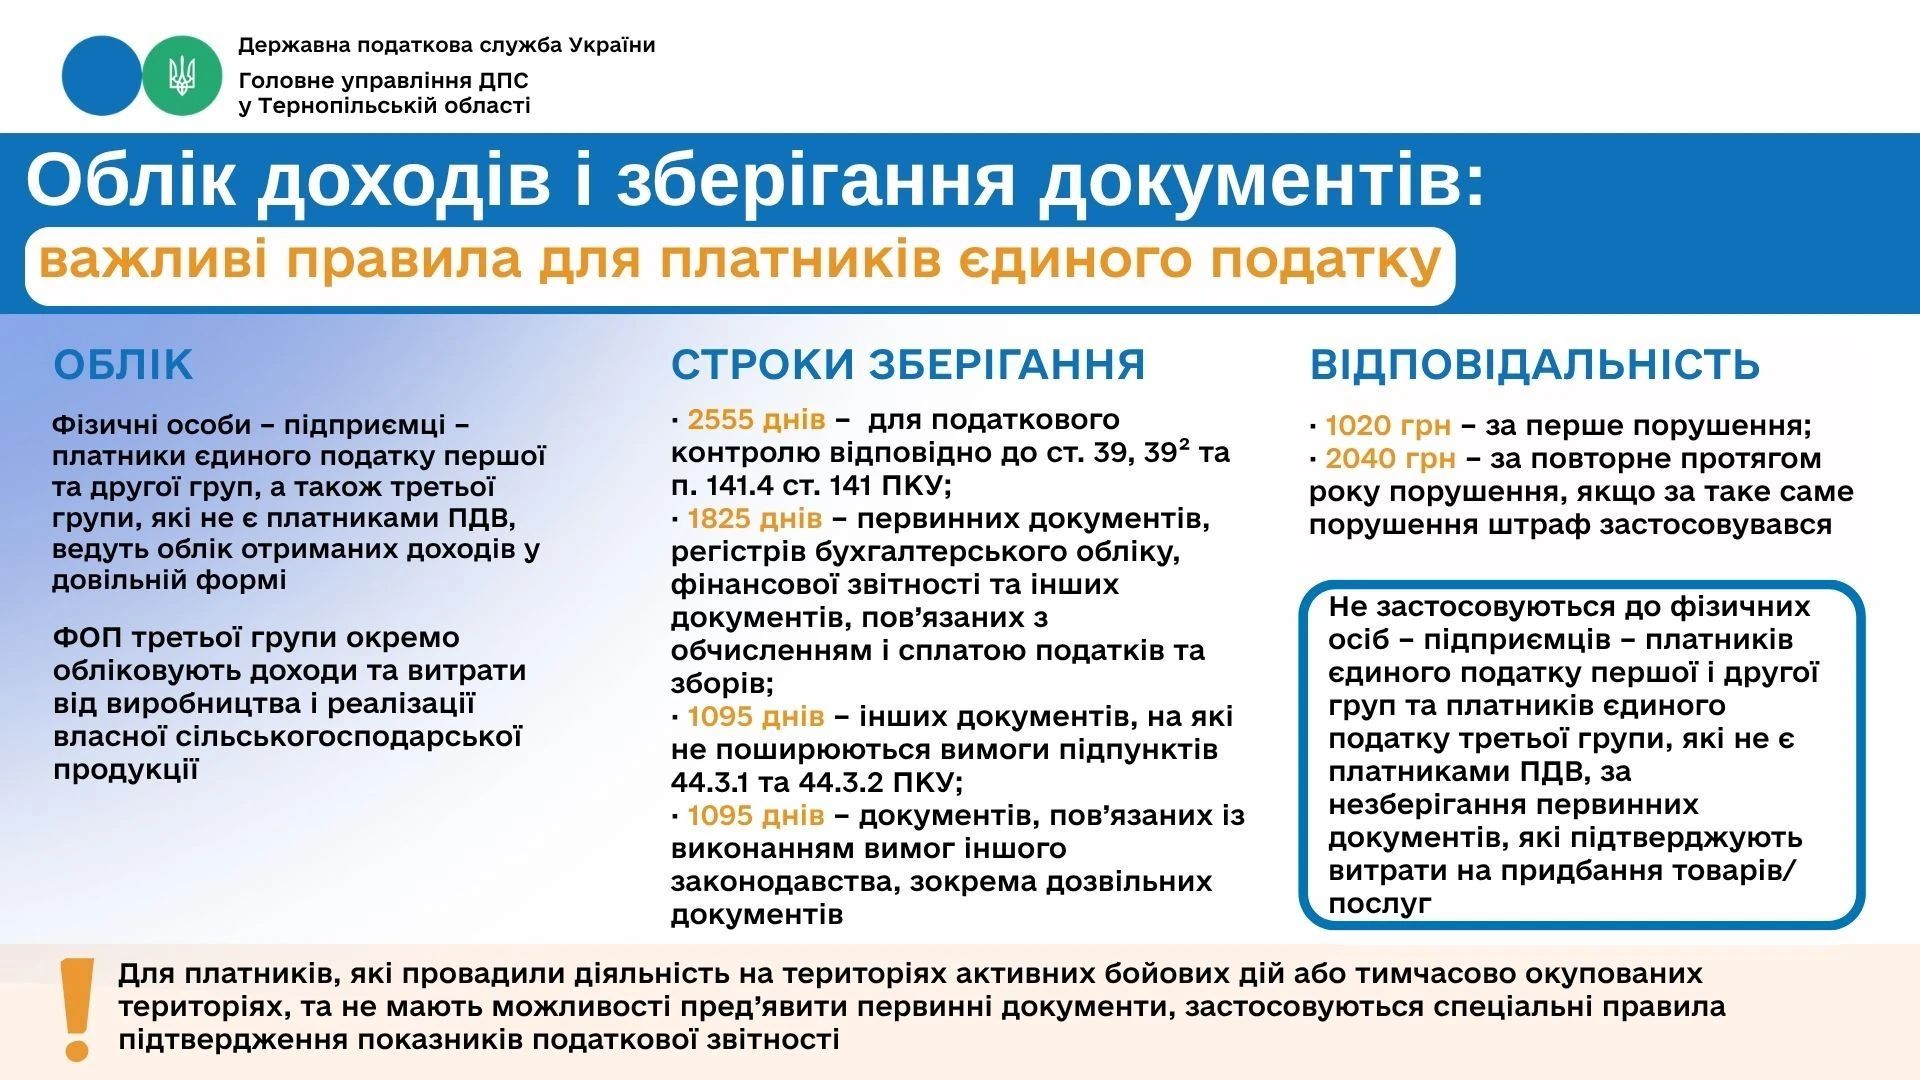
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню