

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Суди пояснили, від якої дати обчислюється строк давності для застосування штрафу за несвоєчасну сплату узгодженого грошового зобов’язання. Суди дійшли висновку, що 1095-денний строк починається з дня, наступного за днем фактичного погашення податкового боргу, тому штрафні санкції застосовані своєчасно
Як виник податковий борг
За результатами проведених перевірок контролюючим органом 5 серпня 2025 року прийнято податкові повідомлення-рішення про застосування штрафних санкцій за несвоєчасну сплату узгоджених сум грошових зобов’язань з рентної плати за транзитне транспортування трубопроводами природного газу територією України, нарахованих до 1 січня 2016 року згідно з податковими повідомленнями-рішеннями від 12.09.2013.
Загальна сума застосованих штрафних санкцій становить 12 267 616,38 гривень.
Податкові повідомлення-рішення від 12.09.2013 платник оскаржував у судовому порядку.
Постановою Верховного Суду (далі – ВС) від 22.04.2021 у справі №816/4476/14 касаційну скаргу ГУ ДПС у Полтавській області задоволено частково, постанову Полтавського окружного адміністративного суду від 05.04.2017 у цій справі скасовано, а провадження у справі закрито.
Таким чином, грошові зобов’язання, визначені податковими повідомленнями-рішеннями від 12.09.2013 стали узгодженими 22.04.2021. Вони підлягали сплаті до 06.05.2021, а з 07.05.2021 набули статусу податкового боргу.
Коли стягнули борг
Стягнення коштів з рахунків платника та фактичне погашення заборгованості за податковими повідомленнями-рішеннями від 12.09.2013, яка обліковувалася в інтегрованій картці платника з 23.08.2022, відбулося з 20 по 22 листопада 2024 року. Залежно від дати погашення затримка становила календарні дні:
Щодо строків давності
Водночас важливим у цій справі було питання дотримання строків давності для застосування штрафних санкцій.
Постановою ВС від 24.07.2023 у справі №821/850/18 (щодо іншого платника податків) визначено, що:
обов’язковою умовою для застосування штрафної санкції за несвоєчасну сплату платником податків узгодженого грошового зобов’язання є сплата такого зобов’язання або факт погашення податкового боргу.
Відповідно, відлік строку давності для застосування штрафної (фінансової) санкції за порушення правил сплати (перерахування) узгодженої суми грошового зобов’язання починається з дня, наступного за днем фактичної сплати такого грошового зобов’язання.
Згідно з пунктом 113.1 Податкового кодексу України (далі – ПКУ), граничні строки застосування штрафних (фінансових) санкцій відповідають строкам давності для нарахування податкових зобов’язань, визначеним статтею 102 ПКУ.
Такий строк становить 1095 днів, а його відлік у цьому випадку починається з дня, наступного за днем фактичного погашення податкового боргу.
Суд дійшов висновку, що податкові повідомлення-рішення від 5 серпня 2025 року були прийняті контролюючим органом у межах установленого законодавством строку давності та без його порушення.
Зазначені обставини стали підставою для ухвалення Полтавським окружним адміністративним судом рішення від 25.08.2026 у справі №440/13156/25 на користь контролюючого органу.
Джерело: ДПС
Читайте більше:
Хто має доводити правоту в податковому спорі: пояснення Верховного Суду
Верховний Суд скасував рішення у справі щодо перевірки магазину без ідентифікації ФОП
РК заблокували через ризиковість операції: які помилки в документах стали вирішальними, – ВС
Збитки через нереєстрацію податкової накладної: ВС визначив межі третейської угоди в 2026 році
Платник ПДВ може складати зведену податкову накладну на обсяг постачання послуг неплатникам ПДВ за місяць. Якщо отримані аванси перевищують вартість фактично наданих послуг, на суму такого перевищення складають окрему ПН, а послуги, за якими ПН уже була складена за першою подією, до зведеної не включають
Дата визначення доходу у ФОП на єдиному податку (далі – ЄП) регламентується не тільки нормою Податкового кодексу України (далі – ПКУ), але і в деяких ситуаціях роз’ясненнями ДПС. Ми розглянемо порядок визначення доходу у різних ситуаціях з урахуванням роз’яснень ДПС і ПКУ
Проєкт нового Трудового кодексу пропонує змінити підхід до оформлення надомної роботи та визначити її як окремий вид трудового договору. Серед запропонованих новел: чіткіші правила щодо робочого місця, а також можливість повної матеріальної відповідальності працівника за обладнання роботодавця, передане для надомної або дистанційної роботи
Напередодні 1 жовтня – Дня захисників і захисниць України роботодавці можуть придбати для працівників подарункові сертифікати. ДПС роз’яснила, що вартість такого подарунка в межах 25% мінімальної зарплати, встановленої на 1 січня 2026 року, не включається до оподатковуваного доходу, а сума перевищення оподатковується ПДФО та військовим збором як додаткове благо. Податківці також розглянули ситуацію, коли працівник одночасно отримує неоподатковуване добровільне медичне страхування
Комісія з розгляду скарг у сфері державної реєстрації скасувала відмову держреєстратора у проведенні державної реєстрації прав, оскільки на момент видачі довіреності попередній керівник мав необхідні повноваження. Сама зміна керівника юридичної особи не припиняє представництво за раніше виданою довіреністю, хоча новий керівник може перевірити такі довіреності та за потреби скасувати конкретну з них
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості
Податківці роз’яснили, що до припинення або скасування воєнного стану операції з постачання на території України наземних безпілотних систем певних товарних груп УКТ ЗЕД звільняються від оподаткування ПДВ. Пільга застосовується за умови постачання в межах державних оборонних контрактів або якщо кінцевими отримувачами є визначені законодавством оборонні та безпекові структури
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

ВС погодився із заміною конкурсних кредиторів акціонером ПАТ, який погасив їхні вимоги після понад 19 років перебування товариства у процедурі банкрутства та без затвердженого плану санації. Суд зазначив, що за виняткових обставин до таких правовідносин може застосовуватися за аналогією ч. 3 ст. 528 ЦК України, а окрема угода між первісним і новим кредиторами для переходу прав не потрібна
Європейська Бізнес Асоціація запровадила механізм, за яким компанії-члени можуть представляти свої інтереси у взаємодії з органами влади через EBA, не реєструючись самостійно як окремі суб’єкти лобіювання
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Сервіс оренди MYFREEDOM Rent запровадив взаємну верифікацію власників житла та орендарів через Дія.Підпис. Після підтвердження особи повторно проходити верифікацію для наступних бронювань не потрібно протягом 90 днів
Як нарахувати зарплату працівникам із підсумованим обліком робочого часу? Розбираємо правила оплати основної зарплати, нічних годин, надурочних, індексації, доплати до МЗП та особливості розрахунку за графіком змінності
За 8 місяців 2026 року Держпродспоживслужба провела 140 позапланових перевірок правильності формування, встановлення та застосування тарифів на житлово-комунальні послуги. Порушення виявили у 88,6% випадків, за результатами перевірок надавачів послуг зобов’язали провести перерахунки та повернути споживачам 92,67 млн грн
Збереження документів – важлива складова управління підприємствами та організаціями. Проте рано чи пізно виникає необхідність знищити первинні документи, терміни зберігання яких спливли. У статті розглянемо, як правильно організувати цей процес із врахуванням законодавчих вимог. Адже дотримання встановленого порядку знищення документів забезпечить правову безпеку підприємства та уникнення ризиків під час перевірок
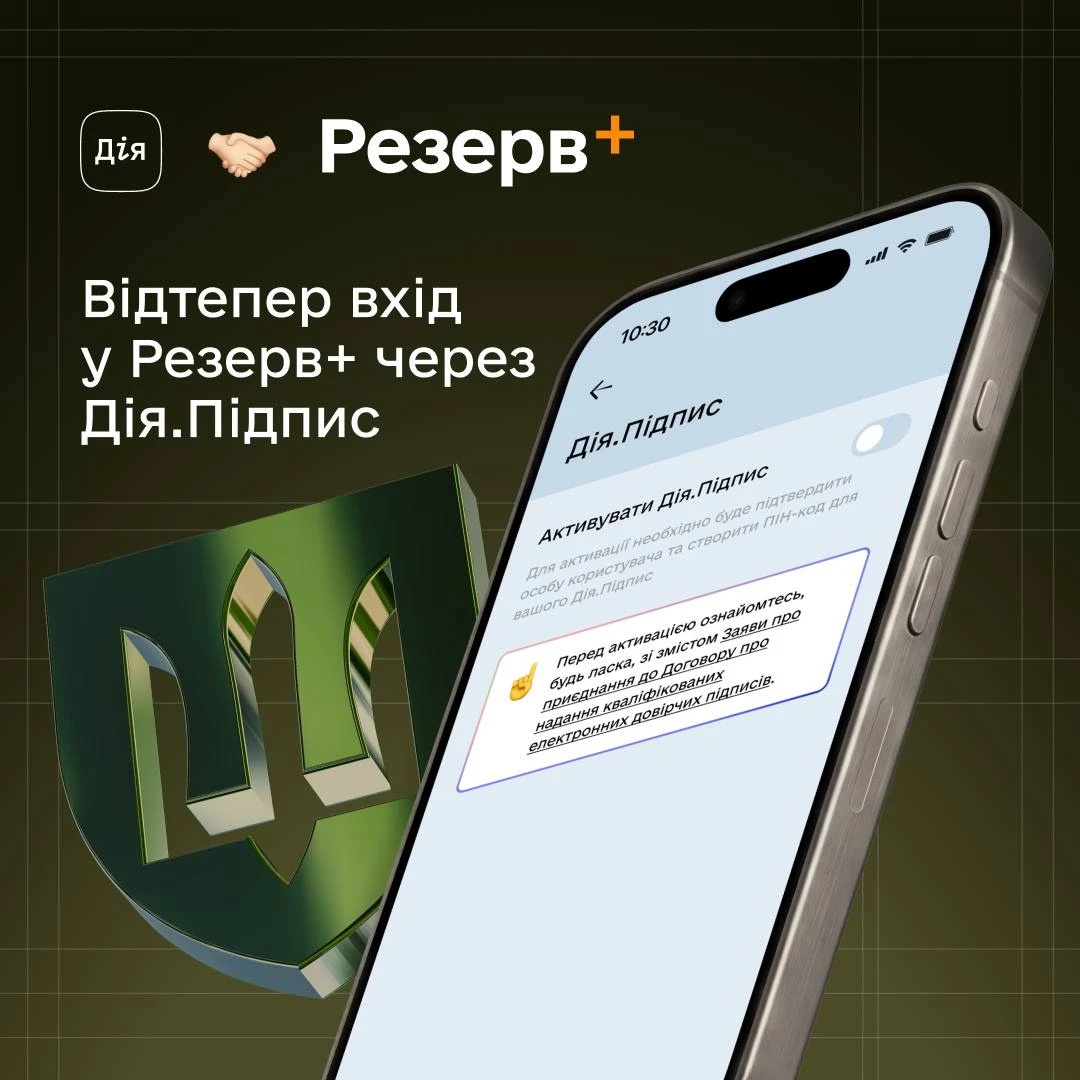
У Резерв+ з’явилася можливість авторизації через Дія.Підпис – на екрані входу потрібно обрати «Увійти через Дію», підтвердити авторизацію в застосунку Дія та повернутися до Резерв+. Водночас вхід через BankID залишається доступним, а для авторизації через Дію необхідний активний Дія.Підпис
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?