

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ДПС роз’яснила особливості ввезення в Україну ігристих вин за кодом УКТ ЗЕД 2204 29 10 00 без попереднього маркування акцизними марками. Загальне правило передбачає маркування такої продукції, однак виробник алкогольних напоїв може ввезти її в ємностях, що не є споживчою тарою, зокрема в автомобільних цистернах, якщо продукція призначена для подальшого розливу. Для митного оформлення необхідно подати податковий вексель, авальований банком та взятий на облік контролюючим органом за місцезнаходженням виробника
Державна податкова служба надала роз'яснення щодо можливості та умов ввезення на митну територію України ігристих вин за кодом згідно з УКТ ЗЕД 2204 29 10 00 в автомобільних цистернах без попереднього маркування марками акцизного податку.
Обов'язковість маркування
Вина ігристі, які класифікуються за кодом згідно з УКТ ЗЕД 2204 29 10 00, з загальною міцністю не менше 8,5 % об., підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися на митну територію України в автомобільних цистернах.
Чи можна ввозити в автомобільних цистернах
Разом з цим, п. 225.51 Податкового кодексу України (далі – ПКУ) передбачено можливість ввезення на митну територію України виробником алкогольних напоїв в ємностях, які не є споживчою тарою, для їх розливу у споживчу тару з поданням до ввезення контролюючому органу за своїм місцезнаходженням оформленого податкового векселя у трьох примірниках (який є забезпеченням виконання зобов’язання такого платника у строк до 90 календарних днів, починаючи з дня видачі податкового векселя, сплатити суму податку, розраховану за ставками для цієї продукції).
Відповідно до п. 225.51 ПКУ підставою для митного оформлення алкогольних напоїв в ємностях, які не є споживчою тарою, що ввозяться на митну територію України з метою їх розливу у споживчу тару, є подання таким виробником до контролюючого органу, який здійснює митне оформлення засобами електронного зв’язку копії податкового векселя, авальованого банком та взятого на облік контролюючим органом за місцезнаходженням виробника.
Джерело: ІПК від 26.08.2026 №5083/ІПК/99-00-09-04-03
Читайте більше:
Акцизний податок: платники, ставки та строки сплати
Акцизний податок із роздрібного продажу підакцизних товарів (роздрібний акциз)
Декларація з акцизного податку: інструкція із заповнення
Звіт про використання марок акцизного податку: інструкція заповнення
Продаж вейп продукції в вейп шопі: КВЕД, оподаткування, дозволи
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?
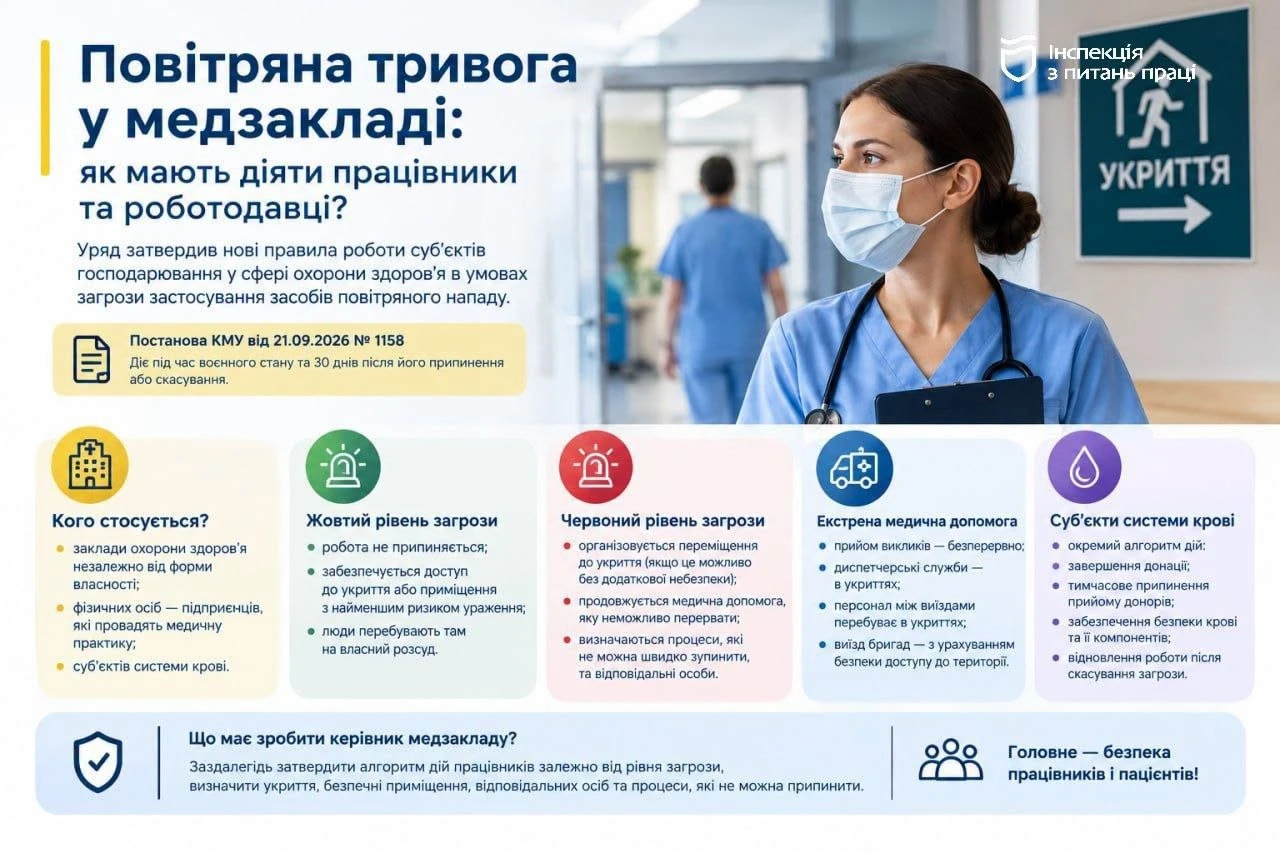
Із 22 вересня 2026 року для закладів охорони здоров’я діють нові правила роботи в умовах загрози застосування засобів повітряного нападу. Постанова КМУ №1158 встановлює диференційований порядок дій залежно від рівня загрози та передбачає окремі правила для екстреної медичної допомоги й суб’єктів системи крові. Роботодавцям медзакладів потрібно визначити алгоритми дій працівників, відповідальних осіб, порядок переміщення до укриття та перелік процесів, які не можна негайно припинити через ризик для життя чи здоров’я пацієнтів
Маємо колегу 1, яка пішла в декрет і на її місце прийняли колегу 2. Зараз колега 2 також іде в декрет. Скажіть, будь ласка, колегу 3 ми маємо приймати на ставку колеги 1 чи як бути в такій ситуації?
У Верховній Раді зареєстровано проєкт Держбюджету на 2027 рік (законопроєкт №16000), у якому передбачено можливі додаткові надходження від підвищення ПДВ та акцизу на пальне. За словами прем’єр-міністра Сергія Корецького, підвищення ПДВ на 1 відсотковий пункт – із 20% до 21% – розглядають як одне з джерел фінансування програми страхування бізнесу від воєнних ризиків. Водночас нову ставку ще не запроваджено: для цього потрібні окремі зміни до Податкового кодексу, які має ухвалити парламент. Питання залишається на етапі обговорення під час підготовки бюджету до розгляду
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
Неприбуткова організація, яка виплачує дохід на користь нерезидента, повинна утримати та сплатити до бюджету податок з доходів нерезидента. Разом зі Звітом про використання доходів вона подає Декларацію з податку на прибуток із заповненими рядком 23 ПН та додатком ПН; інші показники Декларації та додатки не заповнюються і не подаються
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень - розбираємо у публікації.