Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Розповімо хто, в які строки та спосіб, за якими правилами подає Звіт про використання марок акцизного податку. З'ясуємо, чи встановлено відповідальність за його неподання чи несвоєчасне подання. А порядковий алгоритм та готовий зразок допоможуть правильно заповнити цей звіт
Звіт про використання марок акцизного податку є важливим інструментом для контролю за обігом підакцизної продукції в Україні. Цей звіт дозволяє податковій відстежувати обіг акцизних марок і забезпечувати ефективний контроль за сплатою акцизного податку.
Звіт про використання марок акцизного податку (далі – Звіт) повинні подавати госпсуб’єкти, які займаються виготовленням або ввезенням в Україну алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах.
Ідеться про підприємства-виробників та імпортерів алкогольних напоїв, тютюнових виробів, тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням і рідин, що використовуються в електронних сигаретах (абз. 4 п. 3 Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, затвердженого постановою КМУ від 27.12.2010 №1251; далі – Положення №1251).
Звіт про використання марок, придбаних у попередньому місяці, подають щомісяця до 8 числа місяця, наступного за звітним періодом (абз. 4 п. 3 Положення №1251).
Увага! 8 число місяця є граничною датою подання Звіту. Цей термін не переноситься, навіть якщо припадає на вихідний чи святковий день
У той же термін разом із Звітом зазначені вище госпсуб'єкти подають інформацію для забезпечення потреби в марках через два місяці, а саме:
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Звіт та інформацію для забезпечення потреби в марках через два місяці подають продавцю марок акцизного податку (далі – продавець марок), тобто ДПС за місцем реєстрації суб’єкта господарювання.
Чинне законодавство не передбачає відповідальності до виробників та імпортерів алкогольних напоїв і тютюнових виробів за неподання чи несвоєчасне подання Звіту.
Проте без Звіту поновити залишок акцизних марок не вдасться. Тобто нові марки не видадуть, доки не буде надано інформацію про використання попередніх.
Форма Звіту затверджена наказом Мінфіну від 15.02.2021 №102 (далі – Наказ №102).
Завантажити шаблон: Звіт про використання марок акцизного податку для алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах.
Щоб скласти Звіт, потрібні дані бухгалтерського обліку, а також Перелік типів марок акцизного податку для алкоголю, тютюнових виробів і рідин для електронних сигарет, затверджений Наказом №102 (далі – Перелік №102).
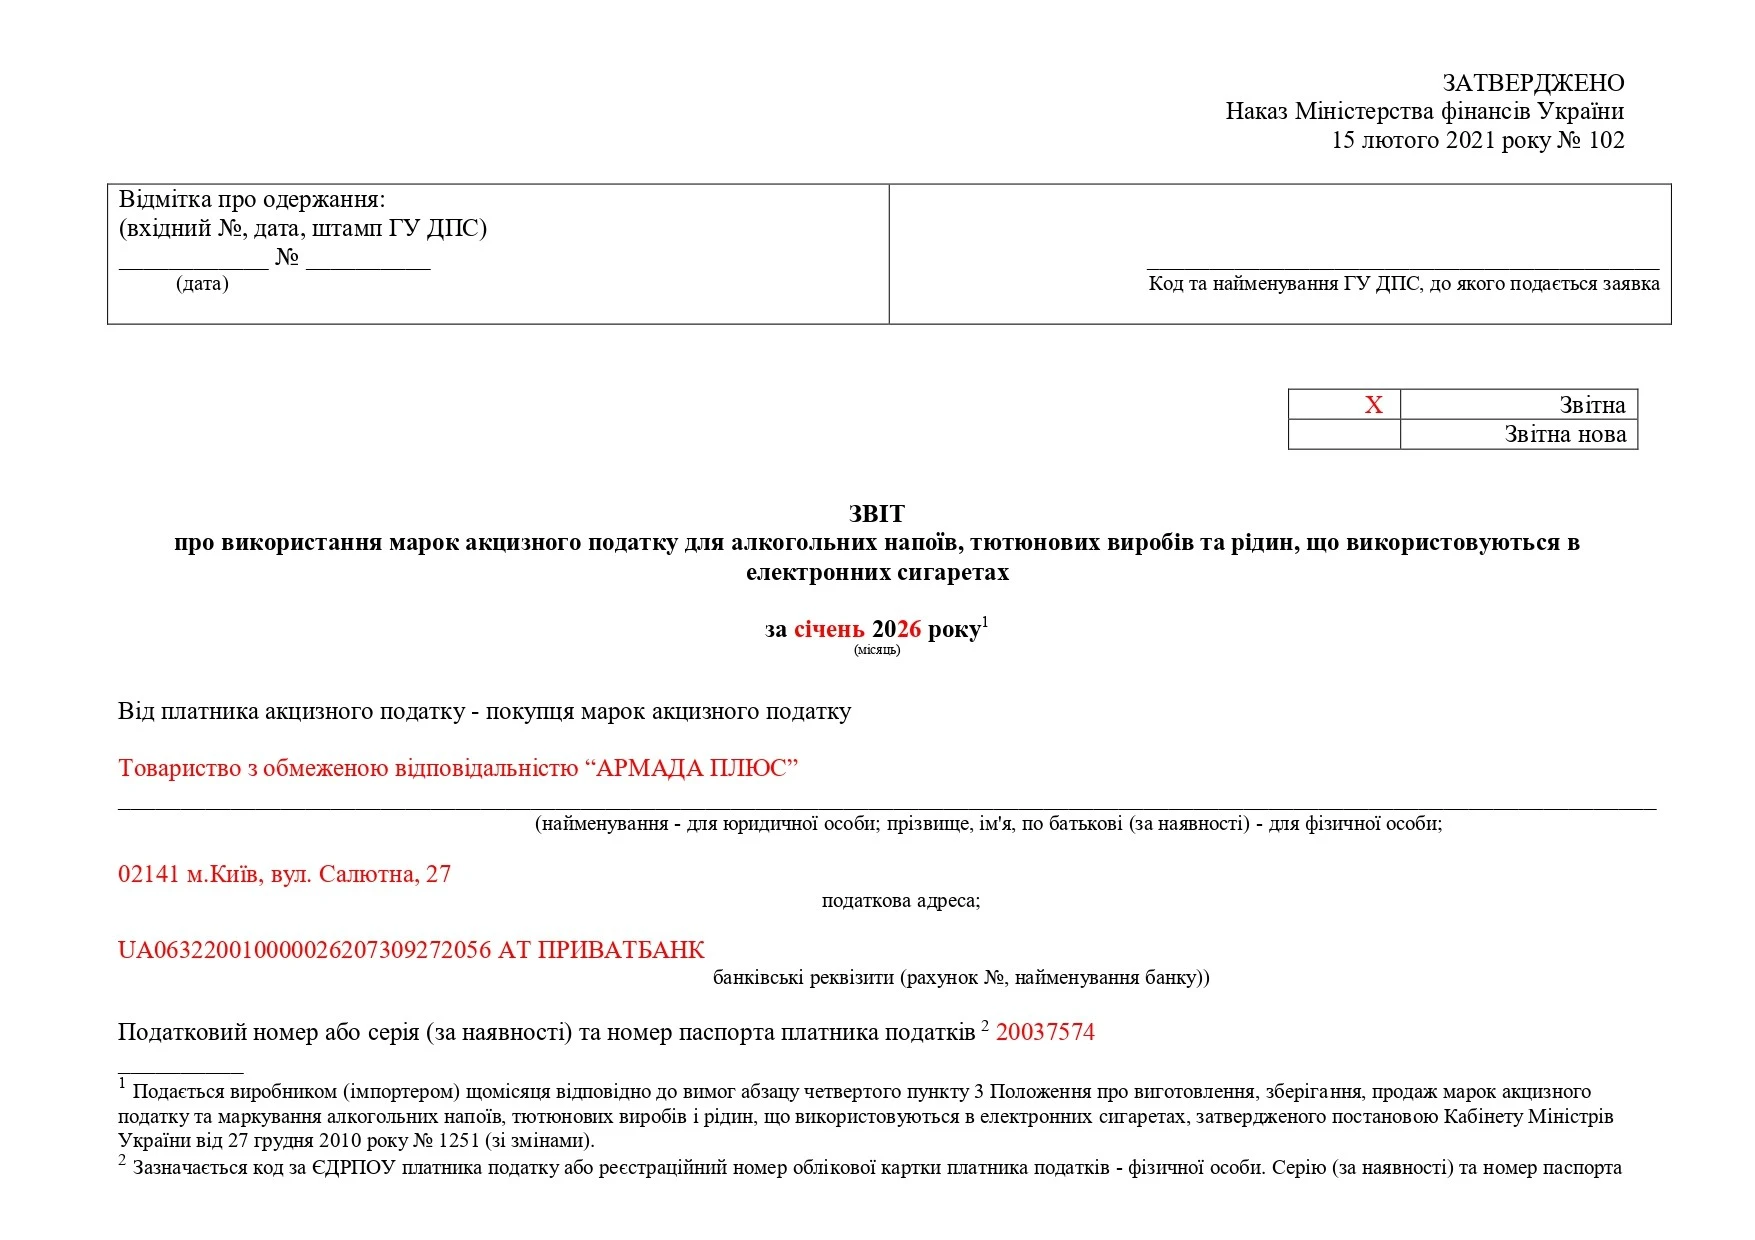
Спершу під час заповнення Звіту проставляють позначку у відповідній графі: Звітна чи Звітна нова. Далі приступають до заповнення самого Звіту.
Основні розділи форми умовно можна розділити на:
Опишемо порядок заповнення загальної частини Звіту.
У полі «Від платника акцизного податку – покупця марок акцизного податку» зазначають:
У полі «Податковий номер або серія (за наявності) та номер паспорта платника податків» наводять код за ЄДРПОУ платника податку або реєстраційний номер облікової картки платника податків – фізичної особи. Серію (за наявності) та номер паспорта зазначають фізичні особи, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті.
Розглянемо порядок заповнення табличної частини Звіту.
Її заповнюють відповідно до Переліку №102:
Графа | Що наводити |
Графа 1 | № з/п |
Графа 2 | Код виду марки акцизного податку Заповнюють цифрою з колонки 2 Переліку №102. Наприклад, для імпортної горілки – це код 13 |
Графа 3 | Вид марки акцизного податку Тут наводять літерний код із колонки 3 Переліку №102. Наприклад, для імпортної горілки – це літерний код – АІ ЛГП |
Графа 4 | Сума сплаченого акцизного податку за одиницю маркованої продукції з точністю до тисячного знака, грн (для алкогольних напоїв) / кількість штук у пачці (упаковці) (для сигарет, цигарок та сигарил) Наприклад, маємо імпортну горілку, міцністю 40 градусів, пляшка 0,5 л. Ставка акцизного податку для горілки встановлюється за 1 літр 100-відсоткового спирту (ст. 215 Податкового кодексу України) – 133,31 грн (актуальна на період 2025–2026 рр.). Формула розрахунку: Ставка × (Міцність ÷ 100) × Об’єм тари. Для пляшки 0,5 л міцністю 40%: 133,31 × 0,4 × 0,5 = 26,662 грн |
Графа 5 | Залишок марок акцизного податку на початок звітного місяця, шт. |
Графа 6 | Отримано марок акцизного податку у звітному місяці, шт Зверніть увагу на графу 4 Переліку №102: «кратність». Щодо алкогольних напоїв у Переліку №102 для всіх категорій алкоголю (вітчизняного та імпортного, лікеро-горілчаної та виноробної продукції) встановлено кратність 500. Це означає, що марки друкують на аркушах по 500 штук, і замовити можна лише 500, 1000, 1500 і так далі одиниць МАП. Що ж до тютюнових виробів та рідин для електронних сигарет, то для сигарет, цигарок, сигарил, ТВЕНів та рідин встановлено кратність 240. Відповідно, замовлення має бути кратним 240 (наприклад, 240, 480, 720 тощо). Під час заповнення «Заявки-розрахунку на придбання марок акцизного податку» (форми яких також затверджені Наказом №102), суб'єкт господарювання має вказувати загальну кількість марок, виходячи саме з цих показників. Якщо вказати кількість, яка не є кратною 500 (для алкоголю) або 240 (для тютюну), таку заявку неможливо буде коректно опрацювати, оскільки марки видають цілими аркушами. Цей порядок також пов'язаний із процесом звітування. У Звіті відображають рух марок у штуках, але їх отримання завжди базується на зазначеній кратності. Отже, значення цієї графи завжди буде кратне 500, коли йдеться про алкогольні напої, та 240 щодо тютюнових виробів |
Графи 7–15. Використано марок акцизного податку у звітному місяці | |
Графа 7 | Код товару згідно з УКТ ЗЕД Наведемо приклад для імпортної горілки. Горілка у ємностях до 2 л – 2208 60 11 00 |
Графа 8 | Опис товару згідно з УКТ ЗЕД На замітку! Митний тариф України базується на УКТ ЗЕД (Українській класифікації товарів зовнішньоекономічної діяльності) і має ієрархічну структуру, де товари згруповані за розділами, групами (дві цифри), товарними позиціями (чотири цифри), товарними підпозиціями (шість цифр), а далі – до 10-значного коду для деталізації. Наведемо приклад для імпортної горілки. Пишемо «Горілка з фактичною концентрацією спирту 45,4 об.% або менше, у посудинах місткістю: 2 л або менше». Згідно з Митним тарифом України цей товар містить саме таку назву. Марку чи власну назву горілки тут зазначати не потрібно |
Графа 9 | Місткість тари (л) Наприклад: 0,5 |
Графа 10 | Міцність (об.%) Наприклад, якщо йдеться про горілку, пишемо 40 |
Графа 11 | Серія марки (початкова) Марка для алкогольних напоїв має містити серію з чотирьох літер та шестизначний номер (п. 5 Положення №1251). Ці дані також відображають у фіскальних чеках за роздрібного продажу |
Графа 12 | Серія марки (кінцева) |
Графа 13 | Номер марки (початковий) |
Графа 14 | Номер марки (кінцевий) |
Графа 15 | Кількість марок акцизного податку, шт Кількість МАП (шт) – це загальна кількість використаних у звітному періоді марок, незалежно від того, як саме вони були використані |
Графа 16 | Кількість марок («у тому числі» відповідно до попередньої графи), що пошкоджені в процесі виробництва та не підлягають поверненню, шт У цій графі зазначають марки, які були пошкоджені безпосередньо в процесі виробництва (наклеювання) і не можуть бути повернуті продавцю (ДПС) для утилізації. Якщо марки знищені внаслідок форс-мажору, податківці також рекомендують відображати їх у цій графі (ЗІР, категорія 114.08). Усі дані мають відповідати обліковим записам підприємства та бути підтвердженими відповідними документами |
Графа 17 | Сума акцизного податку, грн Значення цієї графи дорівнює: Графа 4 × Графа 15 |
Графа 18 | Марки, повернуті продавцю для знищення, шт |
Графа 19 | Марки, повернуті продавцю, придатні для використання надалі, шт |
Графа 20 | Залишок марок акцизного податку на кінець звітного місяця, шт Значення цієї графи дорівнює: Графа 5 +Графа 6 - Графа 15 Усі дані мають відповідати обліковим записам підприємства та бути підтвердженими відповідними документами |
Наведемо приклад заповнення Звіту:
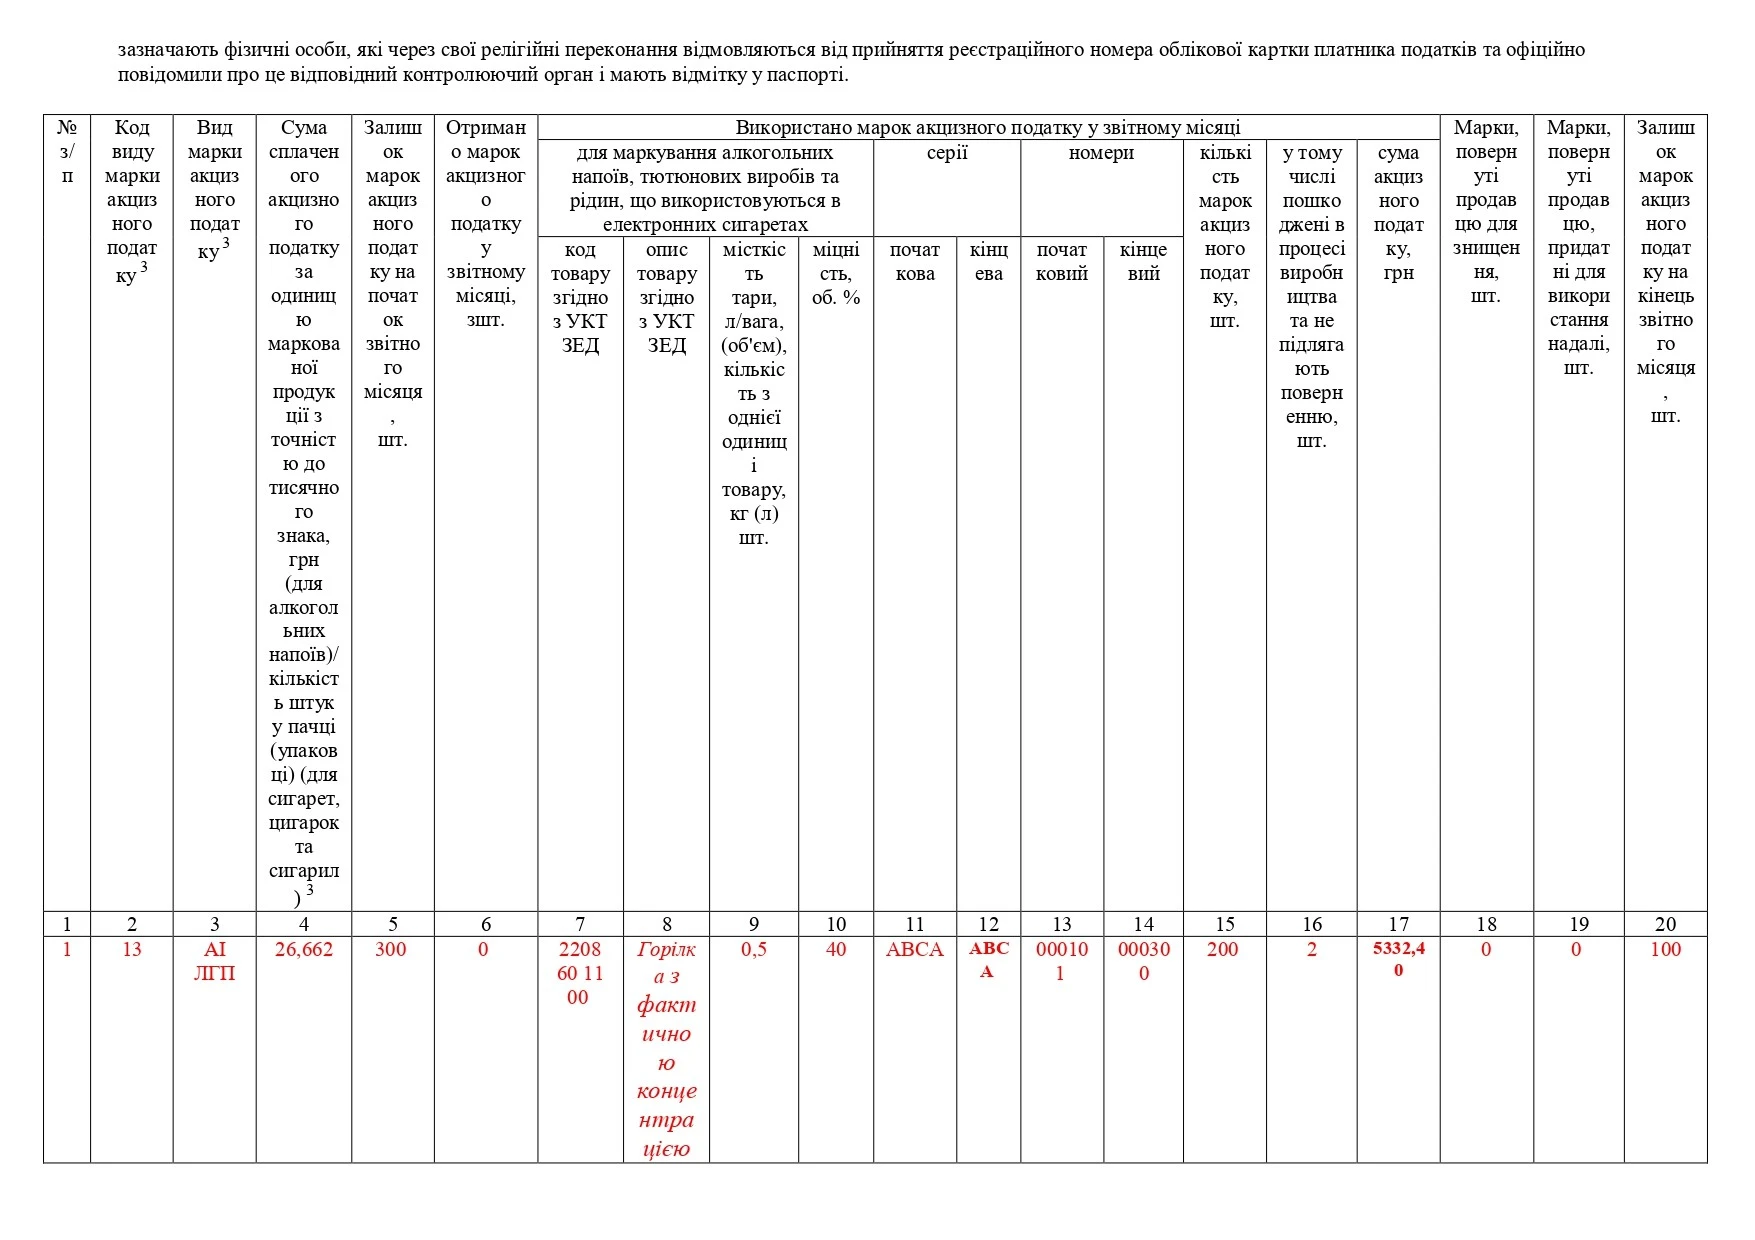
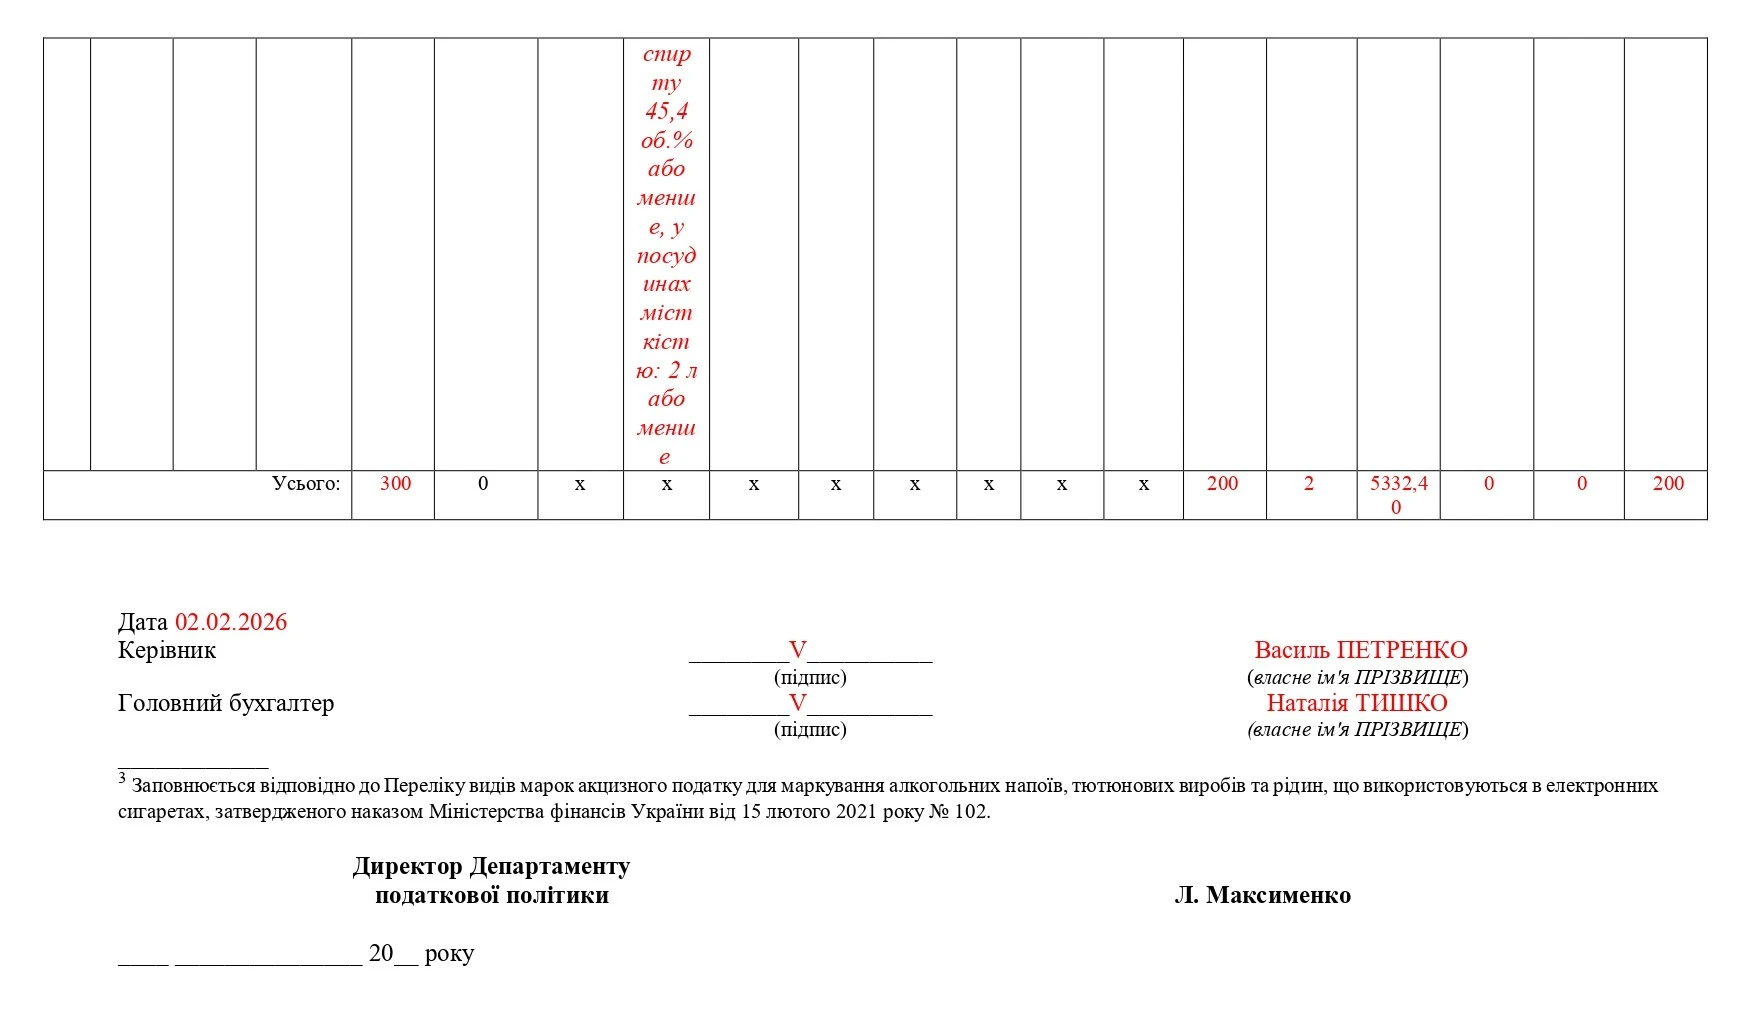
Звіт подають засобами електронного зв’язку в електронній формі з дотриманням вимог законів України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги» ( абз. 4 п. 3 Положення №1251).
Увага! У паперовій формі Звіт не подають
Отже, у платника податку має бути реалізована така можливість або через окремий програмний продукт, або безпосередньо через Електронний кабінет платника.
Шаблони та зразки документів:
Звіт про використання марок акцизного податку: інструкція заповнення
Мінцифри відповідає на актуальні запитання щодо еАкцизу
Декларація з акцизного податку: інструкція із заповнення за новою формою
Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами
Вікова дискримінація може проявлятися не лише у відмові в працевлаштуванні, а й у доступі до навчання, послуг, професійного розвитку чи участі у програмах. Розповідаємо, як відрізнити дискримінаційне обмеження від законної вікової вимоги, які докази варто зібрати та куди звертатися для захисту своїх прав
Закон України «Про запобігання корупції» забороняє державним службовцям мати близьких осіб у прямому підпорядкуванні або бути їм прямо підпорядкованими. Водночас кандидат на посаду має повідомити про всіх близьких осіб, які вже працюють у відповідному державному органі, навіть якщо його призначення не призведе до прямого підпорядкування між ними
Під час воєнного стану в Україні можна керувати авто з першим посвідченням водія, строк дії якого закінчився, а також протягом року після припинення чи скасування воєнного стану. Під час обміну враховуються порушення, вчинені протягом перших 2 років: до 2 порушень – без іспитів, 3 і більше – після успішного складання теоретичного та практичного іспитів
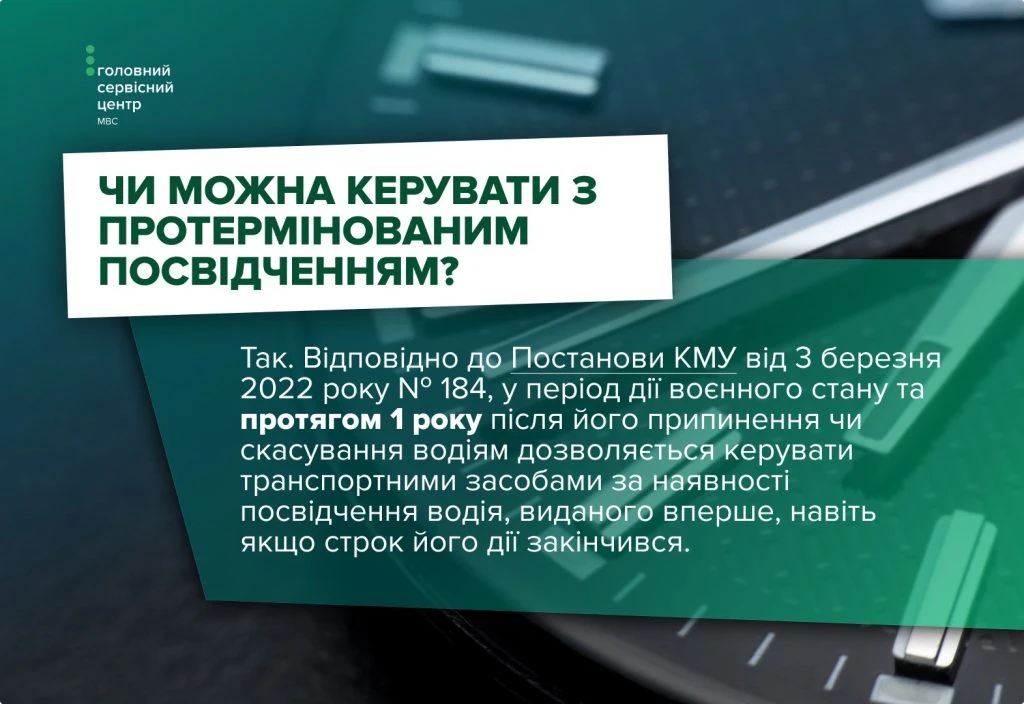
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?

Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу

Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою

Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати

Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист

Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов

З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?