
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Розглянемо, хто є платником роздрібного акцизу, які операції оподатковують і які – ні, як правильно визначити базу та розрахувати акцизний податок із роздрібного продажу підакцизних товарів, а також – які строки подання звітності і сплати податку. Окремо пояснимо механізм розрахунку акцизу та наведено відповідальність за порушення щодо його сплати
Роздрібний акциз – один із тих податків, який безпосередньо впливає на ціну алкогольних напоїв і водночас викликає чимало практичних запитань у бізнесу. Хто саме має його сплачувати, як правильно визначити базу оподаткування та не помилитися в розрахунках? А ще – які ризики виникають у разі порушень? Розберемо ключові правила та нюанси, які варто враховувати кожному роздрібному продавцю алкоголю.
Платниками акцизного податку з роздрібного продажу підакцизних товарів (роздрібного акцизу) є винятково суб’єкти господарювання роздрібної торгівлі, які здійснюють реалізацію алкогольних напоїв, у тому числі пива (пп. 212.1.11, пп. 213.1.9, п. 215.1 Податкового кодексу України; далі – ПКУ). Саме операції з роздрібного продажу таких товарів є об’єктом оподаткування цим акцизом.
На замітку! Роздрібні продавці тютюнових виробів, тютюну, промислових замінників тютюну та рідин, що використовують в електронних сигаретах, не є платниками роздрібного акцизу, оскільки для таких товарів платником визначено виробника та/або імпортера (пп. 212.1.17 ПКУ; Закон України від 30.11.2021 №1914-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо забезпечення збалансованості бюджетних надходжень»)
Реєстрацію платників здійснюють контролюючі органи за місцезнаходженням пункту продажу не пізніше граничного строку подання податкової декларації з акцизного податку (далі – Декларація) за місяць початку діяльності (пп. 212.3.1-1 ПКУ). Окремої заяви для реєстрації платником акцизного податку подавати не потрібно, дані вносить податковий орган відповідно до отриманої ліцензії.
Об’єктом оподаткування роздрібним акцизом є:
Водночас не оподатковують:
Базою оподаткування є вартість реалізованих алкогольних напоїв з урахуванням податку на додану вартість (ПДВ), але без урахування роздрібного акцизу (пп. 214.1.4 ПКУ). У випадку списання або нестачі базою є вартість таких товарів за даними бухгалтерського обліку (фактична роздрібна ціна з ПДВ), від якої і розраховують суму акцизного податку.
Ставка роздрібного акцизного податку на алкогольні напої є фіксованою та становить 5% від бази оподаткування. Її застосовують до операцій з роздрібної реалізації алкогольних напоїв, у тому числі пива, які здійснюють суб’єкти господарювання кінцевим споживачам (пп. 215.3.10 ПКУ).
Зазначена ставка є адвалорною, тобто її визначають у відсотках до вартості товару. Її застосовують до бази оподаткування, яка включає вартість алкогольних напоїв з урахуванням ПДВ, але без урахування самого роздрібного акцизу (пп. 214.1.4 ПКУ).
Отже, роздрібний акциз фактично «накручують» на ціну товару після нарахування ПДВ і його включають до кінцевої ціни для покупця.
Базовим податковим періодом для роздрібного акцизу є календарний місяць, а податок сплачують за результатами такого місяця. Платники зобов’язані подавати Декларацію щомісяця не пізніше 20 числа місяця, що настає за звітним (п. 223.2 ПКУ).
Податок сплачують протягом 10 календарних днів, що настають за останнім днем граничного строку подання Декларації (п. 222.3 ПКУ).
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Податок сплачують до відповідного місцевого бюджету за місцем здійснення роздрібної торгівлі алкогольними напоями.
Суму роздрібного акцизного податку визначають як 5% від вартості реалізованих алкогольних напоїв з урахуванням ПДВ.
Оскільки база оподаткування включає ПДВ, але не включає сам акциз, податок фактично розраховують «зверху» до ціни товару (пп. 214.1.4, пп. 215.3.10 ПКУ).
На практиці акциз розраховують виходячи з фактичної роздрібної ціни товару. Якщо ціна вже містить і ПДВ, і акциз, застосовують формулу:
Сума акцизу = фактична роздрібна ціна ÷ 105 × 5 |
Наприклад, якщо алкогольний напій реалізують за 210 грн (з ПДВ і акцизом), сума акцизу становить: 210 ÷ 105 × 5 = 10 грн.
Отже, акциз завжди визначають як частку від кінцевої ціни продажу і включають до неї.
За порушення порядку сплати та обліку роздрібного акцизу застосовують фінансові санкції як за нормами ПКУ (див. Таблицю), так і за спеціальними законами у сфері обігу алкогольних напоїв та застосування РРО.
Штрафи за порушення щодо роздрібного акцизу за ПКУ
Порушення | Розмір штрафу | Норма ПКУ |
Несвоєчасна сплата узгодженого зобов’язання (без умислу)* |
| |
Умисна несплата / несвоєчасна сплата* |
| |
Неподання / несвоєчасне подання Декларації |
| |
Самостійне виправлення заниження** |
| |
* Додатково нараховують пеню за кожен день прострочення (п. 129.ПКУ). ** На період дії воєнного стану штрафи та пеню за такими самостійними виправленнями не застосовують (пп. 69.38 підрозд. 10 розд. ХХ ПКУ) | ||
Роздрібний акциз – це чітко регламентований податок, який сплачують виключно продавці алкогольних напоїв за ставкою 5% від вартості реалізації.
Важливо правильно визначати об’єкт оподаткування, адже до нього можуть потрапляти не лише продажі, а й списання або нестачі товарів.
Дотримання строків подання Декларації та сплати податку є критичним для уникнення штрафів. Водночас чинне законодавство передбачає певні послаблення, зокрема під час воєнного стану, що дозволяє платникам коригувати помилки без фінансових санкцій.
Загалом, правильна організація обліку та розрахунків – ключ до безпечної роботи з роздрібним акцизом.
Матеріали за темою:
Акцизний податок: платники, ставки та строки сплати
Декларація з акцизного податку: інструкція із заповнення
Акцизний податок на пальне (паливний акциз)
Реєстрація платником акцизу: куди подавати заяву після зміни місцезнаходження
Ліцензія на роздрібну торгівлю алкоголем та тютюном: отримання
Роздрібний продаж коктейлів з алкоголем: що з акцизом
Роздрібна торгівля пивом безалкогольним: що з акцизним податком
Сплата ФОП акцизного податку із залишків алкоголю, що наявні на момент припинення діяльності
Шаблони та зразки документів:
Податкова декларація з акцизного податку
Заява щодо ліцензії на право роздрібної торгівлі алкогольними напоями та тютюновими виробами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
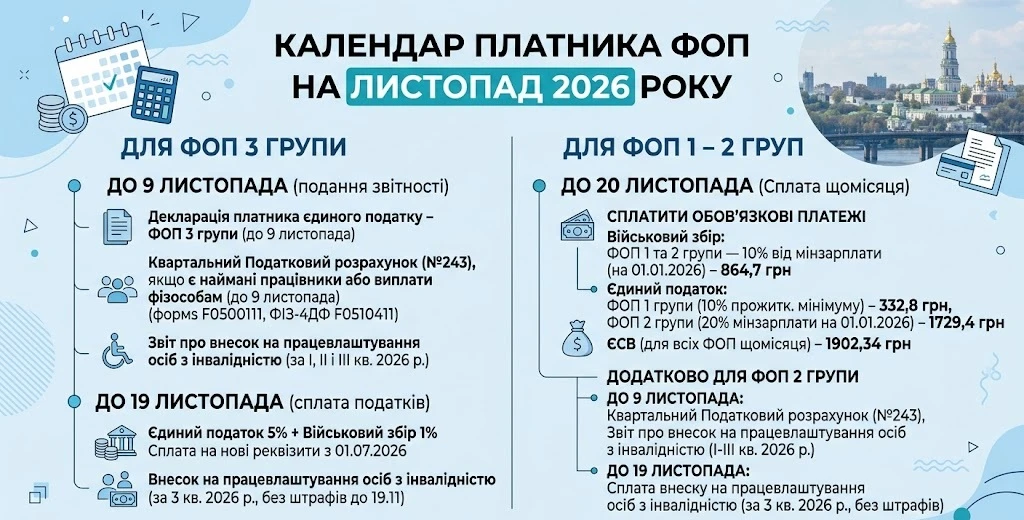
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством


