



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Мінфін оновив форму Податкового розрахунку та порядок його подання. Для виправлення помилок у додатку 4ДФ уточнюючий Розрахунок подається за формою, чинною на момент коригування. Виправлення здійснюється шляхом вилучення або додавання рядків з відповідними позначками. Коригування даних за 2021–2024 роки здійснюється за місячними періодами, а за попередні роки – за квартальними
Для цілей коригування платником самостійно виявлених помилок за 2021−2024 роки вважати відповідними такі періоди:
I квартал:
II квартал:
III квартал:
IV квартал:
Для цілей коригування платником самостійно виявлених помилок за періоди до 2021 року вважати відповідними такі періоди:
для податкових агентів:
При цьому коригування здійснюється в порядку, визначеному п. 10 розділу V Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок) з типом «Уточнюючий»; для платників єдиного внеску – відповідний місяць, за який здійснюється коригування.
На підставі такого Розрахунку здійснюється коригування необхідних реквізитів та показників як у межах звітного (податкового) періоду, так і поза його межами.
Розрахунок, сформований для виправлення помилок за звітний (податковий) та за попередній періоди, не має містити інших додатків крім тих, у яких проводиться коригування.
Відповідно до п. 11 розділу V Порядку коригування показників додатка 4ДФ «Відомості про суми нарахованого доходу, утриманого та сплаченого податку на доходи фізичних осіб та військового збору» до Розрахунку проводиться таким чином:
1) у розділі I «Персоніфіковані дані про суми нарахованого (виплаченого) на користь фізичних осіб доходу та нарахованих (перерахованих) до бюджету податку на доходи фізичних осіб та військового збору»:
2) у розділі II «Зведені дані про оподаткування процентів, виграшів (призів) у лотерею»:
3) у розділі ІІІ «Розгорнута інформація про бюджетні гранти»:
4) коригування реквізитів рядка 032 Код адміністративно-територіальної одиниці за місцезнаходженням податкового агента або відокремленого підрозділу, якщо Розрахунок подається за відокремлений підрозділ, за Кодифікатором адміністративно територіальних одиниць та територій територіальних громад, затвердженим наказом, затвердженого наказом Міністерства розвитку громад та територій України від 26.11.2020 №290 (КАТОТТГ) здійснюється шляхом подання окремих Розрахунків з виключення показників додатка 4ДФ попередньо поданого (прийнятого) Розрахунку та поданням Розрахунку на включення з правильними реквізитами рядка 032 в порядку, визначеному пп. 1–3 п. 11 розд. V Порядку.
Джерело: ДПС
Читайте більше:
Який код КАТОТТГ вказувати у 032 рядку Розрахунку та додатку 4ДФ після зміни адмінрайону
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Уточнюючий розрахунок та самостійне виправлення помилок у деклараціях: чи буде штраф
Новий Податковий розрахунок: оприлюднено лише проєкт від Мінфіну!
Подання Розрахунку з 4ДФ за відокремлені підрозділи: роз’яснення ДПС
Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
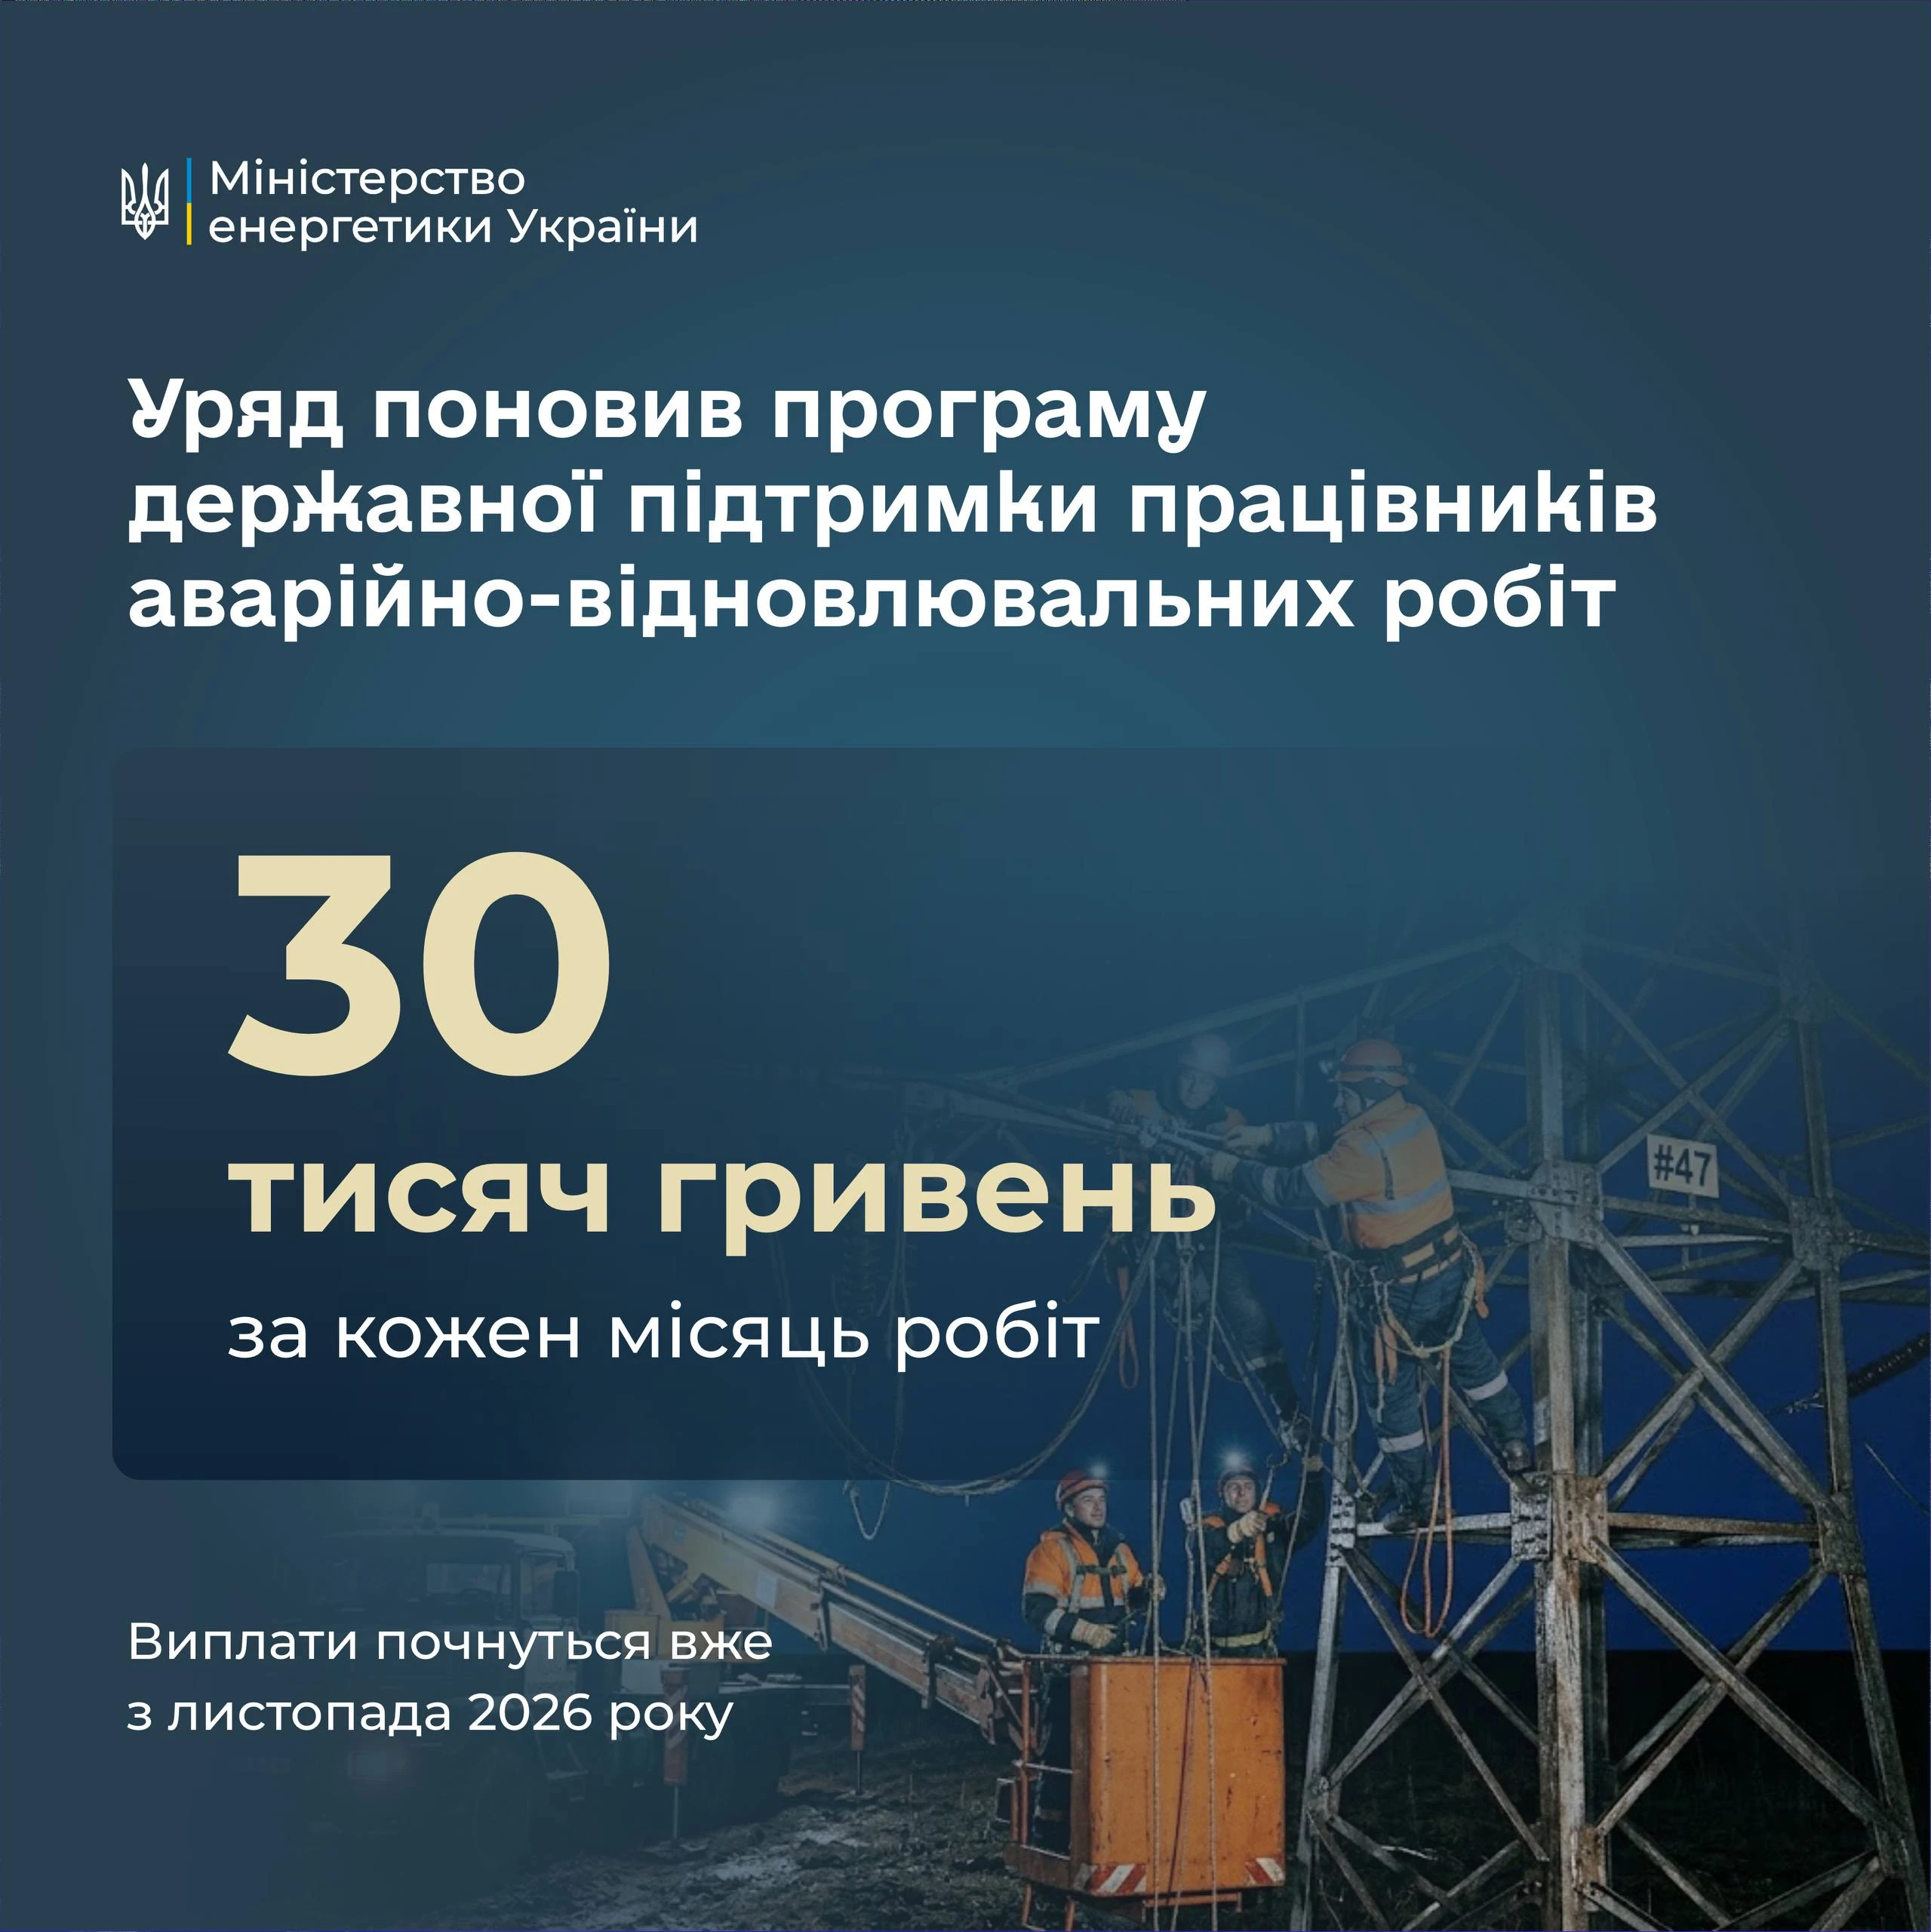
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
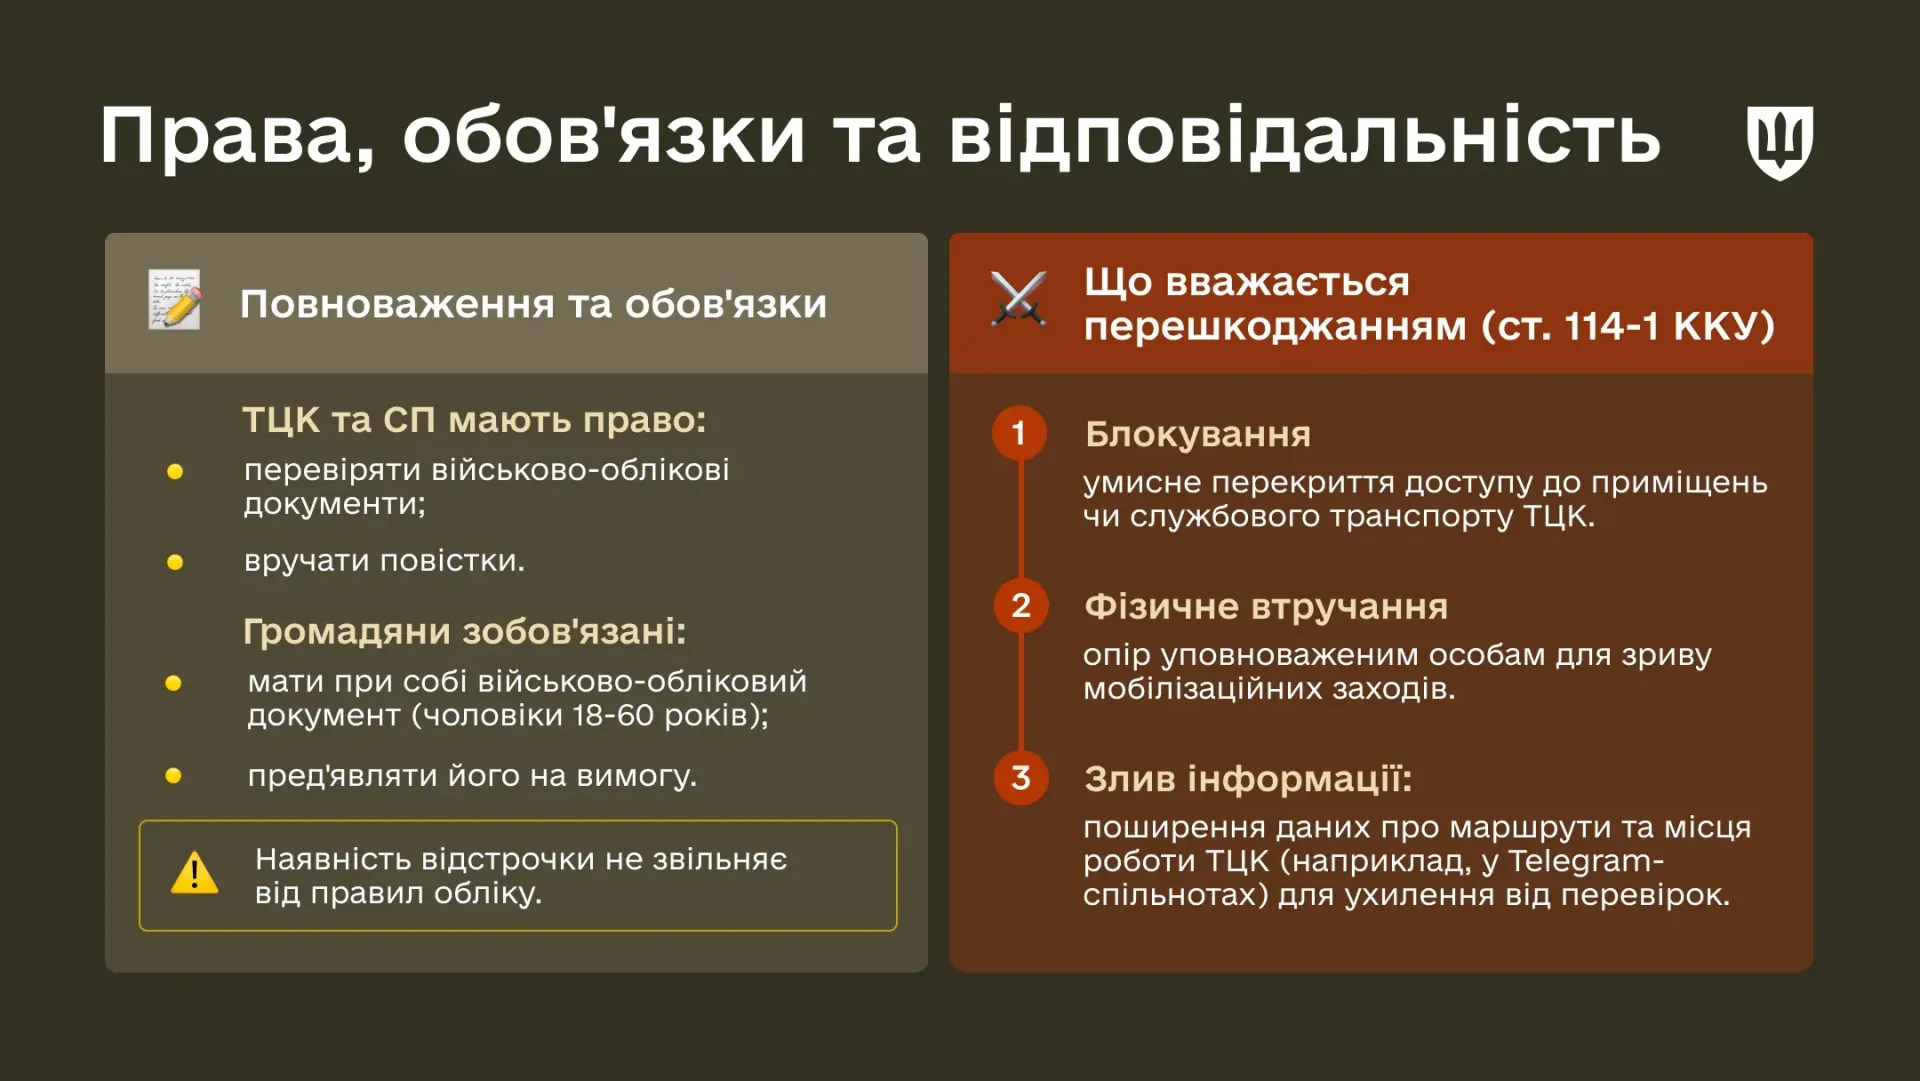
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит

Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги




