☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
10.08.2026
Бухгалтерія без авралів та штрафів: регламенти, контроль, відповідальність
Бухгалтерія без штрафів починається не з додаткової перевірки звіту, а з правильної організації роботи. Розберемо, які внутрішні регламенти варто затвердити, як розподілити відповідальність між керівником, бухгалтером та іншими працівниками, які кадрові накази й документи не варто залишати «на потім» та як побудувати прості чеклісти контролю
- Починаємо не з бухгалтера, а з керівника
- Ключові документи, що «тримають» бухгалтерію
- Не «всі відповідають за все», а кожен – за свою ділянку
- Первинка: контроль не після перевірки, а до проведення
- Контролюємо не лише документи, а й строки
- Кадрові документи: неочевидна складова бухгалтерських ризиків
- Повна матеріальна відповідальність – не універсальна
- Бухгалтер іде: не просто звільнити, а правильно передати справи
- Контрольний чекліст: 15 хвилин, щоб зловити проблему вчасно
- Мінімальний «каркас» безпечної бухгалтерії
- Висновки
Бухгалтерія без штрафів – це не бухгалтерія, де працює людина, яка ніколи не помиляється. Таких людей, будемо відверті, не існує. Це бухгалтерія, у якій помилку намагаються не пропустити, вчасно помітити, виправити та довести, хто і за що відповідав.
І ось тут починається найцікавіше. На практиці підприємство може мати сильного головного бухгалтера, сучасну програму, електронний документообіг і навіть десяток таблиць Excel – але все одно отримати проблему під час перевірки. Причина часто банальна: ніхто не визначив, хто має передати документ, хто його перевіряє, хто погоджує операцію, хто підписує первинку, хто контролює строк звітування і що відбувається, якщо відповідальна людина захворіла або звільнилася.
Тому перше правило безпечної бухгалтерії просте: не покладатися на пам’ять окремої людини – будувати систему. Саме відсутність документа або нечіткий розподіл обов’язків може перетворити звичайну робочу помилку на фінансову проблему.
Починаємо не з бухгалтера, а з керівника
Закон прямо відносить організацію бухгалтерського обліку до компетенції власника або уповноваженої посадової особи. Саме керівник відповідає за організацію обліку, забезпечення документування господарських операцій та збереження оброблених документів, регістрів і звітності протягом установленого строку, але не менше трьох років (ст. 8 Закону України від 16.07.1999 № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»; далі – Закон №996).
Тобто фраза «це бухгалтер не зробив» не завжди закриває питання відповідальності підприємства. Якщо керівник не організував процес, не визначив відповідальних осіб, не забезпечив документообіг або не подбав про заміну бухгалтера на час його відсутності, проблема може виявитися значно ширшою за одну бухгалтерську помилку.
Отже, керівнику недостатньо призначити бухгалтера. Потрібно ще організувати роботу бухгалтерії так, щоб вона могла працювати без провалів.
Ключові документи, що «тримають» бухгалтерію
Немає одного універсального наказу «Про організацію роботи бухгалтерії», який магічно захищає підприємство від усіх проблем. Працює інше: кілька документів, кожен із яких закриває конкретну ділянку.
Насамперед це наказ або інший розпорядчий документ про облікову політику. У ньому підприємство визначає свої методи обліку, а також організаційні рішення, які закон дозволяє обирати самостійно.
Закон №996 також передбачає затвердження правил документообороту або документообігу (ч. 5 ст. 8 Закону №996). Тож другий важливий документ – графік документообігу. І саме тут часто ховається майбутня проблема.
Порада! Скористайтеся статтею «Як бухгалтеру скласти графік документообігу»
Наприклад, менеджер продав товар 28 числа, а видаткову накладну передав бухгалтеру 12 числа наступного місяця. Бухгалтер фізично не міг відобразити операцію вчасно, але в системі виглядатиме, що «бухгалтер не провів документ». Грамотно складений графік документообігу змінює ситуацію: у ньому визначають, хто створює документ, хто перевіряє, хто підписує, у який строк передає бухгалтерії і хто контролює його повернення.
Порядок створення, прийняття та відображення первинних документів визначає, зокрема, Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88.
Третій документ – перелік працівників, уповноважених підписувати первинні документи, із чітким розмежуванням повноважень. Це особливо важливо, коли документів багато, а підписантів кілька.
Четвертий – посадові інструкції. І тут краще не писати універсальне «виконує інші доручення керівника», а максимально конкретно розписати ключові обов’язки: які ділянки обліку веде працівник, які документи перевіряє, які звіти готує, які строки контролює, кому передає інформацію, кого замінює на час відсутності.
Скористайтеся готовими шаблонами
У судовому спорі посадова інструкція може стати далеко не формальністю. Наприклад, у постанові від 07.02.2024 у справі №755/14716/21 Верховний Суд аналізував посадову інструкцію головного бухгалтера, де були прямо визначені обов’язки щодо перерахування податків, контролю касових операцій та використання ресурсів підприємства.
Тому правило просте: обов’язок, який важливий для підприємства, краще не залишати тільки в усній домовленості.
Не «всі відповідають за все», а кожен – за свою ділянку
Одна з найнебезпечніших організаційних моделей виглядає так: «У нас бухгалтерія маленька, тому всі знають, хто що робить».
Поки всі на місці – справді знають. А потім бухгалтер іде у відпустку, кадровик звільняється, менеджер забуває передати первинку, а керівник дізнається про проблему вже після отримання квитанції про неприйняття звітності.
Безпечніша модель – матриця відповідальності (див. примірний Приклад 1). Для кожного критичного процесу має бути зрозуміло: хто готує інформацію, хто перевіряє, хто погоджує, хто підписує і хто контролює строк.
Приклад 1

Наприклад, щодо зарплати: кадрова служба передає інформацію про прийняття, звільнення, відпустки та інші зміни; бухгалтер розраховує зарплату; відповідальна особа перевіряє розрахунок; керівник затверджує документи; визначена особа контролює виплату і звітність.
Увага! У пригоді вам може стати стаття «Директор + бухгалтер: хто відповідає і як захиститися»
Щодо ПДВ: відповідальний працівник збирає інформацію про операції; інший працівник або головний бухгалтер перевіряє первинку та податкові наслідки; головний бухгалтер контролює формування показників; керівник забезпечує організаційні умови та підписання.
Така схема важлива ще й тому, що бухгалтер не може перевірити те, чого він не отримав.
Якщо менеджер не передав договір, склад не повідомив про повернення товару, кадровик не повідомив про звільнення, а керівник усно погодив нестандартну операцію, перекладати весь ризик на бухгалтера некоректно.
Первинка: контроль не після перевірки, а до проведення
Стаття 9 Закону №996 встановлює первинний документ як основу для бухгалтерського обліку господарської операції. Первинні документи можуть бути паперовими або електронними та мають містити встановлені законом обов’язкові реквізити.
Тому бухгалтерії варто дотримувати не абстрактного правила «перевіряти первинку», а короткого чекліста.
Перед проведенням документа достатньо перевірити: чи зрозуміло, яка саме операція відбулася; чи є дата; хто здійснив операцію; чи можна ідентифікувати відповідальних осіб; чи відповідають кількість, ціна та сума договору й фактичній операції; чи є необхідні підписи або електронні підписи; чи не суперечить документ іншим документам за цією операцією.
На перший погляд це дрібниці. Але саме такі «дрібниці» потім стають аргументами під час спору.
У постанові від 04.10.2022 у справі №813/125/16 Верховний Суд наголосив, що первинні документи для цілей оподаткування мають підтверджувати факти господарської діяльності, які впливають на майновий стан, капітал, зобов’язання та фінансовий результат платника.
Отже, чекліст первинки – це не бюрократія заради бюрократії. Це спосіб зловити проблему до того, як вона потрапить до декларації.
Важливо! Ознайомтеся також з матеріалом «Топ-ризики первинки: що найчастіше запитують бухгалтери»
Контролюємо не лише документи, а й строки
Навіть добре оформлена операція не врятує, якщо про неї забули.
Тому замість десятків нагадувань у месенджерах краще мати єдиний календар контрольних дат. У ньому має фігурувати не лише дата подання звіту, а й внутрішня дата, до якої бухгалтерія повинна завершити підготовку.
Наприклад, якщо офіційний строк подання – 20 число, внутрішній дедлайн можна встановити на 17–18 число. Це залишає резерв на технічну помилку, відсутність документа, хворобу відповідального працівника або проблему з електронним підписом.
Ще краще – для кожної критичної декларації мати правило «другого погляду»: перед відправленням інша уповноважена особа перевіряє ключові показники, додатки, період, ІПН, коди, суми та наявність необхідних документів.
Це особливо корисно для звітності, де одна помилка тягне за собою не просто уточнення, а ризик штрафу або блокування.
Кадрові документи: неочевидна складова бухгалтерських ризиків
Частина бухгалтерських помилок народжується взагалі не в бухгалтерії.
Працівника прийняли – бухгалтер має про це знати. Працівника звільнили – бухгалтер має знати дату та підставу. Людина пішла у відпустку – інформація повинна потрапити до розрахунку зарплати. Змінили оклад – бухгалтер має отримати документальне підтвердження.
Тому в кадровому блоці важливо мати оформлені документи про прийняття, переведення, зміну умов праці, відпустки, звільнення, призначення відповідальних осіб та заміщення працівників на час відсутності.
Окремо варто оформлювати накази про покладення обов’язків. Якщо головний бухгалтер у відпустці, не варто залишати питання «хто підпише звіт» на останній день. У наказі заздалегідь визначають працівника, який виконує відповідні функції, межі його повноважень і період заміщення.
Важливо! У поміч вам – стаття «Заміна бухгалтера під час його відпустки: варіанти та ризики»
Якщо на підприємстві немає головного бухгалтера (бухгалтера) і облік веде керівник, про нього слід повідомити ДПС за формою №1-ОПП.
Інакше кажучи, схема «головбух звільнився, а там якось розберемося» – дуже поганий план.
Повна матеріальна відповідальність – не універсальна
Ще одна популярна помилка – видати наказ: «Призначити бухгалтера матеріально відповідальною особою за все» і вважати питання закритим.
Так не працює.
Працівник відповідає за пряму дійсну шкоду, завдану підприємству внаслідок порушення трудових обов’язків, за наявності передбачених законом умов (ст. 130 Кодексу законів про працю України). А письмовий договір про повну матеріальну відповідальність допустимий лише щодо працівників, які займають відповідні посади або виконують роботи, безпосередньо пов’язані зі зберіганням, обробкою, продажем, відпуском, перевезенням або застосуванням переданих їм цінностей, у межах законодавчих вимог.
Тому для бухгалтера не варто автоматично використовувати шаблон договору про повну матеріальну відповідальність лише тому, що він працює з цифрами або платіжними документами.
Спочатку потрібно визначити, які саме цінності передають працівнику, які функції він фактично виконує та чи є законні підстави для відповідного виду відповідальності.
Судова практика також показує, що для матеріальної відповідальності важливі не сам факт помилки та не красивий наказ, а обов’язки працівника, його вина, шкода і причинний зв’язок. Верховний Суд неодноразово аналізує саме ці обставини.
Бухгалтер іде: не просто звільнити, а правильно передати справи
А що, якщо бухгалтер звільняється? Ось тут організація бухгалтерії або проходить перевірку на міцність, або розсипається.
Перед звільненням бухгалтера варто не просто прийняти заяву та видати наказ, а провести передачу справ. Практично це означає:
- сформувати перелік незакритих ділянок,
- перевірити стан звітності,
- зафіксувати подані та ще не подані звіти,
- описати залишки за ключовими рахунками,
- передати електронні та паперові документи,
- зафіксувати доступи в межах правил інформаційної безпеки,
- перевірити стан первинки та неврегульованих питань.
Передачу доцільно оформити актом приймання-передання справ із зазначенням того, що саме передано.
Це особливо важливо, якщо після звільнення виникне питання: «А де документ за березень?» Без акта сторони можуть роками з’ясовувати, хто мав його передати, хто отримав і де він зрештою подівся.
На замітку! Докладніше про це – у статті «Передання справ при зміні головного бухгалтера: як захистити себе, бізнес і не відповідати за чужі помилки»
І знову – це підтверджується практикою. В ухвалі від 21.04.2025 у справі №906/948/24 Верховний Суд фактично поставив у центр спору питання збереження та передачі бухгалтерських документів колишнім керівником.
Контрольний чекліст: 15 хвилин, щоб зловити проблему вчасно
Раз на місяць керівнику або головному бухгалтеру варто проходити короткий внутрішній контроль:
- чи всі господарські операції за місяць документально підтверджені;
- чи немає непроведених або «завислих» первинних документів;
- чи проведені банківські, касові та складські операції;
- чи проведені необхідні звірки з контрагентами;
- чи немає прострочених податків або незакритих зобов’язань;
- чи всі кадрові зміни передані бухгалтерії;
- чи актуальні електронні підписи та повноваження підписантів;
- чи немає звітів, строк яких наближається;
- чи визначена заміна для кожної критичної функції;
- чи зберігають документи відповідно до встановленого порядку (див. примірний Приклад 2).
Приклад 2

Головне – не перетворити цей чекліст на ще один документ, який всі підписують і ніхто не читає. Його завдання – знайти проблему, поки вона ще маленька.
Мінімальний «каркас» безпечної бухгалтерії
Тож для більшості підприємств практичний набір можна побудувати так:
- наказ (положення) про організацію бухгалтерського обліку та облікову політику;
- положення про бухгалтерію – якщо воно потрібне для структури підприємства;
- посадові інструкції;
- графік документообігу;
- перелік осіб, уповноважених підписувати первинні документи;
- календар звітності та внутрішніх дедлайнів;
- правила передачі справ;
- накази про заміщення та покладення обов’язків;
- документи щодо інвентаризації;
- кадрові накази, які впливають на розрахунки;
- за потреби – договори про матеріальну відповідальність, але тільки там, де їх законно застосовувати.
Підприємство може мати значно більше внутрішніх документів – усе залежить від кількості працівників, видів діяльності, ПДВ, каси, складу, відряджень, відокремлених підрозділів, зовнішнього бухгалтера тощо. Закон №996 дозволяє підприємству самостійно визначати форму організації бухгалтерського обліку з дотриманням законодавчих вимог.
І ще одна важлива деталь: документ не захищає, якщо він існує тільки на папері. Якщо в посадовій інструкції написано, що менеджер передає первинку бухгалтеру до 3 числа, а фактично всі надсилають документи 15-го через месенджер, під час спору значення матиме не красивий шаблон, а реальна організація роботи та докази її виконання.
Висновки
- Бухгалтер не повинен бути «відповідальним за все». Закон №996 покладає організацію бухгалтерського обліку на власника або керівника. Завдання керівника – створити систему, у якій кожна критична операція має відповідального, строк і контроль.
- Найкращий захист – не товста папка наказів, а зрозумілий маршрут документа. Хто створив → хто перевірив → хто погодив → хто підписав → хто передав бухгалтеру → хто провів → хто проконтролював результат. Якщо цей маршрут працює, кількість помилок різко зменшується.
- Безпечна бухгалтерія повинна працювати навіть тоді, коли хтось захворів, пішов у відпустку або звільнився. Саме тому потрібні посадові інструкції, заміщення, передача справ, внутрішні дедлайни та короткі чеклісти. Бо справжня якість організації бухгалтерії перевіряється не тоді, коли все спокійно, а тоді, коли один із ключових людей раптом недоступний. Бухгалтерія без штрафів – це система, а не героїзм.
Шаблони та зразки документів:
Графік документообігу по підприємству
Графік документообігу первинних документів
Договір про повну матеріальну відповідальність
Наказ про виконання обов’язків тимчасово відсутнього головного бухгалтера
Наказ про делегування права підпису первинних документів та договорів
Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Посадова інструкція бухгалтера (з дипломом магістра)
Посадова інструкція бухгалтера-експерта
Посадова інструкція бухгалтера
Читайте більше:
Як бухгалтеру скласти графік документообігу
Топ-ризики первинки: що найчастіше запитують бухгалтери
Заміна бухгалтера під час його відпустки: варіанти та ризики
Підпис головного бухгалтера – зона ризику чи гарантія безпеки
Делегування права підпису: правила, зразки та практичні поради
Трудові книжки, ЕТК
08.11.2026
Виправлення помилки щодо статусу сумісника при оперативному поданні відомостей про трудові відносини до ПФУ у 2026 році
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
Оренда
08.11.2026
Можливість не сплачувати орендні платежі за тимчасово не використовуване орендоване у фізичної особи авто у 2026 році
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
Медицина
08.11.2026
Е-Запит в ЕСОЗ: як отримати тест-смужки для глюкометра та допоміжні засоби реабілітації
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Працевлаштування, переведення
08.11.2026
Як обрати професію за характером і здібностями: приклади з аніме «Неймовірні пригоди ДжоДжо»
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Судова практика
08.11.2026
Спори ФОП із НСЗУ щодо оплати медичних послуг: Велика Палата ВС визначила до якого суду звертатися
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
Торгівля, послуги
08.11.2026
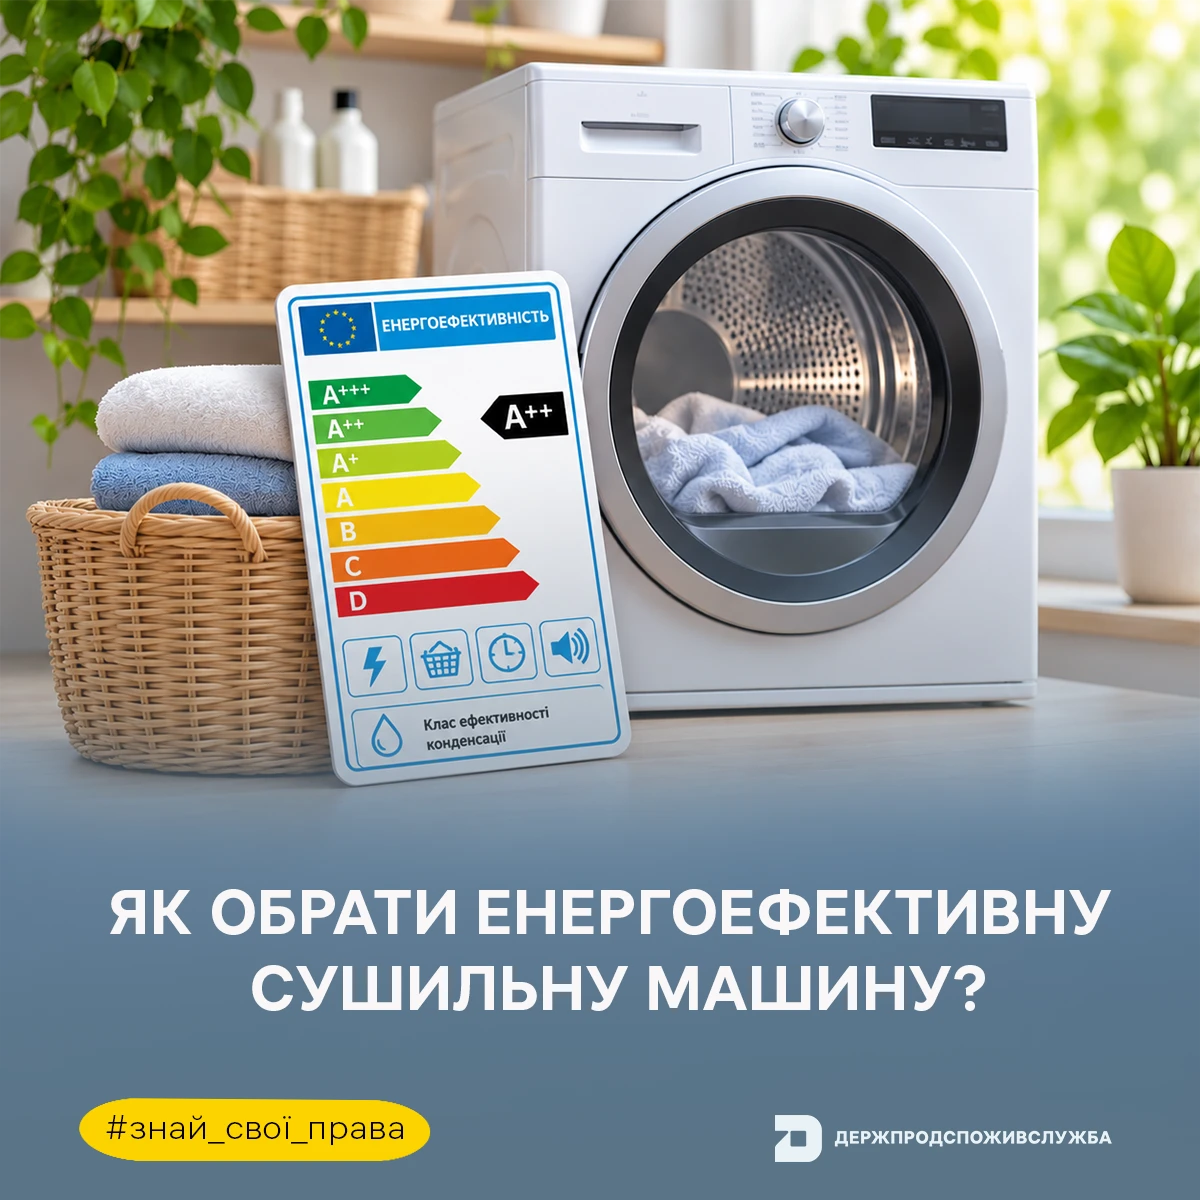
Купуєте сушильну машину: де шукати дані про енергоспоживання
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Судова практика
08.11.2026
Захист ділової репутації та свобода слова: коли критика не підлягає спростуванню – позиція ВС
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Військовий облік
07.11.2026
7 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бронювання, критичність
07.11.2026
7 листопада відбудеться перше засідання Координаційного центру з бронювання: для більшості галузей критерії можуть не змінитися
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
Дозвілля
07.11.2026
Передбачення до Дня бухгалтера: яким буде ваш 2027 рік
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

ПДФО
07.11.2026
Оренда кіоску у фізособи: чи можна застосовувати ставку ПДФО 5%
Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Пенсія, соцпільги
07.11.2026
Не можете пройти відеоідентифікацію в призначений час: як перенести сеанс
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
Торгівля, послуги
07.11.2026
Написи про користь харчових продуктів: що дозволено зазначати на упаковці в 2026 році
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Судова практика
07.11.2026
Спілкування з дитиною, яка перебуває за кордоном: огляд практики Верховного Суду за 2024–2026 роки
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
Медицина
07.11.2026
Анестезія та седація за Програмою медичних гарантій: у яких випадках їх надають безоплатно в 2026 році
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Пенсія, соцпільги
07.11.2026
Субсидія на опалювальний сезон 2026–2027: як впливає місяць звернення на дату призначення
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності