


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховна Рада ухвалила зміни до Податкового кодексу, що створюють спеціальний режим оподаткування доходів фізосіб від цифрових платформ – 10% ПДФО без військового збору в межах ліміту. Закон направлено на підпис Президенту. Для підприємців ключова теза проста: ФОП із відповідним КВЕД і далі оподатковуватимуть «платформний» дохід за спрощеною системою, а не за новим режимом. Але саме на стику двох режимів виникають підводні камені, які варто прорахувати заздалегідь
Новий режим прямо не застосовується до ФОП, який працює в межах відповідних спеціальних видів діяльності. Проблема в іншому: щоб не утримати з вас 10% «як з фізособи», платформа повинна технічно розпізнати ваш підприємницький статус. А механізму, яким саме оператор це робитиме, у тексті закону немає. Такий механізм має з'явитися пізніше. До того часу це зона ризику.
Якщо платформа не «бачить» вашого ФОПа, вона за замовчуванням може утримати 10% – і ви заплатите податок двічі
Для українського ринку поділити користувачів на «ФОП» і «фізосіб» нескладно. Для глобальних гігантів на кшталт Etsy український ФОП – це екзотична локальна специфіка, яку вони можуть технічно не реалізувати в кабінеті. Тому не виключено, що іноземна платформа утримуватиме 10% з усіх резидентів України, не пропонуючи опції «я ФОП».
Тоді виникне найнеприємніший сценарій: платформа забрала 10%, а ви в Україні все одно зобов'язані сплатити свій єдиний податок, і зарахувати ці 10% у рахунок ЄП за чинним текстом неможливо. Наскільки реальним буде ризик, – залежатиме від того, як великі платформи реалізують фільтрацію підприємців. Це питання поки відкрите.
Наслідок технічного збою чи невчасного оновлення реквізитів у кабінеті також створюють описаний ризик.
ДПС отримуватиме від платформ звіти про операції користувачів. Якщо ФОП прийме оплату як звичайна фізособа на особисту картку, без реквізитів підприємницького рахунку, – такий дохід ризикує бути кваліфікованим як отриманий поза підприємницькою діяльністю.
Гроші на особисту картку замість ФОП-рахунку – найпростіший спосіб самому створити собі проблему з податковою
Це не означає автоматичної втрати спрощенки, але відкриває шлях до запитів і донарахувань: такий дохід можуть оподаткувати за загальними правилами – 18% ПДФО + 5% військового збору. Тому критично важливо проводити всі «платформні» розрахунки через рахунок ФОП.
Олена – ФОП 3-ї групи (5%), продає авторську кераміку на Etsy. Частину виплат вона за звичкою виводила на особисту картку. Після запуску міжнародного обміну ДПС побачить у звіті Etsy її загальний дохід. Якщо ці суми не збігатимуться з виписками її ФОП-рахунку, податкова може визнати різницю особистим доходом і нарахувати на неї 23% замість 5%.
Багато ФОП виводять кошти з міжнародних платформ через Payoneer, Wise чи Revolut. Але для коректного обліку дохід ФОП-«валютника» має зрештою надходити на валютний рахунок в українському банку, тоді як платформа звітуватиме про ваш брутто-дохід.
Розбіжність між звітом платформи і вашими банківськими виписками –червоний прапорець для податкової
Якщо дані платформи не «зійдуться» з надходженнями на ваш ФОП-рахунок, кошти можуть визнати особистим доходом або зафіксувати порушення у сфері валютного нагляду. До того ж і сам пільговий режим 10% вимагає, щоб розрахунки йшли через рахунок в українському банку чи небанківському надавачі платіжних послуг. Отже, схема «лише на іноземний гаманець» не вписується в жодну з пільгових логік.
На перший погляд ФОП 3-ї групи (5% + 1% військового збору) вигідніший за спецрежим (10%). Але порівняння складніше: ФОП платить ще й мінімальний ЄСВ (22% мінімальної зарплати) щомісяця навіть без доходу, веде валютний облік, стежить за курсовими різницями, подає декларації, часто оплачує бухгалтера. Натомість «фізособа» на спецрежимі отримує вже «чисті» гроші: 10% утримує платформа, а ЄСВ необов'язковий.
Тому для великих і стабільних оборотів ФОП на 5% майже завжди вигідніший. Для дрібного нерегулярного доходу простота спецрежиму може переважити кілька зекономлених відсотків.
Важливий нюанс: ця арифметика не працює, якщо платформа є лише частиною вашого бізнесу. За наявності інших суттєвих підприємницьких доходів (інші КВЕД, офлайн-продажі, оренда) закривати ФОП заради 10% недоцільно. І пам'ятайте: безподаткові 2 000 € стосуються лише продажу товарів. Для послуг 10% утримують з першої гривні.
Андрій надає послуги дизайну на іноземній платформі, дохід складає близько 60 000 грн на місяць. Як ФОП 3-ї групи він сплатить 5% ЄП + 1% ВЗ = 3 600 грн плюс мінімальний ЄСВ; як «фізособа» на спецрежимі – 10% (6 000 грн) одразу з першої гривні, адже пільга 2 000 € для послуг не діє. На таких оборотах ФОП лишається відчутно дешевшим, але вимагає обліку та звітності.Спецрежим дорожчий, проте без декларацій і бухгалтера.
Новий режим – це передусім легалізація та спрощення для тих, хто заробляє на платформах як фізособа. Для ФОП він майже нічого не змінює «на папері», але створює низку технічних і облікових ризиків на стику двох систем. Поки немає підзаконних актів і фінального опублікованого тексту, головна порада підприємцям незмінна: тримати «платформні» гроші в межах ФОП-рахунку, звіряти обороти зі звітами платформ і чесно прорахувати, що для вашого профілю вигідніше – 5% зі звітністю чи 10% без неї.
Читайте більше:
Чи торкнеться Закон про цифрові платформи дропшипінгу
Закон про цифрові платформи прийнято: 7 змін які запрацюють для всіх!
Нові штрафи та блокування платформ: які санкції передбачає законопроєкт про цифрові сервіси
Дата доходу ФОП при інтернет-торгівлі: фіскальний чек чи надходження на рахунок
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

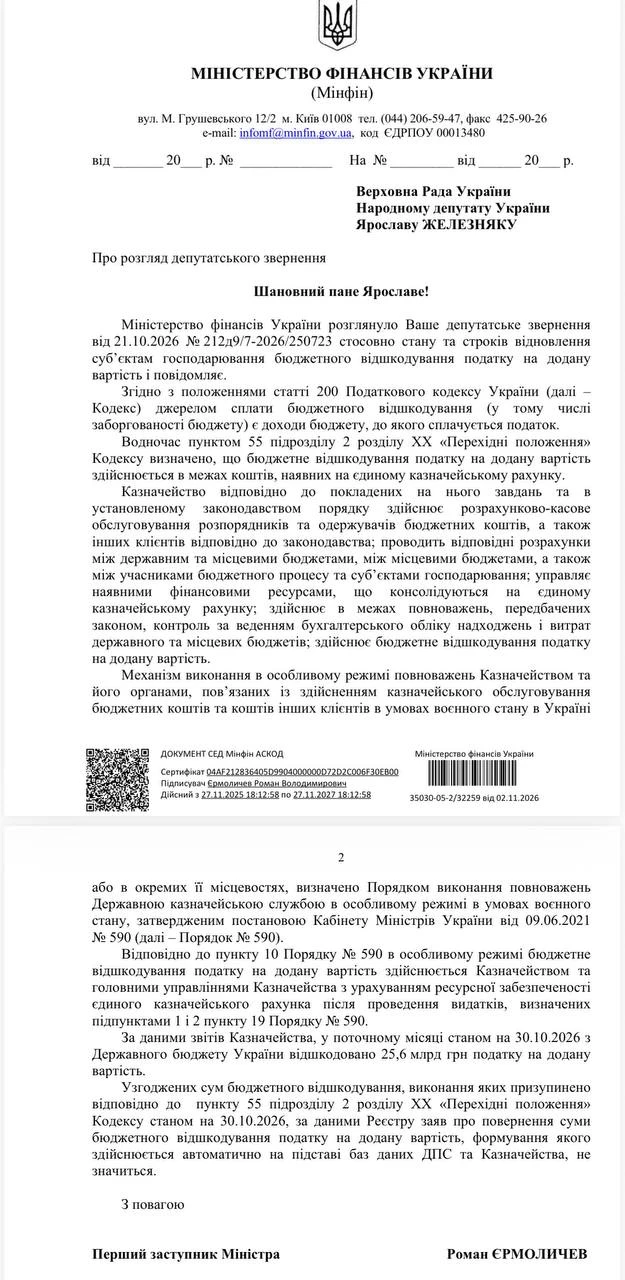
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






