


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Законопроєкт №15111-д щодо автоматичного обміну інформацією про доходи через цифрові платформи передбачає масштабні зміни для онлайн-сервісів, фрилансерів, кур’єрів, водіїв таксі та орендодавців. Документ імплементує міжнародні стандарти ОЕСР і фактично запускає механізм автоматичного податкового контролю доходів, отриманих через цифрові платформи. Водночас окремі положення законопроєкту вже викликають дискусії через можливий конфлікт із трудовим законодавством ЄС та суттєве посилення контролю за платформами-нерезидентами. Крім того, до документа включили нові правила щодо так званого «офшорного мита» та блокування цифрових сервісів за рішенням податкових органів
Законопроєкт №15111-д про внесення змін до Податкового кодексу України щодо автоматичного обміну інформацією про доходи через цифрові платформи є частиною глобальної ініціативи ОЕСР. Його головна мета – створити правові умови для прозорого оподаткування доходів фізичних осіб, які надають послуги або продають товари через Інтернет-ресурси.
Оператори цифрових платформ, таких як Uber, Bolt, Glovo та інших маркетплейсів, будуть зобов’язані автоматично звітувати про доходи своїх користувачів безпосередньо до Державної податкової служби.
Законопроєкт впроваджує термін «звітна діяльність», до якої належать чотири ключові напрями:
Визначення «особистих послуг» у тексті документа є надто широким і розмитим. Через це під тотальний податковий моніторинг потенційно підпадають не лише водії таксі та кур’єри, а й репетитори, фотографи, ІТ-фрілансери і навіть практикуючі юристи, які знаходять клієнтів через будь-які спеціалізовані цифрові платформи.
Санкції
Законопроєкт передбачає суттєві заходи впливу на операторів платформ-нерезидентів.
Зокрема передбачено штраф у 100 мінімальних заробітних плат за неподання заяви про постановку на облік.
ДПС отримує право звертатися до суду щодо обмеження доступу до цифрової платформи, якщо її оператор не зареєстрований належним чином.
На період воєнного стану передбачено обов’язок постачальників послуг обмежувати доступ до сайтів, де ведеться незаконна торгівля алкоголем чи тютюном, на підставі рішень податкової.
Конфлікт із правом ЄС
Документ доповнює ст. 3 Кодексу законів про працю України новим абзацом, який прямо виводить відносини між цифровими платформами та водіями чи кур’єрами з-під дії трудового законодавства.
Для технологічних гігантів це виглядає як ідеальний захист від ризику перекваліфікації цивільних договорів у трудові. Проте для євроінтеграційного треку України це рішення є сумнівним.
Офшорне мито
Одним із найбільш значних доповнень, яке з’явилося під час підготовки до другого читання, є введення Додатка ІІ «Офшорне мито».
Передбачається стягнення 100% вартості об’єкта приватизації, якщо покупцем є офшорна особа, а правочин визнано нікчемним.
Орендарі-офшорні компанії зобов’язані будуть сплачувати 20% мита від суми орендної плати за користування державним чи комунальним майном.
Джерело: Судово-юридична газета
Читайте більше:
ВРУ розгляне законопроєкт №15111-д 26.05.2026: оподаткування доходів з платформ
Нові правила для міжнародних посилок: 10 міфів, які спростовує Мінфін
Данило Гетманцев про «страшилки» навколо №15111-д: що насправді зміниться
Бізнес про податкові зміни: підтримка є, але з нюансами
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Податківці роз’яснили порядок визначення ціни контрольованої операції для цілей застосування пп. 140.5.2 ПКУ, якщо після придбання товарів у нерезидента товариство отримало кредит-ноту (знижку). У такому випадку необхідно використовувати ціну контрольованої операції з урахуванням кредит-ноти
Продаж корпоративних прав не є об'єктом оподаткування ПДВ, однак такі операції все одно потрібно відображати у податковій звітності. Податківці також нагадали, що в окремих випадках платнику доведеться застосовувати правила розподілу податкового кредиту за статтею 199 ПКУ
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Підкажіть, будь ласка, чи вірно розуміємо порядок розрахунку цільового внеску по особах з інвалідністю? На підприємстві немає працевлаштованих осіб з інвалідністю. Кількість працівників: липень – 10, серпень – 10, вересень – 20. Середня кількість – 13 (40/3). Нарахована ЗП: липень – 241415,00, серпень – 241415,00, вересень – 423104,52, всього за квартал – 905934,52 грн. Середня ЗП: 905934,52/13/3=23229,09, ВНЕСОК: 23229,09*0,5*1=11614,55 грн. Це вірний розрахунок?

Невикористані дні відпусток не завжди переносяться на наступний рік. Розбираємо, які щорічні та соціальні відпустки зберігаються, коли можлива грошова компенсація, а які відпустки потрібно використати до 31 грудня 2026 року. Окремо – правила для відпусток УБД, чорнобильців та працівників держорганів
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
Зарядні станції типу EcoFlow підприємства використовують для забезпечення безперебійної роботи під час відключень електроенергії. Їх можуть встановлювати в офісі або передавати працівникам, які працюють дистанційно. Розглянемо, як обліковувати такі зарядні станції, як підтвердити їх зв’язок із господарською діяльністю, чи потрібно подавати форму №20-ОПП, вести журнал роботи та окремий облік електроенергії, а також які вимоги встановлено до працівників, які користуються таким обладнанням
Національний банк України запропонував зміни до правил інкасації коштів і перевезення валютних цінностей банками та СІТ-компаніями. Проєкт передбачає відеофіксацію дій бригади протягом усього маршруту, уточнення вимог до озброєного супроводу, оформлення чека розвантаження платіжного пристрою та професійної придатності керівників підрозділів інкасації
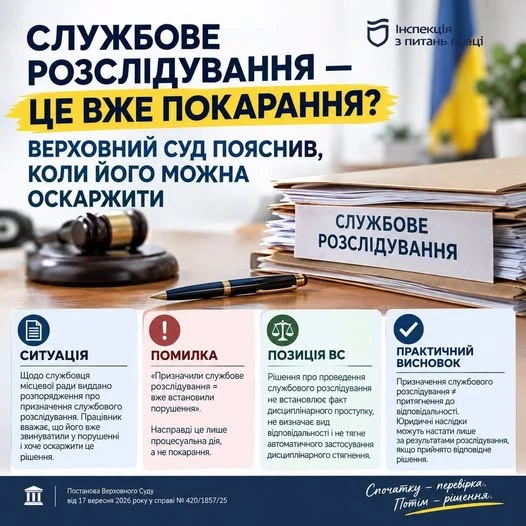
Верховний Суд у постанові від 17 вересня 2026 року у справі №420/1857/25 пояснив, що саме призначення службового розслідування не встановлює вини працівника та не створює для нього безпосередніх юридичних наслідків. Тому окреме оскарження такого розпорядження не підлягає розгляду в суді