☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Запровадження нової моделі оподаткування міжнародних відправлень супроводжується широким суспільним обговоренням. Уряд пояснив, як працюватимуть нові правила та спростував поширені міфи
Пропозиція запровадження нової моделі оподаткування міжнародних поштових відправлень (законопроєкти від 07.05.2026 №15112–Д та від 25.12.2024 №12360) набула широкого обговорення серед громадськості та бізнесу. Що насправді означає скасування пільги на посилки? Мінфін спростовує міфи.
Міф 1. Нові правила призведуть до затримок у доставці посилок та спричинять черги
Реальність: Процедура отримання посилок для кінцевого споживача залишиться зручною та швидкою, як це і є зараз. Нова система IOSS передбачатиме повну цифровізацію та автоматичний обмін даними між:
Весь митний інструментарій, передбачений законопроєктом №12360, спрямований на автоматизацію процесів, що виключає необхідність особистого контакту покупця з митницею або додаткових часових витрат на кордоні.
Міф 2. Нова система запровадить нове оподаткування на товари для потреб оборони
Реальність: Навпаки, законопроєкт №15112-Д передбачає розширення можливостей для підтримки Сил оборони.
Чинне законодавство звільняє від ПДВ лише безпілотні літальні апарати без озброєння. Законопроєкт №15112-Д розширює цю пільгу – слова «без озброєння» виключаються, тобто від ПДВ звільняються також озброєні БПЛА та їх частини. Це пряме посилення податкової підтримки сектору, а не його послаблення.
Щодо комплектуючих і спорядження, які військові замовляють особисто:
законопроєкт запроваджує спеціальні правила оподаткування виключно для товарів, придбаних через маркетплейси в межах дистанційного продажу. При цьому, ПДВ включатиметься в ціну товару ще на етапі покупки оператором платформи – жодних додаткових затримок на митниці для одержувача не виникатиме. Механізм спеціально розроблений так, щоб не навантажувати митницю і не уповільнювати доставку.
Таким чином, законопроєкт не лише не шкодить обороноздатності – він її зміцнює, знімаючи податкові обмеження на озброєні дронові системи, яких у чинному законодавстві не було.
Міф 3. Отримувачам доведеться самостійно розраховувати податки та заповнювати декларації
Реальність: Обов’язок щодо нарахування та сплати ПДВ (20%) покладається на маркетплейс (електронний інтерфейс). Для громадянина процес буде звичним:
податок автоматично включатиметься у ціну товару безпосередньо в момент оформлення покупки на платформі. Ця модель відповідає Директивам Ради ЄС та вже успішно функціонує в країнах Європейського Союзу, де маркетплейси виступають відповідальними агентами за розрахунки з бюджетом.
Міф 4. Оподаткуванню підлягатимуть усі відправлення, включно з подарунками від родичів з-за кордону
Реальність: Реформа чітко розмежовує комерційні операції та приватні некомерційні відправлення. Посилки категорії «від громадянина до громадянина» (C2C) вартістю до 45 євро не оподатковуватимуться ПДВ, якщо не мають на меті подальшу реалізацію. Також зберігаються ліміти на товари у несупроводжуваному багажі (особисті речі або товари, які людина переправляє через митний кордон окремо від себе, тобто без особистої присутності поруч із вантажем) – до 150 євро без сплати податків.
Міф 5. Зміна правил оподаткування негативно вплине на економічну активність
Реальність: Український підприємець завжди платив 20% ПДВ. Іноземні онлайн-продавці та імпортери – ні. Скасування пільги усуває дискримінаційні умови для національного виробника, і вперше за роки створює умови для чесної конкуренції. Це робочі місця, зростання ВВП, більші надходження до держбюджету для фінансування армії. Білий бізнес вже публічно підтримав реформу.
За оцінками експертів, потенційні зміни забезпечать надходження до державного бюджету близько 10 млрд грн щороку. Ці кошти є критично важливим ресурсом для фінансування сектору безпеки та оборони в умовах воєнного стану.
Міф 6. Бізнес не встигне підготуватися
Реальність: Законодавством передбачено достатній перехідний період. Нові правила набудуть чинності не раніше 1 січня 2027 року. Рішення про старт системи буде прийнято Урядом лише після підтвердження повної готовності ІТ-компоненту митних органів та відповідного програмного забезпечення маркетплейсів. Крім того, протягом першого року дії системи за ненавмисні помилки у сплаті ПДВ адміністративна відповідальність не застосовуватиметься.
Міф 7. Удар по гаманцях
Насправді, це рішення є ударом по «тіні» та оптимізації податкових платежів. Сьогодні з 75 млн посилок щорічно реально оподатковується менше 1%.
Міф 8. Іноземні маркетплейси перестань продавати в Україну
Аналогічну модель ЄС впровадив ще у 2021 році і жоден великий маркетплейс з європейського ринку не пішов. Україна – це понад 30 мільйонів клієнтів. Схожий шлях це вже пройшли десятки інших ринків світу.
Міф 9. Це спричинить контрабанду
Навпаки, таке рішення є кроком для вирішення проблеми. Сьогодні комерційні партії штучно дроблять на дрібні «особисті» посилки до 150 євро, щоб уникнути податків. Це і є нелегальна схема, яку дозволяє чинна пільга. За новою моделлю схема перестає працювати.
Міф 10. Українські магазини піднімуть ціни
Реальність: Українські виробники та ритейл уже працюють зі сплатою всіх податків, тому реформа не створює для них нового навантаження. Вона лише прибирає податкову перевагу для частини іноземних маркетплейсів.
Жодний виробник, торгова мережа чи бізнес-асоціація не заявляли про необхідність підвищення цін через реформу. Досвід ЄС, який скасував аналогічну пільгу у 2021 році, також не показав масового зростання цін.
Запровадження сучасної моделі оподаткування електронної торгівлі є черговим кроком на шляху інтеграції України до єдиного європейського економічного простору та зміцнення фінансової стійкості держави.
Джерело: Мінфін
Читайте більше:
Чи зросте мінімалка: Кабмін планує терміново переглянути Держбюджет-2026
Новий Трудовий кодекс: 9 видів трудових договорів, які можна комбінувати між собою
Податковий кодекс змінюють: як новий законопроєкт вплине на бізнес та держсектор
ФРУ закликала забезпечити баланс інтересів працівників і роботодавців у новому Трудовому кодексі
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

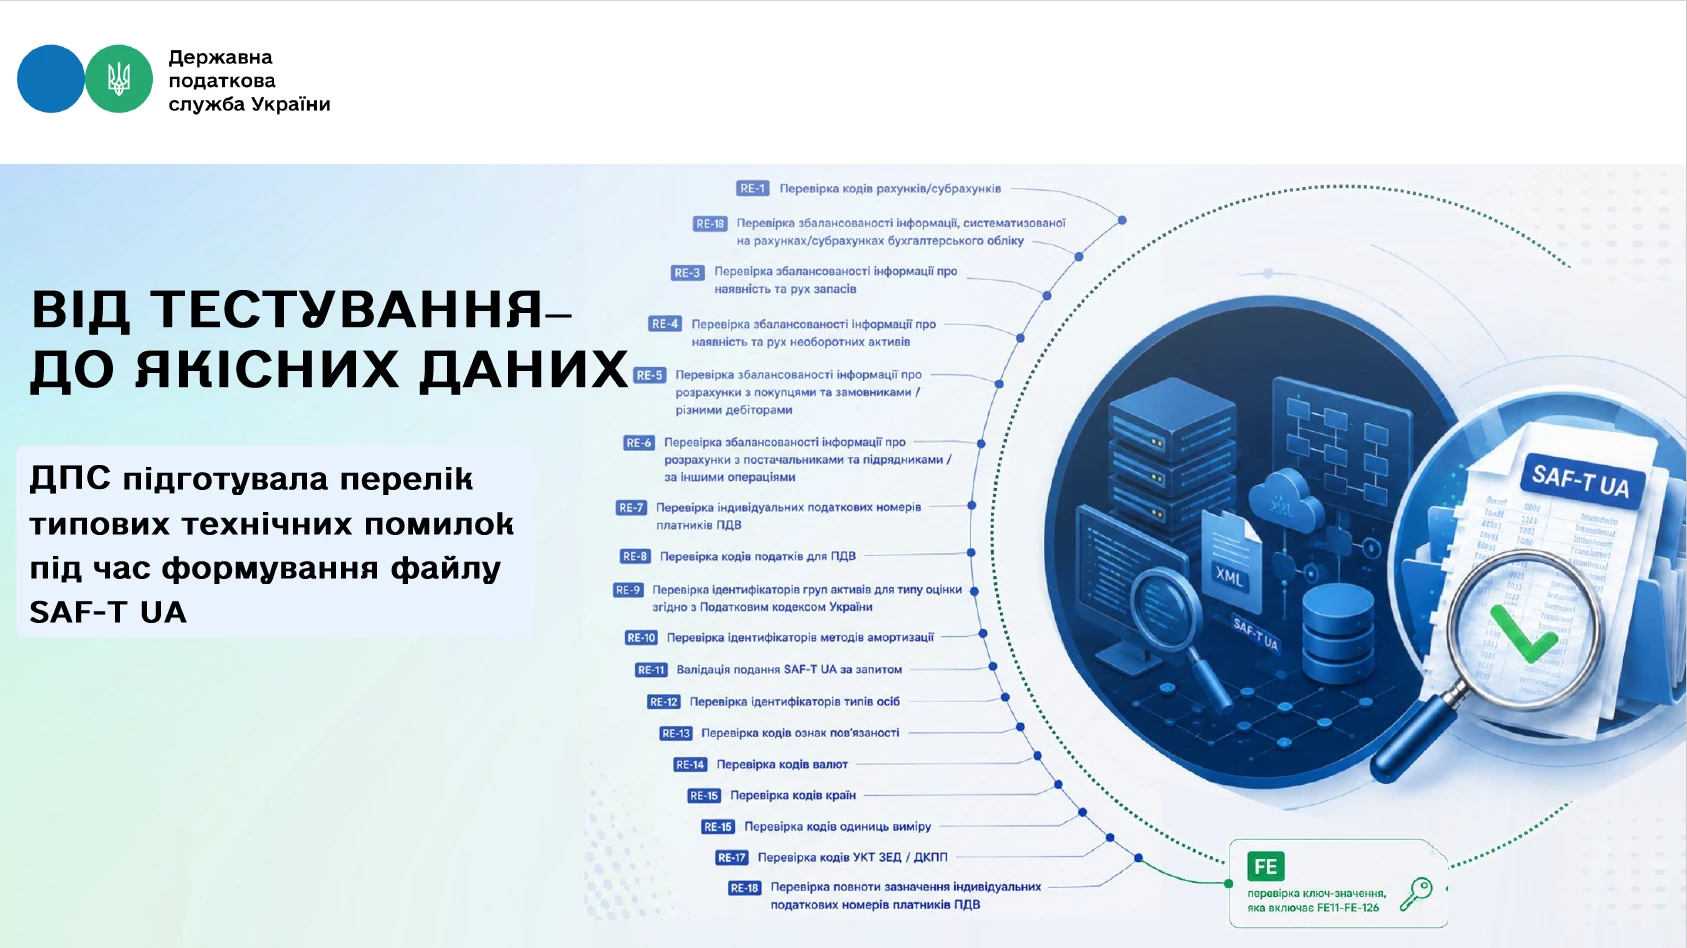
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення