


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Чи не буде порушенням умов перебування на єдиному податку, якщо ТОВ на ЄП наявну переплату по одному договору орендаря (який закрився у 2022 році) зарахує в оплату іншого договору (чинного на сьогодняшній день)? Чи краще повернути переплату по їх листу та вимагати оплати боргу?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
На нашу думку, у такій ситуації існує певний ризик для платника єдиного податку.
Якщо заборгованість за новим договором оренди буде погашена не фактичним надходженням коштів, а шляхом зарахування переплати за іншим договором, податкова може розцінити це як негрошову форму розрахунків. Це може створити підстави для претензій щодо дотримання умов перебування на єдиному податку.
Платники єдиного податку повинні здійснювати розрахунки за відвантажені товари, виконані роботи або надані послуги виключно у грошовій формі. Така вимога передбачена пунктом 291.6 Податкового кодексу України (далі – ПКУ). Тобто оплата має відбуватися шляхом надходження коштів у готівковій або безготівковій формі, а використання інших способів погашення заборгованості може бути розцінене як порушення.
У ситуації, коли орендар має переплату за одним договором, а також заборгованість за іншим, сторони можуть розглядати варіант взаємозаліку. Фактично у цьому випадку відбувається зарахування зустрічних однорідних вимог. З одного боку, орендар має право вимагати повернення надміру сплачених коштів за договором, який уже припинив дію.
З іншого боку, орендодавець має право вимагати сплати заборгованості за чинним договором оренди. Якщо сторони оформлюють зарахування таких вимог, фактично борг погашається без реального руху коштів. Саме така обставина і може викликати питання з боку контролюючих органів щодо дотримання правил розрахунків платниками єдиного податку.
Податкова служба може розцінити таку операцію як проведення негрошових розрахунків за новим договором. Своєю чергою це може трактуватися як порушення вимог пункту 291.6 ПКУ. Для платника єдиного податку це створює ризик застосування наслідків, передбачених податковим законодавством.
Зокрема, підпункт 4 пункту 298.2.3 ПКУ передбачає можливість втрати статусу платника єдиного податку у разі застосування заборонених способів розрахунків. У такому випадку підприємство може бути зобов’язане перейти на загальну систему оподаткування. Це може спричинити додаткове податкове навантаження та необхідність перебудови обліку.
З огляду на наявні ризики більш безпечним варіантом може бути повернення переплати орендарю на підставі його письмового звернення. Після повернення коштів орендар окремо здійснює оплату заборгованості за чинним договором оренди у грошовій формі. Такий порядок розрахунків дозволяє уникнути претензій щодо використання негрошових форм оплати.
Джерело: 7еminar
Читайте більше:
Оплата від третьої особи: чи може ФОП 2 групи приймати гроші від дружини орендаря без втрати ЄП
Нерухомість передається в оренду: чи є обмеження по площі для юросіб-єдинників
Що слід вказати в заяві про застосування «спрощенки» якщо ФОП здає в оренду власне майно
Відшкодовані орендарем комунальні платежі включаються до доходу юрособи – платника ЄП
Яку групу ЄП слід обрати ФОП при наданні послуг з оренди власного або орендованого нерухомого майна
Небезпека для єдинників: оренда за ціною нижче ринкової може збільшити дохід
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
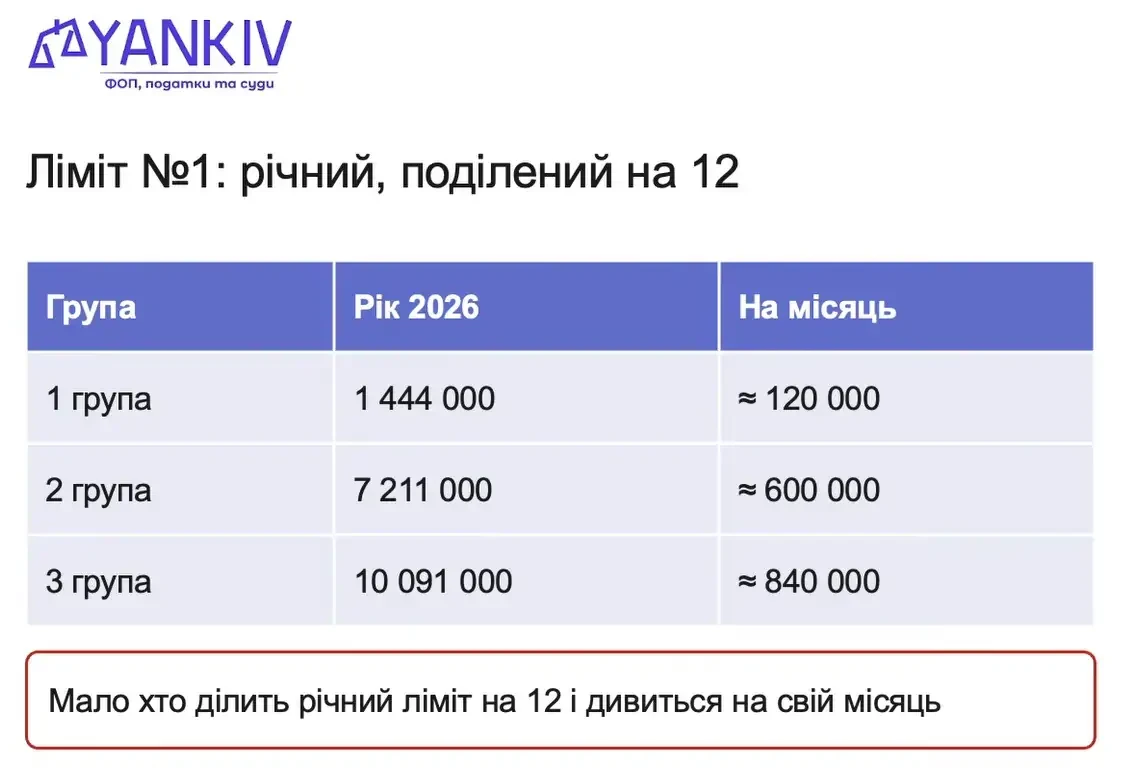
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?
Працівника компанії відправили у відрядження за кордон, виплатили добові. Але на кордоні йому відмовили у виїзді. Як вірно повернути добові і як правильно все провести по документах?
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Майно платника податків може бути звільнене з-під податкової застави лише за наявності визначених Податковим кодексом підстав. Зокрема, це відбувається після повного погашення податкового боргу, визнання його безнадійним, скасування нарахованого грошового зобов’язання або отримання згоди контролюючого органу на відчуження заставного майна. Окремі правила діють і для майна, яке продається в межах процедур стягнення або приватизації
Податковий розрахунок доходів фізичних осіб та єдиного внеску є обов’язковою складовою звітності для податкових агентів. Подання страхувальником Розрахунку юрособою або Розрахунку ФОП / НПД за період, у якому проводилась процедура припинення, здійснюється до завершення таких процедур (державної реєстрації припинення юрособи та / або державної реєстрації припинення підприємницької діяльності ФОП)
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Під час сплати єдиного внеску важливо правильно заповнювати реквізити платіжної інструкції, зокрема поля «Отримувач» та «Код отримувача». Для платежів з ЄСВ у полі «Отримувач» зазначається найменування відповідного контролюючого органу, а в полі «Код отримувача» – його код за ЄДРПОУ
Постанова КМУ від 15.09.2026 №1124 щодо адміністрування боргів роботодавців за невиконання нормативу працевлаштування осіб з інвалідністю вже чинна! Нові правила стосуватимуться заборгованості, яка була нарахована, але не сплачена до 1 січня 2026 року. Порядок передбачає єдиний облік таких боргів, надсилання роботодавцям повідомлень-рішень та нарахування пені у розмірі 120% річних облікової ставки НБУ за кожен день прострочення
ФОП-єдинники, які торгують непродовольчими товарами на ярмарках, за певних умов можуть проводити розрахунки без РРО/ПРРО – із використанням РК та КОРО. Така можливість діє до досягнення встановленого граничного обсягу розрахункових операцій у 500 тис. грн на одного суб’єкта господарювання. Після перевищення ліміту підприємець має протягом місяця зареєструвати РРО або ПРРО та перейти на розрахунки з його застосуванням
В Україні пропонують суттєво змінити правила банкрутства мікро- та малого підприємництва: процедури можуть стати швидшими, простішими та більш прогнозованими для бізнесу. Законопроєкт пропонує спрощене провадження до 180 днів і має зменшити бюрократію та ризики зловживань. 16 вересня ВРУ схвалила законопроєкт у І читанні
Мобілізація ФОП не означає автоматичної зупинки його бізнесу: навіть якщо кав’ярні самообслуговування продовжують працювати у вендинговому режимі, для підприємця діють спеціальні правила оподаткування на період військової служби. ДПС роз’яснила, що мобілізований ФОП третьої групи звільняється від єдиного податку, військового збору та ЄСВ за себе на весь період служби, навіть якщо на його рахунок надходить виручка від апаратів. При цьому отримані під час мобілізації доходи можна відобразити у декларації без нарахування відповідних податкових зобов’язань
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України. 16 вересня 2026 року Рада підтримала альтернативний законопроєкти №16051-1 та №15460
Проєкт Держбюджету-2027 уже зареєстрований у Верховній Раді, а для покриття запланованих видатків державі, за оцінкою голови бюджетного комітету Роксолани Підласої, потрібно акумулювати понад 131 млрд грн додаткових надходжень. Частину цієї суми в бюджетних розрахунках пов’язують із можливими змінами до Податкового кодексу – підвищенням ПДВ з 20% до 21% та акцизів на пальне на 4%. Водночас ці податкові зміни наразі лише обговорюються, а конкретних нових ставок у законопроєкті про бюджет немає