Ринок праці, зарплати та інфляція у жовтні: НБУ представив щомісячний огляд
НБУ представило макроекономічний та монетарний огляд за жовтень 2025 року. Українська економіка продовжує відновлення, хоча темпи зростання залишаються нерівномірними. Інфляція поступово сповільнюється, а ділові очікування бізнесу демонструють помірне покращення. На ринку праці спостерігається активізація: пропозиція зростає швидше за попит, проте дефіцит кваліфікованих кадрів усе ще відчутний. Водночас темпи підвищення зарплат сповільнюються, а інфляційні очікування залишаються стабільними, що створює передумови для подальшої макрофінансової рівноваги
Національний банк України у своєму жовтневому огляді повідомив про сповільнення інфляції та зміну динаміки на ринку праці. У вересні 2025 року пропозиція робочої сили зростала швидше за попит, проте дефіцит кадрів залишається суттєвою проблемою для бізнесу.
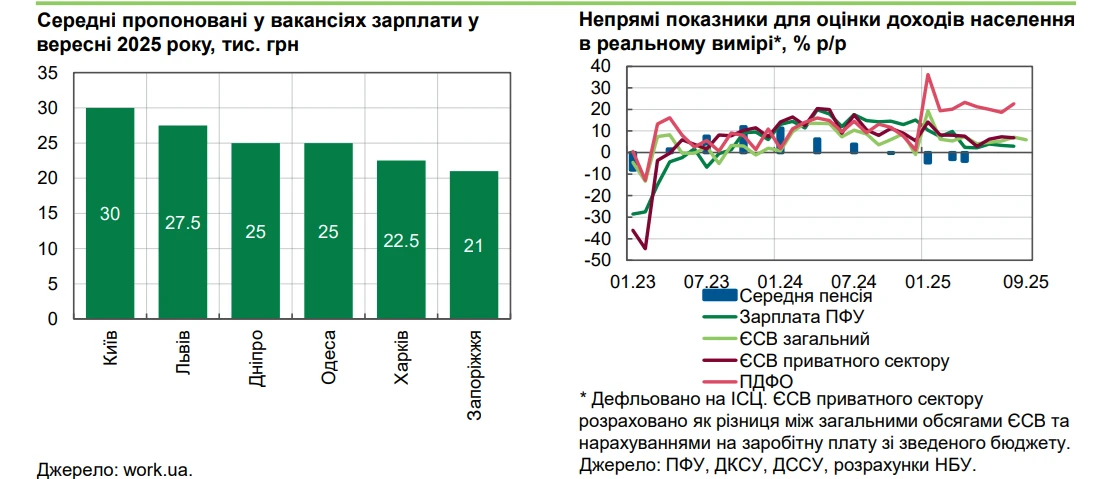
Темпи зростання номінальних зарплат у приватному секторі продовжують сповільнюватися. Зокрема, у річному вимірі зростання медіанної номінальної зарплати знизилося з 19% у серпні до 16% у вересні. Середня зарплата в серпні становила 25.9 тис. грн, що було зумовлено сезонним зниженням виплат у сферах освіти та охорони здоров'я.
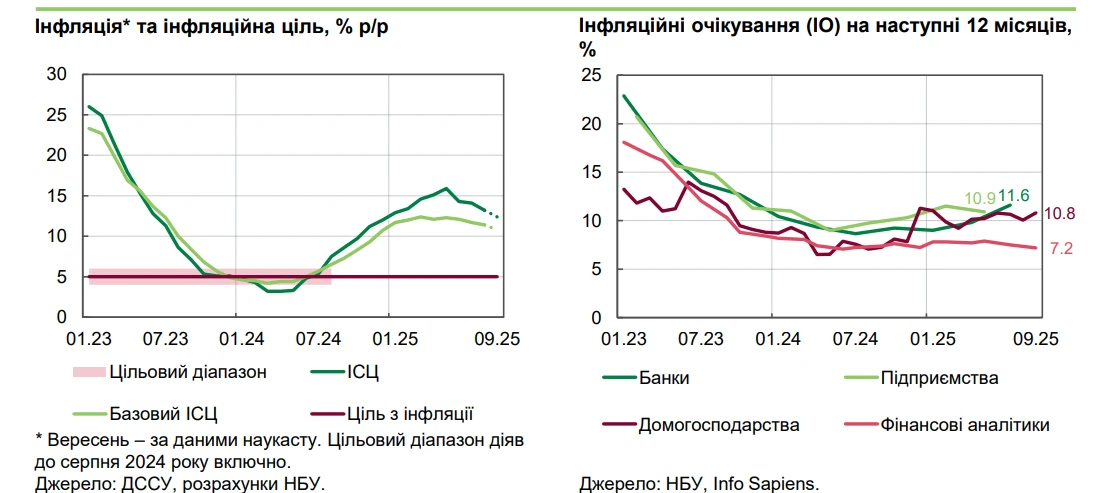
За оцінками НБУ, у вересні четвертий місяць поспіль спостерігалося сповільнення загальної та базової інфляції, на що вплинуло розширення пропозиції сільськогосподарської продукції нового врожаю. Попри це, фундаментальний тиск на ціни залишається значним через високі виробничі витрати, а облікова ставка НБУ була збережена на рівні 15.5%.
Головні тези
Економічне зростання країн – ОТП України залишається нерівномірним, інфляція – на підвищеному рівні.
За оцінками НБУ, у вересні четвертий місяць поспіль сповільнювалася як загальна, так і базова інфляція.
Ділові очікування підприємств поліпшилися у вересні.
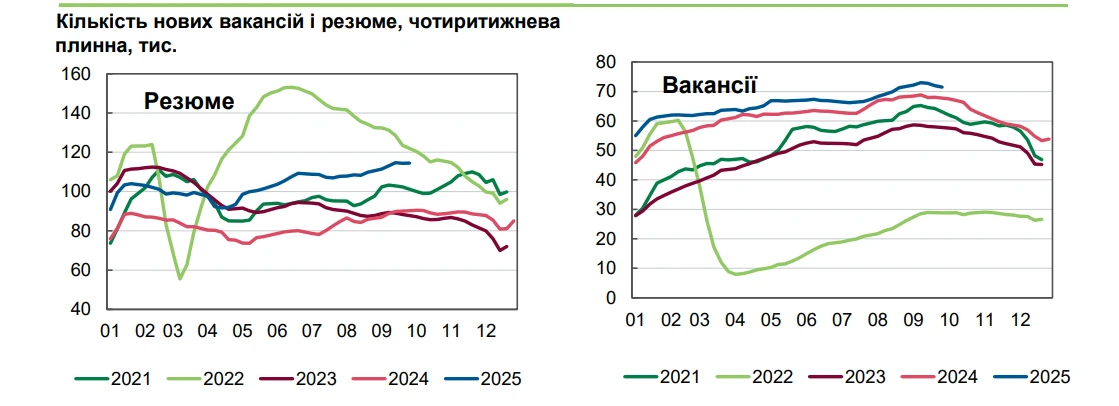
Пропозиція на ринку праці у вересні продовжувала зростати швидше, ніж попит, проте дефіцит робочої сили залишався значною проблемою для бізнесу. Темпи зростання номінальних зарплат у приватному секторі й надалі сповільнювалися.
У серпні дефіцит торгівлі товарами дещо звузився в умовах зниження попиту на продукцію машинобудування.
Дефіцит державного бюджету у вересні дещо звузився, утім залишився суттєвим.
У вересні НБУ зберіг облікову ставку на рівні 15.5%.
У вересні тривало збільшення активності на ринку праці, брак працівників зберігався
Пропозиція праці, виміряна як кількість нових резюме, у вересні надалі зростала швидше, ніж кількість вакансій (28% р/р проти 5% р/р). Водночас темпи зростання пропозиції дещо пришвидшилися порівняно з серпнем. За опитуванням ІЕД, пошук працівників у 2025 році залишається значною проблемою для бізнесу. Проте якщо минулого року спостерігалася тенденція до ускладнення пошуку, цього року ситуація стабілізувалася, хоча й залишається напруженою
Темпи зростання номінальних зарплат надалі сповільнювалися
За даними ДССУ, середня зарплата в серпні становила 25.9 тис. грн порівняно з 26.5 тис. грн у липні, її незначне зниження зумовлювалося сезонним чинником, зокрема зниженням виплат у серпні у сферах освіти й охороні здоров’я. За даними work.ua, медіанна очікувана (в резюме) зарплата у вересні 2025 року становила 25 тис. грн, пропонована (у вакансіях) зарплата була дещо вищою – 25.5 тис. грн. У річному вимірі зростання медіанної номінальної зарплати сповільнилося з 19% р/р у серпні до 16% у вересні.
Споживча інфляція надалі сповільнювалася, однак динаміка інфляційних очікувань була різноспрямованою
У серпні тривало сповільнення як загальної, так і базової інфляції (до 13.2% р/р та 11.4% р/р відповідно). За попередніми оцінками НБУ, ці тенденції зберігалися й у вересні. Вагомий вплив мало розширення пропозиції с/г продукції нового врожаю, завдяки чому знизилася інфляція як сирих, так і оброблених продуктів харчування. Фундаментальний тиск залишався значним через високі виробничі витрати. Інфляційні очікування загалом залишалися стійкими, хоча в розрізі різних груп респондентів їхня динаміка була різноспрямованою. Очікування домогосподарств у вересні незначно погіршилися, проте з початку року коливалися на рівні близько 10%. Очікування фінансових аналітиків поступово знижувалися (до 7.2%) та залишалися найнижчими серед усіх груп респондентів.
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.