🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Якщо працівник бере другу частину відпустки за 2023 рік, чи можна давати матеріальну допомогу на оздоровлення, якщо при першій частині відпустки (яку брав у 2023 році) уже давали матеріальну допомогу. У цьому році у відпустці не був і матеріальну допомогу не брав. Чи можна протягом року давати мат. допомогу на оздоровлення якщо не брати відпустку, чи тільки до основної відпустки?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Розглянемо Ваші запитання:
1. Працівник бере частину відпустки. На прохання працівника щорічну відпустку ділять на частини, одна з яких не менше 14 календарних днів (ч.1 ст. 12 Закону України від 15.11.1996 №504/96-ВР «Про відпустки»). У такому разі допомогу надають один раз до будь-якої частини відпустки (листи Мінпраці від 26.02.2008 №87/13/84-08 та від 19.07.2010 №671/13-84-10). До якої саме – вирішує працівник шляхом зазначення про це в заяві про надання відпустки.
Тобто, якщо під час першої частини відпустки за певний робочий рік вже була надана матдопомога на оздоровлення, за другу частину відпустки за той самий рік, допомогу давати не можна.
2. Привʼязка до відпустки. Як правило, підприємства у своїх колдоговорах передбачають, що допомогу на оздоровлення надають тільки під час виходу в щорічну основну відпустку. До речі, матдопомога у прив’язці саме до такої відпустки згадується й у Збірнику уніфікованих форм організаційно-розпорядчих документів, схваленого протоколом засідання Нормативно-методичної комісії Укрдержархіву від 22.11.2015 №7.
У такому разі отримати таку виплату під час виходу в інші відпустки (додаткову щорічну або соцвідпустку) не можна. Так само не можна надати матдопомогу, якщо взагалі не брати відпустку.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Шаблони та зразки:
Заява про надання щорічної основної відпустки
Читайте більше:
Поділ відпустки на частини: особливості та правила
Щорічна основна відпустка: оформлення та зразки документів
Матеріальна допомога працівникам: розрахунок та обмеження
Щорічна відпустка «авансом»: умови надання та можливі наслідки
Матеріальна допомога працівнику: що з ПДФО, ВЗ, ЄСВ та як заповнити зарплатну звітність
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
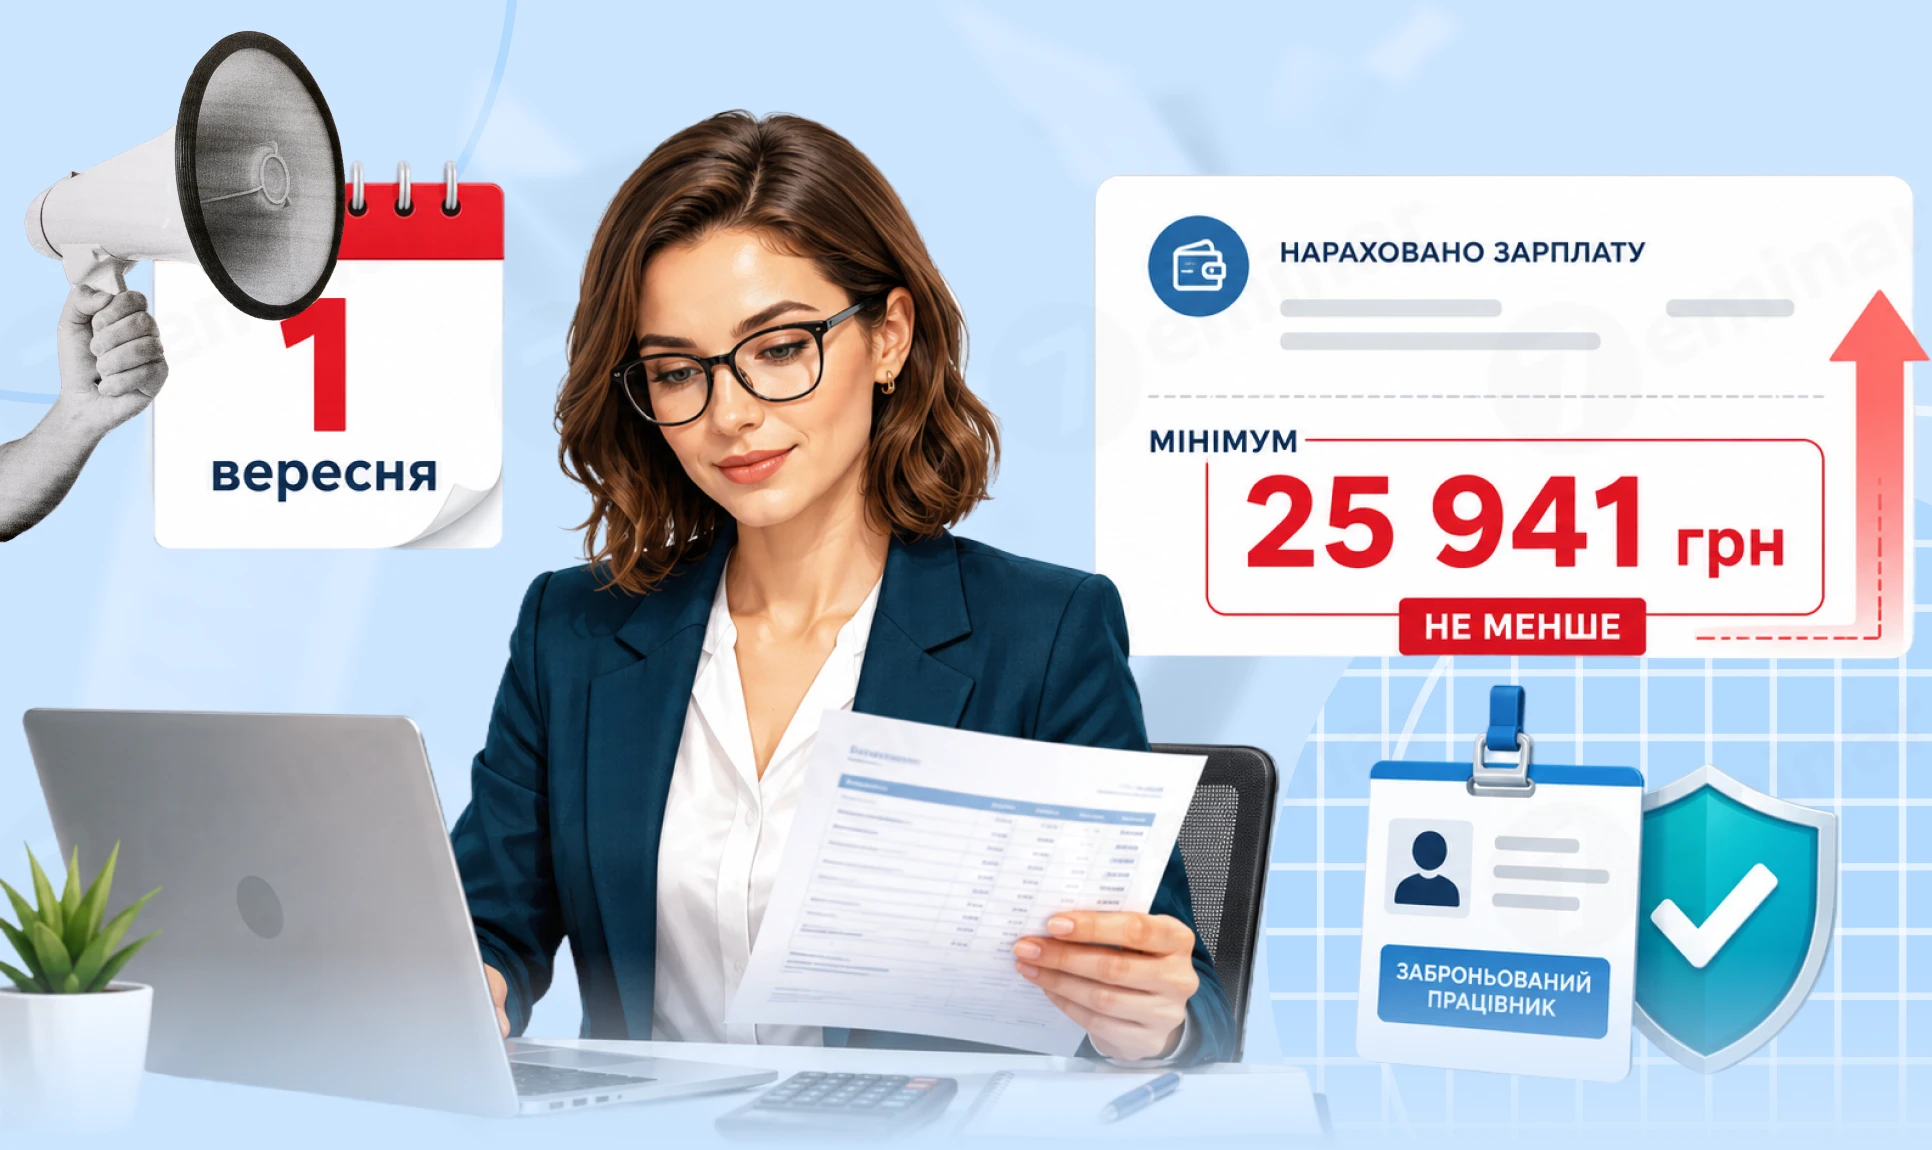
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
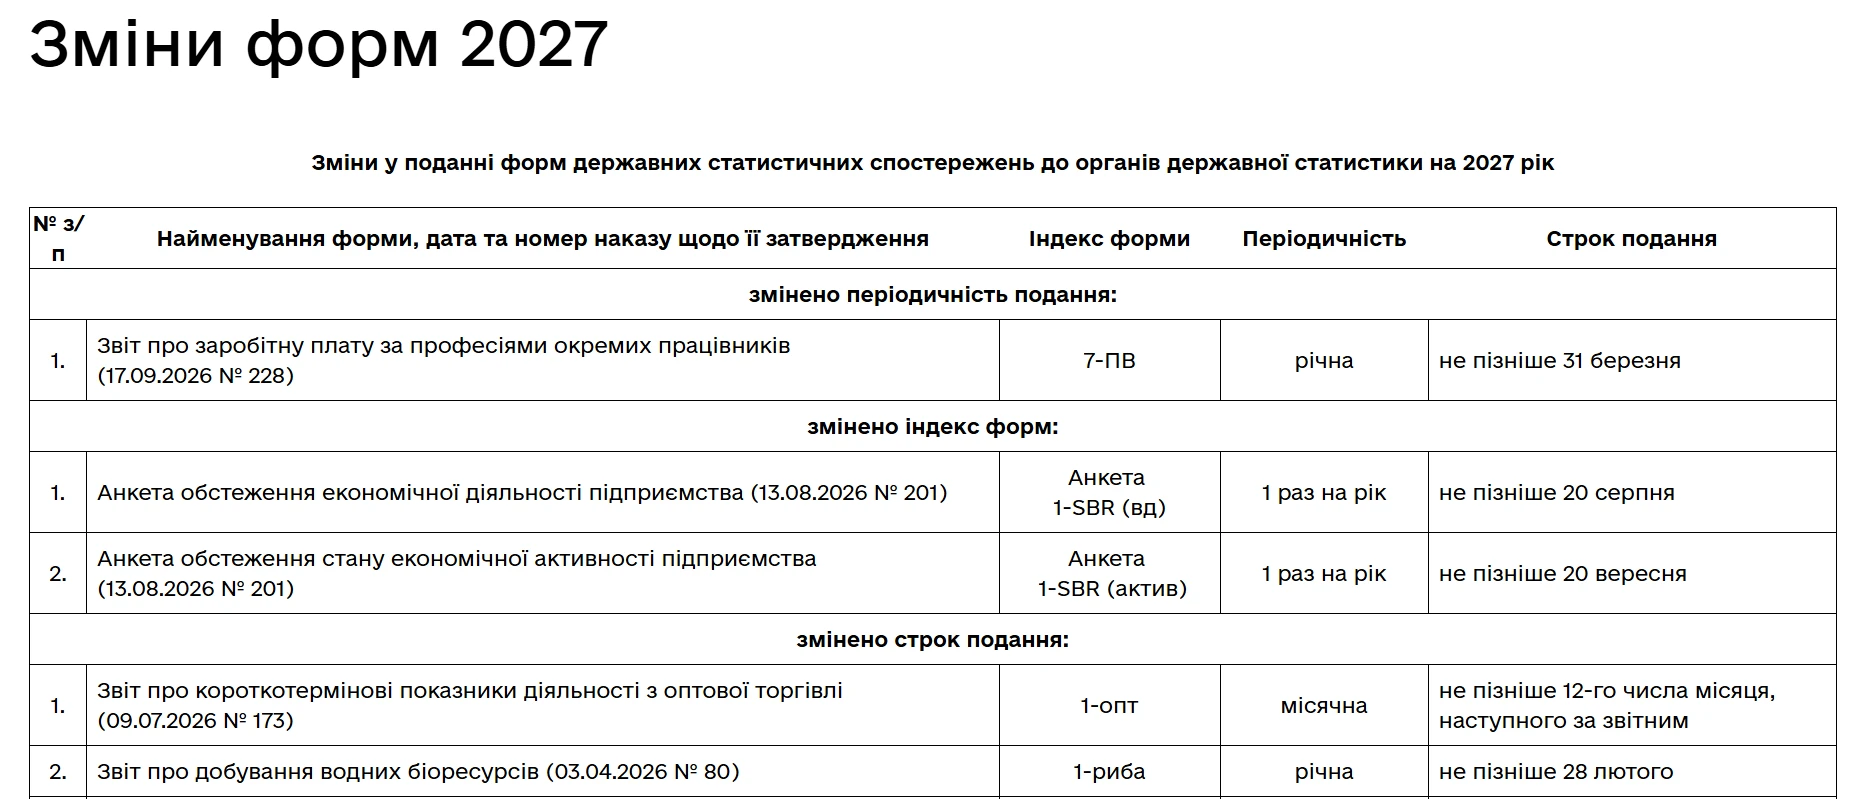
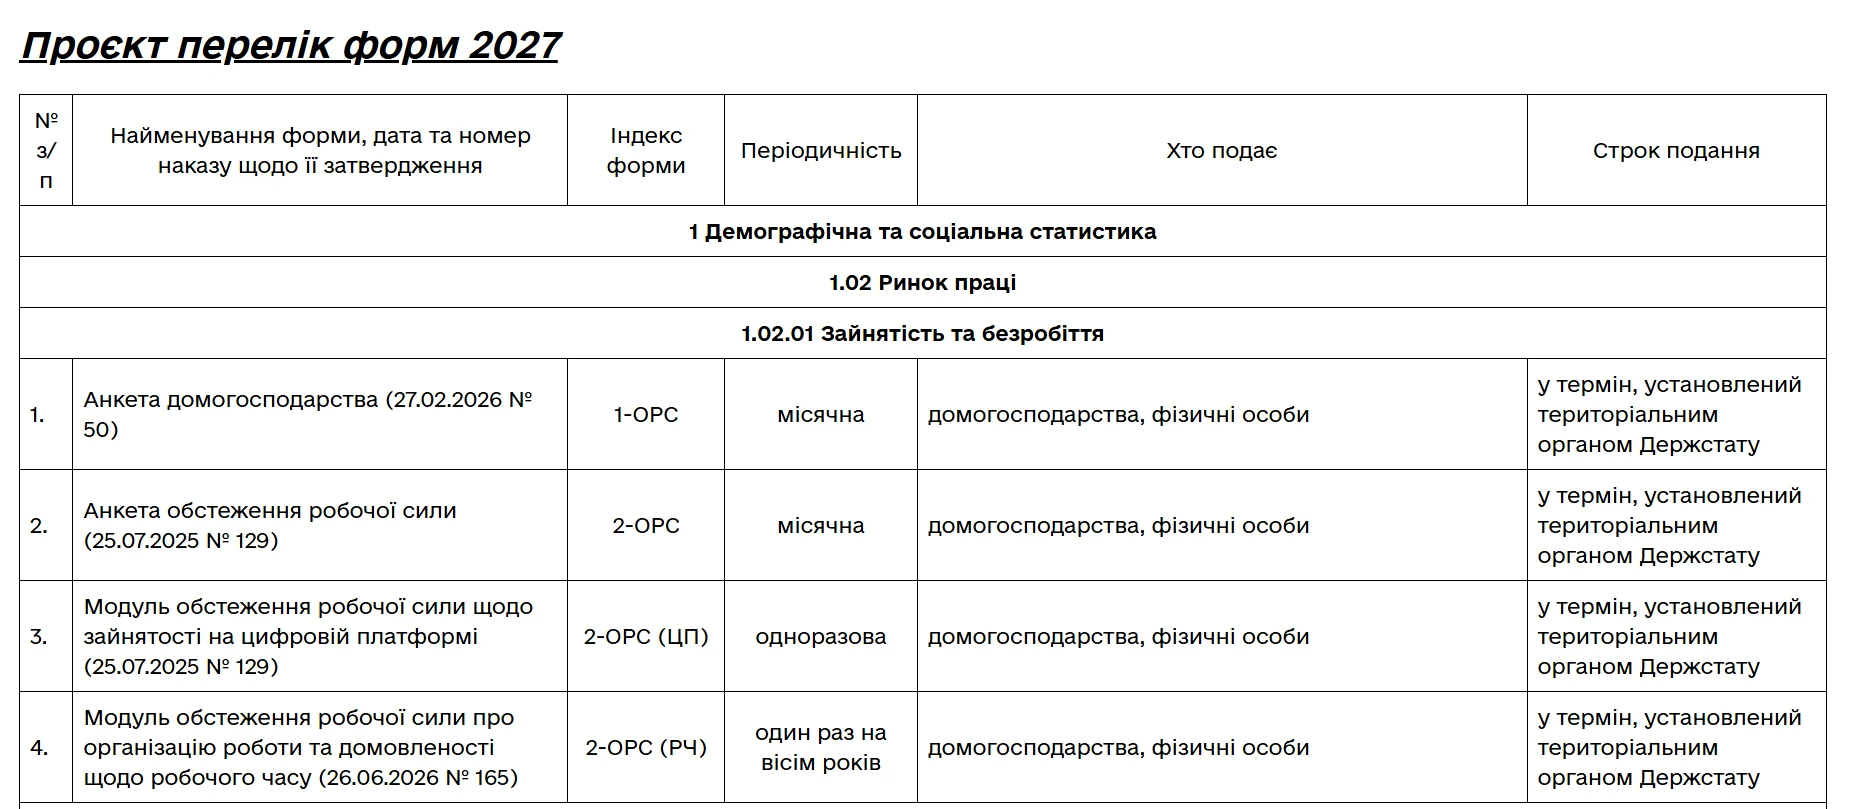
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання