
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Запаси
05.09.2025
Під час позапланової інвентаризації виявили дорогоцінні метали від раніше списаних ОЗ: алгоритм дій
На підприємстві виявили, що коли основні засоби (ОЗ) списали, то дорогоцінні метали, що в них містилися, не оприбуткували. Експерт пояснив: як правильно оформити «знахідку», на який рахунок оприбуткувати дорогоцінні метали та які бухгалтерські проведення застосувати
- Виявлення дорогоцінних металів від раніше списаних ОЗ: як та за якою вартістю оприбуткувати
- Подальша доля оприбуткованих дорогоцінних металів від раніше списаних ОЗ
- Приклад
- Висновки
Виявлення дорогоцінних металів від раніше списаних ОЗ: як та за якою вартістю оприбуткувати
Дані про виявлені під час позапланової інвентаризації дорогоцінні метали, отримані раніше при списанні ОЗ, відображають в інвентаризаційному описі та звіряльній відомості. За результатами інвентаризації комісія складає протокол інвентаризації, в якому детально описуються виявлені нестачі чи лишки, причини їх виникнення та рекомендації щодо подальших дій.
Отже, підставою для оприбуткування є акт приймання матеріальних цінностей. Обліковуються такі матеріали на рахунку 209 «Інші матеріали». Водночас на суму виявлених цінностей слід збільшити дохід підприємства (рахунок 746 «Інші доходи»).
За п. 2.13, п. 2.23 Методичних рекомендацій з обліку запасів, затверджених наказом Мінфіну від 10.01.2007 №2, первісна вартість запасів, що надійшли на склад від ліквідації ОЗ, визначається:
- за чистою вартістю реалізації, якщо такі запаси призначені для реалізації,
або
- в оцінці їх можливого використання (якщо призначені для власного споживання), яка може бути визначена виходячи з вартості подібних запасів при наявності їх на балансі підприємства, з урахуванням ступеня їх придатності до експлуатації.
Визначити таку вартість можна:
- Самостійно за ринковою ціною дорогоцінних металів на дату виявлення. НБУ публікує щоденні довідкові ціни на золото, срібло, платину, паладій. Ціни НБУ є офіційним орієнтиром, їх можна прикладати до протоколу інвентаризації або акта приймання.
- За ціною закупівлі спеціалізованими підприємствами. Ліцензовані компанії, які скуповують дорогоцінні метали, публікують власні прайс-листи. Окрім того, підставою можуть слугувати договір або лист від підприємства, яке готове купити метали за конкретною ціною.
- За оціночною вартістю комісії підприємства. Якщо є внутрішній спеціаліст або залучається зовнішній оцінювач, то вартість дорогоцінних металів зазначається в акті інвентаризаційної комісії. Додатковим документом може слугувати Акт оцінки, наданий фахівцем.
Подальша доля оприбуткованих дорогоцінних металів від раніше списаних ОЗ
Якщо діяльність підприємства не пов’язана з видобутком, переробкою такої сировини, виготовленням ювелірних виробів тощо і не ліцензована належним чином, то брухт дорогоцінних металів слід передати спеціалізованим підприємствам на умовах реалізації.
Під час укладання договору з таким підприємством слід перевірити наявність у нього відповідної ліцензії.
Документом-підставою для відображення в обліку операції може бути акт приймання-передачі цінностей, накладна. При цьому в документі слід відобразити усі характеристики сировини, що передається: назву, кількість, масу, ціну, загальну вартість.
Коли підприємство реалізує брухт дорогоцінних металів, воно списує їх з балансу через рахунок витрат 943 «Собівартість реалізованих виробничих запасів». Таким чином, вартість металів визнається витратами компанії. Далі відображається дохід від продажу дорогоцінних металів на рахунку 712 «Дохід від реалізації інших оборотних активів». Він виникає одночасно з визнанням дебіторської заборгованості покупця.
Водночас виникає запитання:
Чи підлягають оподаткуванню ПДВ операції з дорогоцінними металами, оскільки пункт 23 підрозділу 2 розділу ХХ Податкового кодексу України (далі – ПКУ) звільняє від ПДВ операції з постачання брухту та відходів чорних і кольорових металів?
Проте це звільнення не поширюється на брухт та відходи дорогоцінних металів.
Отже, якщо підприємство реалізує дорогоцінні метали (у тому числі вилучені при списанні/розбиранні основних засобів), то така операція є об’єктом оподаткування ПДВ за ставкою 20% (ст. 185.1 ПКУ).
Таким чином, при реалізації брухту дорогоцінних металів підприємство - платник ПДВ одночасно відображає операцію з нарахування зобов’язань перед бюджетом зі сплати податку.
Приклад
Підприємство під час позапланової інвентаризації виявило неоприбутковані дорогоцінні метали від раніше списаних основних засобів. Залучене спеціалізоване підприємство оцінило дорогоцінні метали у 10 000 грн, крім того ПДВ 20% – 2000 грн. Підприємство-продавець є платником ПДВ.
Зміст операції | Дт | Кт | Сума |
1. Оприбутковано дорогоцінні метали на підставі Протоколу інвентаризації, а також акту оцінки або прайсу спеціалізованого підприємства (без ПДВ) | 209 | 746 | 10 000 грн |
2. Відображено дохід від реалізації (відображення зобов’язань контрагента) | 361 | 712 | 10 000 грн |
3. Нараховано ПДВ 20% | 361 | 641/ПДВ | 2000 грн |
4. Отримано кошти від спеціалізованого підприємства | 311 | 361 | 12 000 грн |
5. Сплачено ПДВ до бюджету | 641/ПДВ | 311 | 2000 грн |
2. Відображено на витрати вартість реалізованих цінностей | 943 | 209 | 10 000 грн |
Висновки
- У разі виявлення в результаті позапланової інвентаризації неоприбуткованих дорогоцінних металів, отриманих раніше під час списання основних засобів, їх потрібно обов’язково відобразити в усіх документах інвентаризації.
- У протоколі інвентаризації також слід описати причину виникнення лишків та зазначити рекомендації щодо усунення виявлених невідповідностей. Саме керуючись протоколом бухгалтерська служба складає первинний документ для оприбуткування виявлених лишків та вносить зміни до бухгалтерських реєстрів – акт приймання матеріальних цінностей.
- Подальші дії підприємства залежать від рішення керівництва: використати ці метали у виробництві, передати на переробку чи реалізувати через спеціалізоване підприємство.
- Якщо не оформити протокол та первинні документи належним чином, контролюючі органи можуть трактувати ситуацію як приховування доходу чи порушення правил обліку дорогоцінних металів.
Шаблони та зразки документів:
Протокол інвентаризаційної комісії (у довільній формі)
Інвентаризаційний опис необоротних активів (наказ № 572)
Акт передачі-приймання матеріальних цінностей на відповідальне зберігання
Звіряльна відомість результатів інвентаризації необоротних активів (наказ № 572)
Читайте більше:
Інвентаризація: як організувати та провести
Макулатура та металобрухт: особливості обліку, ПДВ та звітності
Списання автомобіля на металобрухт: що робити з шинами, паливом та акумуляторами
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Пільги
27.10.2026
Допомога на енергонезалежність для ФОП: з 27 жовтня діють нові правила
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Акцизний податок
27.10.2026
Мінфін підготував зміни до постанов КМУ через перенесення запуску е-Акцизу на 1 липня 2027 року
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
Бронювання, критичність
27.10.2026
Новий механізм бронювання ухвалено: постанова КМУ від 23.10.2026 № 1328 вже чинна
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям
Податок на прибуток
27.10.2026
Податок на прибуток банків у 50% продовжать на 2027 рік: законопроєкт прийнято у І читанні
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Пенсія, соцпільги
27.10.2026
60 років у листопаді 2026 року: чи можна подати заяву на пенсію вже у жовтні
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
ЄСВ
27.10.2026
Подарунок працівнику до Дня бухгалтера: чи потрібно нараховувати ЄСВ
Базою нарахування ЄСВ є сума нарахованої заробітної плати, яка включає основну, додаткову зарплату та інші виплати. Подарунки працівникам (грошові або натуральні) є базою для нарахування ЄСВ, якщо працівники перебувають у трудових відносинах із роботодавцем
Особи з інвалідністю
27.10.2026
ФОП мав працівників не весь 2026 рік: скільки звітів про внесок подавати та як їх нумерувати
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
ПДФО
27.10.2026
Дохід від надання послуг у 2026 році: як оподатковується та коли подавати декларацію
Отримували оплату за послуги від іншої фізичної особи? Такий дохід потрібно задекларувати та самостійно сплатити податки, якщо кошти виплатила особа, яка не є податковим агентом. Для доходів, отриманих у 2026 році, застосовуються ставки 18% ПДФО та 5% військового збору. Декларацію про майновий стан і доходи потрібно подати до 1 травня 2027 року, а визначені податкові зобов’язання сплатити до 1 серпня 2027 року
Робочий час, графіки роботи
27.10.2026
Норма тривалості робочого часу на 2027 рік
Законодавці продовжили воєнний стан і він тепер триватиме до 29.01.2027. А отже слід врахувати зміни у розрахунках на 2027 рік. Тримайте виробничий календар на 2027 рік із нормою тривалості робочого часу – 4 таблиці із нормами робочого часу на 2027 рік для п'ятиденки та шестиденки
Військовий облік
27.10.2026
Посилення відповідальності за ухилення від мобілізації: законопроєкт планують розглянути у ВРУ
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Кадрова робота
27.10.2026
Чи може бухгалтер виконувати обов’язки юриста: що прописати у посадовій інструкції
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
Заробітна плата
27.10.2026
Неповний робочий час: як правильно розрахувати зарплату працівнику
Якщо працівник працює на умовах неповного робочого часу, його зарплату нараховують пропорційно фактично відпрацьованому часу або залежно від виробітку. Як правильно розрахувати оплату, якщо скорочено тривалість робочого дня чи кількість робочих днів на тиждень, та які правила передбачає ст. 56 КЗпП – розглянемо далі
Відпустка, відпускні
27.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
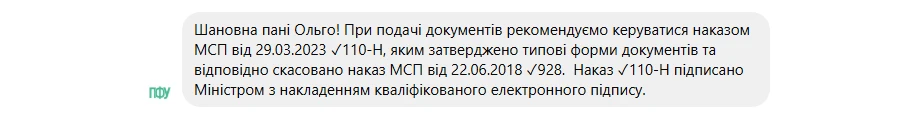
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
Відпустка, відпускні
27.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
ЄСВ
27.10.2026
ЄСВ у 2026 році: платники, ставки, порядок сплати та розрахунку
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату