Експерт
Марина СтьопінаНезалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем, керівник сервісу «Особистий консультант»


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Зміна податкової адреси ФОП – це процес, який потребує уваги до деталей. Але його можна легко пройти, якщо знати, що і куди подавати. У статті ми розглянемо покроковий алгоритм дій: в які реєстри потрібно внести зміни, які дані необхідно оновити та в які строки це потрібно зробити. Цей матеріал стане у пригоді всім підприємцям, які планують або вже змінили місце своєї реєстрації
Зміна адреси відбувається одночасно як у суб'єкта підприємницької діяльності ФОП, так і у звичайної фізичної особи - платника податків. Це обумовлено тим, що їх облікові дані у держреєстрах є взаємопов’язаними, тому адреса змінюється одночасно як у ФОП, так і у фізичної особи.
При зміні адреси ФОП дуже важливо покроково оновити облікові дані в усіх реєстрах.
Перший крок. Змінюємо адресу як фізична особа. Якщо у ФОП паспорт-книжечка, то при зверненні в ЦНАП йому поставлять штамп із новою пропискою. Якщо у вас ID‑паспорт, то формується Витяг з реєстру територіальної громади з новою адресою. Це документ у паперовій або електронній формі, що підтверджує відомості про місце проживання фізичної особи. Витяг можна отримати через портал Дія або особисто звернувшись до ЦНАП. Якщо фізична особа є тимчасово переміщеною особою, то нова адреса фіксується у Довідці ВПО.
Другий крок. Змінюємо адресу як ФОП. Це можна зробити в Дії або звернувшись до держреєстратора, заповнивши форму 1. Після внесення змін ФОП отримає Виписку з ЄДР з новою податковою адресою. Якщо ФОП змінював адресу в Дії, то сповіщення про результат надійде на пошту та в кабінет громадянина в розділ Зверніть увагу. Нову Виписку можна отримати в кабінеті громадянина в розділі Отримані документи.
Відомості про нову податкову адресу автоматично передаються до податкової служби, тому ФОП не потрібно самостійно подавати інформацію до ДПІ про зміну адреси. Це передбачено ст. 66 Податкового кодексу України та п. 9.1 Порядку обліку платників податків і зборів, затвердженого Наказом Мінфіну від 09.12.2011 №1588 (далі – Порядок №1588), які визначають порядок внесення змін до облікових даних платників податків.
Якщо при зміні місця реєстрації відбувається зміна адміністративно-територіального району, то ФОП береться на облік до нової податкової інспекції. Це стає його основним місцем обліку. Попередня податкова інспекція залишається як неосновне місце обліку. Такий статус зберігається до закінчення поточного бюджетного року.
Як сплачувати податки за себе та за найманих працівників при зміні адреси ФОП, ми детально розповідали на окремому мінікурсі за посиланням
Третій крок. Подаємо форму №5ДР. Це потрібно, щоб внести зміни до Державного реєстру фізичних осіб – платників податків (далі – ДРФО). Дуже часто підприємці при зміні адреси ігнорують цей крок і не вносять зміни до ДРФО, і як наслідок – в розділі «Облікові дані платника» в Електронному кабінеті платника у них залишається стара ДПІ.
Для того, щоб підтягнулась нова ДПІ, потрібно подати форму №5ДР, яка є обов’язковою при зміні адреси проживання фізичної особи. Відповідно до п. 70.7 ПКУ та п. 1 розд. IХ Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженого наказом Мінфіну від 29.09.2017 №822, фізичні особи - платники податків, зобов’язані подавати до контролюючих органів відомості про зміну даних, які вносяться до облікової картки фізичної особи - платника податків протягом місяця з дня виникнення таких змін шляхом подання заяви за формою №5ДР.
Ця форма є в електронному кабінеті платника податку, в розділі «ЕК для громадян».

Для підтвердження інформації про зареєстроване місце проживання до форми №5ДР прикріплюється скан-копія одного із документів:
Внесення змін до облікових даних платника податків та виготовлення реєстраційного номера облікової картки платника податків здійснюється протягом трьох робочих днів з наступного дня після дня подання фізичною особою Заяви за ф. №5ДР.
Роз'яснення цього питання в ЗІР, категорія 116.09.
Заява №5ДР може подаватись як в стару, так і в нову податкову – за вибором заявника, про що вказано в самій формі
Четвертий крок. Якщо ФОП є платником єдиного податку, то після того, як пройдуть зміни, в ДПС за старою адресою подається Заява про застосування спрощеної системи оподаткування (ідентифікатор форми F0102003), якою вносяться зміни щодо податкової адреси та місця провадження підприємницької діяльності (якщо ФОП за новою адресою проводить підприємницьку діяльність). Заява заповнюється повністю, навіть по тих позиціям, в які зміни не вносяться.
В Реєстр платників податків підтягується інформація з останньої поданої Заяви, тому при внесенні змін в Реєстр платників єдиного податку в Заяві з позначкою «Внесення змін» завжди заповнюються обов'язкові поля 01-04, 6, 7, 8, 9 з місцями провадження господарської діяльності, КВЕД, кількістю працівників та відсутності податкового боргу.
Через кілька днів після подання Заяви відправляєте до старої податкової Запит на отримання Витягу з Реєстру платників єдиного податку (ідентифікатор форми F1302101) та отримуєте новий Витяг.
ФОП 1-2 групи у разі зміни податкової адреси, місця провадження господарської діяльності зобов’язані подати Заяву не пізніше 20 числа місяця, що настає після місяця внесення змін (п.298.5 ПКУ), а ФОП 3 групи – не пізніше останнього дня кварталу, в якому відбулися такі зміни (п.298.6 ПКУ)
Також після зміни податкової адреси слід обов’язково перевірити дані, зазначені у сертифікаті відкритого ключа.
Сертифікати, видані з 2022 року, зазвичай не містять повної адреси, а лише назву держави та населеного пункту (відповідно до п. 5 ч. 2 ст. 23 Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію»). Тому при зміні району чи вулиці оновлення ключа не потрібне, але при зміні населеного пункту – обов’язкове. Але так може бути не у всіх АЦСК, і навіть при створенні КЕП у 2025 році в сертифікаті може міститись повна адреса ФОП, з вулицею та домом. В такому разі АЦСК радять змінити КЕП (ЗІР, категорія 301.01).
Варто відзначити, що попри нормативні вимоги, на практиці ФОП після зміни податкової адреси доволі часто продовжують користуватись чинним ЕЦП до завершення строку його дії. При цьому АЦСК зазвичай не блокує такі сертифікати, а податкова продовжує приймати звітність. Незважаючи на те, що фактично робота з ЕЦП продовжується, залишається формальна невідповідність, яка може бути підставою для відмови у прийнятті документів. Тому при зміні адреси краще звернутися до АЦСК та отримати новий сертифікат ЕЦП з актуальними даними.
Зауважимо, що ФОП не може скористатись можливістю повторного продовження діючих ключів, це передбачено тільки для тих користувачів, у яких не змінювались реєстраційні дані. Тому при зміні адреси послуга дистанційного формування нових сертифікатів недоступна
Після генерації нового КЕП в ДПС нічого подавати не потрібно, достатньо направити до податкової перший електронний документ, підписаний новим ключем, це і буде підтвердженням нового сертифіката та приєднанням до договору про визнання електронних документів.
На наступному етапі потрібно подати форму 20-ОПП за старою та новою адресою. Об’єкт за старою адресою закривається, а за новою адресою відкривається новий об’єкт оподаткування. Якщо об’єкти за попередньою адресою залишаються, то змін не вносимо.
Далі вносимо зміни в реєстраційні документи по РРО/ПРРО. Перереєстрація потрібна лише у разі зміни адреси господарської одиниці. Якщо адреса залишилася незмінною, то перереєстрація не потрібна.
Тому якщо у разі зміни податкової адреси відбувається зміна адреси господарської одиниці, тоді до ДПС подається реєстраційна заява за ф. №1-РРО з позначкою «Перереєстрація», підстава – зміна господарській одиниці, та реєстраційне посвідчення. Якщо на РРО була зареєстрована КОРО, то потрібно звернутись до податкової, де була зареєстрована КОРО для внесення змін на титульній сторінці. При цьому, подавати Заяву за формою 1-КОРО не потрібно (ЗІР, категорія 109.09).
Якщо ФОП використовує ПРРО, то для перереєстрації подається Заява про реєстрацію програмних реєстраторів розрахункових операцій за формою №1-ПРРО з позначкою «Перереєстрація»(ЗІР, категорія 109.20).
Також ФОП потрібно врахувати наступний ключовий момент: якщо ФОП є платником ПДВ, то перереєстрація не потрібна. Тому подавати до податкового органу заяву за формою 1-ПДВ із позначкою «Перереєстрація» не потрібно (ЗІР, категорія 101.02).
Повідомте обслуговуючий банк про зміну місцезнаходження, подавши заяву та необхідні документи згідно з регламентом банку.
Якщо ФОП має ліцензії чи дозволи, то необхідно подати відповідні заяви для внесення змін до них. ФОП, які мають ліцензії, зобов'язані протягом 30 календарних днів з дня зміни адреси подати до органу ліцензування заяву про внесення змін до відомостей, що містяться в Єдиному реєстрі. Заява про внесення змін подається до органу ліцензування за новим місцезнаходженням такого ліцензіата. Водночас, ФОП на загальній системі оподаткування, які мають ліцензії на право оптової торгівлі пальним, заяву подають до органу ліцензування за місцем провадження діяльності.
У разі зміни місця проживання фізичної особи – підприємця необхідно протягом 10 календарних днів з дати виникнення таких змін оновити інформацію в Реєстрі застрахованих осіб. ФОП може це зробити самостійно в особистому кабінеті на порталі ПФУ.
Для цього у меню ліворуч у розділі «Комунікації з ПФУ» слід обрати пункт «Анкета для зміни даних в Реєстрі застрахованих осіб».
Або ж подати заяву про внесення змін особисто до територіального органу Пенсійного фонду України. Як змінити персональні дані в реєстрі застрахованих осіб, – дізнавайтеся з відеоінструкції.
Якщо ФОП здійснює зовнішньо економічну діяльність та акредитований на митниці, то потрібно внести зміни до акредитаційної картки через Єдине вікно на сайті митниці.
Повідомте контрагентів про зміну податкової адреси. Укладати додаткові угоди до чинних договорів не обов’язково. Достатньо повідомити контрагентів про зміну податкової адреси у довільній формі (листом, поштою тощо), щоб уникнути потенційних непорозумінь. Головне – щоб у вас було підтвердження факту інформування.
А от що стосується трудових договорів з найманими працівниками, то безпечніше буде укладання додаткових угод з новими реквізитами ФОП.
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування
Читайте більше:
Нова назва вулиці: в чеку РРО можна не змінювати
Зміна адреси ФОП: куди сплачувати податки та подавати звітність
Перейменували вулицю: чи подавати 20-ОПП при зміні адреси у держреєстратора
Що робити, якщо адреса і назва в чеку РРО не співпадає з реєстраційними даними
Перейменування вулиці в юридичній адресі: коли необхідно повідомляти державні органи
ФОП працює в різних містах: куди платити податки та як звітувати за найманих працівників і «за себе»
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
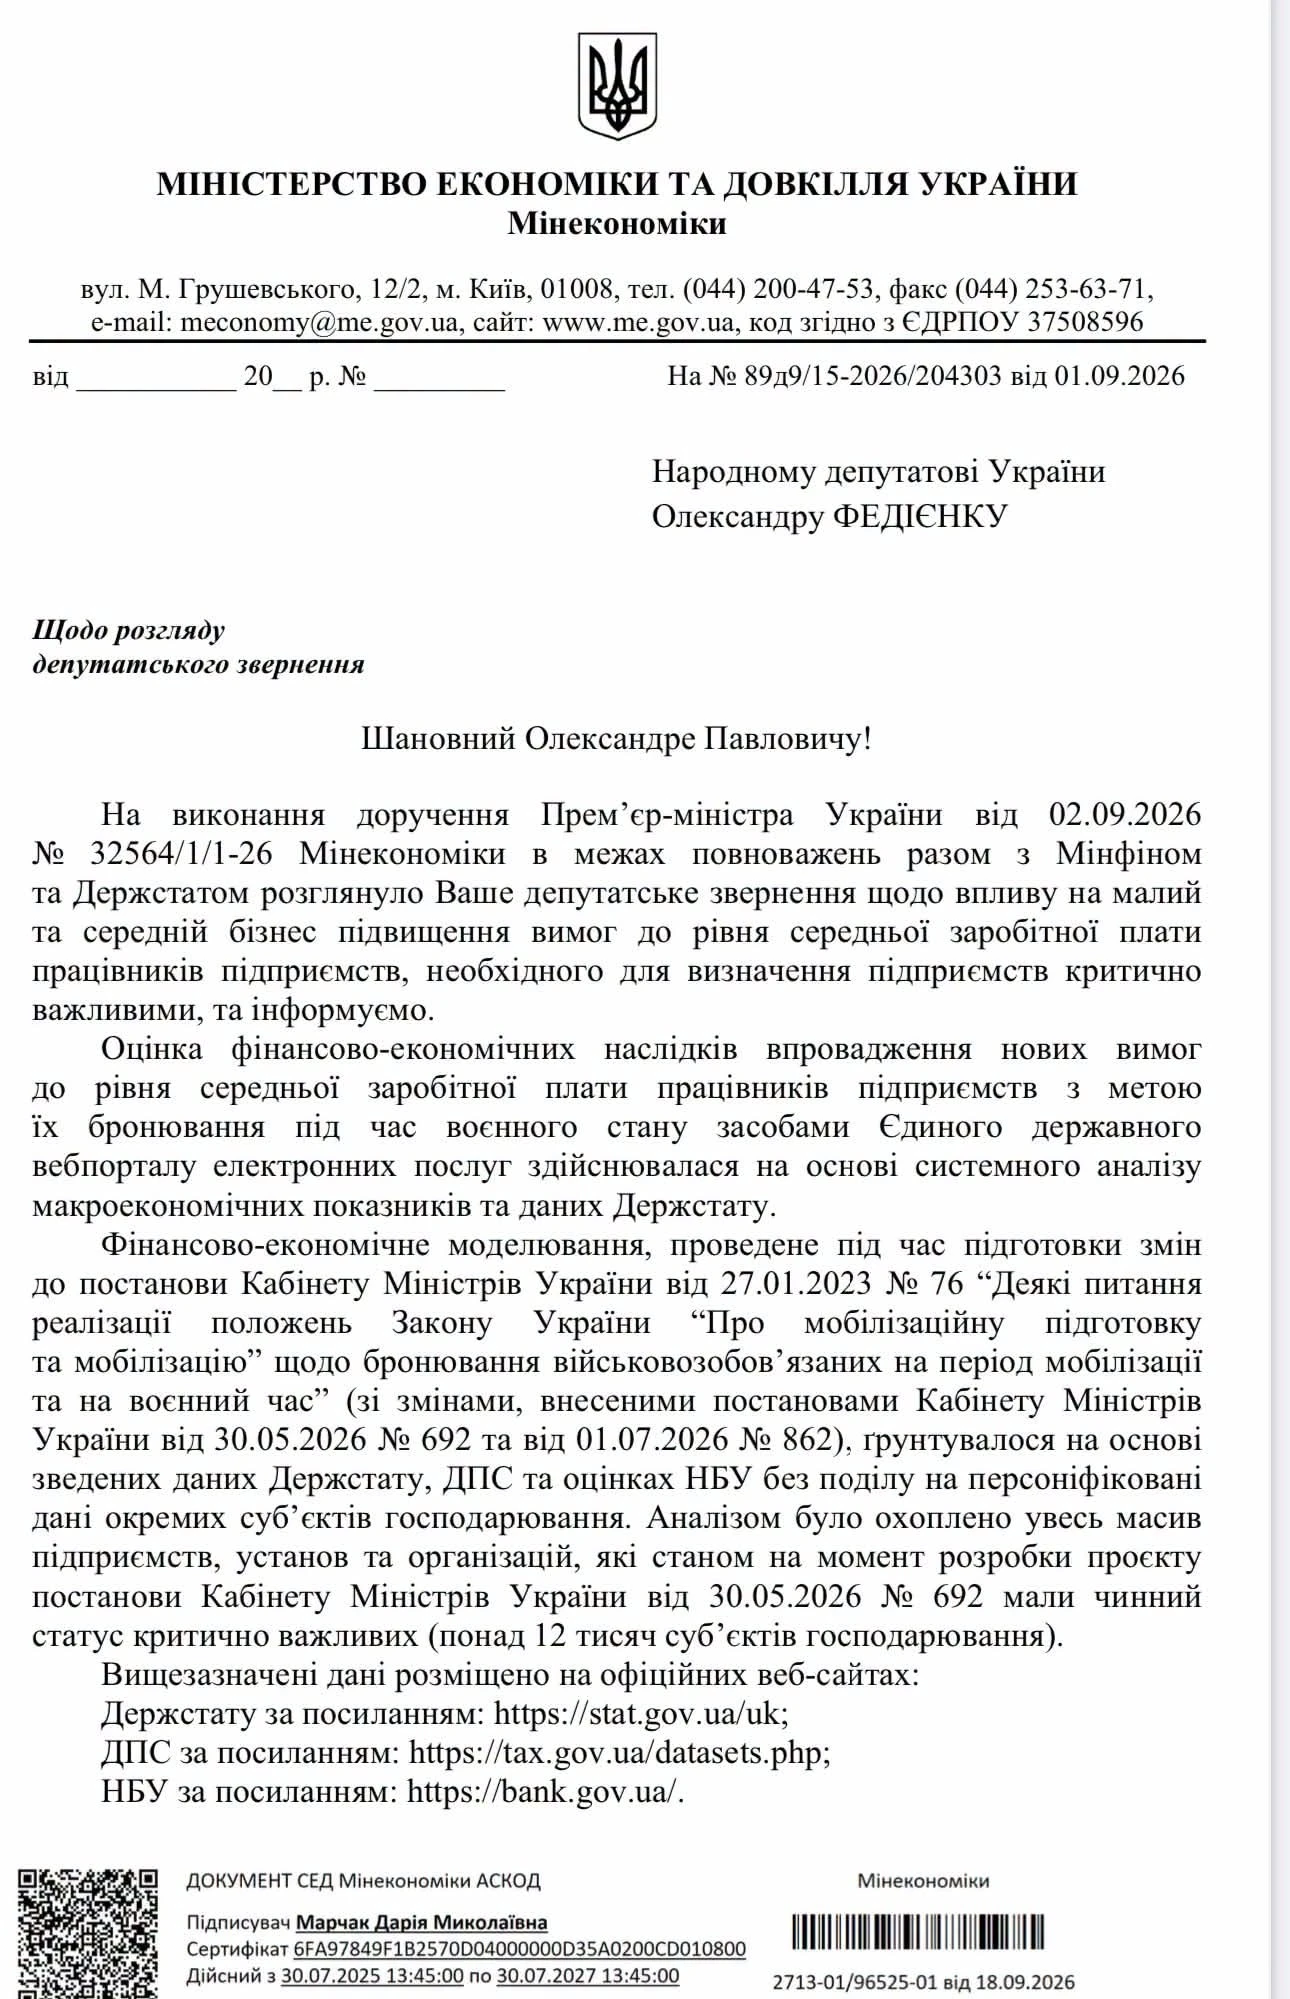
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію