🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Працівник – зовнішній сумісник надав довідку про призупинення дії трудового договору з основного місця роботи для нарахування індексації по зовнішньому сумісництву. Довідки про розмір доходів немає і не буде.Чи можу нараховувати індексацію на підставі довідки про призупинення? Чи потрібно щомісяця вимагати таку довідку від працівника, якщо підвищення окладів не планується?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Для працівників, які працюють за сумісництвом, діє особливий механізм індексації заробітної плати.
Згідно з Порядком проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 №1078, особі, яка працює за сумісництвом, видається на її вимогу довідка з основного місця роботи про розмір доходу, що підлягає індексації, та проіндексованого доходу. На підставі цієї довідки провадиться індексація доходів від роботи за сумісництвом у межах суми, що не перевищує прожиткового мінімуму, встановленого для працездатних осіб, з урахуванням отриманої заробітної плати за основним місцем роботи.
Якщо працівник працює за основним місцем роботи на повну зайнятість, індексація зазвичай нараховується лише за основним місцем роботи. Якщо ж за основним місцем роботи працівник працює на неповний робочий час, то індексація може бути здійснена за сумісництвом. Важливо враховувати, що базовий місяць за кожним місцем роботи визначається окремо, тому коефіцієнт індексації може бути різним, а сума індексації залежатиме від зайнятості та відпрацьованого часу.
Нарахування індексації за сумісництвом можливе лише за наявності довідки з основного місця роботи, яка підтверджує, що індексація там не була нарахована. У випадку, коли працівник надав лише довідку про призупинення трудового договору, але не надав довідку про розмір доходів, підстав для нарахування індексації немає. Водночас якщо в довідці зазначено, що індексація за основним місцем роботи не проводилася, це може бути підставою для нарахування індексації за сумісництвом.
Таку довідку необхідно отримувати щомісяця, оскільки умови, що впливають на індексацію, можуть змінюватися. Затвердженого формату довідки немає, але доцільно, щоб у ній була зазначена інформація про ненарахування індексації за основним місцем роботи.
Отже, для нарахування індексації за сумісництвом:
Джерело: 7еminar
Читайте більше:
Помилки при індексації зарплати: який штраф загрожує
ТОП-7 запитань про індексацію від ваших колег-бухгалтерів у 2026 році
Підвищення зарплати на 1 грн для уникнення індексації: ризик чи виправдана оптимізація
Чи можна заокруглити індексацію, щоб не було копійок
«Позбавляємось» індексації: визначаємо суму зарплатного підвищення
Індексація зарплати 2026 вперше у червні: як уникнути та зміни до Порядку №1078
Калькулятор індексації зарплати – це простий та зручний сервіс, який створений, щоб робити розрахунки за Вас! Не витрачайте час на складні розрахунки, наш калькулятор швидко порахує індексацію за вас, адже він для цього і створений. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації
Під час продажу підакцизних товарів суб’єкти господарювання мають забезпечити їх належне програмування в РРО або ПРРО. Для кожної товарної позиції потрібно зазначати, зокрема, найменування, код УКТ ЗЕД, ціну та кількість, а для окремих алкогольних напоїв – також реквізити акцизної марки. Неправильний або відсутній код УКТ ЗЕД у фіскальному чеку може стати підставою для застосування фінансової санкції
ФОП та особи, які провадять незалежну професійну діяльність, є платниками єдиного внеску, однак порядок їх обліку має свої особливості. Зокрема, для незалежної професійної діяльності передбачене подання заяви за формою №1-ЄСВ протягом 10 календарних днів після державної реєстрації. Окремі правила діють і для фізособи, яка одночасно має статус ФОП та здійснює незалежну професійну діяльність. Після припинення підприємницької діяльності така особа не знімається з обліку як самозайнята, якщо продовжує провадити незалежну професійну діяльність
Податківці роз’яснили, що відшкодування витрат на проїзд і найм житла працівникам із роз’їзним характером робіт вважається компенсаційною виплатою. Такі суми включаються до заробітної плати та оподатковуються ПДФО за ставкою 18%
Ненормований робочий день не означає, що працівник має постійно працювати понад установлену тривалість робочого дня. Такий режим передбачає можливість епізодичного виконання роботи понад нормальний час через особливості трудового процесу, але не може використовуватися як виправдання для систематичних затримок. Водночас за ненормований робочий день працівнику може надаватися додаткова щорічна відпустка до 7 календарних днів. Якщо ж працівник щодня змушений працювати на кілька годин довше через додаткові завдання, слід перевіряти, чи не йдеться про надурочну роботу, яка має оплачуватися за правилами ст. 106 КЗпП
В липні у зв'язку з хворобою працівника було створено наказ від 27.07.2026 на доплату 30% працівнику, який виконував обов'язки хворіючого. Працівник хворів з 23.07.2026 по 28.07.2026. Наказ в бухгалтерію потрапив в кінці серпня. Чи можна нарахувати цю доплату за серпень і показати її в Об'єднаному звіті за серпень?
З 1 жовтня 2026 року АТ «Укрексімбанк» припинить обслуговування рахунків, через які Пенсійний фонд України виплачує пенсії, субсидії, пільги та інші соціальні виплати. Одержувачам необхідно до 15 вересня обрати інший уповноважений банк і повідомити про це Пенсійний фонд, інакше виплати надходитимуть через АТ «Укрпошта»
Відповідно до колективного договору робота працівників при ліквідації пожежі оплачується у подвійному розмірі. Робота у вихідний день також оплачується в подвійному розмірі. Яку суму необхідно нарахувати працівникові за ліквідацію пожежі у вихідний день, якщо денна тарифна ставка становить 500 грн?
Підприємства-перевізники можуть отримати статус критично важливих через Укртрансбезпеку, подавши необхідний пакет документів через ЄКІС. Водночас навіть формальні неточності в документах можуть стати причиною проблем із розглядом заяви. Серед типових помилок – неправильне оформлення довідки про відсутність заборгованості, подання податкового розрахунку без усіх додатків та Квитанції №2, а також використання неактуальних паперових дозволів на автобусні маршрути
Великий дохід за мінімальної кількості працівників сам по собі не свідчить про порушення податкового законодавства. Водночас поєднання малого штату з різким зростанням оборотів, мінімальними активами, збитковістю чи непрозорою структурою власності може бути сигналом для оцінки податкових ризиків. У Верховній Раді вважають, що систему відбору платників для перевірок потрібно вдосконалити, зробивши її прозорішою та водночас забезпечивши захист добросовісного бізнесу. Акцент, за словами Данила Гетманцева, має бути не на кількості перевірок, а на виявленні схем і збільшенні фактичних надходжень до бюджету
Верховний Суд підтвердив, що податкова служба не має права вимагати розкриття банківської таємниці щодо платника податків, якщо вона не доведе вжиття всіх передбачених законом заходів для вручення наказу про перевірку та належного встановлення місцезнаходження підприємства
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Для підтвердження витрат на проживання під час службового відрядження важливо, щоб працівник мав належні розрахункові документи. Фіскальний чек РРО/ПРРО у комплекті з окремою квитанцією платіжного термінала може підтверджувати фактично понесені витрати, навіть якщо у фіскальному чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА». Відсутність цього реквізиту не є безумовною підставою для визнання чека неналежним, якщо платіжний термінал не був з’єднаний або поєднаний із РРО/ПРРО
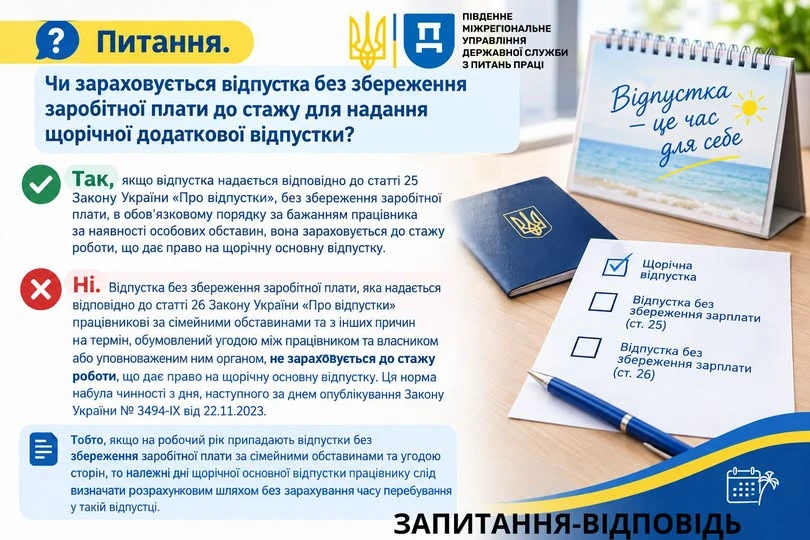
Не кожна відпустка без збереження заробітної плати впливає на тривалість щорічної основної відпустки. Періоди відпусток, які надаються працівникам в обов’язковому порядку за ст. 25 Закону України «Про відпустки», зараховуються до стажу, що дає право на щорічну основну відпустку. Натомість час відпустки без збереження зарплати за сімейними обставинами та з інших причин, наданої за ст. 26 цього Закону, до такого стажу не входить
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 08.09.2026 даний сервіс ще не реалізований на Порталі Дія
Якщо протягом року у юридичної особи змінився вид угідь земельної ділянки, а також нормативна грошова оцінка, платник єдиного податку четвертої групи має право скоригувати показники декларації шляхом подання уточнюючої звітності. При цьому графи 6 – 10 розрахункової частини заповнюються з урахуванням фактичного періоду дії відповідних змін та за правилами, визначеними формою декларації