Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Зміна юридичної адреси підприємства – це процес, який потребує уваги до деталей. Але його можна легко виконати, якщо дотримуватися всіх правил. Ми пропонуємо покроковий алгоритм дій та розповімо, що потрібно врахувати бухгалтеру, якщо компанія змінює місце реєстрації протягом року
1. Загальні збори/рішення засновника
Спочатку потрібно ухвалити Протокол загальних зборів учасників або Рішення одноосібного учасника про зміну юридичної адреси. Якщо адреса зазначена у Статуті, то потрібно затвердити нову редакцію Статуту.
2. Подання документів держреєстратору
На наступному етапі реєструємо зміни в ЄДР. Для цього державному реєстратору потрібно подати:
Зауважимо, що в електронному вигляді юрособи це зробити не можуть, тому слід звернутись до держреєстратора або нотаріуса, який виконує функції держреєстратора
3. Повідомлення контролюючих органів
Після внесення змін в ЄДР юридична особа отримує Виписку з оновленими даними. Відомості про нову юридичну адресу автоматично передаються до податкової служби, тому додатково повідомляти її не потрібно. Це передбачено ст. 66 Податкового кодексу України та п. 9.1 Порядку обліку платників податків і зборів, затвердженого Наказом Мінфіну від 09.12.2011 №1588 (далі – Порядок №1588), які визначають порядок внесення змін до облікових даних платників податків.
4. Подання звітності та сплата податків
Якщо при зміні місця реєстрації відбувається зміна адміністративно-територіального району, то юридична особа береться на облік до нової податкової інспекції. Це стає її основним місцем обліку. Попередня податкова інспекція залишається як неосновне місце обліку. Такий статус зберігається до закінчення поточного бюджетного року.
Для кожного виду податку встановлені свої правила сплати.
За новим місцем обліку сплачується тільки ЄСВ, всі інші податки та збори сплачуються за попереднім місцем обліку до кінця бюджетного року (ч. 8 ст. 45 Бюджетного кодексу України та п. 10.2 Порядку №1588).
Перед сплатою ЄСВ важливо переконатись, щоб підприємство взяли на облік в контролюючому органі за новим місцезнаходженням. В іншому випадку можливе некоректне зарахування коштів.
Звіти подаються аналогічно. Об’єднана звітність подається в нову податкову, всі інші звіти – в стару до кінця року. З нового року всі звіти подаються вже в нову податкову, навіть уточнення за минулі періоди.
Важливо зазначити, що при надсиланні податкових накладних та звітів в стару податкову в полі «Найменування контролюючого органу» необхідно зазначати код та найменування старої ДПС до 31 грудня включно
А при формуванні об’єднаної звітності в цьому полі потрібно зазначати вже нову ДПС. При цьому, ручне виправлення назви ДПС у шапці звіту не змінює фактичного отримувача – документ все одно потрапить до старої податкової.
Щоб уникнути помилок, потрібно на етапі створення звіту в полі «Код ДПІ» вибрати нову податкову. Тоді назва нової ДПС автоматично відобразиться в шапці головного розрахунку, а головне- розрахунок буде подано в нову ДПС.
Як це зробити, ми навели у зразках.


Якщо для відправки звітності ви користуєтесь програмами Медок або Соната, то у цих програмах зміна податкової інспекції відбувається через зміну параметрів у картці підприємства. Це створює проблему, оскільки доводиться подавати звіти одночасно в обидві податкові (стару й нову) до кінця звітного року та кожного разу вручну перемикати податкову в налаштуваннях.
У такому випадку, щоб не змінювати дані про податкову у програмі, ми радимо подавати об’єднану звітність через альтернативні сервіси, наприклад Електронний кабінет платника, де можна вибирати актуальну податкову вручну.
Важливо зазначити, що існує категорія платників податків, які подають звітність і сплачують податки одразу за новим місцем обліку, без «перехідного періоду». До цієї категорії належать неприбуткові організації, нерезиденти, які є платниками податків в Україні, а також відокремлені підрозділи юридичних осіб – як українських, так і іноземних (п. 10.8 розд. Х Порядку №1588)
5. Форма 20-ОПП
Також бухгалтеру слід врахувати, що за новою адресою має бути подана форма 20-ОПП, оскільки вона є місцем ведення діяльності. Об’єкти за попередньою адресою, які вже не використовуються, слід зняти з обліку. Якщо об’єкти залишаються, то змін не вносимо.
Сертифікати ЕЦП. Після зміни юридичної адреси слід перевірити дані у сертифікаті відкритого ключа. Сертифікати, видані з 2022 року, зазвичай не містять повної адреси, а лише назву держави та населеного пункту (відповідно до п. 5 ч. 2 ст. 23 Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію»). Тому при зміні району чи вулиці оновлення ключа не потрібне, але при зміні населеного пункту – обов’язкове. Тому якщо ви змінюєте, наприклад, місто Харків на місто Київ, то потрібно:
Якщо оновлюється ключ керівника, то достатньо направити до податкової перший електронний документ (наприклад, запит чи податкову накладну), підписаний новим ключем, це і буде підтвердженням нового сертифіката.
Щодо ЕЦП печатки та інших уповноважений осіб, які мають право підпису (наприклад, головного бухгалтера), то керівник подає в податкову Повідомлення про надання інформації щодо кваліфікованого електронного підпису за ідентифікатором форми J1391104.
Шаблони та зразки:
Протокол загальних зборів учасників про зміну місцезнаходження ТОВ
Матеріали на тему:
Різниця в написанні адреси ФОП: коли «36Б» і «36-Б» – одне й те саме
Зміна адреси ТОВ без нотаріуса: коли можливо і як оформити правильно
Перейменували вулицю: чи подавати 20-ОПП при зміні адреси у держреєстратора
Перейменування вулиці в юридичній адресі: коли необхідно повідомляти державні органи
Оренда додаткового приміщення за тією ж адресою: чи потрібно повторно подавати форму 20-ОПП
Директор був у відрядженні на власному авто. Чи можна йому компенсувати витрати на бензин? Як правильно все оформити? Чи буде це вважатися додатковим благом? Є чек з ресторану, корпоративна вечеря, чи можна компенсувати? Чи потрібно прописувати в наказі? Додаткове благо?

Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань

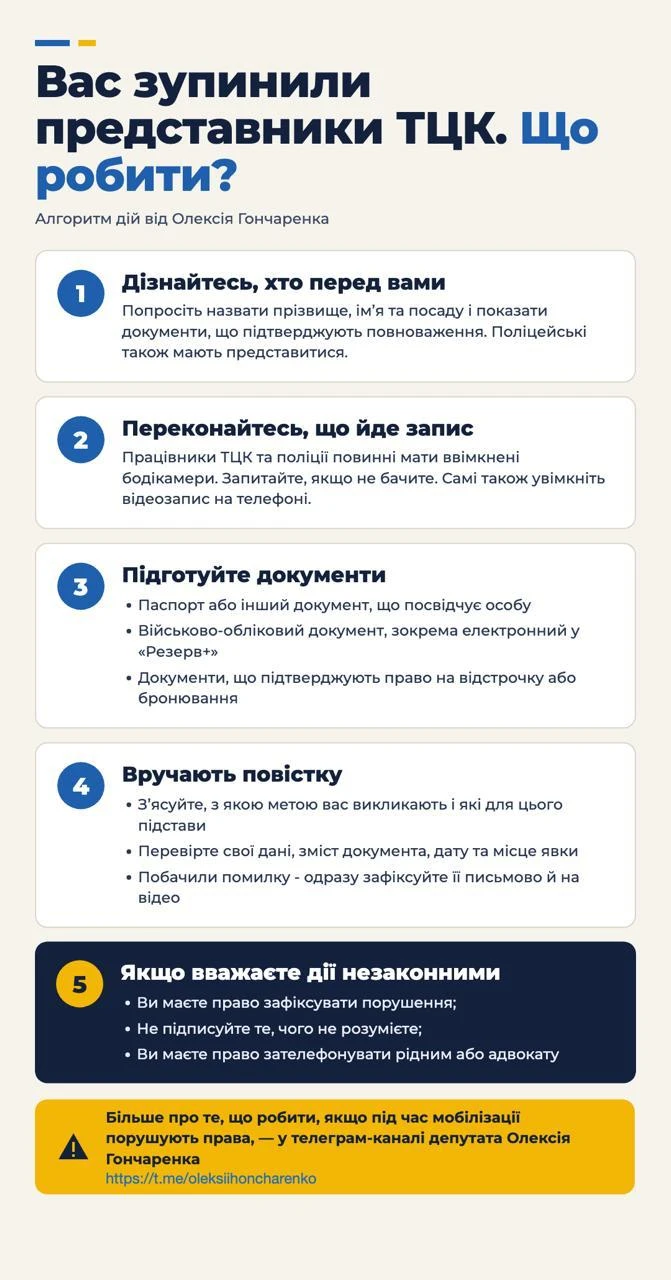
Зупинка представниками ТЦК та поліції може викликати чимало запитань і стресу. Щоб не розгубитися та знати, як діяти, важливо розуміти свої права й обов’язки. Нардеп Олексій Гончаренко підготував покроковий алгоритм для військовозобов’язаних: від перевірки документів представників ТЦК до вручення повістки та фіксації можливих порушень
Якщо на вебпорталі Пенсійного фонду України не відображаються окремі періоди роботи, це не обов’язково означає втрату страхового стажу. Спосіб підтвердження залежить від того, коли людина працювала: до 1 січня 2004 року чи після цієї дати. У першому випадку основним доказом є трудова книжка та інші документи, у другому – дані Реєстру застрахованих осіб і сплата ЄСВ. Розглянемо, як перевірити стаж, виправити неточності та відновити відсутні відомості
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
Контролюючий орган письмово повідомляє платника про анулювання реєстрації платника ПДВ протягом трьох робочих днів та відображає відповідну інформацію в електронному кабінеті. Крім того, дані про анулювання, підстави та дату такого рішення оприлюднюються ДПС у Реєстрі платників ПДВ та на офіційному вебсайті
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer