

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Організація святкування до Дня бухгалтера (16 липня) – це прекрасна традиція для підтримки командного духу та відзначення важливої професії для багатьох українських компаній. Проте за святковою атмосферою криються важливі бухгалтерські та податкові нюанси, які можуть стати неприємним сюрпризом під час перевірок. Тож важливо правильно оформити та врахувати витрати в обліку правильно, щоби уникнути податкових ризиків. Далі про це докладніше
Підставою для святкового заходу має бути наказ (розпорядження) керівництва щодо проведення корпоративного заходу. Саме в наказі (розпорядженні) вказується можливий формат заходу:
Також у наказі (розпорядженні) вказується особа, відповідальна за організацію та проведення святкування, дата та місце проведення заходу.
Зразок наказу про проведення святкування Дня бухгалтера
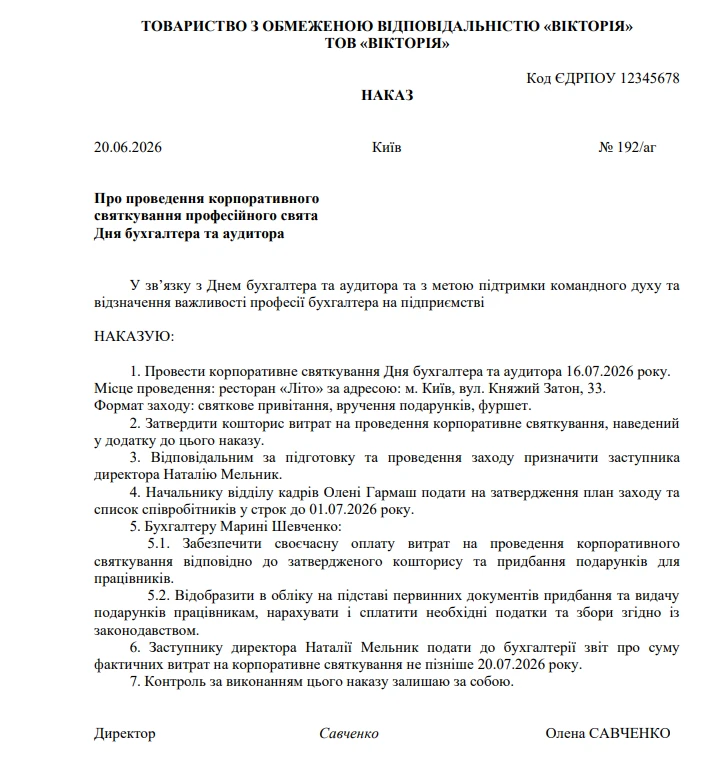
Завантажуйте шаблон та зразок Наказ про проведення корпоративного святкування професійного свята Дня бухгалтера та аудитора
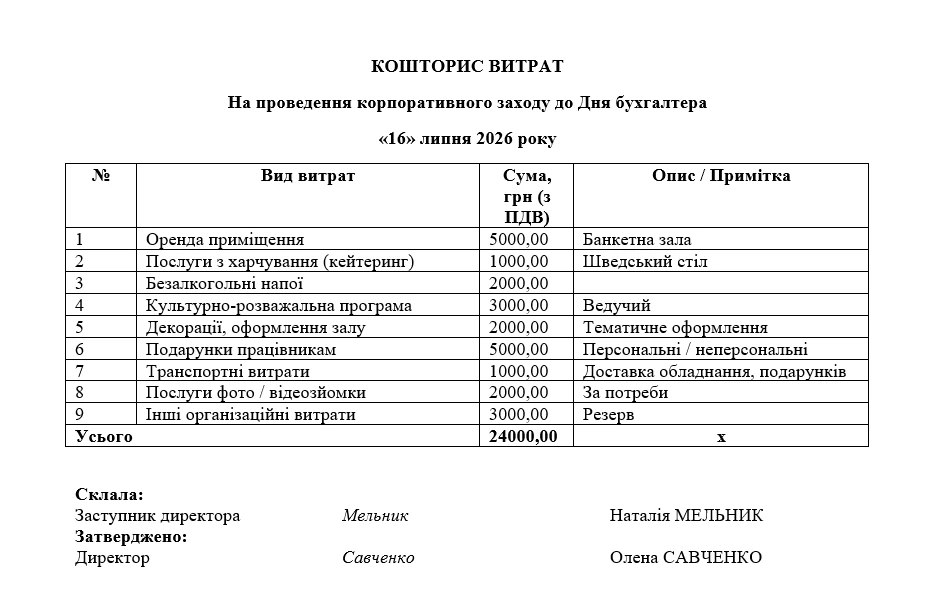
Для проведення заходу має бути погоджений орієнтовний бюджет (оренда, харчування, розваги, подарунки). Для цього потрібно скласти кошторис. Він може бути орієнтовним і коригуватися залежно від погодженого бюджету та фактичних витрат. Кошторис може бути розроблений до видання наказу про проведення святкування і після узгодження з керівництвом кошторис можна оформити як додаток до такого наказу.
Зразок кошторису можу бути такий:
Зважаючи на обраний формат святкування, потрібно також укласти договори з закладом харчування (рестораном, кейтерингом), агентством або ведучим (за потреби), постачальником подарунків (у разі закупівлі персональних чи загальних сувенірів).
Отже, документальне забезпечення правильного обліку витрат на святкування Дня бухгалтера потребує обов’язкової наявності:
Витрати, пов’язані з організацією професійного свята, не є пов’язаними з безпосередньою господарською діяльністю. Тому вони обліковуються як інші витрати операційної діяльності на субрахунку 949.
Податкові наслідки в частині ПДФО, ВЗ та ЄСВ слід розглядати за наступними пунктами.
1. Харчування працівників у ресторані. Якщо підприємство надає працівникам харчування у персоніфікованому вигляді, то вартість такого харчування вважається додатковим благом працівника відповідно до пп. «б» пп. 164.2.17 Податкового кодексу України (далі – ПКУ). Щоб визначити базу оподаткування податківці можуть зіставити кількість працівників на святкуванні та кількість блюд. Безперечно, точність і обґрунтованість такого підходу відповідає принципу «середньої температури по палаті». Але якщо йдеться про податкові наслідки, то доцільно не давати шансів для таких варіантів.
Тому оптимальний варіант – фуршет або за типом «шведський стіл». Організація харчування за принципом вільного вибору страв без персонального обліку споживання має суттєві переваги. У такому випадку неможливо визначити:
При відсутності персоніфікації доходу у податкового інспектора немає можливості визначити суму оподатковуваного доходу. А тим часом будь-яке оподаткування можливе лише за наявності всіх елементів податку: платника, об’єкта, бази, ставки. Якщо не можна визначити, хто, що саме, і в якій вартості отримав, – відсутній об’єкт і база оподаткування.
За таких умов не виникають підстави й для нарахування ЄСВ.
2. Подарунки працівникам. Уникнути персоніфікації доходу у разі дарування подарунків працівникам неможливо, якщо список отримувачів було визначено і вручення подарунків підтверджується відомістю чи актами. Тому ПДФО та ВЗ доведеться нарахувати й сплатити на загальних підставах.
Якщо вартість подарунка не перевищує 25% мінімальної зарплати на 1 січня звітного року (у 2026 році – 2161,75 грн), то оподатковуваний дохід не виникає (пп. 165.1.39 ПКУ). Якщо вартість подарунка перевищує 2161,75 грн, то сума перевищення оподатковується ПДФО з урахуванням натурального коефіцієнта (п. 164.5 ПКУ). Військовий збір нараховується без застосування коефіцієнта.
У Додатку 4ДФ неоподатковувану вартість подарунка слід відобразити з ознакою доходу «160», а сума перевищення, яка підлягає оподаткуванню, відображається за ознакою доходу «126».
ЄСВ на вартість подарунка доведеться нарахувати, адже йдеться про одноразові заохочення, які не пов’язані з результатами праці. Такі витрати включаються до фонду оплати праці (пп. 2.3.2 Інструкції зі статистики заробітної плати, яка затверджена наказом Держстату від 13.01.2004 № 5), а отже є базою для нарахування ЄСВ.
Вартість «вхідного» ПДВ за зареєстрованими в ЄРПН податковими накладними на організацію святкування та придбання подарунків для працівників формує податковий кредит для підприємства – платника ПДВ.
Однак оскільки захід проводиться як форма відпочинку для працівників, то понесені витрати вважаються негосподарськими. Тому виникає обов’язок нарахувати компенсуючі податкові зобов’язання на підставі п. 198.5 ПКУ.
Вручення подарунків працівникам відповідає поняттю «постачання товарів» (пп. 14.1.191, абз. «а» п. 185.1 ПКУ). Тож база оподаткування визначається за договірною вартістю, але не нижче ціни придбання таких товарів (п. 188.1 ПКУ). У такому випадку складаються дві податкові накладні:
При цьому компенсуючі зобов’язання за п. 198.5 ПКУ не виникають.
Якщо ж роботодавець не є платником ПДВ, сума «вхідного» ПДВ включається до вартості подарунків та списується на витрати підприємства.
Шаблони та зразки документів:
Відомість на видачу подарунків
Наказ про придбання та видачу подарунків для привітання працівників
Наказ про придбання та видачу подарунків для працівників
Читайте більше:
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

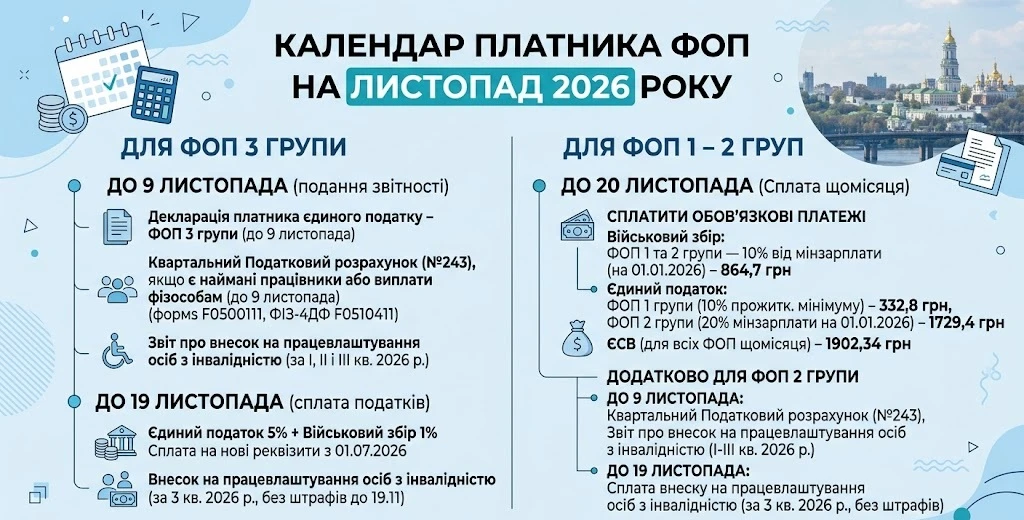
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог

ФОП орендує приміщення у фізособи. Акт по оренді підписується останнім днем місяця, тобто акт за жовтень буде підписуватись 31.10.2026. Чи можна застосовувати ставку ПДФО 5% до всієї суми оренди за жовтень? А якщо оренду за жовтень сплатили на початку місяця та утримали ПДФО 18% – чи потрібно робити перерахунок?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям