СР
Експерт
Софія РубанКонсультант з бухгалтерського обліку за МСФЗ та оподаткування прибутку підприємств

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснює, хто з підприємств зобов’язаний подавати проміжну фінансову звітність (квартальну, піврічну або за 9 місяців), у які строки та якими формами. У статті розглянуто: основних «споживачів» фінзвітності: власників, трудові колективи, держоргани та податкову; граничні строки подання за 9 місяців 2026 року; хто може не подавати проміжну звітність і винятки для мікропідприємств; форми фінзвітності за нацстандартами та МСФЗ; практичні нюанси складання та потенційні штрафи за неподання фінзвітності під час воєнного стану
Проміжну фінансову звітність, зрештою як і річну, треба подавати тим адресатам, яких перелічено в ч. 1 ст. 14 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік) та п. 2 Порядку подання фінансової звітності, затвердженого постановою Кабміну від 28.02.2000 №419 (далі – Порядок №419). Там згадано про:
Додатково є ще один важливий «споживач» фінзвітності в особі держорганів. Так, переважна більшість компаній мають подавати проміжну (квартальну/піврічну/за 9 місяців) фінансову звітність до органів державної статистики, а платники податку на прибуток ще й до податкової служби (п. 2 Порядку №419, абз. 3 п. 46.2 Податкового кодексу України, далі – ПКУ).
Звертаємо увагу на те, що платники єдиного податку фінансову звітність в податкову взагалі не подають
Також відмітимо, що МСФЗ-зобов’язані підприємства свої фінзвіти, які складено на основі таксономії фінансової звітності за МСФЗ, мають направляти до центру збору фінансової звітності, операційне управління яким здійснюється НКЦПФР (п. 2 та п. 5 Порядку №419).
Першій категорії адресатів (а саме власникам, трудовому колективу) проміжна фінзвітність подається у ті терміни, які обумовлені такими «споживачами». А от держорганам проміжну фінзвітність необхідно доправляти у чітко регламентовані строки.
Так, до органів статистики проміжна фінзвітність надається не пізніше 30 числа місяця, що настає за звітним кварталом (п. 5 Порядку №419).
В податкову фінзвітність подають лише платники податку на прибуток. І робити це вони повинні у терміни, встановлені для подання декларації з податку на прибуток. Тобто протягом 40 календарних днів, що настають за останнім календарним днем звітного (податкового) кварталу (з урахуванням перенесення граничного терміну подання звітності, якщо він припадає на вихідний або святковий день) – абз. 3 п. 46.2, п. 137.4, пп. 49.18.2, п. 49.20 ПКУ.
Зверніть увагу, що в ЗІР, категорія 102.202.02 вказано:
при формуванні фінзвітності, яка подається одночасно і до податкової, і до статистики, слід використовувати формати з першою літерою «S». І тільки за результатами обробки такої звітності в органах Держстату платникові надсилається квитанція №2. Звітність, яка подається тільки до податкової, створюється за форматами з першою літерою «J».
І нарешті МСФЗшники свою проміжну фінзвітність до центру збору фінансової звітності, зважаючи на п. 5 Порядку №419, мають подати теж не пізніше 30.10.2026.
Не попустіть більше жодної важливої дати із зручним помічником для кожного бухгалтера «Календар бухгалтера». Всі важливі дати завжди під рукою!
Вододілом того, хто може не подавати проміжну (квартальну/піврічну/за 9 місяців) фінансову звітність виступає «розмір» підприємства. Так, відповідно до п. 2 Порядку №419 взагалі не складають проміжну фінзвітність, а подають виключно річну:
Всі решта суб’єктів господарювання (тобто ті, які належить до малих, середніх та великих підприємств) мають обов’язково оформляти проміжну фінзвітність та подавати її відповідним адресатам (зокрема, в статистику)
Окремо варто виділити такий важливий нюанс. Припустимо, підприємство за підсумками 2025 року перетнуло 40 млн грн з податку на прибуток, через що йому в 2026 році необхідно звітувати щоквартально (п. 137.4 та пп. «в» п. 137.5 ПКУ). Разом з тим, за критеріями ч. 2 ст. 2 Закону про бухоблік воно належить до категорії «мікро» (так-так це цілком можливо). Але попри це разом з деклараціями з податку на прибуток за внутрішньорічні звітні періоди (I, півріччя та три квартали 2026 року) йому, незважаючи на свій «мікро» розмір, доведеться все ж оформляти й проміжні фінзвіти і подавати їх в податкову. Адже фінансова звітність є додатком до декларації з податку на прибуток, тобто її невід’ємною частиною (абз. 3 п. 46.2 ПКУ). Тому без неї щоквартальну деку з прибутку податкова просто не прийме (п. 49.11 ПКУ).
Форми проміжної фінзвітності та її склад залежить від розміру підприємства та того, за якими стандартами ведеться бухоблік :
чи
Так, підприємства, які ведуть бухоблік за нацстандартами, складають проміжну фінансову звітність, яка охоплює відповідний період (І квартал, півріччя, дев’ять місяців), наростаючим підсумком з початку звітного року у складі лише двох форм:
та
У компаній, які звітують за міжнародними стандартами, проміжна фінзвітність загалом має складатися або з повного комплекту фінансової звітності, визначеного в МСБО 1 «Подання фінансової звітності», або з комплекту стислої фінансової звітності, передбаченої МСБО 34 «Проміжна фінансова звітність» за проміжний період
Проте за, якими формами має подаватися проміжна фінзвітність за 2026 року, покажемо в таблиці.
Категорія підприємства | Склад фінзвітності | Електронний ідентифікатор форми | Підстава |
Підприємства, які ведуть бухоблік за національними стандартами | |||
Мікропідприємства* | Форми: №1-мс «Баланс»; №2-мс «Звіт про фінансові результати» | S0111007 | |
Малі підприємства та представництва іноземних суб’єктів господарської діяльності** | Форми: №1-м «Баланс»; №2-м «Звіт про фінансові результати» | S0110014 | |
Середні та великі підприємства | Форми: №1 «Баланс (Звіт про фінансовий стан)»» №2 «Звіт про фінансові результати (Звіт про сукупний дохід) | S0100115, S0100215 | |
Підприємства, які ведуть бухоблік за міжнародними стандартами | |||
Не залежно від «розміру» підприємства | Форми: №1 «Баланс (Звіт про фінансовий стан)»» №2 «Звіт про фінансові результати (Звіт про сукупний дохід); №3 «Звіт про рух грошових коштів» №4 «Звіт про власний капітал» Примітки до фінзвітності | S0100115, S0100215, S0100311, S0103355, S0104010 | |
* Як ми вже вказували, мікропідприємства попри законодавчу дозволеність їм формувати лише річну фінзвітність в певних випадках повинні формувати й проміжну фінзвітність (а саме за умови, що з податку на прибуток вони звітують поквартально). ** Мікропідприємства та малі компанії в якості альтернативи можуть подавати фінзвітність за формами із НП(С)БО 1 (тобто за формою №1 та формою №2). Таке право передбачене п. 2. р. II НП(С)БО 1. | |||
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
1. Резерв сумнівних боргів. Перед складанням проміжної фінзвітності доцільно оцінити поточну дебіторську заборгованість на предмет її сумнівності. Згідно з п. 4 НП(С)БО 10 сумнівним боргом називають поточну дебіторську заборгованість, щодо якої існує невпевненість у її погашенні боржником. Законодавчих критеріїв сумнівності не встановлено.
Тому кожне підприємство може розробити і передбачити в обліковій політиці свої орієнтири сумнівності. Відповідно, якщо компанія, зважаючи на свої мірила сумнівності, вважає, що та чи інша заборгованість є сумнівною, то під неї треба створити резерв сумнівних боргів. У бухзаписах це показують так:
2. Заповнення рядка 2300 форми №2. Відповідно до п. 15 НП(С)БО 17 у проміжній фінансовій звітності відстрочені податкові активи та відстрочені податкові зобов'язання можуть наводитися в сумі зазначених активів і зобов'язань, що визначені на 31 грудня попереднього року без їх обчислення на дату проміжної фінансової звітності.
У таких випадках у статті «Витрати (дохід) з податку на прибуток» проміжного звіту про фінансові результати (звіту про сукупний дохід) наводять лише суму поточного податку на прибуток, а на дату річного балансу в бухобліку і фінансовій звітності здійснюється відповідне коригування (збільшення, зменшення) суми витрат з податку на прибуток з урахуванням змін відстрочених податкових активів і відстрочених податкових зобов'язань за звітний рік.
Разом з тим, згідно з п. 3 НП(С)БО 17 поточним податком на прибуток називають суму податку на прибуток, визначену у звітному періоді відповідно до податкового законодавства.
Отже, якщо підприємство згідно із податковим законодавством щокварталу визначає суму податку на прибуток до сплати, то відповідно і проводку:
Якщо ж підприємство – річний платник податку на прибуток (тобто воно подає декларацію з податку на прибуток лише раз на рік), то в такому разі у проміжній фінзвітності рядок 2300 форми №2, на наш погляд, можна не заповнювати. Адже протягом року річні прибутківці згідно із податковим законодавством не визначають суму податку на прибуток до сплати. Відповідно запис:
І, до речі, платники єдиного податку взагалі не повинні заповнювати рядок 2300 форми №2, №2-м чи №2-мс. Адже вони загалом не сплачують податок на прибуток.
3. Списання об’єктів, які не відповідають критеріям визнання активів. Якщо в підприємства є об’єкти, які більше не приносять жодного зиску (наприклад, через те, що вони пошкоджені, знищені чи просто морально застаріли), то їх перед складанням проміжної фінзвітності треба списати. У бухзаписах це можна показати так:
та / або
Загалом за не подання фінзвітності потенційно може загрожувати адміністративна та фінансова відповідальність. Тому далі в розрізі цього й поговоримо.
Адмінвідповідальність
Статтею 164-2 Кодексу України про адміністративні правопорушення (далі – КУпАП) передбачено, що за неподання фінзвітності може бути накладено адміністративний штраф у розмірі від 136 грн до 255 грн (від 8 до 15 НМДГ).
Щоправда, застосувати таку санкцію можуть лише органи державного фінансового контролю (ст. 234-1 КУпАП). Останні ж вправі перевіряти тільки ті підприємства, установи, організації, які мають відношення до бюджетних коштів (ст. 2, 10 Закону України від 26.01.1993 №2939-XIІ «Про основні засади здійснення державного фінансового контролю в Україні»).
Через це під ковпаком адмінштрафу від органів державного фінансового контролю за неподання фінзвітності можуть опинитися виключно посадові особи згаданих суб’єктів господарювання. Інакше кажучи, звичайним підприємствам, які не мають відношення до бюджетних коштів, навряд чи ця санкція загрожуватиме взагалі.
Окрім цього не слід забувати, що згідно з пп. 3 ч. 1 ст. 8 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» з метою виробництва офіційної державної статистичної інформації органи державної статистики та інші виробники офіційної статистики використовують, зокрема, дані фінансової звітності підприємств.
А за неподання органам Держстату даних для проведення державних статистичних спостережень (до яких, як ми тільки-но вказали, належить й фінзвітність) передбачено адмінштраф у розмірі від 170 до 255 грн (від 10 до 15 НМДГ) – зі ст. 186-3 КУпАП. Правом накладати такі санкції наділені органи державної статистики (ст. 244-3 КУпАП). Тобто тут вже під прицілом такого штрафу може опинитися будь-яке підприємство, яке зобов’язане подавати в статистику квартальну фінзвітність.
Фінансова відповідальність
Вона може загрожувати тільки платникам податку на прибуток, які разом із квартальною декларацією з податку на прибуток не направлять в податкову квартальну/проміжну фінансову звітність. Пояснення цьому просте.
Тобто її невід’ємна частина (п. 46.2 ПКУ). Тому без фінзвітності таку декларацію найочевидніше податківці не приймуть згідно з п. 49.11 ПКУ. А отже, така дека вважатиметься не поданою (п. 49.15 ПКУ). А це вже потенційна підстава для застосування штрафу із п. 120.1 ПКУ. Згідно з ним, нагадаємо, неподання або несвоєчасне подання платником податків податкових декларацій (розрахунків) тягне за собою накладення штрафу, як мінімум, в розмірі 340 грн.
Щоправда, якщо у платника податку на прибуток дійсно не було можливості виконати такий свій обов’язок (щодо подання прибуткової декларації разом з фінзвітністю) і він про це сповістив податкову за правилами Порядку №225, то санкцій із п. 120.1 ПКУ можна буде уникнути (звичайно, якщо такий обов’язок платник виконає протягом шести місяців після припинення або скасування воєнного стану в Україні). Підстава – п. 69.1 підрозділу 10 р. ХХ ПКУ.
Читайте більше:
Баланс (Звіт про фінансовий стан) за формою №1 (S0100115)
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2 (S0100215)
Звіт про рух грошових коштів (за прямим методом) за формою №3 (S0100311)
Звіт про рух грошових коштів (за непрямим методом) за формою №3-н (S0103355)
Звіт про власний капітал за формою №4 (S0104010)
Примітки до фінансової звітності за формою №5 (S0105009)
Інформація за сегментами за формою №6 (S0106007)
Фінансовий звіт малого підприємства за формами №1-м, 2-м (S0110014)
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс (S0111007)
Мінагрополітики тимчасово призупинило ухвалення рішень про визначення агропідприємств критично важливими. Причина – перегляд галузевих критеріїв відповідно до постанови КМУ №1328. Станом на 11 листопада Міністерство очікує на рішення Координаційного центру щодо оновлених критеріїв. Після їх затвердження та державної реєстрації наказу розгляд заявок відновлять. Окремо врегулюють заявки, погоджені в Державному аграрному реєстрі після оприлюднення постанови №1328
Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Попри впровадження електронних лікарняних, паперові листки непрацездатності залишаються чинними у визначених законодавством випадках. Вони можуть оформлюватися через технічні збої, відсутність доступу до електронної системи охорони здоров’я або за рішенням лікарсько-консультативної комісії. На підставі правильно оформленого паперового лікарняного працівник має право на отримання допомоги по тимчасовій непрацездатності. Роботодавцю важливо перевіряти коректність оформлення такого документа та належним чином заповнювати його зворотний бік перед поданням до оплати
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
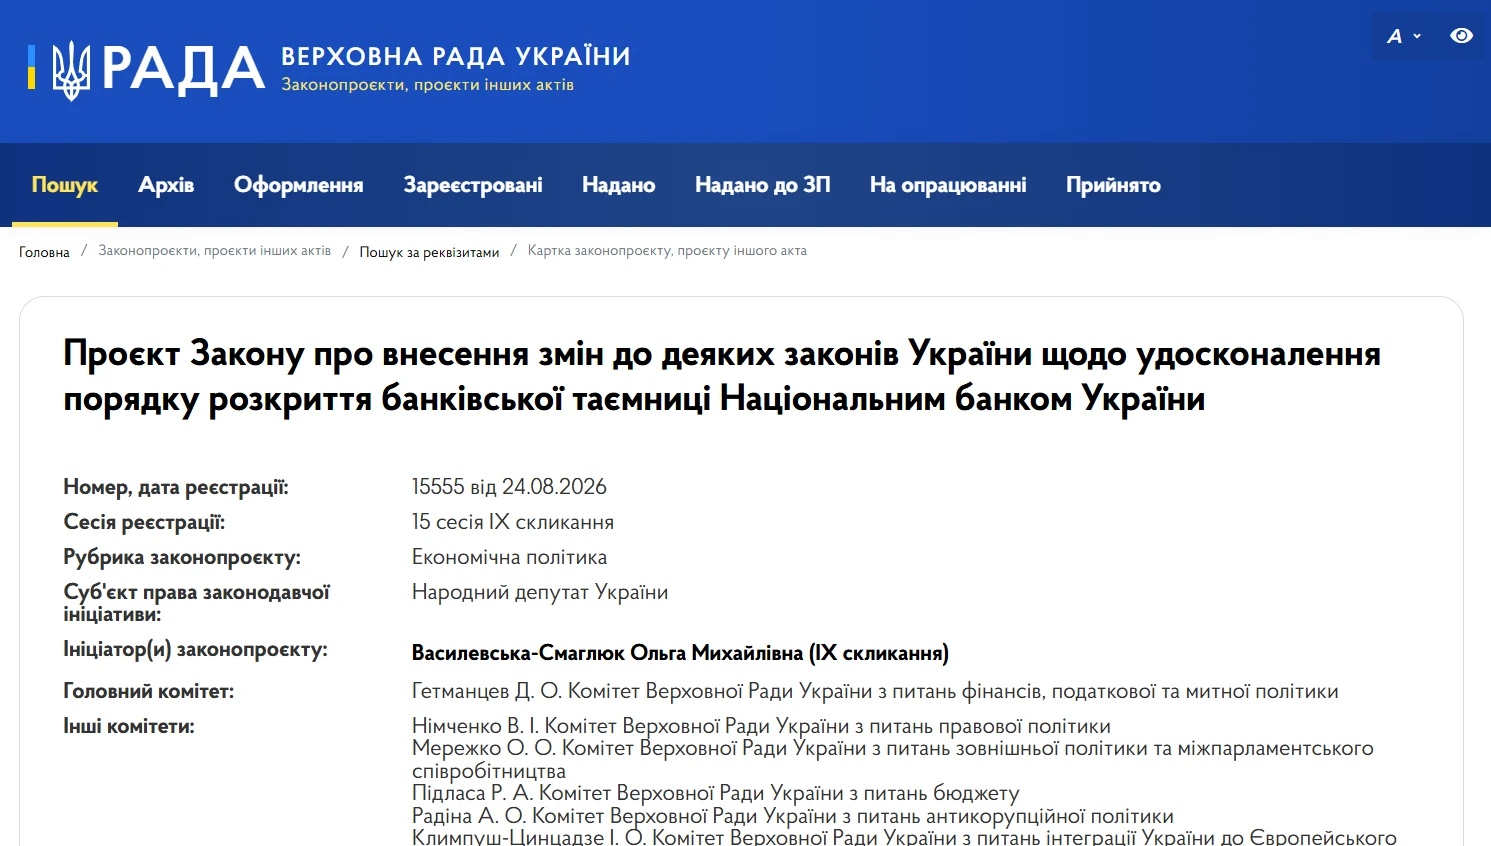
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
11 листопада ВРУ ухвалила в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
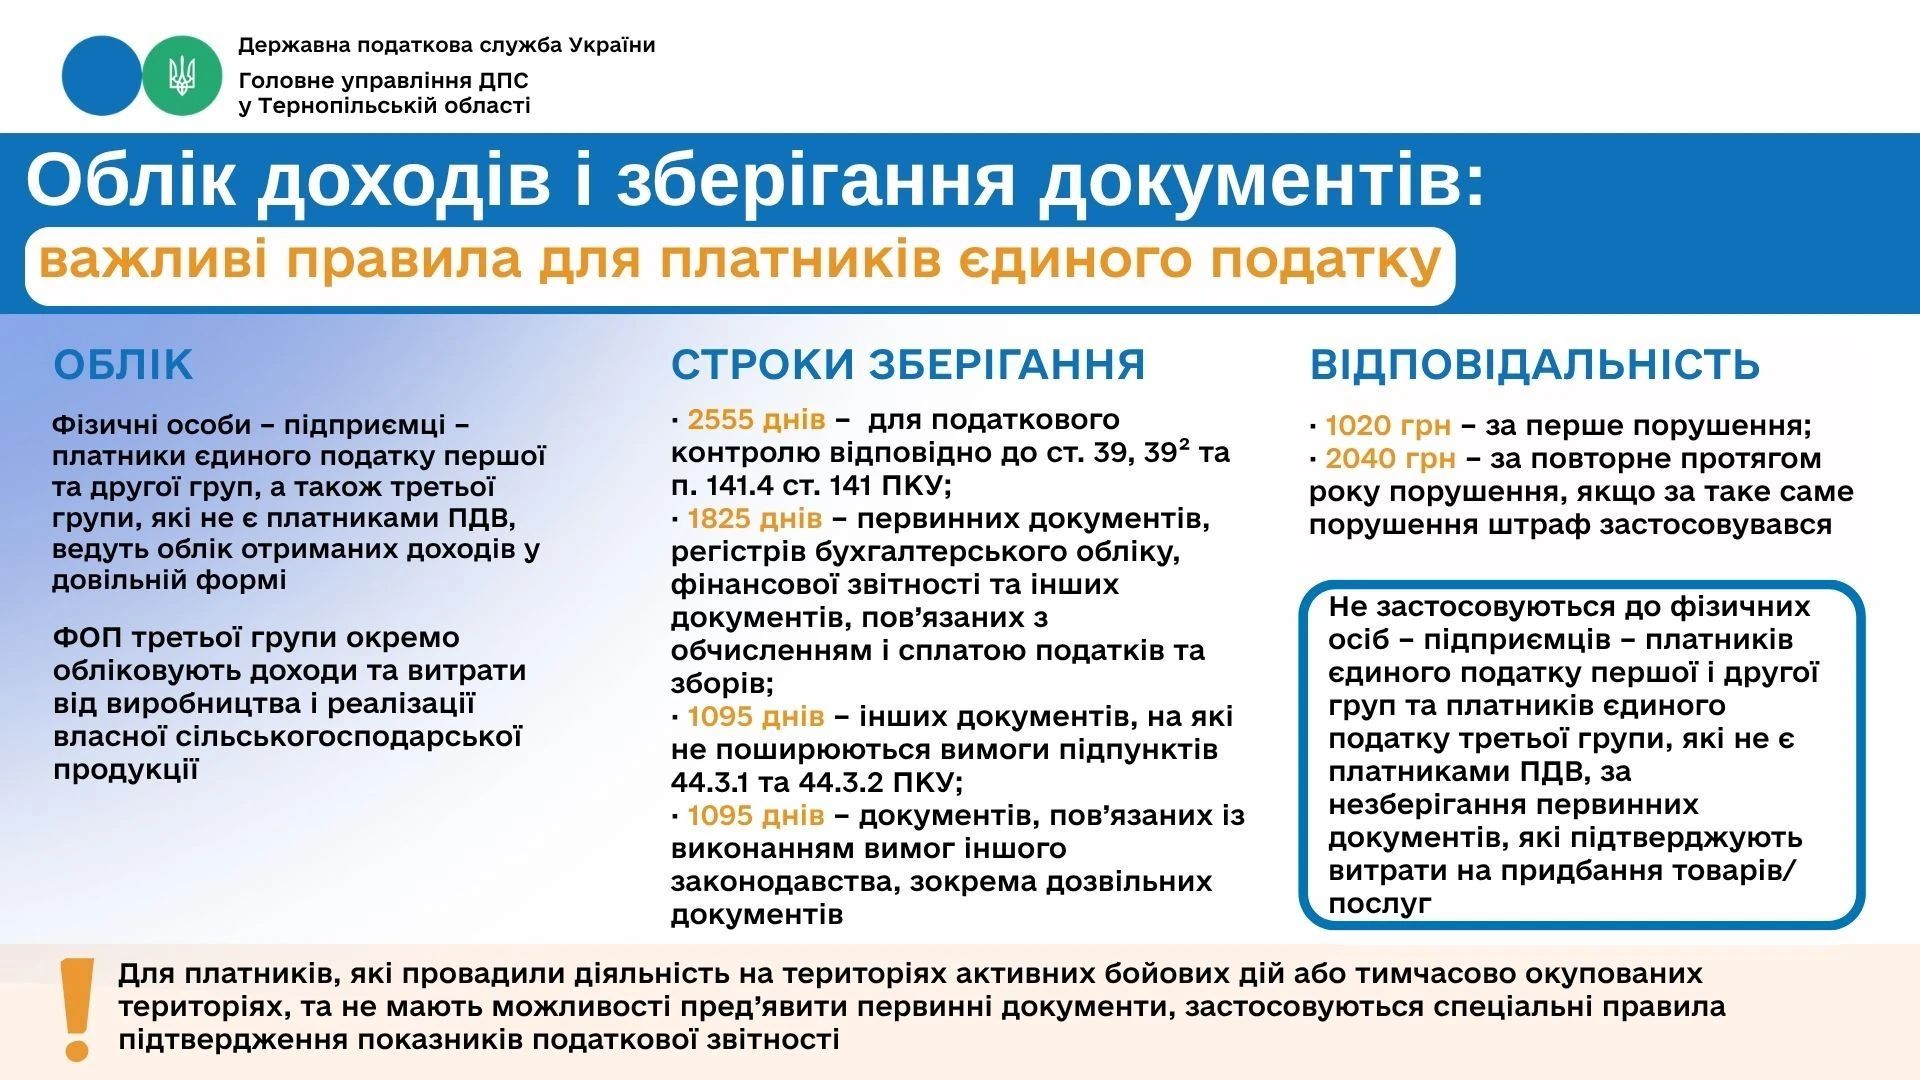
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК