


🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Працівники Дія Сіті у 2026 році: правила оподаткування зарплати, відпускних і лікарняних. Розбираємо ставки ПДФО, військового збору та ЄСВ, умови застосування пільг для резидентів Дія Сіті, а також показуємо приклади нарахування виплат і заповнення Д1 та 4ДФ у звітності
Резиденти Дія Сіті є звичайними роботодавцями і мають обов’язок нараховувати та виплачувати заробітну плату найманим працівника, надавати відпустки, призначати та оплачувати лікарняні.
Законодавством для резидентів Дія Сіті передбачено пільговий режим оподаткування ПДФО та ЄСВ. З огляду на специфіку оподаткування резиденти Дія Сіті мають особливості формування відомостей в об’єднаному податковому розрахунку та додатках до нього. Про це все говоримо у статті.
Правові особливості їх функціонування визначені Законом України від 15.07.2021 №1667-ХІ «Про стимулювання розвитку цифрової економіки в Україні» (далі – Закон №1667).
Для резидентів Дія Сіті, які одночасно не мають статусу резидентів Дефес Сіті, передбачено низка податковий пільг, серед іншого з нарахування ПДФО та ЄСВ, що і розглядатимемо в контексті оподаткування заробітної плати, відпускних та лікарняних.
Особливості оподаткування ПДФО визначені в розділі IV Податкового кодексу України (далі – ПКУ), ЄСВ – в ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464).
Пільговий режим нарахування ПДФО полягає у можливості застосування ставки 5% замість 18%, а ЄСВ – в нарахуванні мінвнеску, незалежно від суми нарахованого доходу.
В 2026 році мінвнесок складає 1902,34 грн (8647,00 х 22%) на місяць. Це стосується всіх працівників і гіг-спеціалістів. Дана норма є імперативною, а тому застосовується і для працівників, яким встановлено інвалідність (ЗІР, категорія 201.04.01).
Слід зауважити, що пільговий режим оподаткування не є автоматичним. Його можливо застосувати за дотримання низки вимог:
1. Право на пільговий режим оподаткування виникає у підприємства, що внесене до Реєстру резидентів Дія Сіті з місяця, наступного за набуттям відповідного статусу.
Приміром, статус резидента Дія Сіті набуто в липні 2026 року. Застосовувати ставку ПДФО 5% та сплачувати мінвнесок ЄСВ можливо тільки із серпня 2026 року. В липні 2026 року ставка ПДФО 18%, а ставка ЄСВ залежить від статусу працівника (22% або 8,41% по працівнику з інвалідністю).
2. Пільгове нарахування ПДФО та ЄСВ можливе за умови, що у календарному місяці роботодавець відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667, а саме:
кількість працівників та гіг-спеціалістів не менше 9 та розмір середньомісячної заробітної плати або винагороди залученим працівникам та гіг-спеціалістам не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим НБУ станом на перше число відповідного календарного місяця.
Для ЄСВ ще важливо відсутність податкового боргу більш як 30 днів загальною сумою 10 мінімальних заробітних плат (виходячи з розміру мінімальної заробітної плати, встановленої на 1 січня поточного календарного року).
Окремі вимоги застосування пільгового оподаткування передбачено для стартапів. Але про це буде далі.
3. Пільгове оподаткування можливо не до всіх доходів, а виключно до:
а) заробітної плати;
б) винагороди за гіг-контрактом, укладеним у порядку, передбаченому Законом №1667, у тому числі винагороди за створення та перехід прав на твори, створені за замовленням;
в) авторської винагороди за створення службового твору та перехід прав на службові твори.
Це передбачено в пп. «а» – «в» пп. 170.14 – 1.2 ПКУ та пп. 14-1 ст. 8 Закону №2464.
До всіх решта виплат діє звичайна ставка ПДФО 18% та відповідна ставка ЄСВ – 22% чи 8,41%.
Структуру заробітної плати визначено ст. 2 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці», до якої включаються:
Складові оплати праці роботодавець має визначити на локальному рівні, в колективному договорі, а у разі його відсутності в положенні про оплату праці та преміювання.
При визначенні можливості застосувати пільгову ставку ПДФО 5% та сплатити мінвнесок по ЄСВ важливо орієнтуватися по складових фонду оплати праці за Інструкцією зі статистики заробітної плати, затвердженій наказом Держкомстату від 13.01.2004 №5.
Приміром, якщо працівнику резидента Дія Сіті встановлено надбавку за роз’їзний характер роботи, то така виплата не є складовою фонду оплати праці (розд. ІІІ Інструкції №5). Відповідно ставка ПДФО має складати 18%. ЄСВ на таку надбавку взагалі не нараховується (п. 10 розд. І Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов'язкове державне соціальне страхування, затвердженого постановою КМУ від 22.12.2010 №1170). Це також стосується лікарняних, а також оподаткування компенсації витрат по відрядженню, що не підтверджені документально. До таких виплат ставка ПДФО 18%, адже вони не є фондом оплати праці за розд. ІІІ Інструкції №5.
Зверніть увагу, до загального (річного) оподатковуваного доходу у вигляді заробітної плати чи винагороди, що нараховується (виплачується, надається) платнику податку у зв’язку з трудовими відносинами чи у зв’язку з виконанням гіг-контракту, розмір якого не перевищує еквівалент 240 тисяч євро за календарний рік за офіційним курсом гривні щодо євро, встановленим НБУ станом на 1 січня звітного податкового року. На 01.01.2026: 240 тис. євро х 49,7947 грн/EUR = 11 950 728 грн
При цьому в цілях розрахунку такого розміру до нього не включається дохід спеціаліста резидента Дія Сіті, оподаткований податковим агентом – резидентом Дія Сіті у порядку, передбаченому пп.пп. 170.14-1.4, 170.14-1.6 ПКУ, за ставкою 18%.
У разі якщо сума отриманого доходу перевищує зазначений розмір, до суми такого перевищення застосовується ставка 18%, при цьому платник податків зобов’язаний відобразити суму такого перевищення у складі загального місячного (річного) оподатковуваного доходу за відповідний звітний рік та подати річну декларацію про майновий стан і доходи (податкову декларацію) відповідно до ПКУ і самостійно сплатити податок з суми такого перевищення (пп. 170.14-1.3 ПКУ).
Одне із поширених питань – нарахування ЄСВ на заробітну плату працівника з інвалідністю. На думку ДПС (ЗІР, категорія 201.04.01) у разі дотримання вимог, визначених п. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667 на заробітну плату працівників, в т. ч. осіб з інвалідністю, ЄСВ нараховується в розмірі мінвнеску. Проблемним є питання відображення працівника з інвалідністю в Д1 Податкового розрахунку. Адже це питання не врегульовано в Порядку заповнення та подання податковими агентами Податкових розрахунків сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженому наказом Мінфіну від 13.01.2015 №4. Рекомендації від ПФУ щодо заповнення Д1 Податкового розрахунку тут.
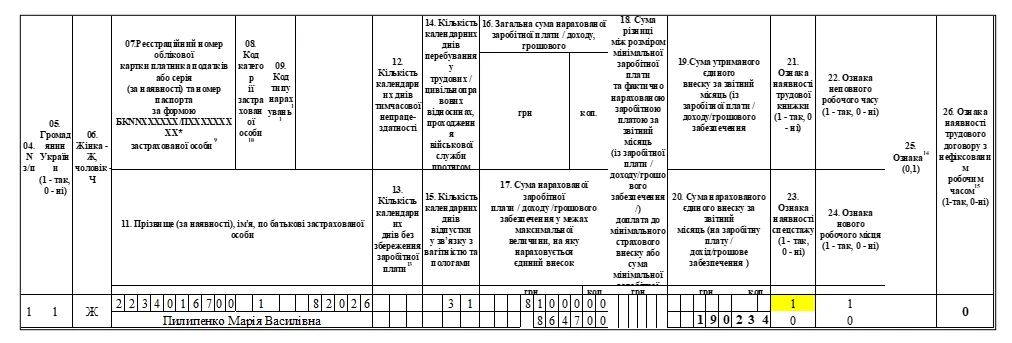
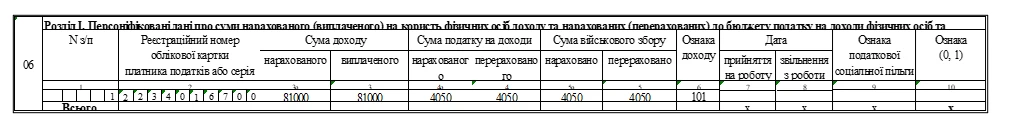
Підприємство набуло статус резидента Дія Сіті в липні 2026 року. В серпні підприємство відповідало вимогам, визначеним пп. 2, 3 ч. 1 ст. 5 Закону №1667. Працівниці (основне місце роботи) нараховано заробітну плату за серпень – 81000,00 грн за повністю відпрацьований час.
Фрагмент Д1 Податкового розрахунку за серпень
Фрагмент 4ДФ Податкового розрахунку за серпень
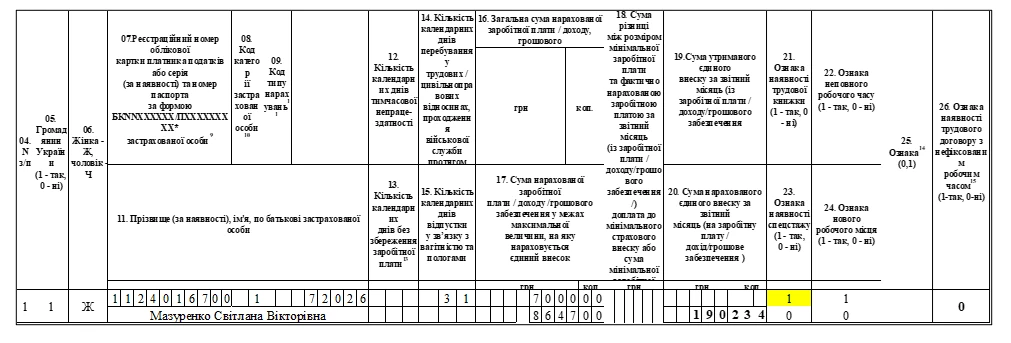
Працівниця (основне місце роботи) звільнилась в 10.07.2026. Нараховано остаточний розрахунок – 7000,00 грн.
В липні роботодавець відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667. Відповідно у місяці звільнення за таких умов, при нарахуванні заробітної плати в розмірі, що менше мінімальної заробітної плати, ЄСВ сплачується у розмірі мінвнеску (ЗІР, категорія 201.04.01).
Фрагмент Д1 Податкового розрахунку за липень
Фрагмент 4ДФ Податкового розрахунку за липень
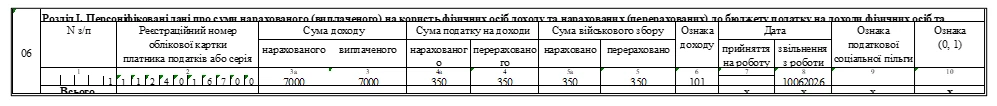
Приклад 3. 13.07.2026 резидентом Дія Сіті було звільнено працівника з основного місця роботи і прийнято в штат за сумісництвом. Нараховано заробітну платну за сумісництвом – 40000,00 грн, за основним місцем роботи – 42000,00 грн.
В липні роботодавець відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667. Відповідно ЄСВ за такого працівника нараховується у розмірі мінвнеску на загальну суму заробітної плати в межах одного календарного місяця за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні (роз'яснення ДПС).
Фрагмент Д5 Податкового розрахунку за липень
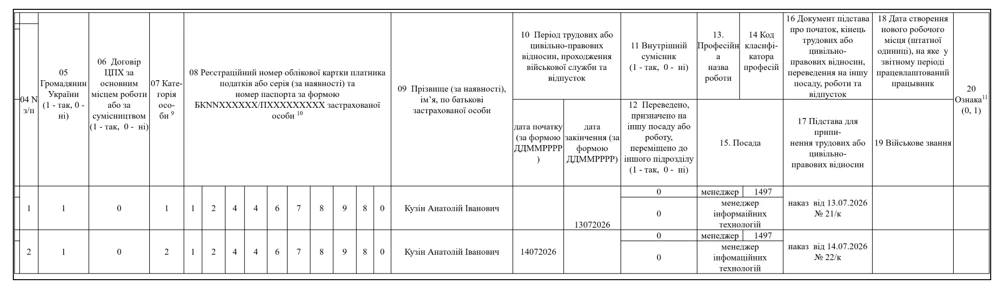
Фрагмент 4ДФ Податкового розрахунку за липень
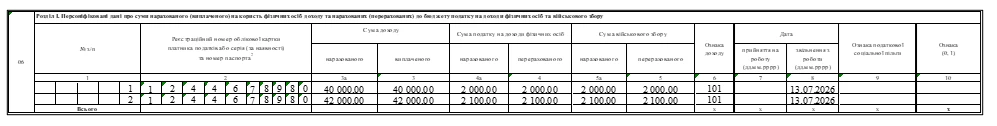
Фрагмент Д1 Податкового розрахунку за липень
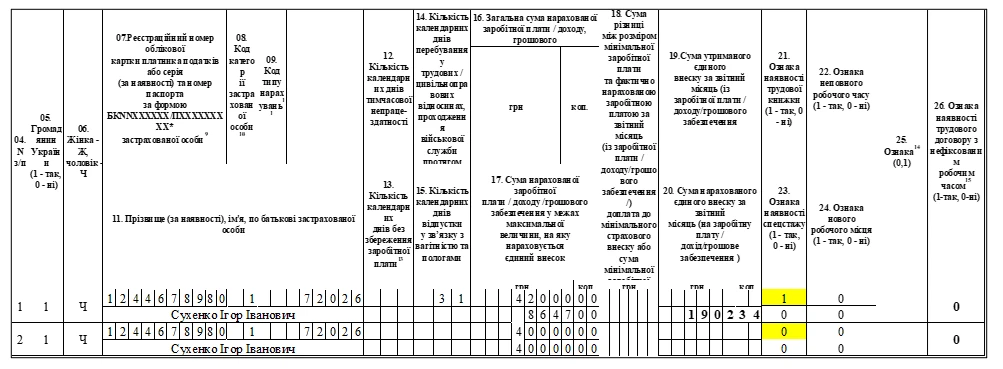
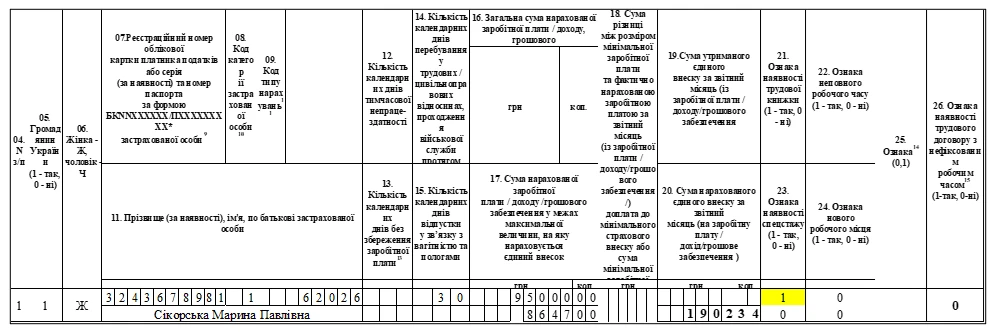
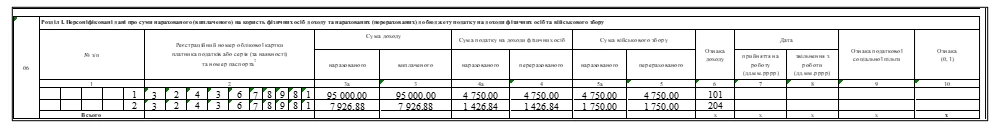
В червні 2026 за договором ДМС на користь ІТ-спеціаліста (основне місце роботи). проведена оплата на суму 35000,00 грн. Заробітна плата – 95000,00 грн.
В червні роботодавець відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Фрагмент Д1 Податкового розрахунку за червень
Фрагмент 4ДФ Податкового розрахунку за червень
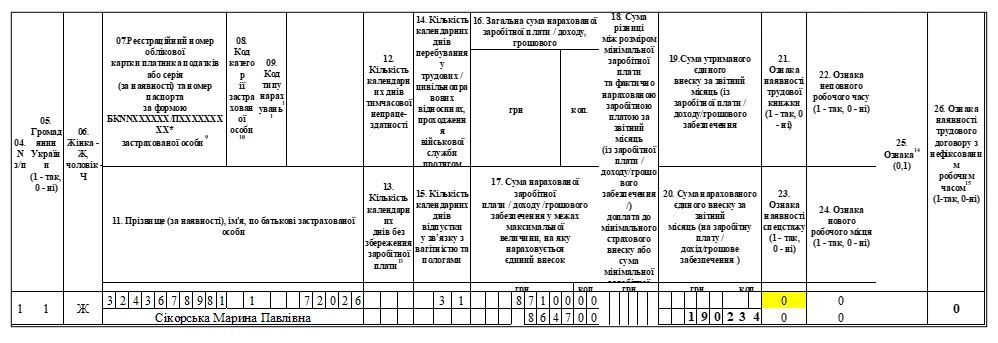
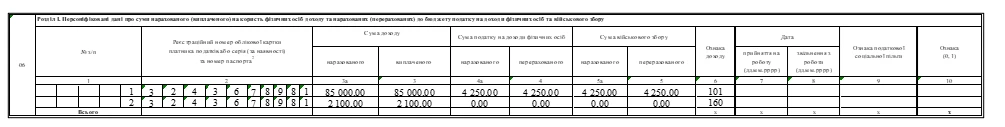
В липні 2026 працівнику (зовнішнє сумісництво) нараховано заробітну плату – 85000,00 грн та надано подарунок до професійного свята вартістю 2100,00 грн.
В липні роботодавець відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Працівнику, який працює у резидента Дія Сіті за сумісництвом (у вільний час від основної роботи у іншого роботодавця), ЄСВ нараховується у розмірі мінвнеску, якщо такий резидент Дія Сіті у календарному місяці відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667 (ЗІР, категорія 201.04.01).
Згідно з пп. 2.3.2 п. 2.3 розд. 2 Інструкції №5 одноразові заохочення працівникам підприємства, не пов’язані з конкретними результатами праці (наприклад, до ювілейних та пам’ятних дат, як у грошовій, так і натуральній формі), відносяться до фонду додаткової заробітної плати https://tr.tax.gov.ua/media-ark/news-ark/510453.html Це в повній мірі стосується і працівників резидента Дія Сіті. Таким чином, вартість подарунку, безоплатно переданого працівнику до професійного свята є базою нарахування ЄСВ.
Не оподатковується вартість подарунків, що не перевищує 25% мінімальної заробітної плати на 1 січня, за винятком грошових виплат (пп. 165.1.39 ПКУ). У 2026 році без оподаткування 2161,75 грн
Фрагмент Д1 Податкового розрахунку за липень
Фрагмент 4ДФ податкового розрахунку за липень
Якщо роботодавець передає працівнику відповідно до трудового договору (контракту) у безоплатне користування комп’ютерне обладнання для виконання трудової функції, його вартість не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором (ІПК ДПС від 02.06.2025 №3005/ІПК/99-00-24-03-03 ІПК).
Якщо у звітному місяці резидент Дія Сіті не виконав вимоги, визначені пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667, такий роботодавець, як податковий агент, зобов’язаний: самостійно нарахувати ПДФО із заробітної плати працівників за ставкою 18 % та за власний рахунок сплатити (перерахувати) до подання податкового розрахунку податок до бюджету за вирахуванням податку, що був сплачений (перерахований) до бюджету з таких доходів. Тобто має доплатити 13% ПДФО. При цьому сума такого сплаченого (перерахованого) податку податковим агентом не включається до складу загального місячного (річного) оподатковуваного доходу працівника резидента Дія Сіті (пп. 170.14 – 1.5 ПКУ).
Як страхувальник, такий роботодавець в місяці н відповідності вимогам зобов’язаний нараховувати ЄСВ у розмірах:
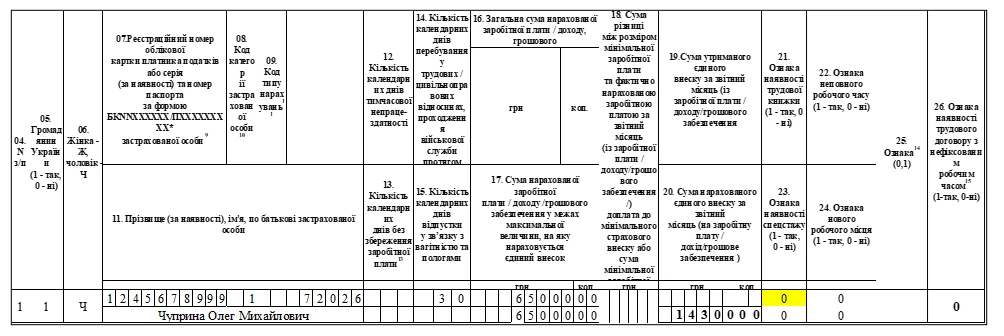
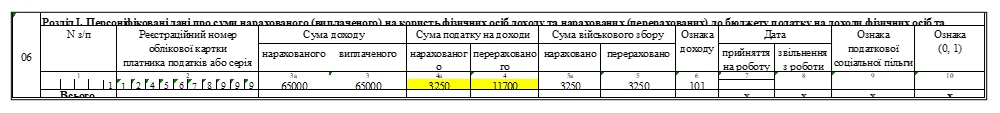
В червні 2026 працівнику (зовнішнє сумісництво) нараховано заробітну плату – 65000,00 грн. В червні роботодавець НЕ відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Фрагмент Д1 Податкового розрахунку за червень
Зверніть увагу, у місяці не відповідності вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667 є специфіка заповнення 4 ДФ податкового розрахунку. Так, у графі 4а відображається фактична сума нарахованого ПДФО нарахованого та утриманого за ставкою 5 %, а у графі 4 – фактична сума перераховану ПДФО до бюджету (5% + 13%) (роз'яснення ДПС).
Фрагмент Д1 Податкового розрахунку за червень
Для новостворених компаній – резидентів Дія Сіті (стартапів) передбачено можливість застосування пільгового оподаткування при дотриманні однієї із вимог ст. 5 Закону №1667.
До 31 грудня календарного року, наступного за календарним роком, у якому податковий агент набув статусу резидента Дія Сіті стартапи можуть нараховувати на заробітну плату працівників ЄСВ в розмірі мінвнеску та утримувати із заробітної плати ПДФО за ставкою 5%, в місяці коли не виконується вимога до середньооблікової кількості працівників. Водночас має виконувати вимоги до середньої місячної винагороди і відсутності податкового боргу (ч. 2 п. 14-1 ст. 8 Закону №2464 та пп. 170.14-1.6 ПКУ).
Увага! Пільгове оподаткування з ПДФО та ЄСВ застосовується стартапами у разі, коли за місяць кількість спеціалістів менша 9, але обов’язково дотримано зарплатний критерій – 1200 євро за офіційним курсом гривні щодо євро, встановленим НБУ станом на перше число відповідного календарного місяця
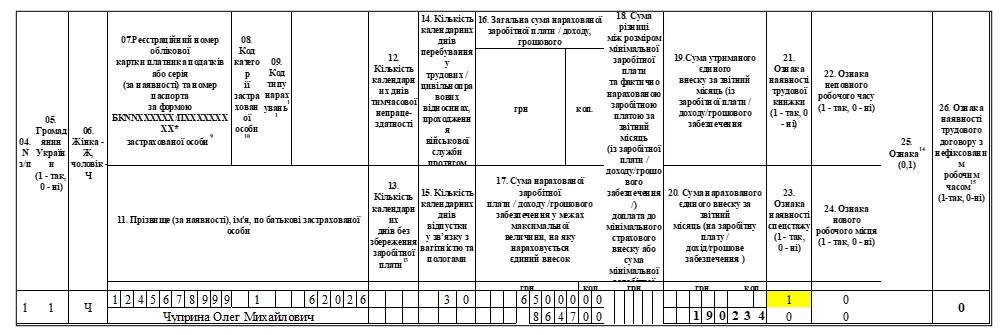
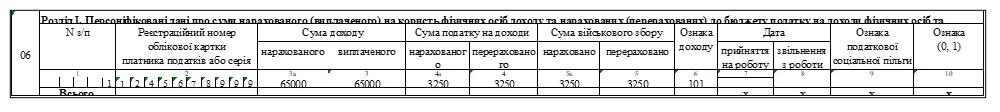
Працівнику резидента Дія Сіті-стартап (основне місце роботи) за червень 2026 нарахована заробітна плата – 65000,00 грн. В січні 2026 у резидент Дія Сіті виконана зарплатна вимога, але менше 9 спеціалістів.
Фрагмент Д1 Податкового розрахунку за червень
Фрагмент 4ДФ Податкового розрахунку за червень
Працівнику резидента Дія Сіті-стартап (основне місце роботи) за червень 2026 нарахована заробітна плата – 45000,00 грн. В червні 2026 у резидентом Дія Сіті НЕ виконано вимогу щодо розміру заробітної плати та середньої кількості спеціалістів.
Фрагмент Д1 Податкового розрахунку за червень
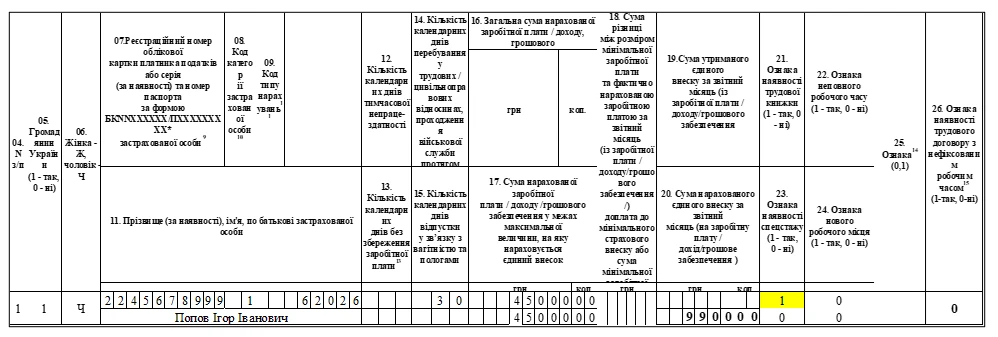
Фрагмент 4ДФ Податкового розрахунку за червень
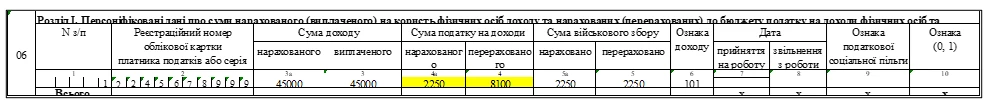
Якщо після настання 31 грудня календарного року, наступного за календарним роком, у якому податковий агент набув статусу резидента Дія Сіті (тобто на кінець другого року) стартап продовжує не відповідати вимозі, визначеній п. 3 ч. 1 ст. 5 Закону №1667 такий податковий агент – резидент Дія Сіті зобов’язаний у строк, визначений для місячного податкового (звітного) періоду, самостійно нарахувати та сплатити (перерахувати) за власний рахунок до бюджету ПДФО за ставкою 18% із зарплати в межах останніх трьох місяців календарного року, за вирахуванням ПДФО, що був сплачений (перерахований) до бюджету з таких доходів. Тобто доплатити 13%. При цьому сума такого сплаченого (перерахованого) податку податковим агентом не включається до складу загального місячного (річного) оподатковуваного доходу працівників резидента Дія Сіті (пп. 170.14-1.6 ПКУ).
Відповідно, якщо резидент Дія Сіті – стартап не виконує зарплатну вимогу до кінця другого року – він має нарахувати ЄСВ за ставкою 22% або 8,41% по працівнику з інвалідністю, на заробітну плату в межах останніх трьох місяців календарного року, з вирахуванням мінвнеску, раніше сплачену за такі місяці (п. 14-1 ст. 8 Закону №2464).
Наймані працівники резидента Дія Сіті користаються загальними правилами надання відпусток. На них розповсюджується дія Закону України від 15.11.1996 №504/96-ВР «Про відпустки», зокрема щодо:
Середній заробіток для оплати відпускних обчислюється за Порядком, затвердженим постановою КМУ від 08.02.1995 №100.
Відпускні, а також компенсація за невикористану відпустку, є складовими фонду оплати праці (п. 2.2.12 Інструкції №5). Відповідно їх оподаткування проводиться в складі заробітної плати за місяць.
ЄСВ нараховується на всю суму заробітної плати працівника, включно з відпускними та іншими виплатами. Отже, у місяці відповідності вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667, ЄСВ нараховується на всю суму заробітної плати, включаючи відпускні.
В Д1 податкового розрахунку відпускні мають особливий порядок відображення. Їх зазначають окремим рядком від заробітної плати із КТН «10». Відображають відпускні в Д1 того місяця, в якому їх нараховано. Місяць їх виплати значення для заповнення Д1 не має (роз'яснення ПФУ).
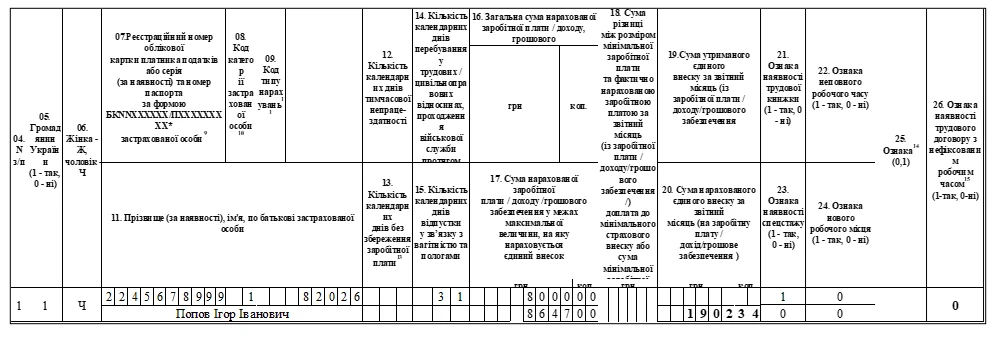
У липні 2026 працівник (основне місце роботи) нараховано заробітну плату за 20 робочих днів липня – 45000,00 грн та відпускні за дні липня – 5000,00 грн та за дні серпня – 35000,00 грн.
Після завершення відпустки у серпні 2026 працівник доопрацював повний місяць та отримав 8000,00 грн заробітної плати. В бухгалтерському обліку вся сума відпускних нарахована в липні.
В липні та серпні роботодавець відповідав вимогам визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Фрагмент Д1 Податкового розрахунку за липень
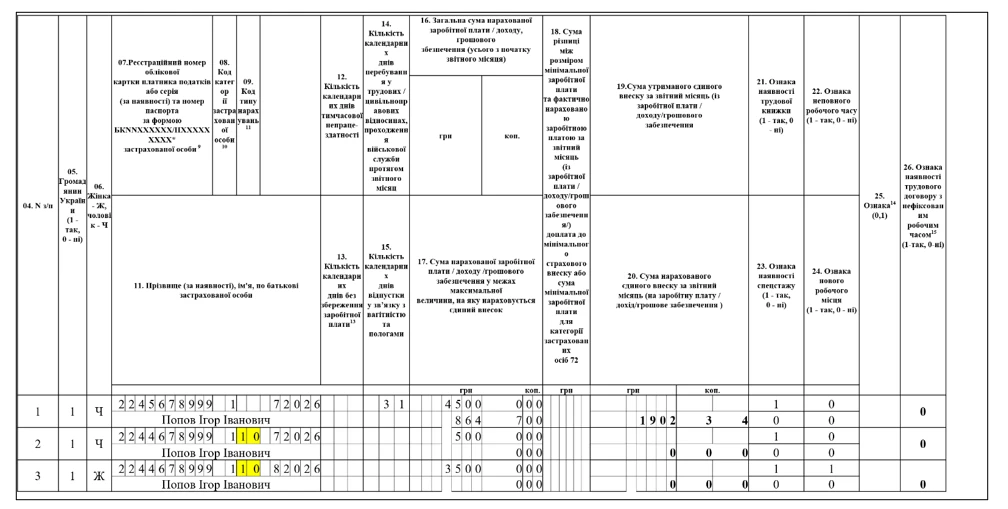
Фрагмент 4ДФ Податкового розрахунку за липень
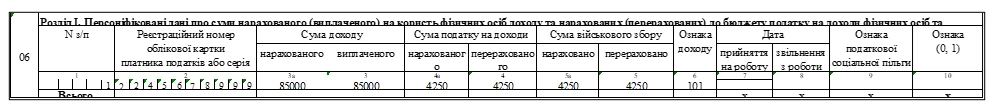
Фрагмент Д1 Податкового розрахунку за серпень
Працівник резидента Дія Сіті є застрахованою особою, а отже він має право на призначення допомоги у разі настання страхового випадку.
З огляду на специфіку сплати ЄСВ резидентами Дія Сіті розрахунок суми допомоги по тимчасовій непрацездатності має свої особливості: всі лікарняні (звичайний страховий випадок чи вагітність та пологи) оплачується 100%, незалежно від набутого страхового стажу працівника або гіг-спеціаліста.
Розрахунок середньої заробітної плати для лікарняних та допомоги по вагітності та пологах працівників резидента Дія Сіті проводять за Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов'язковим державним соціальним страхуванням, затвердженим постановою КМУ від 26.09. 2001 №1266.
Сума допомоги по тимчасовій непрацездатності (включаючи догляд за хворою дитиною або хворим членом сім’ї), допомоги по вагітності та пологах в розрахунку на місяць не повинна перевищувати розміру заробітної плати або винагороди за гіг-контрактом, з якої фактично сплачено ЄСВ (п. 2 Порядку №1266). Таке обмеження обчислюється шляхом ділення розміру заробітної плати або винагороди гіг-спеціалістів в останньому місяці розрахункового періоду, на середньомісячну кількість календарних днів (30,44) з подальшим множенням отриманої частки на кількість календарних днів тимчасової непрацездатності відповідного місяця.
Отже, при розрахунку лікарняного орієнтуємось на заробітну плату або винагороду за останній місяць розрахункового періоду. В 2026 році таке обмеження складає 284,07 грн (8647 грн : 30,44)
З огляду на норми ч. 3 ст. 17 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування» та те, що в п. 4 Порядку №1266 передбачено використання максимальної величини бази нарахування ЄСВ, встановленої в останньому місяці розрахункового періоду, при обчисленні лікарняного застосовуються розміри максимальної величини бази нарахування ЄСВ, встановлені в останньому місяці розрахункового періоду.
У 2026 році це 20 розмірів мінімальної заробітної плати. Відповідно денна сума лікарняного має не перевищувати для страхових випадків:
На ці показники резиденту Дія Сіті слід орієнтувати або коли останній місяць розрахункового періоду співпадає із місяцем набуття статусу резидента Дія Сіті або в такому місяці страхувальник не виконує вимоги.
Якщо протягом 12 місяців перед настанням страхового випадку страховий стаж працівника склав менше 6 місяців (п. 29 Порядку №1266).
Допомога по тимчасовій непрацездатності надається виходячи з нарахованої зарплати, але не більше за розмір допомоги, обчислений із мінзарплати, встановленої на час настання страхового випадку.
У 2026 році максимальна межа на день – 284,07 грн (8 647 грн : 30,44).
Допомога по вагітності та пологах надається виходячи з нарахованої заробітної плати, але не більше за розмір допомоги, обчислений із двократного розміру мінімальної заробітної плати, встановленої на час настання страхового випадку. Відповідно мінімальна величина на день складає 284,07 грн (8 647 грн : 30,44), максимальна 568,13 грн ((8 647 грн: 30,44) х 2).
Страхувальник всі місяці розрахункового періоду перебував в статусі резидента Дія Сіті і сплачував ЄСВ в розмірі мінвнеску.
Працівник на лікарняному з 20 по 27.07.2026 (9 к.дн.). Оклад – 75000,00 грн. В розрахунковому періоді днів, не відпрацьованих з поважних причин не має.
Приклад 11. Страхувальник не всі місяці розрахункового періоду перебував у статусі резидента Дія Сіті.
У працівниці з 20. по 31.07.2026 сформований лікарняний (12 к.дн.). Оклад – 90000 грн. В розрахунковому періоді днів, не відпрацьованих з поважних причин не має.
На лікарняні не розповсюджується пільговий порядок нарахування ПДФО та ЄСВ. Оскільки, дохід у вигляді допомоги по тимчасовій втраті працездатності (лікарняні) не включається до складу заробітної плати (розд. ІІІ Інструкції №5), то оподаткування такого доходу здійснюється у загальному порядку визначеному за ставкою ПДФО 18% (ЗІР, категорія 103.03). На допомогу по вагітності та пологах ПДФО не нараховується (пп. 165.1.1 ПКУ).
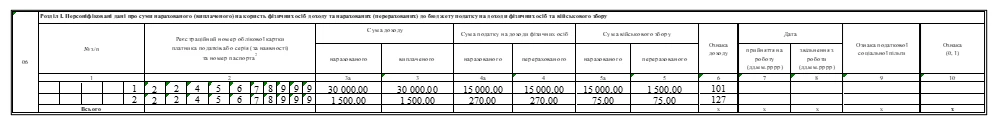
В 4 ДФ лікарняні відображають за ознакою доходу «127» окремим рядком від заробітної плати.
Допомога по вагітності та пологах в 4 ДФ за ознакою доходу «128» (заповнюють лише графи 3а та 3).
Відповідно лікарняні та допомога по вагітності та пологах є базою нарахування єдиного внеску на загальних підставах (ЗІР, категорія 201.04.01). Тобто нараховують ЄСВ за ставкою 22% або 8,41% по працівнику з інвалідністю.
В Д1 податкового розрахунку лікарняні відображаються в місяці нарахування (місяць набуття статусу «Готовий до сплати») окремим рядком від заробітної плати. Якщо лікарняне перехідне, формується кількість рядків, що відповідає місцям, на які припадають дні хвороби.
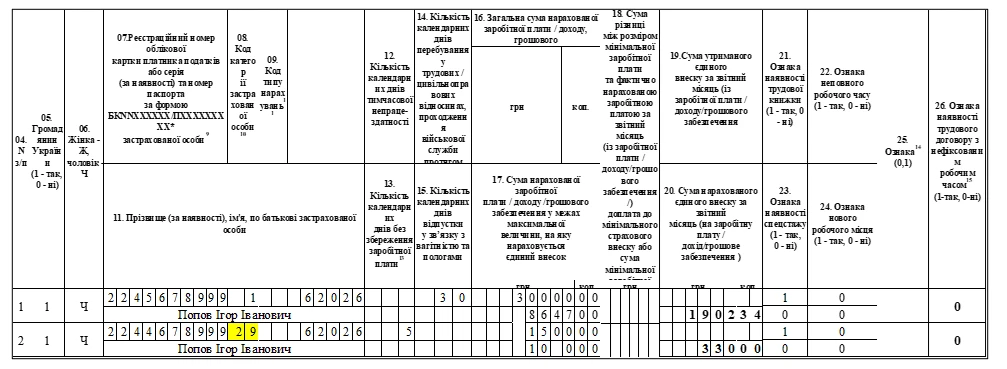
Приклад 12. Працівниця (основне місце роботи, без інвалідності)була на лікарняному з 15 по 19.06.2026 (5 днів). Сума лікарняного – 1500,00 грн. Нарахована заробітна плата – 30 000,00 грн.
В червні роботодавець відповідав вимогам визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Фрагмент Д1 податкового розрахунку за червень
Фрагмент 4ДФ податкового розрахунку за червень
Читайте більше:
Звіт про відповідність резидента Дія Сіті: інструкція із заповнення та подання
Дія Сіті: що це, які особливості звітування та оподаткування податком на прибуток підприємств
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?

Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів

ДПС надала індивідуальну податкову консультацію щодо можливості здійснення ФОП на другій групі спрощеної системи оподаткування діяльності зі створення та продажу оригінальних літературних творів (театральних сценаріїв)

19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал

Чи можна отримати ліцензію на зберігання пального для власних потреб, якщо земельній ділянці не присвоєно кадастровий номер? ДПС роз’яснила, як у такому разі заповнювати пункт 7 заяви та чи потрібно зазначати дані у графі 12 «Кадастровий номер». Відсутність кадастрового номера не означає, що відповідне поле потрібно заповнювати умовними даними, однак адресу місця зберігання та інші передбачені відомості зазначити обов’язково

З 23 жовтня 2026 року доходи фізосіб від оренди житлової та нежитлової нерухомості оподатковують ПДФО за ставкою 5% замість 18%. Водночас пільгова ставка не поширюється на всі види оренди: для земельних ділянок та іншої нерухомості діє ставка 18%. ДПС також роз’яснила, чи потрібно перераховувати податок із орендної плати, виплаченої до 23 жовтня, та нагадала про військовий збір

За загальним правилом, у разі виключення платника податку з переліку платників, які відповідають критеріям ризиковості платника податку, на підставі рішення комісії регіонального рівня, або рішення суду, автоматично виключаються з переліку ризикових його контрагенти. Рішення про відповідність/невідповідність критеріям ризиковості платника податку набирає чинності у день засідання комісії регіонального рівня та прийняття відповідного рішення

З 14 листопада 2026 року банки знижують місячні ліміти переказів для окремих категорій ФОП: для першої групи – до 400 тис. грн, для другої та третьої – до 1 млн грн. Чи означає це заборону на перекази понад ці суми та кому загрожує додаткова перевірка? Розбираємо, кого торкнуться зміни, які документи може запросити банк і як підготуватися, щоб не затримувати розрахунки з контрагентами

Запровадження електронної простежуваності обігу алкоголю, тютюнових виробів та рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Через це для платників акцизного податку змінюється і порядок відображення сум податку з втрачених марок акцизного податку. Оскільки додаток 5 до акцизної декларації вже виключено, за звітні періоди з листопада 2026-го до червня 2027 року такі показники потрібно зазначати в додатку 9, використовуючи таблиці старої форми




