

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ІТ, Дія Сіті, Дефенс Сіті
23.04.2026
Звіт про відповідність резидента Дія Сіті: інструкція із заповнення та подання
Допоможемо резидентам Дія Сіті скласти Звіт про відповідність резидента Дія Сіті. З’ясуємо кому, в які строки та як звітувати. Зорієнтуємо, яких штрафів очікувати за неподання, несвоєчасне подання або подання з помилками цього звіту
Хто подає Звіт про відповідність резидента Дія Сіті
Звіт про відповідність резидента Дія Сіті (далі – Звіт) подають особи, що мають статус резидента Дія Сіті.
За визначенням ст. 13 Закону України від 15.07.2021 № 1667-ІХ «Про стимулювання розвитку цифрової економіки в Україні» (далі – Закон №1667) резиденти Дія Сіті зобов'язані подавати звіти про відповідність вимог ст. 5 Закону №1667 протягом усього строку резидентства:
1. Початковий Звіт – на відповідність вимогам ст. 5 Закону №1667:
- подають за підсумками трьох повних календарних місяців, наступних за місяцем, в якому набуто статус резидента Дія Сіті;
- до Звіту має бути доданий незалежний висновок аудитора за підсумками перевірки аудитором початкового Звіту. Виняток: незалежний висновок не подають особи, що набули статус резидента Дія Сіті згідно з ч. 3 ст. 5 Закону №1667.
2. Щорічний Звіт:
- подають за звітний період з 1 січня до 31 грудня календарного року;
- перший річний Звіт подають за період із першого числа календарного місяця, наступного за місяцем набуття статусу резидента Дія Сіті, до 31 грудня відповідного календарного року;
- до річного Звіту додають незалежний висновок аудитора за результатами перевірки тверджень резидента Дія Сіті, наведених ним у річному Звіті.
На замітку! Незалежний висновок має надати суб'єкт аудиторської діяльності, який має право проводити обов'язковий аудит (ч. 5 ст. 13 Закону №1667). Дані про таких суб'єктів аудиторської діяльності розміщені на сайті ОСНАД
Які строки подання Звіту про відповідність резидента Дія Сіті
За ст. 13 Закону №1667 слід подати:
- початковий Звіт – не пізніше останнього дня шостого місяця наступного за календарним місяцем в якому набуто статус резидента Дія Сіті;
- щорічний Звіт – не пізніше 1 червня року, наступного за звітним.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про відповідність резидента Дія Сіті
Звіт (початковий чи щорічний) подають до уповноваженого органу – Міністерства цифрової трансформації України (Мінцифри).
Порядок подання та розгляду звіту про відповідність резидента Дія Сіті та незалежного висновку, затверджений постановою КМУ від 30.12.2022 №1492 (далі – Порядок №1492).
Яка відповідальність за неподання Звіту про відповідність резидента Дія Сіті
У разі порушення строку подання Звіту Мінцифри приймає рішення про втрату статусу резидента Дія Сіті (п. 4 ч. 1 ст. 9 Закону №1667).
Таке рішення Мінцифри приймає протягом 20 робочих днів із дня виявлення такого порушення, але не раніше ніж на десятий робочий день із дня надсилання резиденту Дія Сіті електронного повідомлення, передбаченого ч. 3 ст. 9 Закону №1667.
Важливо! Фінансових штрафів на підприємство та адмінштрафів на посадових осіб резидента Дія Сіті за неподання Звіту не передбачено
За якою формою звітувати про відповідність резидента Дія Сіті
Про відповідність резидента Дія Сіті звітують за формою, наведеною у Додатку до Порядку №1492.
Завантажити бланк:
Звіт про відповідність резидента Дія Сіті
Який порядок заповнення Звіту про відповідність резидента Дія Сіті
Звіт має включати (ч. 4 ст. 13 Закону №1667):
1) запевнення про відповідність резидента Дія Сіті всім вимогам, визначеним ст. 5 Закону №1667;
2) твердження про розмір середньої місячної винагороди працівникам та гіг-спеціалістам (у разі залучення) за кожен календарний місяць звітного періоду;
3) твердження про середньооблікову кількість працівників та гіг-спеціалістів (у разі залучення) резидента Дія Сіті за підсумками кожного календарного місяця звітного періоду;
4) твердження про розмір частки кваліфікованого доходу резидента Дія Сіті, отриманого за звітний період, у загальному доході резидента Дія Сіті, отриманому за звітний період;
5) твердження про розмір доходу резидента Дія Сіті, що набув статусу відповідно до ч. 3 ст. 5 Закону №1667, визначеного відповідно до пп. 292.1.2 Податкового кодексу України, за кожен з таких періодів:
- звітний період (для початкового, першого річного та другого річного звітів про відповідність);
- календарний рік, що передує року, в якому подають Звіт, та календарний рік, що передує року, в якому подано заяву про набуття статусу резидента Дія Сіті (для початкового звіту про відповідність).
На замітку! Незалежний висновок аудитора має підтверджувати або ні ці твердження резидента Дія Сіті, наведені у Звіті
Звіт заповнюють державною мовою.
Відомості про резидента Дія Сіті. Тут наводять:
- інформацію про найменування юридичної особи (окремі поля для заповнення):
- організаційно-правову форму;
- назву;
- код згідно з ЄДРПОУ.
Дані мають відповідати даним з ЄДР та даним, які містить Реєстр резидентів Дія Сіті.
Під час заповнення даних у Звіті, який надсилаєте як файл у форматі pdf (подання на електронну пошту Мінцифри), дотримуйтесь правила «одна клітинка = один символ (буква, цифра, пробіл, дефіс тощо)».
Звітний період. Обираєте (ставите «+» чи «√»):
- початковий звіт;
- річний звіт за період до 31 грудня ХХХХ року (наприклад, 2025 року).
Запевнення. Резидент Дія Сіті відповідає всім вимогам, визначеним статтею 5 Закону України «про стимулювання розвитку цифрової економіки в Україні», обираєте (ставите «+» чи «√»):
- так.
Це заповнюють всі резиденти Дія Сіті, які дотрималися всіх вимог ч. 1 ст. 5 Закону №1667.
Також цей варіант обирають резиденти, які реєструвалися з посиланням на ч. 3 ст. 5 Закону №1667. Так звані «стартапи» – зареєстровані компанії не раніше 24 місяців назад, яким дозволено до 31 грудня наступного року за роком реєстрації резидентом Дія Сіті виконувати за ч. 1 ст. 5 Закону №1667 тільки вимоги підпунктів 1 (КВЕД має бути з ч. 4 ст. 5 Закону №1667), 4 (кваліфікований дохід становить не менше 90% загального догоду) та 5 (відсутні обставини, заборонені для резидентів Дія Сіті з ч. 2 ст. 5 Закону №1667);
- ні, не відповідає вимозі, передбачений пунктом 1 частини першої статті 5.
Цей варіант обирають резиденти Дія Сіті, які не здійснювали види діяльності, вказані в ч. 4 ст. 5 Закону №1667.
- ні, щодо резидента Дія Сіті наявні обставини, передбачені такими пунктами частини другої статті 5.
Цей варіант обирають резиденти Дія Сіті, у яких наявна одна чи декілька заборон, встановлених ч. 2 ст. 5 Закону №1667 для резидентів Дія Сіті. Додатково наводять у клітинках нижче відповідні пункти ч. 2 ст. 5 Закону №1667.
Незалежний висновок. Звіт з надання впевненості, наданий суб'єктом аудиторської діяльності за результатами перевірки тверджень резидента Дія Сіті, викладених у цьому звіті про відповідність (ставите позначку «+» або «√»):
- додається до цього звіту про відповідність;
- не додається до цього звіту про відповідність.
Нагадаємо, що незалежний висновок аудитора резидент Дія Сіті, зареєстрований відповідно до ч. 3 ст. 5 Закону №1667 може не надавати тільки у випадку надання початкового Звіту (п. 2 ч. 2 ст. 13 Закону №1667).
Увага! Разом з річним Звітом всі резиденти Дія Сіті подають незалежний висновок аудитора
Відомості про суб'єкта аудиторської діяльності, який надав незалежний висновок*. Заповнюють тільки у разі, якщо подають незалежний висновок.
Зазначають такі дані суб'єкта аудиторської діяльності:
- найменування юридичної особи:
- організаційно-правову форму;
- назву;
- код ЄДРПОУ.
Відомості про особу, що звертається від імені заявника. Наводять дані фізичної особи, яка подає Звіт:
- прізвище;
- власне ім'я;
- по батькові (за наявності).
Далі у відповідній клітинці ставлять позначку «+» або «√»:
- керівник;
- представник за довіреністю;
- особа, яка може вчиняти дії від імені заявника.
На замітку! Якщо Звіт підписує керівник або особа, що може вчиняти дії від імені заявника (підписант), то це має бути підтверджене даними ЄДР. Якщо Звіт подає представник за довіреністю, до Звіту має ще бути подана довіреність (її копія) (п. 17 Порядку №1492)
Твердження. Далі у Звіті слід зазначати числові дані показників з ч. 1 ст. 5 Закону №1667, яких мають дотримуватися резиденти Дія Сіті, щоб не втратити свій статус.
1. Розмір середньої місячної винагороди працівникам та ГІГ-спеціалістам (у разі залучення) за такі календарні місяці звітного періоду*:
Дані наводять дані за кожен місяць (у гривнях з копійками). Якщо у звітному періоді менше 12 місяців, заповнюють лише дані за відповідні місяці. Наприклад, статус резидента Дія Сіті набуто 24.08.2025, то вносять дані за вересень–грудень 2025 року.
За визначенням п. 12 ч. 1 ст. 1 Закону №1667:
розмір середньої місячної винагороди працівникам та гіг-спеціалістам – сума, що розраховується шляхом ділення суми всіх виплат у вигляді винагороди (заробітної плати) (до утримання податків, зборів та інших обов'язкових платежів), здійснених юридичною особою працівникам та гіг-спеціалістам у відповідному календарному місяці, на загальну кількість працівників та гіг-спеціалістів, яким здійснювалися такі виплати.
Згідно з п. 2 ч. 1 ст. 5 Закону №1667:
розмір середньої місячної винагороди залученим працівникам та гіг-спеціалістам, починаючи з календарного місяця, наступного за календарним місяцем, в якому набуто статус резидента Дія Сіті, кожного календарного місяця становить не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим Національним банком України станом на перше число відповідного календарного місяця.
Приклад 1. Перевірка дотримання вимог щодо середньомісячної винагороди
За даними квітня 2025 року:
- нарахована зарплата працівникам і винагорода ГІГ-спеціалістам за даними обліку (Дт 23,91,92,93 Кт 661 та Дт 23 Кт 685) становить 1 568 000 грн;
- кількість осіб, яким нараховані зарплата та винагорода ГІГ-спеціалістам, – 14 осіб;
- курс НБУ на 01.04.2025 – 44,8278 грн/євро;
- розмір середньої місячної винагороди: 1 568 000 грн ÷ 14 осіб = 112 000 грн. Суму ставимо у Звіті в клітинки для четвертого місяця звітного року як: 112 000,00.
Увага! Мінцифри у листі від 20.02.2023 №1/11-5-У-385-23-258-2023 (п. 2) зазначило, що для розрахунку розміру середньомісячної винагороди можна використовувати дані про нараховану винагороду за відповідний місяць, а не фактично виплачену
Сума 112 000 грн відповідає 2 498,45 євро (112 000 грн ÷ 44,8278 грн/євро). Критерій «середньомісячна винагорода більше 1200 євро» за квітень 2025 року дотриманий.
2. Середньооблікова кількість працівників та гіг-спеціалістів (у разі залучення) за підсумками таких календарних місяців*:
Далі наводять дані за кожен місяць. Якщо у звітному періоді менше 12 місяців, заповнюють лише дані за відповідні повні місяці. Формат числа: ХХХХХ,ХХ, тобто число з двома знаками після коми. Проте кількість працівників та гіг-спеціалістів заповнюють у цілих числах.
Відповідно до п. 3 ч. 1 ст. 5 Закону №1667:
середньооблікова кількість працівників та гіг-спеціалістів юридичної особи (у разі залучення) за підсумками кожного календарного місяця, починаючи з наступного за календарним місяцем, в якому юридичною особою набуто статус резидента Дія Сіті, становить не менше дев'яти осіб.
Щоб розрахувати цей показник маємо звернутися до Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286). На цьому наполягає і Мінцифри в листі від 20.02.2023 №1/11-5-У-385-23-258-2023 (п. 1), пояснюючи, що до цього показника слід враховувати штатних працівників, зовнішніх сумісників та спеціалістів залучених за гіг-контрактом (цивільно-правові договори):
Відповідно до пункту 3.1 Інструкції № 286 середня кількість працівників підприємства за період (місяць, квартал, з початку року, рік) визначається як сума таких показників: середньооблікової кількості штатних працівників; середньої кількості зовнішніх сумісників; середньої кількості працюючих за цивільно-правовими договорами.
Згідно з пп. 2.4.3 Інструкції №286:
В обліковій кількості ці працівники враховуються за кожний календарний день як цілі одиниці, включаючи неробочі дні тижня, що обумовлені при зарахуванні на роботу.
Середньооблікову кількість штатних працівників розраховують на підставі щоденних даних про облікову кількість штатних працівників, які слід уточнювати відповідно до наказів про прийняття, переведення працівника на іншу роботу та припинення трудового договору. Облікова кількість штатних працівників за кожен день має відповідати даним табельного обліку використання робочого часу працівників, на підставі якого визначають кількість працівників, які з'явилися або не з'явилися на роботу (п. 3.2 Інструкції №286).
Середньооблікову кількість штатних працівників за місяць обчислюють шляхом підсумовування кількості штатних працівників облікового складу за кожний календарний день звітного місяця, тобто з 1 по 30 або 31 число (для лютого – по 28 або 29), включаючи вихідні, святкові та неробочі дні, і ділення одержаної суми на число календарних днів звітного місяця. Кількість штатних працівників облікового складу за вихідний, святковий і неробочий день приймають на рівні облікової кількості працівників за попередній робочий день. У випадку двох або більше вихідних чи святкових і неробочих днів підряд кількість штатних працівників облікового складу за кожний з цих днів приймають на рівні кількості працівників облікового складу за робочий день, що їм передував (пп. 3.2.1 Інструкції №286).
Під час обчислення середньооблікової кількості штатних працівників облікового складу враховують усі категорії працівників облікового складу, зазначені у п. 2.4, 2.5 Інструкції №286, крім працівників, які перебувають у відпустках у зв'язку з вагітністю та пологами або для догляду за дитиною до досягнення нею віку, передбаченого чинним законодавством або колективним договором підприємства, включаючи тих, які усиновили новонароджену дитину безпосередньо з пологового будинку (пп. 2.5.8–2.5.9 Інструкції №286). Облік цих категорій працівників ведуть окремо (пп. 3.2.2 Інструкції №286).
Середню кількість зовнішніх сумісників і тих, що працюють за цивільно-правовими договорами, за місяць розраховують аналогічно до методології визначення середньооблікової кількості штатних працівників, викладеної у п. 3.2 Інструкції №286.
При цьому працівників цих категорій рахують як цілі одиниці, незалежно від тривалості робочого часу протягом усього терміну дії договору. Кількість працівників за вихідний або святковий і неробочий день рахують на рівні робочого дня, що їм передував. (п. 3.3 Інструкції №286).
Числові приклади розрахунку середньооблікової кількості працівників наведені в пп. 3.2.3–3.2.6 Інструкції № 286.
Приклад 2. Перевірка дотримання середньооблікової кількості працівників
У квітні 2025 року резидент Дія Сіті має такі дані:
Категорія осіб | Кількість днів перебування у відносинах, разом | Календарні дні звітного місяця | Середньооблікова кількість працівників, гр. 2 / гр. 3, округлення |
1 | 2 | 3 | 4 |
Штатні працівники | 182 | 30 | 6,00 |
Сумісники (зовнішні) | 120 | 30 | 4,00 |
ГІГ-спеціалісти | 130 | 30 | 4,00 |
Разом | х | х | 14,00 |
За даними Прикладу 1 у Звіті наводять кількість 14 осіб.
Критерій «не менше 9 осіб» в цьому місяці підприємством дотриманий.
3. Загальний дохід
Резидент Дія Сіті далі має зазначити, чи отримував він у звітному періоді загальний дохід, обрати (проставити позначку «+» або «√»):
- отримував;
- не отримував.
За визначенням п. 3 ч. 1 ст. 1 Закону №1667, п. 20.1 Інформаційного листа ДПСУ №1/2024:
загальний дохід юридичної особи – сума чистого доходу від реалізації продукції (товарів, робіт, послуг), іншого операційного доходу у вигляді роялті, якщо такі роялті не враховано у чистий дохід від реалізації продукції (товарів, робіт, послуг).
Тобто, слід вказати, чи маєте дані у формі №2 (2-м, 2-мс) «Звіт про фінансові результати (Звіт про сукупний дохід)» у рядку 2000 (чистий дохід від реалізації продукції (товарів, робіт, послуг)).
Це загальний дохід від всіх видів діяльності, який наводять у рядку 2000 форми №2 (Дт 70 Кт 79), а також сума доходу від роялті, якщо він врахований в іншому операційному доході (Дт 719 Кт 79).
4. Розмір частки кваліфікованого доходу, отриманого за звітний період, у загальному доході, отриманому за звітний період, у відсотках**
Ці дані заповнюють тільки ті резиденти Дія Сіті, які показали вище наявність загального доходу (поставили «+», що отримували загальний дохід).
За визначенням п. 5 ч. 1 ст. 1 Закону №1667:
кваліфікований дохід – сума чистого доходу від реалізації продукції (товарів, робіт, послуг) та роялті (якщо такі суми роялті не враховано у чистий дохід від реалізації продукції), отриманих у результаті здійснення видів діяльності, передбачених частиною четвертою статті 5 цього Закону.
Тобто, у складі загальної суми обороту Дт 70 Кт 79 плюс роялті з Дт 719 Кт 79 слід виокремити суму доходу, отриманого за видами КВЕД, що відповідають ч. 4 ст. 5 Закону №1667.
Розмір частки доходу розраховують у цілому за звітний період і визначають у відсотках з двома знаками після коми.
Приклад 3. Перевірка дотримання вимог щодо кваліфікованого доходу
За даними 2025 року:
- загальна сума доходу (ряд. 2000 ф. №2-м) – 235 140,0 тис. грн;
- сума роялті, включена до рядку 2120 (інші операційні доходи), – 870,5 тис. грн.
Разом: 235 140,0 + 870,5 тис. грн = 236 010,5 тис. грн.
Кваліфікований дохід (вид діяльності – комп'ютерне програмування) – 216 478,2 тис. грн (аналітичні дані підприємства).
Розмір частки кваліфікованого доходу: 216 478,2 ÷ 236 010,5 × 100 = 91,72%.
Критерій «кваліфікований дохід не менше 90% суми загального доходу» (п. 4 ч. 1 ст. 5 Закону №1667) підприємство дотримало.
5. Розмір доходу резидента Дія Сіті, визначеного відповідно до підпункту 2 пункту 292.1 статті 292 Податкового кодексу України, за такі періоди***:
Ці показники заповнюють у гривнях з копійками тільки підприємства, які отримали статус резидента Дія Сіті згідно з ч. 3 ст. 5 Закону №1667.
Дані про доходи заповнюють у такому порядку:
- звітний період. Дані можна заповнити для початкового, першого річного та другого річного звітів про відповідність;
- календарний рік, що передує року, в якому подається звіт про відповідність. Дані можна заповнити тільки для початкового звіту;
- календарний рік, що передує року, в якому резидентом Дія Сіті подано заяву про набуття статусу резидента Дія Сіті. Дані можна заповнити тільки для початкового звіту.
Як подавати Звіт про відповідність резидента Дія Сіті
Звіт подають в електронній формі:
- через державний веб-портал правового режиму Дія Сіті;
- шляхом надсилання на адресу розміщеної на офіційному веб-сайті Мінцифри в Інтернеті електронної пошти, призначеної для комунікації із заявниками та резидентами Дія Сіті. При цьому звіт слід подавати в машиннозчитуваному форматі (п. 4 Порядку №1492).
Також буде корисною інформація, розміщена тут.
Незалежний висновок, який додають до Звіту, має бути підписаний КЕП керівника суб'єкта аудиторської діяльності.
Датою надходження Звіту (з доданими до нього документами) до Мінцифри вважається дата надіслання на адресу електронної пошти резидента Дія Сіті автоматично згенерованого повідомлення про отримання звіту (п. 8 Порядку №1492).
Шаблони та зразки:
Звіт про відповідність резидента Дія Сіті
Матеріали за темою:
Резиденти Дія Сіті: реєстрація, податки, звітність
Працівники Дія Сіті: заробітна плата, лікарняні, відпускні, відображення у Податковому розрахунку
Як новому ТОВ отримати статус резидента Дія Сіті та критичність для підприємства
Набуття статусу Дія Сіті посеред року: з якої дати коригувати витрати на спрощенців
Нарахування ЄСВ резидентом Дія Сіті при переході з гіг-контракту на трудовий договір в одному місяці
ЄСВ за сумісника резидента Дія Сіті: чи потрібно сплачувати
Звіт про відповідність резидента Дія Сіті: інструкція із заповнення та подання
Аудит у Дія Сіті: роль бухгалтера стартапу, підготовка документів та проходження перевірки
Чи зобов’язаний резидент Дія Сіті дотримуватись критерію 2,5 ЗП для бронювання
Невикористана відпустка за гіг-контрактом: чи можна отримати компенсацію
Резиденти Дія Сіті не проводять індексацію заробітної плати
Відображення працівника з інвалідністю в Додатку 1 у резидентів Дія Сіті
Довідники за темою:
Режим Дія Сіті: податки, вимоги, оформлення співпраці з фізособами
Трудовий договір, контракт і гіг-контракт для резидента Дія Сіті
ФОП
15.10.2026
Різні адреси в документах ФОП: яка вважається податковою та які наслідки
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кадрова робота
15.10.2026
Ваучери на навчання за новими правилами: Кабмін змінив умови отримання
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
ЄСВ
15.10.2026
Як перевірити нарахований страховий стаж та сплату ЄСВ: 3 варіанти від ПФУ
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
ПДФО
15.10.2026
Фізособа купує майно у підприємства: чи потрібно сплачувати ПДФО
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Ліцензії та дозволи
15.10.2026
Основні вимоги до зберігання пального у 2026 році
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

Державний нагляд
15.10.2026
Посилення контролю за водіями та перевізниками: що зміниться після ухвалення законопроєкту №14280
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

ФОП
15.10.2026
Чи можна врахувати витрати для професійної діяльності, якщо оплатили з особистої картки: роз'яснення ДПС
Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
Єдиний податок
15.10.2026
Послуги «не для своєї» групи: коли ФОП має змінити єдиний податок
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг
15.10.2026
Податковий борг у ФОП: коли він не призведе до анулювання єдиного податку
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Пенсія, соцпільги
15.10.2026
Немає печатки в трудовій книжці: чи зарахують стаж для пенсії
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
Зміни у законодавстві
15.10.2026
Рієлторів зобов’яжуть проходити атестацію: у Раді зареєстрували законопроєкт №16145
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
Охорона праці
15.10.2026
Скільки укриттів потрібно на об’єкті з масовим перебуванням людей: роз’яснення МВС
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Робочий час, графіки роботи
15.10.2026
ТОП-5 помилок при змінному графіку роботи: практичні поради для кадровика та бухгалтера
Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути


Охорона праці
15.10.2026
Чи може роботодавець вимагати працювати під час обстрілу: пояснює Держпраці
Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
ПДФО
15.10.2026
ПДФО з оренди житла знизять із 18% до 5%: Верховна Рада підтримала поправку
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Пенсія, соцпільги
15.10.2026
Пенсії в Україні зросли до 7 287 грн: дані ПФУ на 1 жовтня 2026 року
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
РРО / ПРРО, фіскальні чеки
15.10.2026
РРО / ПРРО: чи передбачено створення дубліката фіскального чека у разі його втрати
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Особи з інвалідністю
15.10.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
Календар бухгалтера
15.10.2026
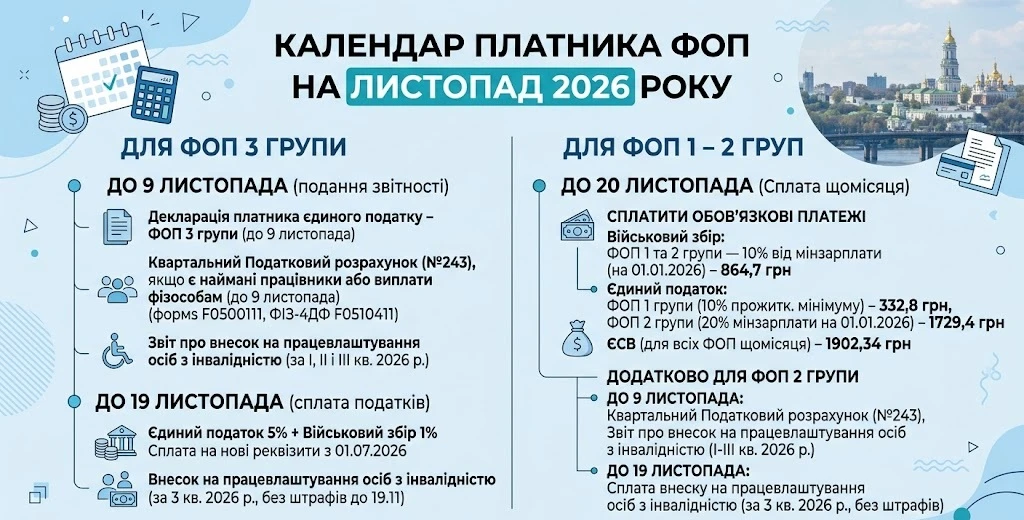
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі