ОБ
Експерт
Ольга БондаренкоНезалежний експерт із трудового законодавства із досвідом роботи понад 25 років

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Як оформити нестачу або псування майна, визначити розмір збитків і притягнути працівника до матеріальної відповідальності? Розглянемо види відповідальності, строки та порядок стягнення шкоди, обмеження утримань із зарплати й бухгалтерські проводки

Якщо під час інвентаризації на підприємстві виявили псування майна або його нестачу понад норми природного убутку, інвентаризаційна комісія відображає в цей факт в протоколі інвентаризації. В протоколі наводяться висновки щодо причини нестач і втрат від псування цінностей та пропозиції щодо їх врегулювання. До протоколу додаються пояснення винної особи.
У разі якщо встановили факт крадіжки або псування цінностей не під час інвентаризації, на день встановлення такого факту слід провести інвентаризацію (п. 7 розд. І Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 №879).
Увага! При виявленні псування майна або крадіжки обов’язково проведіть інвентаризацію
Недостатньо виявити нестачу та винного працівника. Щоб притягнути винну особу до матеріальної відповідальності мають виконуватися такі умови (ст. 130 Кодексу Законів про працю, далі – КЗпП):
Не можна притягнути працівника до відповідальності, якщо:
Притягнення до матеріальної відповідальності відбувається незалежно від того, що працівник вже притягнутий до дисциплінарної, адміністративної чи кримінальної відповідальності.
Існує чотири види матеріальної відповідальності за шкоду, заподіяну підприємству:
1. Обмежена відповідальність. Може бути застосована до працівників у випадку, якщо через їх недбалість зіпсовано або знищено матеріали, напівфабрикати, вироби (продукція), інструменти, прилади, спецодяг тощо. Стягнення відбувається у розмірі заподіяної з їх вини шкоди, але не більше свого середнього місячного заробітку (ст. 133 КЗпП).
В такому ж розмірі несуть матеріальну відповідальність керівники та їх заступники, якщо шкоду заподіяно зайвими грошовими виплатами працівникам, неправильною постановкою обліку і зберігання матеріальних, грошових чи культурних цінностей.
2. Повна відповідальність. Шкода стягується в повному обсязі, якщо
3. Колективна відповідальність. В разі коли неможливо розмежувати матеріальну відповідальність кожного працівника і укласти з ним договір про повну матеріальну відповідальність, запроваджують колективну (бригадну) матеріальна відповідальність.
Заподіяну шкоду розподіляють між членами колективу пропорційно місячній тарифній ставці (посадовому окладу) і фактично відпрацьованому часу за період від останньої інвентаризації до дня виявлення шкоди (п. 16 Типового договору про колективну (бригадну) матеріальну відповідальність, затвердженого наказом Мінпраці від 12.05.1996 №43).
4. Підвищена відповідальність. Законодавством може бути встановлено окремий порядок визначення розміру шкоди, що підлягає покриттю у випадках розкрадання, умисного псування майна, а також у тих випадках, коли фактичний розмір шкоди перевищує її номінальний розмір (ст. 135-3 КЗпП). Наприклад, у випадку нестачі дорогоцінних металів або каміння передбачена матеріальна відповідальність у подвійному або у потрійному розмірі їх вартості за ринковими цінами.
Порядком визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, затвердженому постановою КМУ від 22.01.1996 №116, передбачено, що розмір збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей визначається шляхом проведення незалежної оцінки відповідно до національних стандартів оцінки. Якщо неможливо провести незалежне оцінювання, розмір заподіяної шкоди визначається за фактичними втратами, на підставі даних бухгалтерського обліку, виходячи з балансової вартості (собівартості) матеріальних цінностей за вирахуванням зносу згідно з установленими нормами (ст. 135-3 КЗпП).
Якщо мова йде про нестачу грошових коштів чи зайві виплати, то розмір шкоди визначається як фактична сума таких втрат. У випадку псування або крадіжки основних засобів, розмір шкоди визначають виходячи з балансової вартості об’єкта. Для запасів враховують їх собівартість.
У разі розкрадання, недостачі, умисного знищення або умисного зіпсуття матеріальних цінностей розмір шкоди визначається за цінами, що діють у даній місцевості на день відшкодування шкоди.
На підприємствах громадського харчування, в комісійній торгівлі розмір шкоди, заподіяної розкраданням або нестачею, визначається за цінами, встановленими для продажу цієї продукції.
Стягнення шкоди з працівника проводиться за наказом роботодавця. Наказ потрібно видати не пізніше двох тижнів з дня виявлення заподіяної працівником шкоди. Ознайомити працівника з наказом слід під підпис. Якщо працівник не згоден з відрахуванням або його розміром, він має право звернутися до комісії по трудових спорах або до суду.
При стягненні із заробітної плати слід врахувати норми статті 128 КЗпП:
при кожній виплаті заробітної плати загальний розмір усіх відрахувань не може перевищувати 20% заробітної плати після відрахування податків.
Покрити шкоду працівник може добровільно шляхом внесення коштів на рахунок або в касу роботодавця. В цьому випадку обмеження по сумі не застосовуються.
Якщо розмір відшкодування перевищує середньомісячну заробітну плату, роботодавець для вирішення питання про стягнення має звернутися з позовом до суду протягом року з моменту виявлення шкоди.
Встановлено псування майна працівником на суму 12000 грн. Середня заробітна плата працівника за останні два місяці (визначаємо за Порядком №100) становить 13500 грн.
В січні заробітна плата працівника становить 14000 грн. Стягнення матеріальної шкоди здійснюється після відрахування податків.
Визначимо суму для стягнення:
Залишок суми 9844 грн слід утримати з заробітної плати в наступних місяцях.
В бухгалтерському обліку операція відобразиться наступним чином:
Зміст господарської операції | Дт | Кт | Сума |
Списано на витрати суму зіпсованого майна | 947 | 281 | 12000 |
Відображено на позабалансовому рахунку суму шкоди до встановлення винного працівника | 072 | - | 12000 |
Сума нестачі віднесена на винного працівника | 375 | 716 | 12000 |
Нарахований ПДВ (умовне постачання) | 716 | 6431 | 2000 |
Зареєстрована ПН | 6431 | 641 | 2000 |
Сума нестачі утримана із зарплати | 661 | 375 | 2156 |
Списана шкода з позабалансового рахунку | - | 072 | 12000 |
Читайте більше:
Інвентаризація резерву відпусток
Інвентаризація ПММ на АЗС і не тільки
Інвентаризація: як організувати та провести
Облік шин на підприємстві: від придбання до списання
Інвентаризація дебіторської і кредиторської заборгованості
Інвентаризація: ТОП-7 питань із сервісу «Особистий консультант»
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
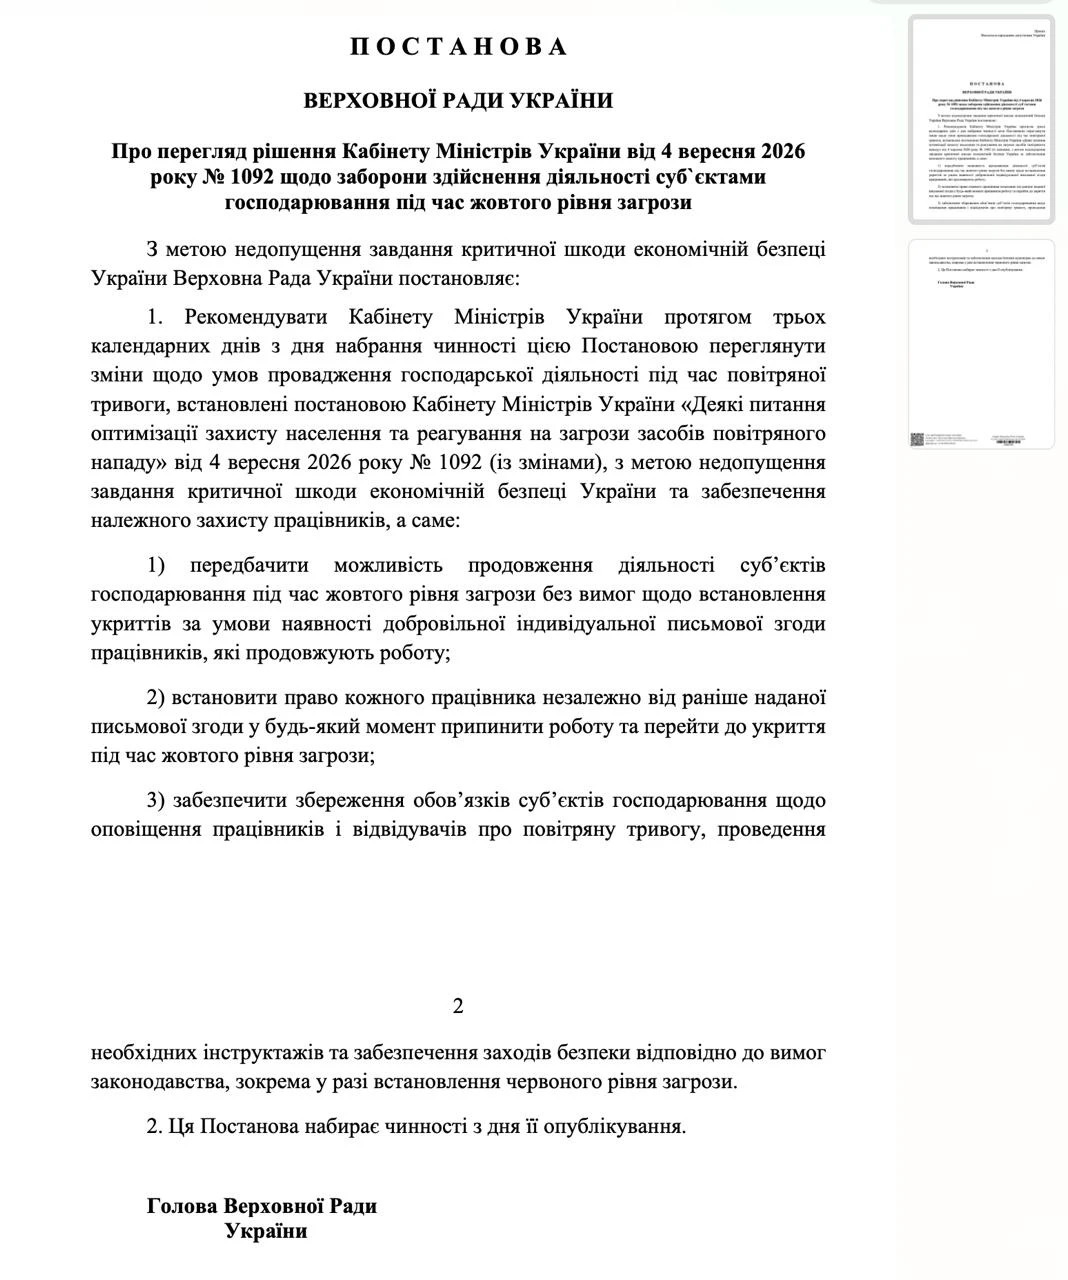
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн