

Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Податкова та фінзвітність
13.01.2025
Додаток 3 (Д3) до декларації з ПДВ: алгоритм заповнення
Додаток Д3 до деки з ПДВ подають для повернення суми бюджетного відшкодування та/або коштів на рахунку у СЕА ПДВ. Він містить п’ять таблиць. Розглянемо заповнення кожної графи Додатку 3
Додаток 3 до декларації з ПДВ «Заяви про повернення суми бюджетного відшкодування та/або суми коштів на рахунку у системі електронного адміністрування податку на додану вартість та/або врахування реєстраційної суми платника податку, що реорганізується, в обрахунку реєстраційної суми правонаступника (Д4)» подають у разі прийняття рішення платником ПДВ про:
- повернення суми бюджетного відшкодування (далі – БВ);
- повернення зайвих коштів з власного електронного ПДВ-рахунку на поточний банківський рахунок або спрямування їх в рахунок погашення податкового боргу з ПДВ;
- передачу реорганізованим платником ПДВ можливості правонаступнику скористатись своїм реєстраційним лімітом (∑Накл).
Загальні умови декларування БВ визначає пп. «б» п. 200.4 Податкового кодексу України (далі – ПКУ), їх усього дві. Так, сума від’ємного значення, що декларують до БВ:
- Має бути сплачена постачальникам або до Держбюджету (зокрема, у разі імпорту товарів).
- Не може перевищувати ліміт реєстрації на дату подання декларації. Це важливо, оскільки після подання декларації ліміт зменшується на суму від’ємного значення, задекларованого до БВ (п. 2001.3 ПКУ). А сума ліміту реєстрації не може бути від’ємною.
У додатку Д3 до декларації з ПДВ зазначають звітний період, у якому задекларували сума БВ, а саме:
- у полі «а» – суму, задекларовану у рядку 20.2.1 декларації за звітний період. Тобто у разі декларування БВ до повернення грошовими коштами на свій рахунок у банку / небанківському надавачу платіжних послуг. Тут зазначають реквізити рахунку, на який має бути повернена задекларована сума БВ. Також у цьому підрозділі платник може змінити реквізити рахунку, якщо такі зміни відбулися після подання декларації. Для зміни реквізитів потрібно під час подання наступної декларації з ПДВ заповнити розділ «Відомості щодо зміни реквізитів рахунку платника податків*» і вказати реквізити нового рахунку, на який варто перекинути заявлене і погоджену суму БВ;
- полі «б» – суму, задекларовану у рядку 20.2.2 декларації за звітний період, тобто у рахунок сплати грошових зобов’язань або погашення податкового боргу з інших платежів, що сплачують до держбюджету.
Увага! Подають додаток 4 є обов’язково під час заповнення рядка 20.2 декларації з ПДВ.
Таблиця 1
Для цього в Таблиці 1 у додатку Д3 до декларації з ПДВ зазначають у графах:
- 2 – код бюджетної класифікації платежу;
- 3 – рахунок платежу в Казначействі;
- 4 – суму цифрами. Значення рядка «Усього» графи 4 має дорівнювати значенню рядка 20.2.2 декларації.
Таблиця 2
Таблицю 2 у додатку 3 платник ПДВ заповнює, якщо у нього накопичилися на електронному рахунку ПДВ кошти, і він бажає їх повернути на свій поточний рахунок у банку або у небанківського надавача платіжних послуг.
Але є певні умови такого повернення:
- на дату подання декларації сума коштів на електронному рахунку в СЕА ПДВ має перевищувати суму податкового боргу з ПДВ (за наявності) та суму узгоджених податкових зобов’язань, що підлягає перерахуванню до бюджету відповідно до декларації за цей звітний період;
- сума реєстраційного ліміту має бути не менше за суму, яку платник ПДВ планує повернути з електронного рахунку. Адже повернення таких коштів призводить до зменшення розміру реєстраційного ліміту, а від’ємним він бути не може. Тобто повернути кошти можна тільки у межах ліміту реєстрації на момент подання декларації.
Під час заповнення таблиці 2 платник ПДВ зазначає у графах:
- 1 – суму коштів на ПДВ-рахунку на дату подання декларації. Ці дані можна отримати, подавши електронний запит за формою J1302301 й отримавши витяг за формою J1402301. Або можна скористатися даними з Електронного кабінету у розділі «СЕА ПДВ» – «Реєстр операцій»;
- 2 – показник рядка 18 поточної декларації, тобто суму узгодженого податкового зобов’язання;
- 3 – податковий борг, що виник на момент подання декларації. Якщо такого боргу немає, графа не підлягає заповненню;
- 4 – суму, яка підлягає перерахуванню на поточний рахунок платника (гр. 1 – гр. 2 – гр. 3).
Важливо! Якщо гр. 1 < (гр. 2 + гр. 3), платнику ПДВ не повернуть зайві кошти з електронного ПДВ-рахунку.
Таблиця 3
У таблиці 3 у додатку Д3 зазначають окремо словами й цифрами суму до повернення (у межах значення гр. 4 таблиці 2) та реквізити поточного рахунку (номер рахунку у форматі IBAN і найменування банку або небанківського надавача платіжних послуг).
Якщо платник ПДВ має податковий борг, то під таблицею 3 він наводить цифрами суму, яку хоче перерахувати до бюджету в погашення такого боргу. При цьому така сума не має перевищувати показник графи 3 таблиці 2.
Таблиці 4 та 5
Таблиці 4 і 5 у додатку Д3 до декларації з ПДВ заповнюють у випадку, коли слід передати правонаступникові (правонаступникам) реєстраційний ліміт у разі реорганізації платника ПДВ. Така передача (отримання) реєстраційного ліміту відбувається за правилами, що містить п. 2001.3 ПКУ. Тобто, якщо відбувається передача ліміту, то у правонаступників він збільшується через показник ΣНакл.
Щоб передати ліміт, потрібно заповнити таблицю 4 чи 5 Д3 до декларації з ПДВ. А саме:
- таблицю 4 заповнює платник ПДВ, що реорганізується (у складі декларації за останній звітний період);
- таблицю 5 – правонаступник реорганізованої юрособи, але тільки після підтвердження суми ліміту податковим органом (п. 9 Порядку електронного адміністрування податку на додану вартість, затвердженого постановою КМУ від 16.10.2014 №569).
У таблиці 4 платник, що реорганізується, наводить у графах:
- 2 – ІПН правонаступника (якщо реорганізація відбувається шляхом приєднання, злиття, перетворення) або ІПН усіх правонаступників (якщо реорганізація відбувається шляхом виділення);
- 3 – значення ∑Накл, що підлягає включенню до розрахунку показника ∑Накл правонаступника згідно із часткою, указаною в передавальному акті (розподільчому балансі). Тобто якщо правонаступників декілька, то суму ліміту реєстрації розподіляють між ними пропорційно до часток переданого їм за розподільчим балансом майна;
- 4, 5 – дату і номер передавального акта (розподільчого балансу). Перед таблицею 4 словами і цифрами наводять суму реєстраційного ліміту (∑Накл), яка переноситься до податкового кредиту правонаступника.
Після того як суму реєстраційного ліміту, зазначену підприємством, що реорганізується, у таблиці 4 Д3 підтвердить позапланова документальна перевірка органом ДПС, правонаступник може разом із декларацією подати Д3 із заповненою таблицею 5. На підставі цього додатку йому збільшать реєстраційній ліміт (∑Накл) у формулі СЕА ПДВ.
У таблиці 5 правонаступник зазначає у графах:
- 2 – ІПН реорганізованого платника податків;
- 3 – значення ∑Накл на момент анулювання держреєстрації реорганізованого платника. Це значення має відповідати сумі, заявленій реорганізованою особою в таблиці 4 Д3 до декларації за останній звітний період, у частині, переданій правонаступнику;
- 4 – реєстраційну суму (∑Накл), підтверджену документальною перевіркою, проведеною податковим органом;
- 5, 6 – дату і номер акта або довідки, оформлених за результатами перевірки.
На замітку! У пригоді може стати відеоурок ДПС щодо правильного заповнення Додатка 3 (Д3)
Виправлення помилок
У разі самостійного виявлення помилок у податковій декларації з ПДВ, включаючи додатки, зокрема додаток 3 (Д3), платник податків має право виправити такі помилки шляхом подання уточнюючого розрахунку, керуючись положеннями ст. 50 ПКУ та Порядку заповнення і подання податкової звітності з податку на додану вартість, затвердженого наказом Мінфіну від 28.01.2016 №21 (далі – Порядок №21).
У разі виявлення помилки у додатку Д3 подають уточнюючий розрахунок, до якого обов’язково додають оновлений додаток Д3 з позначкою «Уточнюючий».
Заповнення уточнюючого розрахунку:
- графа 4 – містить показники декларації за звітний період, який уточнюється. Якщо до цієї декларації вже подавали уточнення – беруть дані з останнього уточнюючого розрахунку;
- графа 5 – показники з урахуванням виправлення;
- графа 6 – різниця між графами 4 і 5 (сума помилки зі знаком «+» або «–»). Якщо показники збігаються, цю графу не заповнюють.
Уточнення полягає в тому, щоб зазначити коректні дані, без подальшого редагування попередніх значень.
Важливо! Не підлягають виправленню такі помилки у Д3:
- помилки у графі «зазначається цифрами» підпункту «а»;
- помилки у рядку «Усього» графи 4 таблиці 1 підпункту «б».
Якщо суми, зазначені у цих графах, не відповідають даним декларації (рядки 20.2.1 або 20.2.2), це вважається порушенням Порядку №21, що позбавляє платника права на бюджетне відшкодування.
У такому випадку потрібно:
- подати уточнюючий розрахунок за звітний період, в якому допущено помилку;
- зменшити суму бюджетного відшкодування в повному обсязі.
Статті за темою:
Податкова декларація з ПДВ із додатками: інструкція заповнення
Виправлення помилок з ПДВ: правила подання уточнюючого розрахунку
Додаток 1 (Д1) до декларації з ПДВ: алгоритм заповнення
Додаток 2 (Д2) до декларації з ПДВ: алгоритм заповнення
Додаток 4 (Д4) до декларації з ПДВ: алгоритм заповнення
Додаток 5 (Д5) до декларації з ПДВ: алгоритм заповнення
Додаток 6 (Д6) до декларації з ПДВ: хто подає та як заповнює
Шаблони та зразки документів:
Податкова декларація з податку на додану вартість з додатками
Документообіг, первинні документи
21.09.2026
ДПС пояснила, коли довіреність від імені юрособи має бути нотаріально посвідчена
ДПС нагадала, що довіреність від імені юридичної особи видає її орган або інша уповноважена установчими документами особа. Якщо ж довіреність видає комісія з припинення юрособи або ліквідатор, вона підлягає нотаріальному посвідченню
Військовий облік
21.09.2026
Нові статуси в «Резерв+»: що насправді відображається у застосунку
Статуси в «Резерв+» можуть показувати більше, ніж просто наявність чи відсутність порушення. В той же час, у мережі поширюють «розшифровку» статусів – зелений, жовтий і червоний. Але чи дійсно саме так працюють ці позначки в застосунку? Розбираємося, які статуси насправді можна побачити в «Резерв+» та що вони означають
ЗЕД
21.09.2026
Експортний договір: чи може нерезидент розрахуватися готівковою валютою в 2026 році
ДПС нагадала, що розрахунки за зовнішньоекономічними операціями мають здійснюватися виключно через банківські рахунки, а готівкові розрахунки за експортними договорами загалом заборонені. Положення НБУ № 5 передбачає лише спеціальний виняток для оплати готівковою іноземною валютою експлуатаційних витрат фізособи-резидента, яка перебуває у закордонному відрядженні
Лікарняні та декретні
21.09.2026
Тимчасова непрацездатність: які максимальні строки встановлені для різних категорій пацієнтів
Для різних категорій пацієнтів наказом МОЗ №1066 визначені максимальні строки медичних висновків про тимчасову непрацездатність. Зокрема, при захворюванні або травмі загального характеру – до 30 календарних днів, для догляду за дитиною до 14 років – до 14 днів, а при переведенні на легшу роботу – до 2 місяців.Водночас конкретний строк непрацездатності лікар визначає індивідуально залежно від стану пацієнта
Створення суб'єкта, зміни
21.09.2026
NACE 2.1-UA з 2027 року: кому потрібно змінювати КВЕД і які документи оновити
Перехід на NACE 2.1-UA відбуватиметься у 2027 році, але вже у 2026-му бізнесу варто перевірити кожен чинний КВЕД за таблицею відповідності та визначити необхідні зміни. Для ФОП-єдинників потрібно послідовно оновити дані в ЄДР і витяг з реєстру платників ЄП, тоді як для ТОВ передбачено окрему реєстраційну процедуру через ЦНАП або нотаріуса
Транспорт у діяльності
21.09.2026
Водій порушив режим відпочинку через обстріл: як зафіксувати причину
Через обстріли водії вантажних і пасажирських перевезень можуть бути змушені відступити від установленого режиму праці та відпочинку. У такому разі потрібно знайти безпечне місце, вручну зафіксувати на тахокарті, роздруківці тахографа чи іншому передбаченому документі причину відступу від норм та за першої можливості компенсувати належний час відпочинку
Пенсія, соцпільги
21.09.2026
Пенсія за особливі заслуги: кому у 2026 році доплачують до 1038 грн щомісяця
У 2026 році пенсію за особливі заслуги перед Україною можуть встановлювати як доплату до основної пенсії. Найбільший розмір такої надбавки, визначений як 40% прожиткового мінімуму для непрацездатних осіб, становить 1038 грн на місяць. Право на 40% мають, зокрема, Герої України, нагороджені орденом Героїв Небесної Сотні та матері, які народили й виховали до шестирічного віку 10 і більше дітей
Торгівля, послуги
21.09.2026
Повернення грошей, доставка, передоплата: 3 ситуації, де оферта захищає бізнес
Публічна оферта визначає умови продажу товарів, послуг чи цифрового контенту, а натискання клієнтом кнопки «Оплатити» може свідчити про укладення договору. У матеріалі розглянуто 4 ключові умови оферти та 3 типові ситуації – повернення коштів за курс, затримка доставки й відмова після передоплати
Військовий облік
20.09.2026
20 вересня Резерв+ не працює: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП
20.09.2026
Використання КЕП мобілізованого ФОП та призначення уповноваженої особи: ризики та легалізація у 2026 році
Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
Єдиний податок
20.09.2026
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
Оренда
20.09.2026
Договір позички приміщення та орендний ліміт 900 кв. м для ФОП 3 групи ЄП у 2026 році
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?
Судова практика
20.09.2026
5 причин залишення позову або апеляційної скарги без руху: що потрібно врахувати
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку
Пенсія, соцпільги
20.09.2026
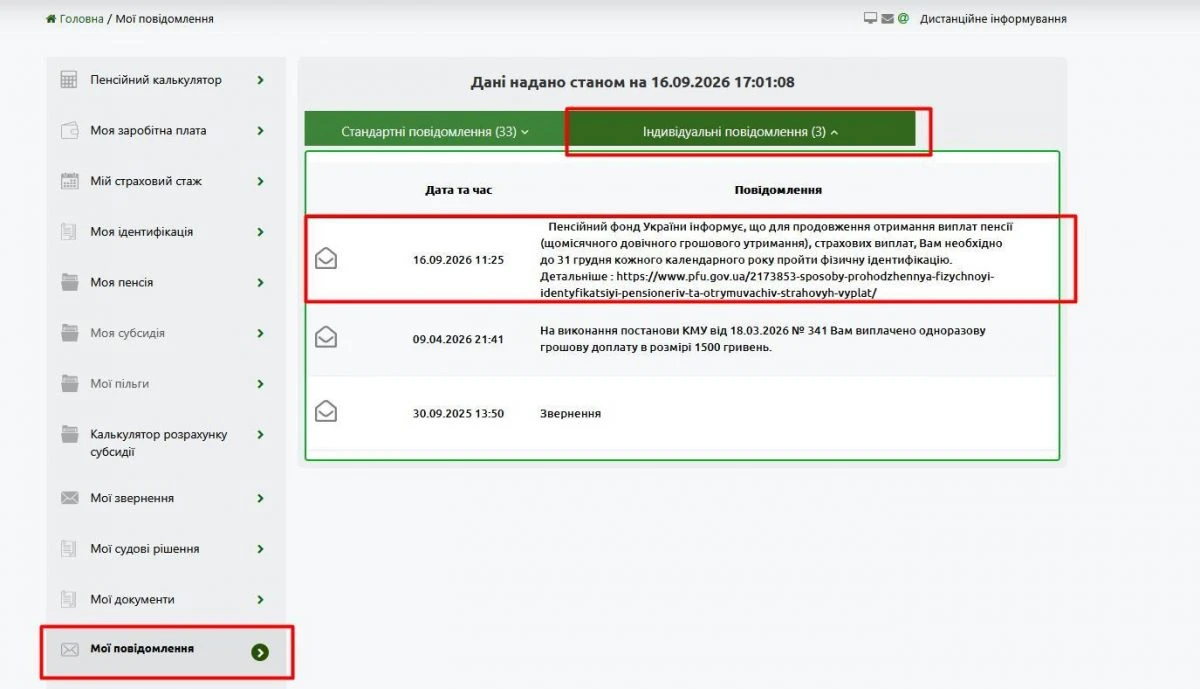
Повідомлення про необхідність пройти фізичну ідентифікацію у 2026 році
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку
Торгівля, послуги
20.09.2026
Права споживачів мобільного зв’язку: що робити у разі проблем із послугами
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК
Державний нагляд
20.09.2026
Бал «4» – найвища оцінка: що потрібно довести держслужбовцю під час оцінювання. Інфографіка
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»
Медицина
20.09.2026
Серцево-судинні захворювання: МОЗ пояснює, як контролювати основні фактори ризику
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця
Документообіг, первинні документи
19.09.2026
Товар отримали в ящиках, а реалізуємо в кг: чи можна так робити
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?