☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
13.01.2025
Додаток 2 (Д2) до декларації з ПДВ: алгоритм заповнення
Додаток 2 подають разом з ПДВ-декларацією у разі заповнення у ній рядків 19, 20.1, 20.2, 21. Д2 містить чотири таблиці, розглянемо порядок їх заповнення
Таблиця 1
Призначення Таблиці 1 додатку 2 (Д2) до декларації з ПДВ – розшифровка інформації про від’ємне значення (у цілому) – рядка 19 декларації за звітний період.
Графи 2, 3 – звітний (податковий) період, у якому виникло від'ємне значення у формати місяць, рік. Заповнюйте у хронологічному порядку виникнення сум від’ємного значення починаючи від найстарішого до найсвіжішого.
Графа 4 – ІПН постачальника або умовний ІПН. Тут зазначайте:
- ІПН постачальників за рахунок придбань у яких виникло від’ємне значення;
- власний ІПН платника ПДВ, якщо від’ємне значення виникало за рахунок ввезення товарів на митну територію України або у результаті коригування податкових зобов’язань у бік зменшення (лист ДПСУ від 28.10.2024 № 29885/7/99-00-21-03-02-07);
- умовний ІПН «500000000000», якщо від’ємне значення виникло у разі отримання від нерезидента послуг, місце постачання яких визначено на митній території України;
- умовний ІПН «300000000000» – у разі виникнення від’ємного значення за рахунок коригування податкових зобов’язань на підставі пп. «в» пп. 97.4 підрозд. 2 розд. ХХ ПКУ. Таке коригування здійснюйте у разі провадження режиму експортного забезпечення (далі – РЕЗ);
- умовний ІПН «900000000000» – якщо у складі від’ємного значення є залишки сум помилково та / або надміру сплачених грошових зобов'язань з ПДВ станом на 01.07.2015, на яку відповідно до пп. 3 пункту 34 підрозділу 2 розділу XX ПКУ збільшили ліміт реєстрації. Оскільки періодом виникнення такого від’ємного значення вважається липень 2015 року, у гр. 2 зазначайте «07», а у гр. 3 – «2015». При цьому гр. 5 і 7 таблиці 1 не заповнюйте.
Графа 5 – у числовому форматі – місяць і рік зазначайте період складання документа (ПН, РК, митної декларації, замінників ПН). Тобто тих документів, що є підставою для відображення у декларації податкового кредиту, і як наслідок – виникнення від’ємного значення.
Графа 6 – розшифровуйте суму від’ємного значення у розрізі періодів його виникнення та постачальників.
Важливо! Значення рядка «Усього» графи 6 таблиці 1 Д2 має дорівнювати рядку 19 декларації
Графа 7. Це довідкова графа і її заповнює правонаступник у разі реорганізації (п. 198.7 ПКУ). У ній правонаступник проставляє позначку «+», якщо сума від’ємного значення 3 графи 6 була сформована за рахунок від’ємного значення, отриманого від реорганізованого платника. У такому разі в гр. 4 зазначають ІПН такого реорганізованого платника, а в графах 2, 3 і 5 – період, коли таке від’ємне значення узгоджено ДПС – підтверджено перевіркою, показано в таблиці 3 Д2 і включено до складу податкового кредиту через рядок 16.3 декларації (пп. 5 п. 4 розд. V Порядку, затвердженого наказом Мінфіну від 28.01.2016 № 21).
Графа 8 – зазначайте суму, зараховану у зменшення суми податкового боргу з ПДВ (за наявності). Нагадаємо, що платник ПДВ має право зарахувати суму від’ємного значення, сформовану за результатами податкової звітності, у зменшення суми податкового боргу, що виник за попередні звітні (податкові) періоди та обліковувався в інтегрованій картці платника станом на перше число місяця, у якому було подано таку декларацію, в частині, що не перевищує суму ліміту реєстрації на момент отримання контролюючим органом податкової декларації. Значення рядка «Усього» графи 8 таблиці 1 додатка Д2 має дорівнювати рядку 20.1 декларації.
Графа 9 – зазначайте суму від’ємного значення, яку платник ПДВ декларує до бюджетного відшкодування. Значення рядка «Усього» графи 9 таблиці 1 додатка Д2 має дорівнювати рядку 20.2 декларації.
Графа 10 – вкажіть суму від’ємного значення, яку зараховуєте до складу податкового кредиту наступного звітного періоду, тобто переносите до рядка 16.1 декларації наступного періоду. Значення рядка «Усього» графи 10 таблиці 1 додатку Д2 має дорівнювати рядку 21 декларації.
Увага! Якщо платник не декларує суму від’ємного значення до погашення податкового боргу та/або до бюджетного відшкодування, то значення рядка «Усього» за графами 6 та 10 будуть однакові
Рядок «Сума від'ємного значення, що не перевищує суму, обчислену відповідно до пункту 2001.3 статті 2001 розділу V Кодексу на момент подання податкової декларації, за вирахуванням суми, зарахованої у зменшення суми податкового боргу з податку на додану вартість (рядок 20 - рядок 20.1 декларації звітного (податкового) періоду)» – якщо немає податкового боргу, то до цього рядка перенесіть суму з рядка 20.3.
Таблиця 1.1
Ця таблиця призначена для розшифрування суми від’ємного значення, що декларуєте до бюджетного відшкодування. Ідеться про суму з графи 9 таблиці 1 додатку Д2, яка виникла внаслідок коригування податкових зобов’язань за операціями у межах РЕЗ на підставі пп «в» п. 97.4 підрозд. 2 розд. ХХ ПКУ (тобто у разі оформлення РК РЕЗ 3).
Таблиця 1.1 заповнюйте у розрізі:
- звітних (податкових) періодів, у яких виникло від'ємне значення;
- сум ПДВ, які фактично сплатили у попередніх та звітному (податкових) періодах постачальникам товарів/послуг або до Державного бюджету України за операціями з придбання з ПДВ, які враховано у зменшення сум податкових зобов'язань, визначених на підставі пп. «б» п. 97.2 підрозд. 2 розд. XX ПКУ.
Під час заповнення Таблиці 1.1 зазначайте:
- у графі 2 – ІПН постачальника або умовний ІПН. Так у разі сплати ПДВ до бюджету безпосередньо декларантом бюджетного відшкодування – зазначають умовний ІПН «300000000000» (задекларовано рядок 18 декларації у відповідному періоді та фактично сплачено);
- графах 3, 4 – період у форматі місяць, рік, у якому ПН та / або РК включили до податкового кредиту;
- графах 5, 6 – період у форматі місяць, рік, у якому від’ємне значення врахували в рахунок погашення податкових зобов'язань або фактично сплатили до Держбюджету;
- графі 7 – суму ПДВ, що фактично сплатили у попередніх та звітному (податкових) періодах постачальникам товарів/послуг або до Держбюджету. Значення за графою «Усього» графи 7 має дорівнювати сумі значень рядків графи 9 таблиці 1, в яких у графі 4 зазначили умовний ІПН «300000000000».
Таблиці 2 та 3
Суму від’ємного значення, що підлягає включенню до податкового кредиту наступного звітного періоду платника ПДВ, який реорганізується, переносять до складу податкового кредиту правонаступника (п. 198.7 ПКУ). Саме для такого перенесення й призначені таблиці 2 та 3 додатку Д2, де:
- реорганізоване підприємство заповнює таблицю 2;
- правонаступник – таблицю 3.
Порядок передання правонаступникові від’ємного значення та його розмір залежить від виду реорганізації. Так, якщо реорганізація проводиться шляхом:
- перетворення, злиття, приєднання – від’ємне значення передають правонаступникові повністю (у всій сумі) після підписання передавального акта;
- поділу, виділу – тоді частково, пропорційно до отриманої правонаступником частки майна згідно з розподільчим балансом.
Таблицю 2 додатку 2 до декларації з ПДВ заповнює підприємство, що реорганізується, за останній звітний період. Але за умови, що в ПДВ-декларації заповнено ряд. 21. При цьому підприємство зазначає:
- у графі 2 – ІПН підприємства правонаступника;
- графі 3 – суму від’ємного значення, яка буде передана правонаступникові (або правонаступникам) відповідно до частки, зазначеної в передавальному акті або розподільчому балансі;
- графах 4, 5 – дату і номер передавального акта або розподільчого балансу.
Таблицю 3 підприємство-правонаступник заповнює тільки після підтвердження суми від’ємного значення податковою перевіркою так:
- у графі 2 – ІПН підприємства, що реорганізується;
- графі 3 – суму від’ємного значення, яка передану (розподілену) у зв’язку з реорганізацією;
- графі 4 – звітний період, у якому підприємство, що реорганізується, подало заяву про передання від’ємного значення правонаступникові;
- графі 5 – суму від’ємного значення з графи 3, передану (розподілену) у зв’язку з реорганізацією та підтверджену податковою перевіркою;
- графах 6, 7 – дату і номер акта, що підтверджує результати податкової перевірки.
Виправлення помилок
Виправлення помилок, яких припустилися у додатку 2(Д2) до декларації, проводять шляхом подання уточнюючого розрахунку, до якого додають додаток 2(Д2) із відміткою «Уточнюючий»:
У заголовній частині додатку 2 (Д2) до уточнюючого розрахунку:
- проставляють позначку «Х» напроти поля 013 «Уточнюючий»;
- у полі 02 наводять поточний звітний (податковий) період, в якому виправляють помилку та подають уточнюючий розрахунок;
- у полі 03 проставляють звітний (податковий) період, що уточнюють.
У табличній частині додатку 2 (Д2) до уточнюючого розрахунку:
- у рядку додатка 2 (Д2), що уточнюють, зазначають вартісні показники зі знаком «–»;
- у наступному рядку – зазначають правильні показники (за їх наявності).
Рядки додатка 2 (Д2), які не потребують виправлення, в уточнюючому додатку 2 (Д2) не зазначають.
У такому ж порядку виправляють помилки в додатку 2 (Д2), не пов’язані з вартісними показниками (наприклад, неправильно вказані ІПН, звітний податковий період, дата/номер документа (акта чи довідки)). При цьому підсумковий рядок «Усього» не заповнюють (ЗІР, категорія 101.25).
Приклад. Платник податку у таблиці 1 додатку 2 декларації задекларував такі показники:
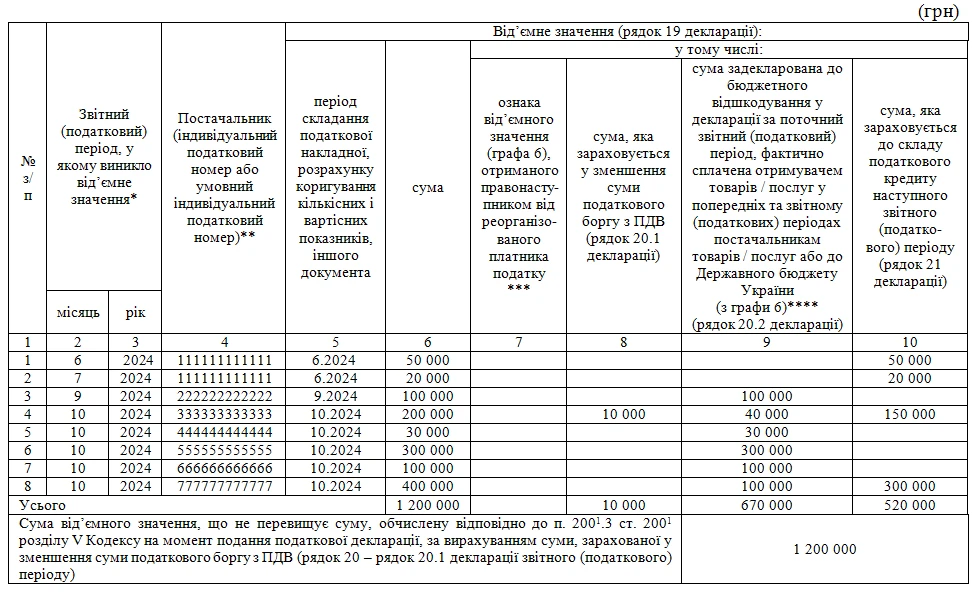
Платник податку прийняв рішення про уточнення задекларованих показників:
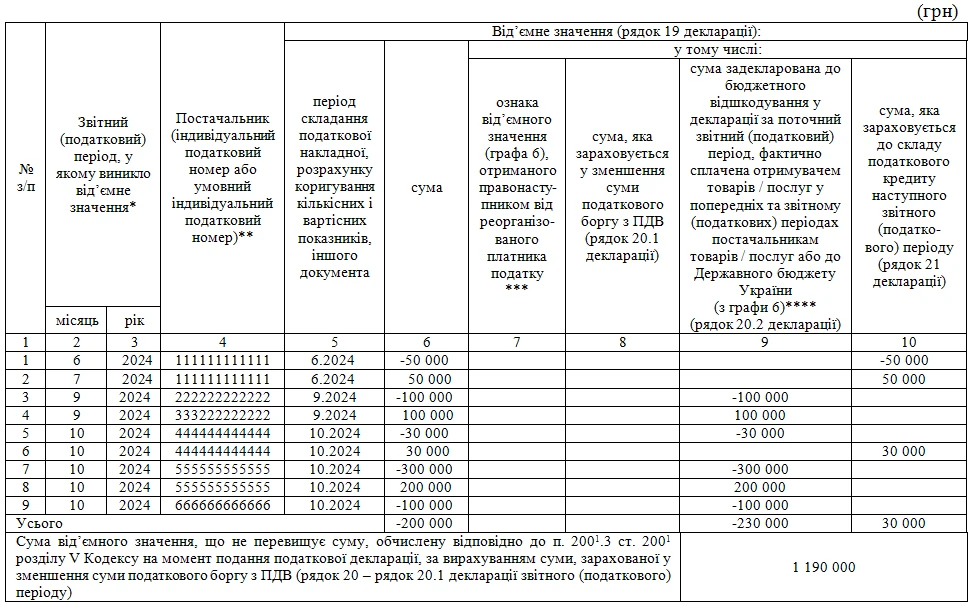
- щодо рядка 1 таблиці 1 додатка 2 до декларації (постачальник з індивідуальним податковим номером 111111111111) уточнюється графа 2 «Звітний (податковий) період, у якому виникло від’ємне значення: місяць» з червня на липень 2024 року;
- щодо рядка 3 таблиці 1 додатка 2 до декларації (постачальник з індивідуальним податковим номером 222222222222) уточнюється графа 4 «Постачальник (індивідуальний податковий номер або умовний індивідуальний податковий номер)**» та зазначається правильний індивідуальний податковий номер 333222222222;
- щодо рядка 5 таблиці 1 додатка 2 до декларації (постачальник з індивідуальним податковим номером 444444444444) – сума від’ємного значення у розмірі 30 000 грн в повному обсязі зараховується до складу податкового кредиту наступного звітного (податкового) періоду (рядок 21 декларації);
- щодо рядка 6 таблиці 1 додатка 2 до декларації (постачальник з індивідуальним податковим номером 555555555555) – зменшення суми від’ємного значення у розмірі 100 000 гривень;
- щодо рядка 7 таблиці 1 додатка 2 до декларації (постачальник з індивідуальним податковим номером 666666666666) – зменшення суми від’ємного значення у розмірі 100 000 гривень;
- платник декларує правильне значення рядка «Cума від’ємного значення, що не перевищує суму, обчислену відповідно до п. 2001.3 ПКУ на момент подання податкової декларації, за вирахуванням суми, зарахованої у зменшення суми податкового боргу з ПДВ (рядок 20 ‒ рядок 20.1 декларації звітного (податкового) періоду)» у розмірі 1 190 000 гривень.
Значення інших рядків не потребує виправлення.
Отже, таблиця 1 додатку 2 до уточнюючого розрахунку податкових зобов’язань з ПДВ у зв’язку з виправленням самостійно виявлених помилок буде містити таку інформацію щодо уточнених показників:
Статті за темою:
Податкова декларація з ПДВ із додатками: інструкція заповнення
Виправлення помилок з ПДВ: правила подання уточнюючого розрахунку
Додаток 1 (Д1) до декларації з ПДВ: алгоритм заповнення
Додаток 3 (Д3) до декларації з ПДВ: алгоритм заповнення
Додаток 4 (Д4) до декларації з ПДВ: алгоритм заповнення
Додаток 5 (Д5) до декларації з ПДВ: алгоритм заповнення
Додаток 6 (Д6) до декларації з ПДВ: хто подає та як заповнює
Шаблони та зразки документів:
Податкова декларація з податку на додану вартість з додатками
Перевірки, штрафи
19.11.2026
До 20 грудня ПФУ оприлюднить плани перевірок на І квартал 2027 року: що перевірятимуть
ПФУ перевірятиме, наскільки правильно роботодавці використовують страхові кошти для виплати лікарняних, декретних та інших видів допомоги. План-графік документальних планових перевірок на І квартал 2027 року мають оприлюднити до 20 грудня 2026 року. Про початок планової перевірки страхувальників попереджатимуть за 10 календарних днів. Розглянемо, кого та за якими страховими виплатами може перевіряти Пенсійний фонд і як підготуватися до перевірки
ФОП
19.11.2026
Уточнююча декларація по ЄП подається до 19.11: чи потрібно перед поданням сплатити податки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Податкова та фінзвітність
19.11.2026
Мобілізовані працівники: чи враховуються вони у рядках 091 та 092 об'єднаної звітності
На підприємстві три мобілізовані працівники. Чи враховуються вони в середньооблікову кількість штатних працівників рядок 091 об'єднаної звітності? Чи враховувати таких працівників у рядок 092 об'єднаної звітності, якщо заробітна плата не нараховувалась мобілізованим?
ПДВ
19.11.2026
Податкові накладні та технічні збої ДПС: як уникнути штрафів
Відповідальність за порушення граничних термінів реєстрації податкових накладних / розрахунків коригування в ЄРПН не застосовується, якщо технічні збої на сервері ДПС визнані технічним адміністратором, методологом електронного кабінету, підтверджені повідомленням на вебпорталі ДПС або рішенням суду
Відпустка, відпускні
19.11.2026
Додаткова відпустка учасникам бойових дій (УБД)
Учасникам бойових дій (УБД), постраждалим учасникам Революції Гідності, особам з інвалідністю внаслідок війни та деяким іншим категоріям громадян передбачено щорічно додаткові 14 днів відпустки. У статті розповідаємо про правила їх надання
Судова практика
19.11.2026
Скріншоти листування в месенджерах як докази в суді: позиція ВС
Чи можуть скриншоти листування в електронній пошті або месенджерах бути доказом у суді? Верховний Суд роз’яснив, за яких умов роздруківки електронного листування можуть враховуватися під час розгляду спору та чому самі по собі вони не підтверджують факт укладення чи виконання договору. Водночас суд може прийняти таке листування для підтвердження переговорів, взаємовідносин сторін та інших обставин справи. Розглянемо позицію ВС щодо електронного листування як доказу в суді
Бронювання, критичність
19.11.2026
Бронювання працівників: Мінекономіки готує зміни для бізнесу
Бронювання працівників і підтвердження статусу критично важливого підприємства залишаються одними з найбільших проблем для бізнесу. За останні пів року критерії критичності та правила бронювання змінювалися вже двічі, що ускладнює планування роботи й посилює кадровий дефіцит. У Мінекономіки обіцяють працювати над спрощенням підтвердження критичності та усуненням технічних проблем із бронюванням через Дію. Які зміни пропонує бізнес та що планують опрацювати Мінекономіки, Міноборони й Мінцифри?
Охорона праці
19.11.2026
Укриття для бізнесу: уряд представить зміни до правил роботи під час тривог вже незабаром
До 4 грудня 2026 року бізнес має адаптуватися до нових вимог щодо укриттів, інакше підприємства ризикують втратити можливість працювати навіть під час «жовтої» повітряної тривоги. Підприємці наголошують на високій вартості облаштування захисних споруд і складності процедур погодження. Уряд разом із МВС та профільними відомствами працює над переглядом вимог, спрощенням процедур і механізмами фінансування укриттів. Які зміни готують для бізнесу та чи встигнуть оновити правила до завершення перехідного періоду?
ПДВ
19.11.2026
Апартаменти: чи діє «житлова» пільга з ПДВ та чи вважаються вони житлом для ПКУ
ДПС роз’яснила, як визначається податковий статус апартаментів, зокрема нежитлових об’єктів, та від чого залежить застосування ПДВ-пільги при їх постачанні. Вирішальне значення має не назва об’єкта, а його офіційний статус за документами та даними державних реєстрів. Розглянемо, коли продаж апартаментів звільняється від ПДВ, а коли оподатковується на загальних підставах
РРО / ПРРО, фіскальні чеки
19.11.2026
Не працює сервер ДПС і немає резервних номерів: чи можна приймати оплату через ПРРО
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Бронювання, критичність
19.11.2026
Оперативне повідомлення до ПФУ у 2026 році: коли працівника не буде в списку в «Дії»
Під час воєнного стану важливо своєчасно подавати відомості про працівників, яких страхувальник бронює. Неподання або несвоєчасне подання даних до Пенсійного фонду України може призвести до того, що працівник не буде врахований у списках на бронювання

Заробітна плата
19.11.2026
Не більше 10 мінімальних зарплат: кому пропонують обмежити виплати
У Верховній Раді зареєстрували законопроєкт №16206, який передбачає обмеження зарплат і винагород у публічному секторі на період воєнного стану. Зокрема, місячні нарахування працівникам бюджетних установ, народним депутатам, членам Уряду та працівникам держпідприємств пропонують обмежити десятьма мінімальними зарплатами, а винагороди членам наглядових рад – п’ятьма мінімальними зарплатами. Водночас передбачено винятки для окремих категорій працівників та виплат. Також зареєстровано альтернативний законопроєкт №16206-1, який уточнює правила обчислення граничних сум
РРО / ПРРО, фіскальні чеки
19.11.2026
Помилки у фіскальних чеках РРО/ПРРО
Буває, що при оформленні фіскальних чеків виникають помилки, тому важливо зрозуміти коли та як їх можна виправити та чи всі помилки призведуть вони до штрафів. Розглянемо наступні питання: види помилок у фіскальних чеках, коли та як помилку можна виправити, якщо помилку виправити неможливо, які помилки призводять до штрафів
Відрядження, підзвітні кошти
19.11.2026
Електронний квиток у відрядженні: чи достатньо роздруківки для підтвердження витрат без фіскального чеку
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Благодійність, волонтерство
19.11.2026
Дотримання 20% ліміту адмінвитрат та контроль неприбуткового статусу громадської організації у 2026 році
Чи повинна громадська організація, не благодійна, чітко відстежувати 20% адмінвитрат від річного доходу? Чи вона може їх рахувати (20%) у межах певного проєкту протягом дії цього проєкту за договором, наприклад за 3 роки, згідно з умовами договору? Як тоді контролюється статус неприбутковості?