

Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
ВС зазначив, що спір щодо неналежного виконання вже ухваленого судового рішення має вирішуватися в межах процедур судового контролю, а не шляхом подання нового адміністративного позову. Судова палата також відступила від висновку ВС від 30 квітня 2026 року у справі №340/7985/25
Обставини справи
У цій справі на користь позивачки раніше було ухвалено судове рішення про перерахунок та виплату пенсії. Виконуючи його, орган ПФУ нарахував відповідні кошти, однак повідомив, що їх виплата здійснюватиметься відповідно до Порядку здійснення з бюджету Пенсійного фонду України видатків на виплату пенсій (щомісячного довічного грошового утримання суддям у відставці), призначених (перерахованих) на виконання судових рішень, затвердженого постановою КМУ від 14.07.2025 №821 (чинний на момент виникнення правовідносин, далі – Порядок).
Позивачка вважала таке виконання судового рішення неналежним і звернулася з новим позовом, вимагаючи, зокрема, здійснити виплату без застосування зазначеного Порядку.
Суди першої та апеляційної інстанцій закрили провадження в цій частині вимог.
Правова позиція Верховного Суду
Верховний Суд (далі – ВС) у постанові від 15.09.2026 у справі №580/490/26 погодився з такими висновками й зауважив, що наявність у Кодексі адміністративного судочинства України (далі – КАСУ) спеціальних процесуальних механізмів, спрямованих на забезпечення належного та повного виконання судового рішення:
виключає необхідність звернення з новим позовом з метою спонукання відповідача до його виконання. Судове рішення підлягає безпосередньому виконанню без ухвалення додаткового судового рішення, а питання щодо його невиконання чи неналежного виконання підлягають вирішенню в порядку судового контролю, передбаченому КАСУ, та/або із застосуванням заходів, визначених законодавством про виконавче провадження.
Суд зазначив, що визначальним для розмежування нового адміністративного спору та спору щодо виконання судового рішення є не сам факт прийняття суб’єктом владних повноважень нового рішення, здійснення нового розрахунку чи застосування нормативного акта, а:
Якщо такі дії є способом реалізації вже встановленого судом обов’язку, питання щодо їх правомірності має вирішуватися в межах судового контролю за виконанням судового рішення. Зокрема, особа може скористатися механізмами, передбаченими статтями 382, 382-1–382-3, 383 КАСУ.
ВС наголосив, що застосування Порядку під час виконання судового рішення саме по собі не створює нового публічно-правового спору, якщо порушення, на яке посилається особа, полягає саме в неналежному виконанні вже ухваленого судового рішення.
У цій справі судова палата відступила від висновку ВС викладеного в постанові від 30.04.2026 у справі №340/7985/25, згідно з яким спір щодо правомірності застосування Порядку під час виконання судового рішення міг розглядатися за окремим адміністративним позовом.
Джерело: ВС
Читайте більше:
Месенджери, e-mail та електронні документи: як суд оцінює цифрові докази
Хто має доводити правоту в податковому спорі: пояснення Верховного Суду
ВС пояснив, коли товариство не може вважатися добросовісним набувачем нерухомості
Верховний Суд скасував рішення у справі щодо перевірки магазину без ідентифікації ФОП
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
Для роботи з е-ТТН не потрібен окремий спеціальний КЕП: документ підписують уповноважені представники учасників перевезення власними чинними електронними підписами. Водій має використовувати власний електронний підпис, зокрема КЕП фізособи, КЕП працівника юрособи або, залежно від сервісу, Дія.Підпис, а передавати йому КЕП іншого працівника не можна
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року
Підйомну допомогу, яку військовослужбовець отримує при переїзді до нового місця служби в інший населений пункт, у додатку 4ДФ відображають за ознакою доходу «185». Щомісячну грошову компенсацію сум ПДФО, утриманих із такої допомоги, у 4ДФ не відображають
Якщо працівник здійснив донацію крові під час обідньої перерви та в цей день фактично працював, день донації табелюють як звичайний робочий день. Інший день відпочинку зі збереженням середнього заробітку оформлюють наказом на підставі статті 124 КЗпП, заяви працівника та довідки про донацію
ДПС роз’яснила, що постачання співвиконавцем товарів оборонного призначення виконавцю державного контракту може звільнятися від ПДВ, якщо воно здійснюється в межах такого контракту з подальшим отриманням товарів замовником у сфері оборони. Водночас товари мають відповідати визначенню товарів оборонного призначення та класифікуватися за групами, товарними позиціями й підкатегоріями УКТ ЗЕД, зазначеними у пп. 4 п. 32 підрозд. 2 розд. ХХ ПКУ
Законом про ЄСВ встановлено обов’язок для роботодавців нараховувати ЄСВ виходячи із мінімальної зарплати. Проте не завжди цю вимогу потрібно виконувати. В яких випадках та яким чином донараховувати ЄСВ до МЗП розберемо в наступній статті
Український фонд стартапів спільно з кластером Brave1 запускає грантову програму для розробників технологій протезування. Залежно від етапу розробки команди зможуть отримати до 2 млн грн на тестування ідей, до 4 млн грн на лабораторний зразок або до 8 млн грн на повноцінний прототип чи готовий виріб
Уряд зберіг щомісячну доплату 2 600 грн для вчителів на прифронтових територіях, які працюють очно або у змішаному форматі. Виплата передбачена для 23 600 учителів у 614 школах, а додаткові кошти також спрямують на повний розрахунок за фактично відпрацьований час у минулому навчальному році
Працівники, які використовують ручний електрифікований інструмент І класу, повинні мати ІІ групу з електробезпеки. Для роботи з інструментом ІІ та ІІІ класу достатньо І групи з електробезпеки; водночас для різних класів електроінструменту встановлені окремі вимоги щодо конструкції, ізоляції, заземлення та номінальної напруги
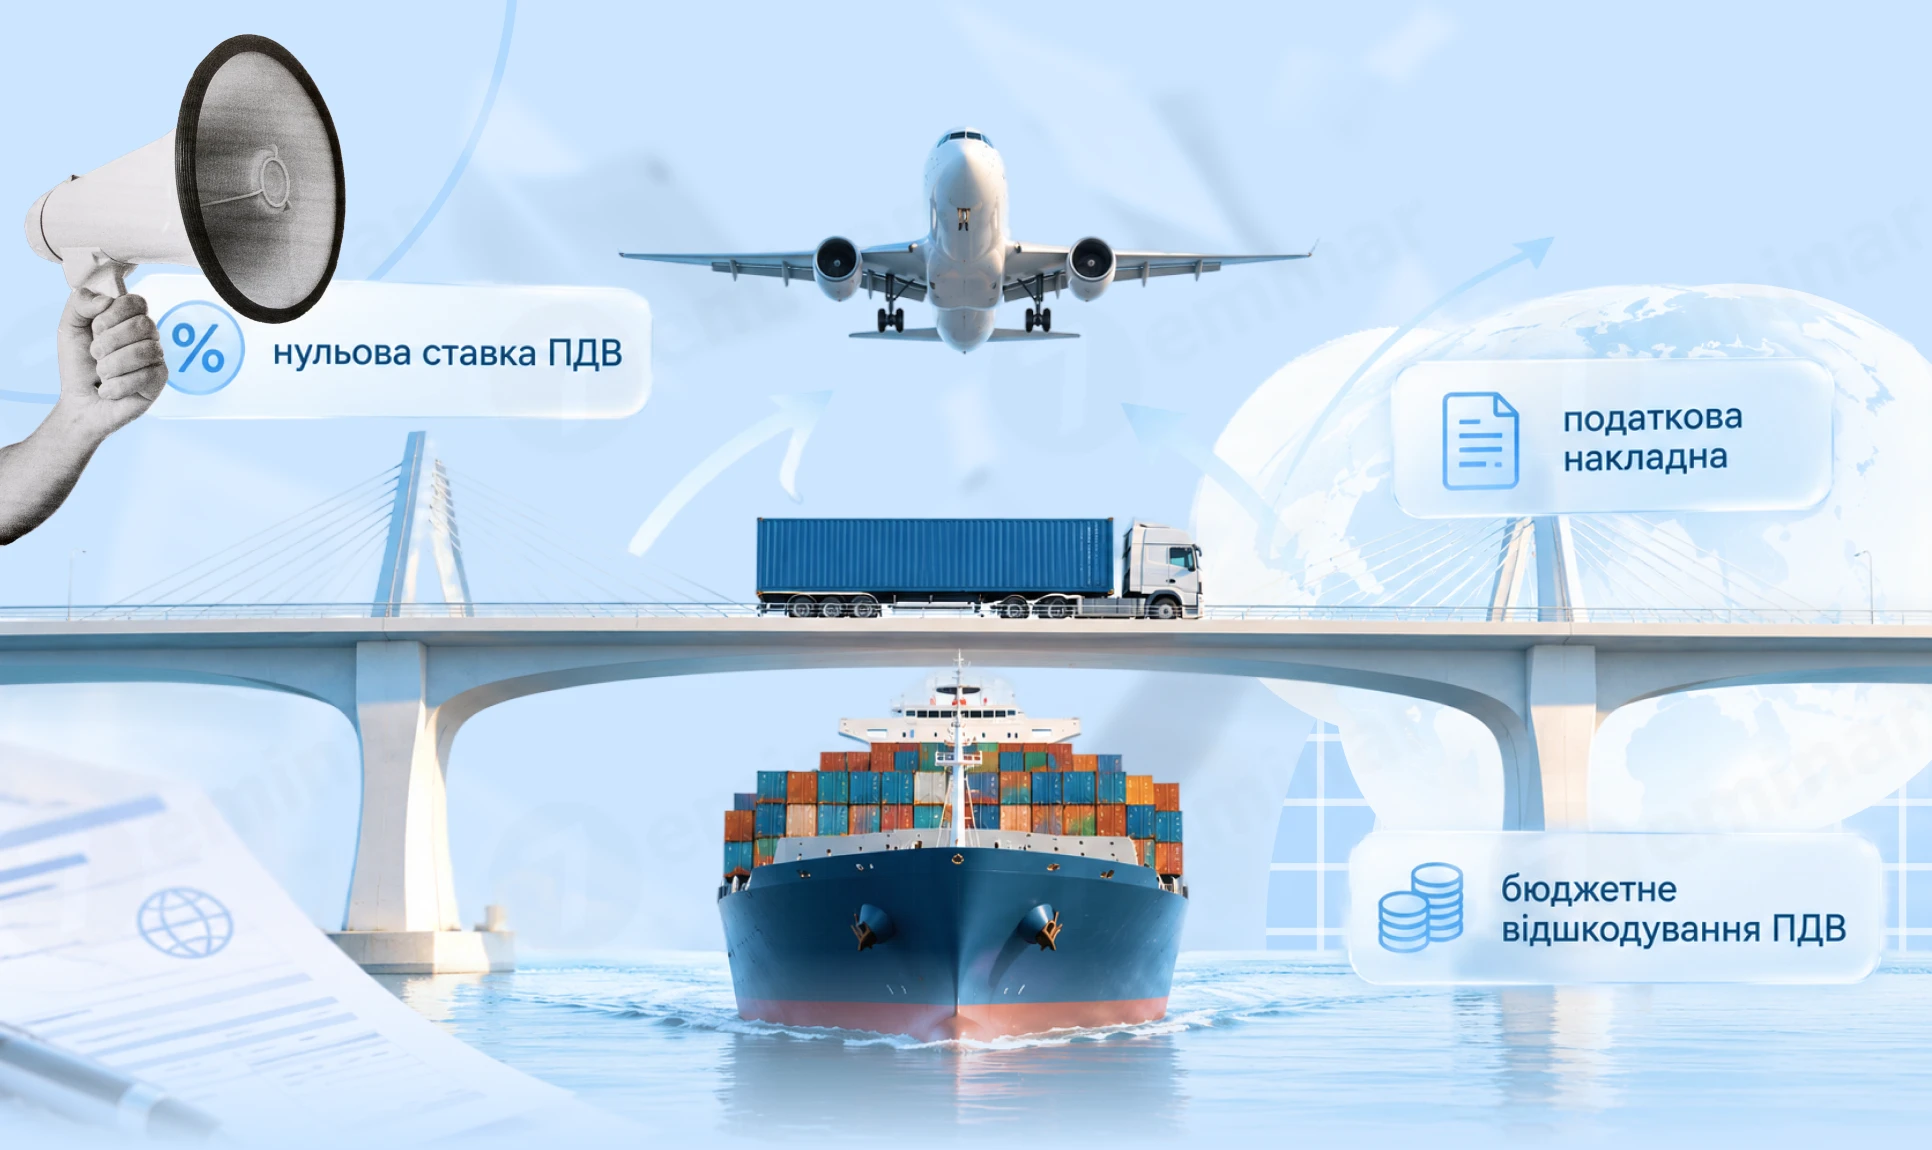
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Кабмін збільшив максимальний розмір пільгового кредиту на поповнення оборотного капіталу для підприємств оборонно-промислового комплексу зі 100 млн грн до 500 млн грн. Для підприємств із чинними державними контрактами ставка становитиме 5% річних, а для виробників без контрактів – від 5% до 10% залежно від суми кредиту
Чи потрібна номенклатура справ компанії, якщо в штаті лише 15 працівників і немає окремих відділів? Так. Кількість працівників не звільняє юрособу від вимог до організації діловодства. Розбираємо, як скласти номенклатуру справ для невеликого підприємства, які розділи включити, як правильно називати справи та що врахувати під час затвердження

Податкова служба пояснила, як заповнювати декларацію з податку на прибуток підприємствам, які у третьому кварталі 2026 року втратили статус фінансової установи. Для різних звітних періодів застосовуються різні базові ставки, а за потреби платники можуть подати до декларації спеціальне доповнення відповідно до Податкового кодексу України

ФОП – платник єдиного податку 2 або 3 групи, який орендує сільськогосподарські угіддя, що належать фізичним особам та станом на 1 січня звітного року знаходилися в межах населеного пункту, не визначає МПЗ щодо таких земельних ділянок

У разі втрати, пошкодження або дострокового знищення Типової форми обліку доходів і витрат, ФОП на загальній системі оподаткування зобов'язана протягом п'яти днів письмово повідомити про це контролюючий орган за місцем обліку. Втрачену форму необхідно відновити протягом 90 календарних днів з дня, наступного за днем отримання повідомлення податковим органом