Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо п’ять практичних запитань щодо РРО/ПРРО, еквайрингу, визначення доходу та повернення коштів, у яких позиції бухгалтерів і податківців не завжди збігаються. Розберемо, як офіційно продавати товари через Мономаркет і які КВЕДи потрібні, на яку дату ФОП і юрособі визначати дохід під час оплати через еквайринг, чи потрібен РРО/ПРРО у разі надання послуг онлайн та офлайн і коли можна повернути покупцю кошти в іншій формі
Проаналізуємо п’ять питань, позиція ДПС щодо яких час від часу змінюється. З’ясуємо, що станом на сьогодні про них говорять податківці, що з цього приводу передбачає Податковий кодекс України (далі – ПКУ) і як на ці ситуації дивляться бухгалтери.
Почнемо з Мономаркету. Як офіційно продавати через нього товари і які КВЕДи для цього потрібні?
Далі розберемо, як визначати дохід ФОПа – платника єдиного податку третьої групи, якщо у нього є еквайринг і він працює за допомогою ПРРО? Дохід визначати за датою чека чи за датою зарахування коштів на рахунок? Аналогічну ситуацію розглянемо для юридичної особи – платника єдиного податку третьої групи.
Також поговоримо про те, чи потрібен касовий апарат, якщо підприємець надає послуги і онлайн, і офлайн. Тут з’явився нюанс, який не зовсім зрозумілий, тому його варто окремо проговорити.
І насамкінець – чи може ФОП третьої групи повернути клієнту кошти готівкою, якщо оплата надійшла на рахунок, тобто була здійснена безготівково? Саме щодо цього питання податкова змінила позицію. Тож буде важливо про неї дізнатися, адже вона на користь платників податків.
Коли ми говоримо про Мономаркет, то маємо на увазі одну з платформ або один зі способів продажу товарів. Від цього загальні правила продажу не змінюються.
Офіційно продавати товари через цю платформу має право суб’єкт підприємницької діяльності. Це або юридична особа, наприклад ТОВ, або приватний підприємець. Система оподаткування при цьому може бути як загальною, так і спрощеною. Тобто має бути зареєстрований суб’єкт господарювання, через якого здійснюють продаж.
Що стосується КВЕДів, то тут підійде КВЕД 47.91 – Роздрібна торгівля, що здійснюється фірмами поштового замовлення або через мережу Інтернет. Тобто 47.91 охоплює сам формат продажу через Інтернет, утім додатково варто мати КВЕДи оптової чи роздрібної торгівлі, які відповідають конкретним товарам, якими торгує продавець.
Наведемо приклад: наприкінці місяця фіскальний чек сформований 30 червня, а кошти фактично надходять на розрахунковий рахунок лише 1 липня. Тоді дохід потрібно визначати за датою фіскального чека чи за датою фактичного зарахування коштів на рахунок? На який документ у такому випадку слід орієнтуватися – звіт ПРРО чи банківську виписку?
І ось якраз щодо цього було запитання маємо відповідь ДПС у листі від 26.02.2026 №209/2/99-00-21-01-01-02:
…якщо з фізичною особою – підприємцем на спрощеній системі оподаткування розраховувались через оплату картою в магазині (банківськийеквайринг) або в інтернет-магазині (інтернет-еквайринг) з видачею фіскального (касового) чеку, то доходом для цілей оподаткування єдиним податком є вся сума виручки, включаючи комісію банку, а датою отримання доходу з метою його оподаткування є дата, зазначена в фіскальному (касовому) чекові.
Як бачимо, це не ІПК, а лист на запит Комітету Верховної Ради України з питань податкової та митної політики. І, на думку податківців, датою включення суми до доходу з метою оподаткування єдиним податком є дата фіскального чека – тобто 30 червня, коли грошей ще немає, але, тим не менше, дохід для цілей єдиного податку вже є.
А що з цього приводу говорить закон?
Почнемо з того, що фіскальний чек ми дуже часто пробиваємо тоді, коли фактично відсутня розрахункова операція. На вимогу податківців фіскальний чек потрібно роздрукувати і вкласти до посилки. Натомість із визначення розрахункової операції, наведеного в Законі України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265), такого обов’язку не випливає:
розрахункова операція – приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо за місцем реалізації товарів (послуг), видача готівкових коштів за повернутий покупцем товар (ненадану послугу), а у разі застосування банківської платіжної картки – оформлення відповідного розрахункового документа щодо оплати в безготівковій формі товару (послуги) банком покупця або, у разі повернення товару (відмови від послуги), оформлення розрахункових документів щодо перерахування коштів у банк покупця. <…>
А тут уже зовсім інша історія. Тож маємо, скажімо так, певну суперечність.
Якщо йдеться про включення суми до доходу, то Податковий кодекс України (далі – ПКУ) прив’язує цей момент саме до надходження коштів продавцю – у готівковій або безготівковій формі.
А коли покупець оплачує товар платіжною карткою через еквайринг – платіжний або інтернет-еквайринг, як у нашій ситуації, – продавець у цей момент ще не отримує кошти на свій рахунок. Так й дата у фіскальному чеку, який продавець сформував перед відправленням посилки, не говорить ані про момент передачі товару, ані про момент фактичного отримання продавцем коштів.
Тобто явно тут є невідповідність позиції ДПС нормам чинного законодавства.
Що ж із цим робити? Є два варіанти:
Є й варіант діяти на випередження. Платник може подати запит на отримання ІПК щодо цього питання, отримати аналогічну відповідь податківців, а потім оскаржити її в суді. Якщо суд стане на бік платника, податкова буде змушена врахувати це рішення та надати платнику нове роз’яснення із урахуванням рішення суду.
Малоймовірно, що більшість платників готові пройти такий шлях. Але той, хто на це наважиться, зробить корисну справу не лише для себе, а й для інших платників. Адже на його досвід зможуть орієнтуватися інші та використовувати вже «протоптану стежку» для захисту своєї позиції.
Водночас важливо пам’ятати: ІПК має індивідуальний характер і стосується лише того платника, який звернувся за її отриманням.
Третє запитання аналогічне, але цього разу еквайринг використовує платник єдиного податку – юридична особа.
Донедавна позиція податківців щодо цього питання відрізнялася. Для ФОПів дохід вони вимагали визначати на дату формування фіскального чека, тоді як для юридичних осіб – на дату надходження коштів на поточний рахунок.
Однак Мінфін у листі від 07.03.2025 №11210-09-62/7098 уніфікував цей підхід. Тому ДПС у своєму листі від 16.07.2025 №760/2/99-00-24-01-04-02 посилається на відповідне роз’яснення Мінфіну, згідно з яким і для юридичних осіб, і для підприємців датою включення коштів до доходу є дата, зазначена у фіскальному касовому чеку.
Деякі бухгалтери скажуть: «Нам так навіть зручніше, адже тоді не буде розбіжностей».
Однак наведемо приклад, коли всі «зірки» все одно не зійдуться.
Уявімо, що ви надаєте послуги, а оплату приймаєте через сервіси переказу коштів та системи дистанційного обслуговування – наприклад, WayForPay або LiqPay. При цьому РРО ви не застосовуєте, оскільки маєте на це законні підстави відповідно до п. 14 ст. 9 Закону №265, а отже, фіскального чека у вас немає. Тоді постає запитання: на яку дату включати отримані кошти до доходу?
Очевидно, на дату їх надходження саме на ваш поточний рахунок. І тут важливо не плутати дату зарахування коштів у системі WayForPay чи LiqPay із датою їх фактичного надходження на підприємницький рахунок.
Тобто єдина позиція для всіх можливих робочих ситуацій усе одно не працює. Якщо за операцією формуєте фіскальний чек, то, за позицією податківців, орієнтуйтеся на дату, зазначену в ньому. Якщо ж операцію не фіскалізуєте на законних підставах, датою виникнення доходу буде дата надходження коштів саме на поточний підприємницький рахунок.
Важливо розуміти: спосіб надання послуг – онлайн чи офлайн – сам по собі не визначає, чи потрібно застосовувати РРО/ПРРО. Вирішальне значення має спосіб проведення розрахунку.
Якщо ви приймаєте оплату готівкою або платіжною карткою через банківський POS-термінал, тобто коли покупець фізично передає картку для оплати, така операція є розрахунковою і потребує фіскалізації.
Водночас якщо оплату за послуги, незалежно від того, надаєте ви їх онлайн чи офлайн, приймаєте через сервіси переказу коштів або системи дистанційного обслуговування, можна скористатися п. 14 ст. 9 Закону №265 та не застосовувати РРО/ПРРО. До таких сервісів, зокрема, належать LiqPay, Portmone, iPay, WayforPay, Easy Pay, а до систем дистанційного обслуговування – Приват24, Ощад 24/7 тощо (див. роз’яснення ДПС, лист НБУ від 15.01.2021 №57-0010/3184).
Тут варто згадати, що спочатку податківці трактували цю норму інакше й вважали, що можливість не застосовувати РРО/ПРРО поширюється лише на послуги, які надають онлайн. Згодом їхня позиція змінилася відповідно до норм законодавства. І це логічно, адже п. 14 ст. 9 Закону №265 узагалі не ставить право на цю пільгу в залежність від способу надання послуг.
Якщо ви надаєте лише послуги й хоча б один раз приймете оплату готівкою або платіжною карткою через POS-термінал, ця операція вже не підпадатиме під п. 14 ст. 9 Закону №265.
А отже, такий суб’єкт господарювання втрачає право не застосовувати РРО/ПРРО і надалі має фіскалізувати всі розрахункові операції, у тому числі ті, що проводять через сервіси переказу коштів або системи дистанційного обслуговування
Відповідно, якщо ви надаєте лише послуги і хочете не застосовувати РРО/ПРРО, приймати оплату потрібно винятково безготівково: на рахунок за реквізитами IBAN, через сервіси переказу коштів – LiqPay, Portmone, iPay, WayForPay, EasyPay – або через системи дистанційного обслуговування, зокрема Приват24 чи Ощад 24/7.
Якщо ж ви, крім послуг, продаєте ще й товари, але розрахунок за них здійснюють винятково шляхом переказу коштів на рахунок за реквізитами IBAN, РРО/ПРРО також можна не застосовувати.
Що ж до того, чи може ФОП третьої групи повернути клієнту готівкою кошти, які той сплатив на банківський рахунок, якщо клієнт звернувся з відповідним листом, то раніше податкова відповідала однозначно: якщо клієнт оплатив готівкою, то й повертати кошти потрібно готівкою. Тобто, на думку податківців, змінювати форму розрахунку під час повернення не можна було.
Водночас така позиція виглядала не зовсім логічною. Адже чіткої заборони повернути кошти безготівково, якщо спочатку вони були отримані готівкою, або навпаки, податківці фактично не наводили.
Після численних запитань і заперечень позиція фіскалів дещо змінилася і стала менш категоричною.
Зараз ДПС рекомендує, а не зобов’язує ! повертати кошти у тій самій формі, у якій покупець здійснив розрахунок за товар:
Державна податкова служба України рекомендує здійснювати повернення коштів у тій формі, в якій здійснювався розрахунок при продажу товарів (робіт, послуг) для полегшення обліку отриманої та повернутої торгівельної виручки, при цьому суб’єкт господарювання може змінити форму коштів при їх поверненні (готівка на безготівкову і навпаки) за попереднім погодженням із покупцем та за умови дотримання встановлених строків для такого повернення.
Це зрозуміло і з точки зору контролю: якщо продаж був проведений через РРО/ПРРО та є фіскальний чек, при поверненні можна провести відповідну операцію і легко зіставити загальну суму продажів із сумою повернень.
Але далі – найважливіший момент. Податківці зазначають, що суб’єкт господарювання може змінити форму коштів під час їх повернення: готівку повернути безготівково або, навпаки, безготівкові кошти – готівкою. Для цього потрібне попереднє погодження з покупцем, а також необхідно дотримуватися встановлених строків повернення.
І тут ключовим є саме погодження з покупцем. Якщо клієнт погоджується на іншу форму повернення, заборони на таку зміну форми розрахунку податківці вже не встановлюють.
Відповідно, у своїх правилах продажу, публічній оферті чи інших внутрішніх документах можна передбачити порядок такого повернення та погодити його з покупцем. Звичайно, якщо покупець не погоджується на запропоновану форму, змінювати її в односторонньому порядку не можна.
Тобто тепер позиція ДПС виглядає значно гнучкішою: форма повернення не обов’язково має збігатися з формою первісної оплати, якщо інша форма погоджена з покупцем і дотримані встановлені строки.
І це, безумовно, позитивна зміна, адже така позиція вже більше відповідає нормам чинного законодавства та реальним потребам бізнесу.
Читайте більше:
Еквайринг у 2026 році: дата доходу ФОП на спрощеній системі
Дата доходу для єдинників – дата зазначена в чеку: позиція ДПС та Мінфіну незмінна
Звільнення від РРО/ПРРО: чи можна не фіскалізувати чеки та уникнути подвійного обліку доходу
Оплати на IBAN та платіжні рахунки: ДПС поставила крапку чи застосовувати РРО / ПРРО
IBAN чи «ключ-карта»: коли потрібно застосувати РРО / ПРРО
Платіжній рахунок Nova Pay: чи потрібен РРО / ПРРО
Як працює автоматична фіскалізація через Нову Пошту та NovaPay
Відео за темою:
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
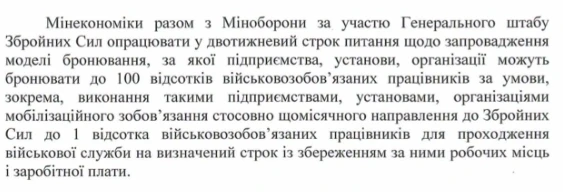
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
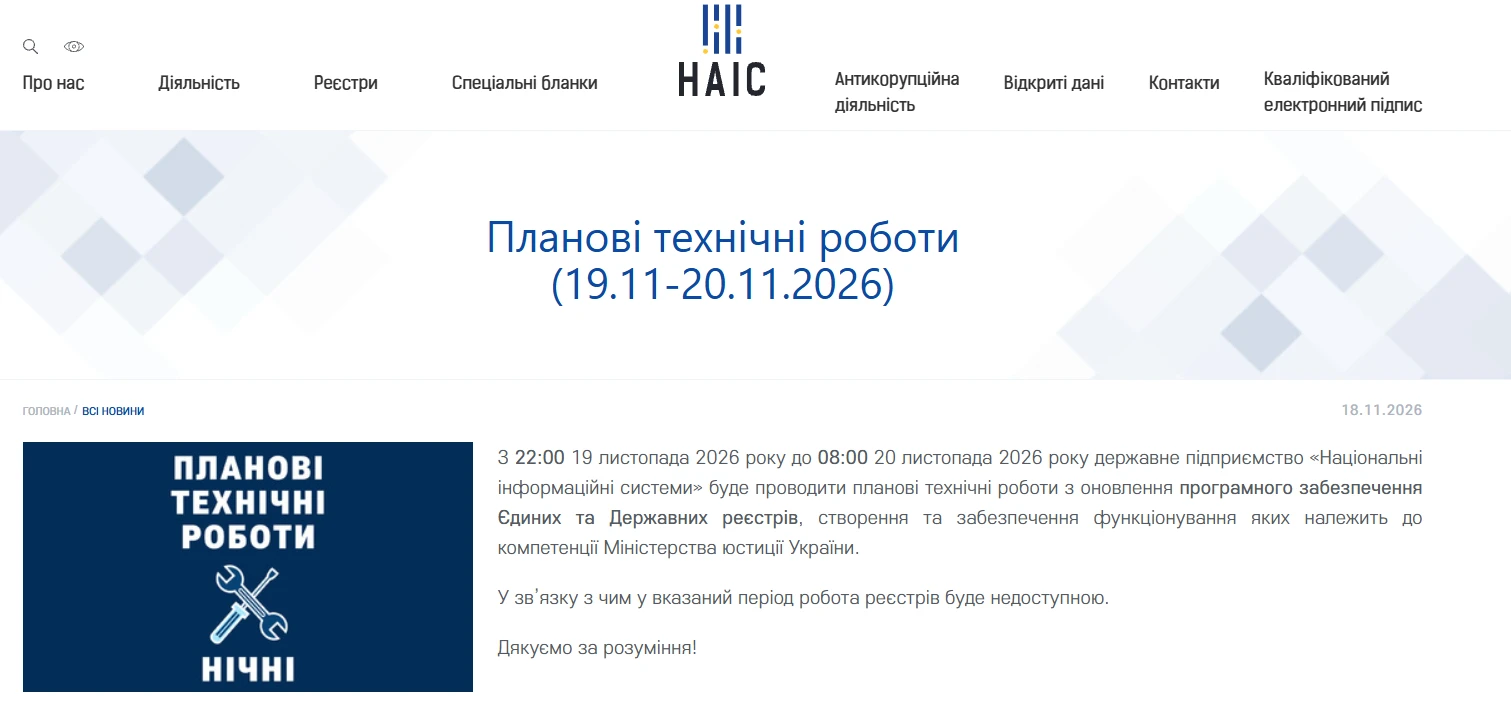
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення