
Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У статті говоримо: у яких випадках застосування РРО/ПРРО не є обов’язковим, якщо продавець використовує «Нову пошту» для відправлення товарів; чи потрібно вести товарний облік, якщо розрахунки за товари здійснюються виключно в безготівковій формі; чи повинні документи з обліку товарних запасів перебувати на місці здійснення торгівлі до початку фактичної перевірки
Приватний підприємець продавав автомобільні шини та диски через мережу Інтернет на умовах післяплати. Покупець замовляв товар, «Нова пошта» його доставляла, NovaPay приймала післяплату, а продавець отримував кошти уже безготівково на свій рахунок.
Перевіряючи такого підприємця, а підприємець не застосовував РРО/ПРРО, податківці виписали штраф на 92 млн грн за незастосування РРО (постанова ВС від 03.06.2026 у справі №520/27700/25).
Сума штрафу в цій справі була достатньо значною, тому платнику справді було за що боротися в суді.
Насамперед слід з’ясувати головне: чи мав підприємець у цій ситуації застосовувати РРО? На думку автора, ні.
Закон України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265) визначає, що розрахунковою операцією є, зокрема, приймання готівки або платіжних карток за місцем реалізації товару. Відповідальність за незастосування РРО також настає саме у разі проведення розрахункової операції.
У цій ситуації підприємець не отримував від покупця ані готівку, ані платіжну картку. На момент відправлення товару підстав для фіскалізації не було, оскільки розрахункова операція ще не відбулася.
Навіть отримання товару покупцем саме по собі не означає отримання коштів продавцем. Коли ж кошти фактично сплачувалися, їх приймав не підприємець, а NovaPay. Отже, якщо розрахункова операція і відбувалася, то саме у NovaPay.
Важливо, що суд підтримав позицію платника. Йдеться вже про рішення Верховного Суду від 03.06.2026 у справі №520/27700/25. Справа свіжа й заслуговує на увагу, тому розглянемо аргументи ФОПа, позицію податкової та мотиви, з яких суд став на бік підприємця.
ФОП наголошував, що застосовувати РРО повинні суб’єкти господарювання, які здійснюють розрахункові операції в готівковій або безготівковій формі із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо (ст. 3 Закону №265).
Розрахункова операція – приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо за місцем реалізації товарів (послуг), видача готівкових коштів за повернутий покупцем товар (ненадану послугу), а у разі застосування банківської платіжної картки – оформлення відповідного розрахункового документа щодо оплати в безготівковій формі товару (послуги) банком покупця або, у разі повернення товару (відмови від послуги), оформлення розрахункових документів щодо перерахування коштів у банк покупця. Для цілей цього Закону розрахунки при організації та проведенні азартних ігор є розрахунковими операціями (абз. 6 ст. 2 Закону №265).
Саме слово «тощо», наведене у Законі №265, податкова використала як один зі своїх ключових аргументів. На думку контролюючого органу, воно охоплювало і цю ситуацію, а отже, операцію слід було вважати розрахунковою.
Тепер розглянемо аргументи представників податкової в суді. Контролюючий орган стверджував, що законодавець використав у визначенні розрахункової операції слово «тощо», щоб охопити будь-які надходження продавцю від покупця як оплату за товари, роботи або послуги у сфері торгівлі, громадського харчування та послуг.
Такий підхід фактично означав би, що розрахунковою операцією потрібно визнавати будь-яке безготівкове надходження, зокрема переказ коштів з одного IBAN-рахунку на інший. На думку податкової, такі платежі також охоплюються словом «тощо».
Проте суди всіх трьох інстанцій, включно з касаційною, підтримали позицію ФОПа.
Якщо у платника вже виникла аналогічна ситуація, це рішення може стати важливим аргументом для захисту. Водночас можливість його використання у конкретній справі варто оцінювати разом із юристами, оскільки висновки суду не застосовуються автоматично до всіх платників. Необхідно довести, що обставини конкретної справи є подібними.
Для тих, у кого такі операції вже проводилися, але ще не стали предметом перевірки, рішення Верховного Суду також може бути вагомим аргументом. Чи почне податкова застосовувати цю позицію під час майбутніх перевірок інших платників, наразі сказати складно.
Тому платник має самостійно оцінити ризики та обрати один із варіантів:
Верховний Суд зазначив: якщо товар замовлено на сайті без передоплати та доставлено службою доставки, отримання продавцем коштів, які небанківська фінансова установа перерахувала на його рахунок як оплату за товар, не відповідає ознакам розрахункової операції
Щоб уникнути різного тлумачення, суд окремо наголосив, що висновки у цій справі стосуються сукупності таких умов:
Отже, висновок суду стосується саме післяплати. На операції з передоплатою він не поширюється.
Раніше Верховний Суд уже формулював правову позицію від 16.04.2021 у справі №520/7835/19, однак у ній ішлося про попередню оплату через платіжні системи та інтернет-еквайринг. Це інша модель розрахунків, ніж отримання післяплати від NovaPay за товар, доставлений поштою.
Автор вважає, що якщо суб’єкт господарювання не проводить розрахункових операцій, для яких потрібно застосовувати РРО/ПРРО, обов’язку вести товарний облік немає. Такий висновок випливає з положень Закону №265:
Стаття 3. Суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, а також операції з приймання готівки для виконання платіжної операції зобов’язані:
…
12) вести в порядку, встановленому законодавством, облік товарних запасів, здійснювати продаж лише тих товарів, що відображені в такому обліку. Порядок та форма обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку, встановлюються центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику. При цьому суб’єкт господарювання зобов’язаний надати контролюючим органам на початок проведення перевірки документи (у паперовій або електронній формі), що підтверджують облік та походження товарних запасів (зокрема, але не виключно, документи щодо інвентаризації товарних запасів, документи про отримання товарів від інших суб’єктів господарювання та/або документи на внутрішнє переміщення товарів), які на момент перевірки знаходяться у місці продажу (господарському об’єкті).
Такі вимоги не поширюються на фізичних осіб – підприємців, які є платниками єдиного податку та не зареєстровані платниками податку на додану вартість (крім тих, які провадять діяльність з реалізації технічно складних побутових товарів, що підлягають гарантійному ремонту, а також лікарських засобів та виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння);
…
Постає запитання:
Якщо розрахункових операцій немає, то чому ми взагалі маємо звертатися до Закону №265 і шукати в ньому вимоги, які нібито повинні виконувати?
Це приблизно те саме, якби суб’єкт господарювання, який не здійснює зовнішньоекономічної діяльності, відкривав Закон про зовнішньоекономічну діяльність і намагався знайти в ньому вимоги, що стосуються саме його. Навіть не здійснюючи ЗЕД-операцій, нікому не спаде на думку застосовувати до себе закон, сфера регулювання якого не пов’язана з його діяльністю.
Так само, на думку автора, має бути й у цій ситуації: якщо суб’єкт господарювання не здійснює розрахункових операцій, то вимоги Закону №265 щодо обліку товарних запасів не повинні до нього застосовуватися.
Однак податківці вважають інакше. На сьогодні у ЗІР, категорія 109.02 є роз’яснення, а також видано вже не одну індивідуальну податкову консультацію на цю тему (див. лист ДПС від 27.12.2024 №5936/ІПК/99-00-07-03-01 ІПК).
У них податкова зазначає, що отримання коштів виключно в безготівковій формі на IBAN-рахунок не звільняє суб’єкта господарювання від обов’язку вести облік товарних запасів.
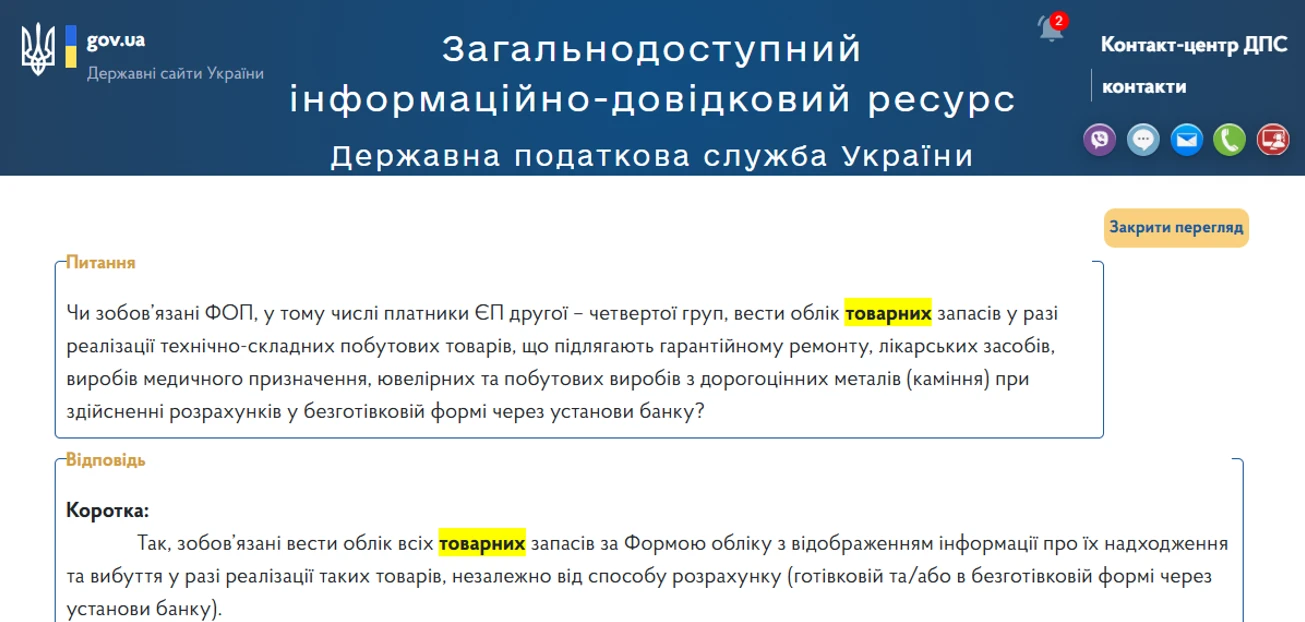
Автор категорично не погоджується з такою позицією. Можливо, з часом у нас з’явиться позитивний судовий прецедент і рішення буде ухвалено на користь платника.
Принаймні, якщо у вас виникне така ситуація – товарний облік не вівся, усі платежі надходили виключно з рахунку на рахунок, але ви торгуєте, наприклад, технічно складними побутовими товарами, ювелірними виробами, лікарськими засобами або медичними виробами, – варто відстоювати свою позицію. Захищаючи таку позицію в суді, ви можете допомогти не лише собі, а й іншим платникам, які опинилися в аналогічній ситуації. Автор переконана, що в такій справі суд має достатньо аргументів, щоб стати на бік платника.
Переходимо до третьої ситуації. Вона виникає під час фактичної перевірки. Нагадуємо, що фактична перевірка проводиться без попередження платника та передбачає вихід податківців безпосередньо на місце здійснення торгівлі.
ДПС наголошує:
Документи, що підтверджують облік і походження товарних запасів, повинні бути надані саме на початок фактичної перевірки. Якщо їх немає на момент початку перевірки, подальше надання документів не звільняє від відповідальності.
Стаття 20 Закону №265 передбачає: відсутність документів або неналежне ведення товарного обліку може коштувати 100% вартості проданих товарів. Погодьтеся, розмір штрафної санкції більш ніж суттєвий.
Але давайте розберемося, чому податкова не може врахувати документи, які підприємець надасть після початку перевірки або, наприклад, наступного дня. Що робити, якщо всі накладні є в бухгалтерії, а бухгалтерія розташована не в торговій точці? І взагалі, наскільки правомірною є вимога, щоб усі документи були на місці вже на початок перевірки?
Позиція податкової така: суб’єкти господарювання зобов’язані на початок перевірки надати контролюючим органам документи, які підтверджують облік і походження товарних запасів. І саме такий підхід підтримав Верховний Суд. У цій справі суд став на бік податкової.
Податкова виходить із того, що продавати можна лише ті товари, які належним чином відображені в товарному обліку. Відповідно, бізнес повинен надати підтвердні документи одразу після початку перевірки – у паперовій або електронній формі.
У постанові від 03.03.2026 у справі №140/6980/24 Верховний Суд звернув увагу на важливу зміну:
Якщо раніше документи можна було подавати безпосередньо під час проведення перевірки, то після внесення змін до законодавства цей обов’язок потрібно виконати саме на початку перевірки.
Подібний підхід уже був викладений і в низці попередніх висновків суду.
Тепер з’ясуємо, де саме зазначено, що документи потрібно надати на початок перевірки.
У пункті 12 статті 3 Закону №265 зазначено: «При цьому суб’єкт господарювання зобов’язаний надати контролюючим органам на початок проведення перевірки документи…»
Проте, відповідно до статті 20 Закону №265, за реалізацію товарів, не облікованих у встановленому порядку, або за ненадання під час перевірки документів, які підтверджують їх облік, застосовується фінансова санкція в розмірі вартості таких товарів, але не менше встановленого законом мінімуму.
Зверніть увагу: відповідальність може наставати як за продаж необлікованих товарів, так і окремо за ненадання документів, які підтверджують їх облік і походження
Водночас ця вимога стосується не всіх ФОПів – платників єдиного податку, а лише тих, хто торгує окремими категоріями товарів. Зокрема, йдеться про технічно складні побутові товари, лікарські засоби, медичні вироби та ювелірні вироби. Ця вимога також стосується ФОПів на загальній системі і ФОПів на спрощеній, що є платниками ПДВ.
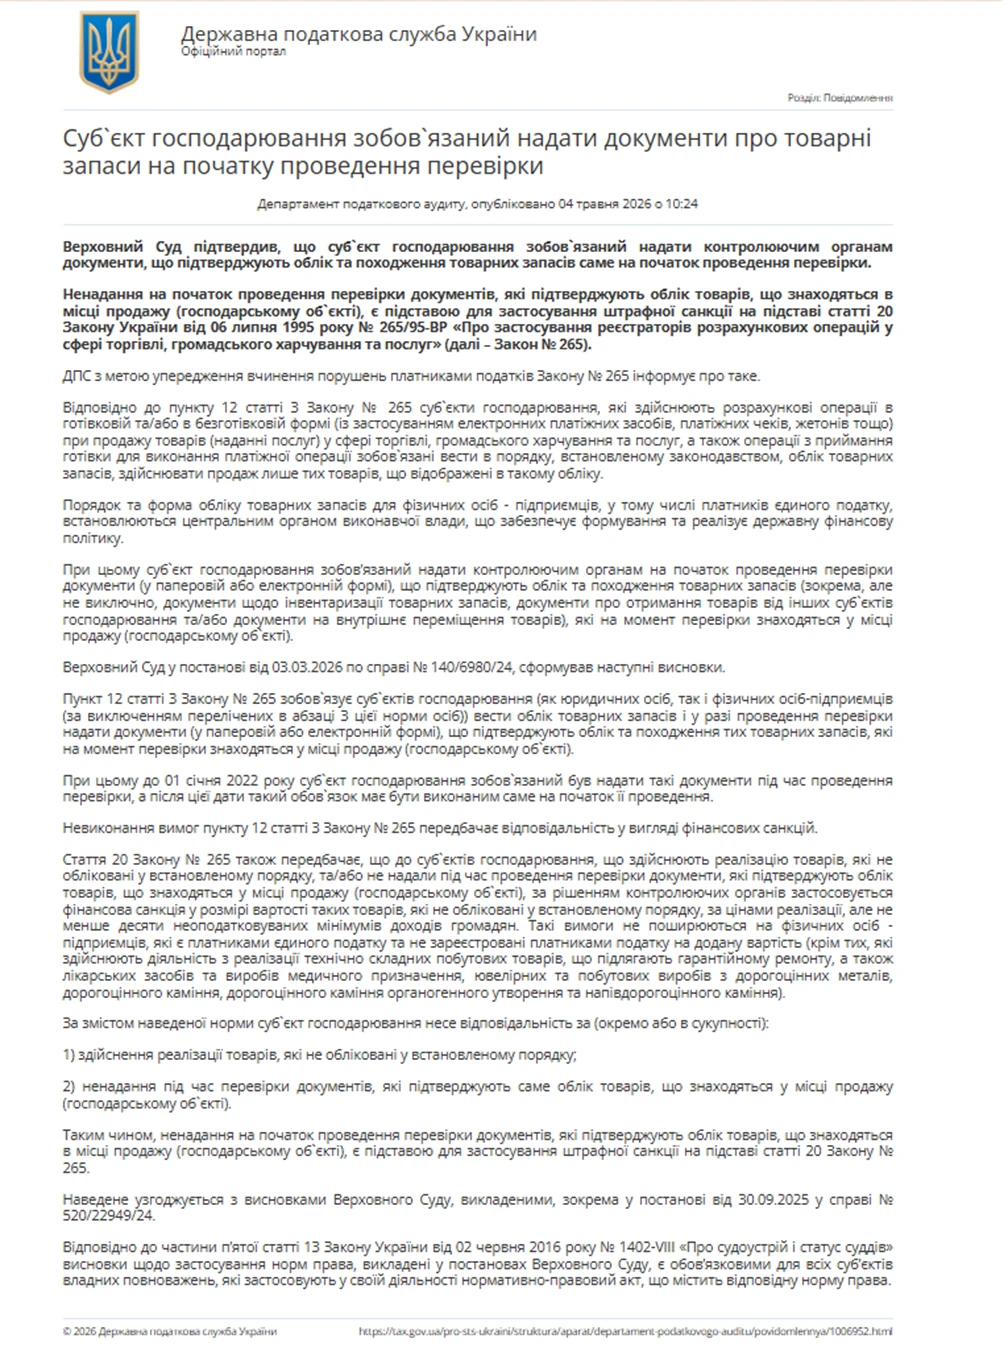
На сайті податкової також наведено відповідне роз’яснення. У ньому зазначено, що до 1 січня 2022 року суб’єкт господарювання повинен був надавати документи, які підтверджують облік і походження товарних запасів, під час проведення перевірки. А після 1 січня 2022 року цей обов’язок потрібно виконати саме на початку її проведення.
І, як бачимо, Верховний Суд із такою позицією погоджується (постанова від 11.01.2014 у справі №420/12275/22, від 27.08.2024 у справі №300/2879/22, від 30.09.2025 у справі №520/22949/24).
Що ж маємо на практиці?
Після внесення змін до ст. 20 Закону №265 та з урахуванням нової практики Верховного Суду документи, які підтверджують облік і походження товарних запасів, повинні бути готові вже на момент початку фактичної перевірки. Якщо надати їх через кілька днів, навіть до завершення перевірки, це вже не усуне допущеного порушення.
Ви можете запитати:
А що робити, якщо оригінали документів зберігаються в бухгалтерії?
У такому випадку законодавство допускає надання на початку перевірки копій або електронних документів із подальшим пред’явленням оригіналів, якщо в цьому виникне потреба.
Тобто якщо оригінали накладних зберігаються в бухгалтерії, у магазині варто мати їх копії. Якщо ж склад і магазин розташовані окремо, потрібно належним чином оформити переміщення товарів. У такій ситуації може використовуватися акт приймання-передачі або накладна-вимога за формою М-11. Саме цей документ підтверджуватиме, на якій підставі товар був переданий зі складу до конкретного магазину.
ДПС також роз’яснює: якщо оригінали документів відсутні безпосередньо в місці продажу, платник може надати на початку перевірки копії первинних документів, а оригінали – пред’явити до її завершення, якщо контролюючий орган цього вимагатиме.
Водночас прямо в Законі №265 такого уточнення немає – це вже позиція податкової, викладена в її роз’ясненнях.
Отже, вперше надати документи через кілька днів після початку перевірки не можна. На початку перевірки потрібно передати хоча б копії або електронні документи, а потім, за потреби, показати оригінали. Саме про це йдеться в роз’ясненні податкової, що наведено вище.
Тепер звернімося безпосередньо до статті 20 Закону №265. У ній йдеться про відповідальність суб’єктів господарювання, які реалізують товари, не обліковані у встановленому порядку, та/або не надали під час перевірки документи, що підтверджують облік таких товарів. За це передбачено фінансову санкцію в розмірі вартості товарів, які не були обліковані у встановленому порядку, але не менше 10 нмдг, тобто не менше 170 грн.
Однак на практиці основним орієнтиром є саме вартість необлікованих товарів. А це означає, що сума штрафу може бути дуже значною.
Але якщо у статті 20 Закону №265 зазначено, що документи потрібно надати під час проведення перевірки, то чому податківці стверджують, що вони мають бути надані саме на її початку? І чому суди підтримують позицію податкової?
Річ у тім, що в пункті 12 статті 3 Закону №265: суб’єкт господарювання зобов’язаний надати контролюючим органам документи на початок проведення перевірки.
Саме це формулювання свого часу було змінено. Раніше тут також йшлося про надання документів «під час проведення перевірки», однак згодом ці слова замінили на «на початок проведення перевірки».
Раніше суди звертали увагу переважно на статтю 20 Закону №265, де залишилося формулювання «під час проведення перевірки». Тепер же суди змінили підхід і враховують також пункт 12 статті 3 Закону №265, у якому прямо зазначено: документи потрібно надати на початку перевірки
Так чи інакше, з огляду на зміну судової практики, насамперед автор рекомендує визначити, чи поширюється саме на вас обов’язок вести товарний облік. Товарний облік є обов’язковим, якщо ви:
Відповідно до Закону №265, обов’язок вести товарний облік пов’язаний зі здійсненням розрахункових операцій. Проте податкова трактує цю вимогу значно ширше. На її думку, спосіб оплати не має вирішального значення. Головне – чи належить підприємець до однієї з категорій, для яких установлено обов’язок вести товарний облік.
Тому, за позицією податкової, якщо ви належите до однієї із зазначених категорій, документи повинні бути готові та надані саме на початку фактичної перевірки.
Що це за документи? Це документи, які підтверджують облік і походження товару:
З огляду на таку тенденцію в позиції податкової та судовій практиці автор не рекомендує грати з контролюючими органами в «кота й мишку». Якщо обов’язок вести товарний облік на вас поширюється, краще заздалегідь забезпечити наявність підтвердних документів у торговій точці.
Читайте більше:
РРО без помилок: що підприємці повинні формувати і зберігати щодня
Торгівля на ринку без РРО: коли це дозволено, а коли касова техніка обов'язкова
Платіжній рахунок Nova Pay: чи потрібен РРО / ПРРО
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця





