

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Підсумки тижня
10.07.2026
ФОПи між двома формами: Е-кабінет «нагадує» про місячну. «Інвалідний» звіт НЕ для всіх? ДПС змінила підхід. Підсумки тижня 06.07-10.07.2026
У випуску: як оновили бланк і правила подання «інвалідного» звіту та кого можуть звільнити від його подання; чому ДПС відхиляє Податкові розрахунки за філії та що робити платникам; чи доведеться ФОПам повторно звітувати за І квартал і квітень–травень, якщо вони вже подали місячні розрахунки; чому підприємствам доведеться самостійно перевіряти ліміти бронювання та чому не варто поспішати зі скасуванням броні після отримання листа про перевищення квоти; які нові програми з 6 липня 2026 року потрапили до переліку забороненого ПЗ
- «Інвалідний» звіт уже не для всіх? ДПС змінила підхід і доопрацювала форму
- «Пакет не прийнято» у Квитанції №2: ДПС масово відхиляє Податкові розрахунки за філії
- Подали звіт і знову по колу? ФОПи зависли між двома формами, а Е-кабінет усе «нагадує» про місячну
- Пастка для критичних: перевищення квоти вже рахують, а механізму визначення «зайвих» немає
- Не всі «зайві» заброньовані у листі про переліміт є зайвими. Не кваптесь з анулюванням
- Ще три бренди – у бан. Держспецзв’язку розширила чорний список ПЗ до 1079 позицій
«Інвалідний» звіт уже не для всіх? ДПС змінила підхід і доопрацювала форму
ДПС, схоже, дала задню: у новому проєкті звіту про внесок на працевлаштування осіб з інвалідністю податкова фактично відмовилася від своєї попередньої позиції, за якою звіт мали подавати всі роботодавці без винятку – навіть із менш ніж вісьмома працівниками або ті, хто вже виконав норматив і взагалі не нараховує внесок.
Новий підхід ДПС виклала у доопрацьованому проєкті форми, який передала профспілкам. Тепер у формі прямо зазначено, що статус платника внеску виникає лише тоді, коли середньооблікова кількість штатних працівників становить 8 і більше осіб та одночасно не виконано норматив працевлаштування осіб з інвалідністю. Саме тому можна припустити, що роботодавці з меншою чисельністю працівників або ті, хто норматив виконав, узагалі не повинні будуть подавати такий звіт. Втім остаточні висновки робити зарано, адже це лише проєкт, та й Порядку заповнення звіту досі не оприлюднено, а отже певна невизначеність залишається.
Крім цього, податкова оновила сам бланк: уточнила графу «платник / роботодавець», визначила, що звіт формують винятково на підставі первинних бухгалтерських документів, не може їх дублювати чи замінювати, має містити лише мінімально необхідні для контролю показники.
Окрему увагу приділили правилам округлення. Норматив слід округлювати до цілого числа із застосуванням звичайних математичних правил і відображати у звіті вже готовий результат розрахунку, а не сам механізм його проведення. Позаяк окремих правил округлення для обчислення самого внеску закон не містить, ДПС пропонує застосовувати такий самий підхід.
Є й ще одна важлива деталь: у доопрацьованому проєкті змінили порядок набрання чинності наказом. Тепер передбачено, що він запрацює з дня офіційного опублікування, без додаткових перехідних періодів у 30 днів, як у попередній версії проєкту.
У будь-якому разі роботодавцям не варто розслаблятися. Відсутність затвердженої форми не скасовує встановлений законом обов’язок зі сплати внеску. Тож навіть якщо звітність затвердять буквально напередодні граничного строку, сам внесок за наявності підстав доведеться розрахувати та сплатити. А часу на підготовку залишається небагато: вже 10 серпня спливає граничний строк подання звіту за ІІ квартал. Тому краще вже зараз придивитися до нової форми та запропонованих правил її заповнення, щоб потім не розбиратися з новаціями в останній момент.
У поміч вам стаття «Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення».
Усі практичні тонкощі та можливі сценарії розвитку подій обговоримо 15 липня на Великому етері «ВО після змін та бронювання до 1 вересня & Новий звіт по особах з інвалідністю: що повинен знати кожен роботодавець»
«Пакет не прийнято» у Квитанції №2: ДПС масово відхиляє Податкові розрахунки за філії
Податкова перестала приймати частину об’єднаної звітності: бухгалтери масово скаржаться, що розрахунки за відокремленими підрозділами повертаються з помилкою, хоча основний звіт успішно проходить перевірку. Проблему вже активно обговорюють у професійних спільнотах, а до редакції надходять численні звернення від бухгалтерів, які не можуть подати звітність за червень 2026 року.
Йдеться про ситуацію, коли Податковий розрахунок із номером «1» ДПС приймає, а документи з номерами «2» і «3» відхиляє квитанцією №2: «Пакет не прийнято» через нібито невідповідність типу документа з вимогою подавати «звітний новий».
Водночас офіційних роз’яснень від ДПС поки немає, а фахівці припускають, що причина може бути у технічному збої інформаційних систем, адже аналогічні повідомлення отримують різні платники.
Перед повторним відправленням варто перевірити:
- правильність номера розрахунку;
- відсутність зайвих позначок щодо додатків у рядках 061 і 065;
- реквізити відокремленого підрозділу: код КАТОТТГ у рядку 032 і обов’язково заповнений рядок 033.
Якщо всі дані внесені правильно, але помилка повторюється, можна спробувати подати звітність пізніше, а за відсутності результату звернутися до контакт-центру ДПС (див. Таблицю).
Алгоритм дій у разі неприйняття Податкового розрахунку
Перевірте | Якщо все правильно |
✔ Поле «Номер розрахунку» – 2 і 3 | ⏳ Повторіть подання пізніше |
✔ Рядки 061 та 065 – без зайвих позначок | ☎ Зверніться до ДПС: 0 800 501 007 |
✔ Рядок 032 – правильний код КАТОТТГ | ⚠ Ймовірна технічна проблема ДПС |
✔ Рядок 033 – обов’язково заповнений |
Головний висновок для платників: така відмова зараз більше схожа на збій системи, але перед повторним поданням звітності все ж краще швидко пройтися по реквізитах, щоб виключити власну помилку. При цьому скористайтеся порадами експерта з консультації.
Щоб уникнути проблем із поданням звітності і не пропустити важливих зарплатних нюансів, приєднуйтеся 17 липня до Великого Зарплатного Семінару «Зарплатні зміни з липня 2026, індексація, середня зарплата & Новий Об’єднаний звіт для юросіб: правила, пільги, помилки»
Подали звіт і знову по колу? ФОПи зависли між двома формами, а Е-кабінет усе «нагадує» про місячну
ФОПам та іншим самозайнятим масово продовжують надходити в Е-кабінеті нагадування про подання місячної об’єднаної звітності, хоча такого обов’язку для них уже немає. Саме ці повідомлення зараз збивають платників з пантелику, адже після 17 липня набере чинності нова квартальна форма Податкового розрахунку.
Але податківці запевнили, що такі нагадування сформовані автоматично за старими алгоритмами й не створюють нового обов’язку подавати місячну звітність.
Наразі підприємці та особи, які здійснюють незалежну професійну діяльність, повинні звітувати поквартально з розбивкою показників за місяцями (п. 51.1 Податкового кодексу України; далі – ПКУ), а гранична дата подання розрахунку за ІІ квартал – 10 серпня.
Уже ж подані місячні Податкові розрахунки опрацьовані та завантажені до інформаційних систем, тобто вони не зникли і не вважаються неподаними.
Втім головна проблема на сьогодні так і не вирішена. Через відсутність квартальної форми самозайняті за рекомендацією податківців уже подали місячні звіти за І квартал, а багато хто встиг відзвітувати й за квітень та травень.
Із 17 липня набирає чинності нова квартальна форма (наказ Мінфіну від 07.05.2026 №243 «Про внесення змін до наказу Міністерства фінансів України від 13 січня 2015 року № 4»), у якій прямо зазначено, що вперше ФОПи і незалежники мають подавати її саме за І квартал 2026 року. Тому досі незрозуміло, чи потрібно тепер повторно подавати квартальний розрахунок за І квартал тим, хто вже відзвітував помісячно, а також як діяти тим, хто встиг подати місячні звіти ще й за місяці ІІ кварталу.
На замітку! Наша редакція вже звернулася до ДПС із відповідними запитами, однак офіційної відповіді поки немає
Ситуацію ускладнює й те, що податкова не має технічної можливості прибрати вже подані місячні розрахунки із системи, а подання уточнюючих звітів із вилученням усіх даних може створити ризик штрафів (п. 119.1 ПКУ).
Тож поки підприємцям залишається чекати офіційних роз’яснень ДПС і не реагувати на автоматичні «місячні» нагадування в Е-кабінеті.
Підготуватися до звітування за ІІ квартал 2026-го допоможе стаття «Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами».
Як діяти в нових умовах і уникнути проблем під час роботи з оновленими вимогами – поговоримо 13 липня на вебінарі «Перехід на NACE 2.1-UА & Квартальна звітність ФОП 2026: критичні строки та небезпечні помилки»
Пастка для критичних: перевищення квоти вже рахують, а механізму визначення «зайвих» немає
Критично важливі підприємства можуть залишитися без права бронювати працівників, якщо вчасно не скоротять кількість заброньованих до встановленої квоти.
Мінекономіки вже попереджає: після змін у правилах бронювання контроль стане постійним, а за перевищення ліміту, яке не усунуть протягом 10 робочих днів, статус критично важливого підприємства буде скасовано (роз’яснення Мінекономіки від 02.07.2026 №27-11/60569-07). Такі правила запроваджені постановою КМУ від 01.07.2026 №862 «Про внесення змін до постанов Кабінету Міністрів України від 27 січня 2023 р. № 76 і від 30 травня 2026 р. № 692», яка змінила порядок бронювання.
Відтепер працівників, які мають відстрочку з інших підстав, а також сумісників, що працюють на кількох критично важливих підприємствах, враховують лише за одним місцем роботи – там, де вони мають найдовші трудові відносини. Саме через це багато роботодавців уже автоматично перевищили дозволені квоти та отримують листи-попередження від Мінекономіки, ОВА та інших держорганів.
Кількість військовозобов’язаних і заброньованих органи контролю перевіряють за даними Єдиного державного реєстру призовників, військовозобов’язаних та резервістів.
Найбільша проблема в тому, що автоматично визначити, кого саме потрібно розбронювати, поки неможливо. У «Дії» такого функціоналу ще немає, а повноцінний обмін даними між реєстрами Міноборони та Мінцифри обіцяють запустити лише до 1 вересня. Тому підприємствам доведеться самостійно аналізувати кадрові дані, рахувати ліміти й визначати, чиї бронювання потрібно скасувати.
Ознайомтеся з матеріалами:
- Бронювання працівників: як визначити місце роботи з найбільшим стажем
- Ліміти бронювання до 1 вересня перевірятимуть вручну: що потрібно знати роботодавцям
Якщо ж зробити це самостійно неможливо, у «Дії» радять звертатися до органу, який надав статус критично важливого. Інакше ризик втратити цей статус, а разом із ним і право бронювати працівників, стане цілком реальним.
Про ці та інші виклики для компаній поговоримо 16 липня на Великому етері «Найважливіші зміни для юросіб: Об’єднаний звіт, нові КВЕДи, 20-ОПП, критичність і бронювання»
Не всі «зайві» заброньовані у листі про переліміт є зайвими. Не кваптесь з анулюванням
Після перших попереджень про перевищення квоти бронювання виявилася ще одна проблема. За інформацією фахівців із військового обліку, не всі розрахунки, на підставі яких підприємства отримують листи від Мінекономіки, ОВА та інших держорганів, можуть бути коректними. У повідомленнях уже зазначають конкретних працівників, бронювання яких пропонують анулювати.
Проте експерти звертають увагу: під час визначення кількості сумісників у багатьох випадках могли врахувати всіх працівників, які мають ще одне місце роботи, хоча нові правила стосуються лише тих, хто працює за сумісництвом саме на іншому критично важливому підприємстві. Через це окремі роботодавці можуть отримувати вимоги скоротити кількість заброньованих, хоча фактичного перевищення квоти немає.
Тому підприємствам доцільно не поспішати зі скасуванням відстрочок, а спочатку перевірити інформацію за даними ПФУ, з’ясувати, де саме працівники працюють за сумісництвом, та чи мають інші роботодавці статус критично важливих.
Якщо після перевірки виявиться, що розрахунки держорганів помилкові, їх можна оскаржувати.
Якщо ж перевищення підтвердиться, доведеться або анулювати частину бронювань, або шукати інші законні способи привести показники у відповідність до встановленої квоти – наприклад, змінити кадровий склад чи збільшити кількість військовозобов’язаних працівників.
Водночас із перевіркою не варто зволікати, адже строк, відведений на усунення порушення, продовжує спливати незалежно від того, чи погоджується підприємство з отриманими розрахунками.
Тому головне правило зараз просте: не натискати кнопку «скасувати» наосліп, але й не чекати, поки система сама поставить хрест на бронюванні. Якщо питання не вдається швидко врегулювати, безпечніше спершу привести квоту у відповідність у 10-денний строк, щоб не втратити статус критично важливого, а вже потім добиватися виправлення помилок і повторного бронювання працівників (див. Інфографіку).
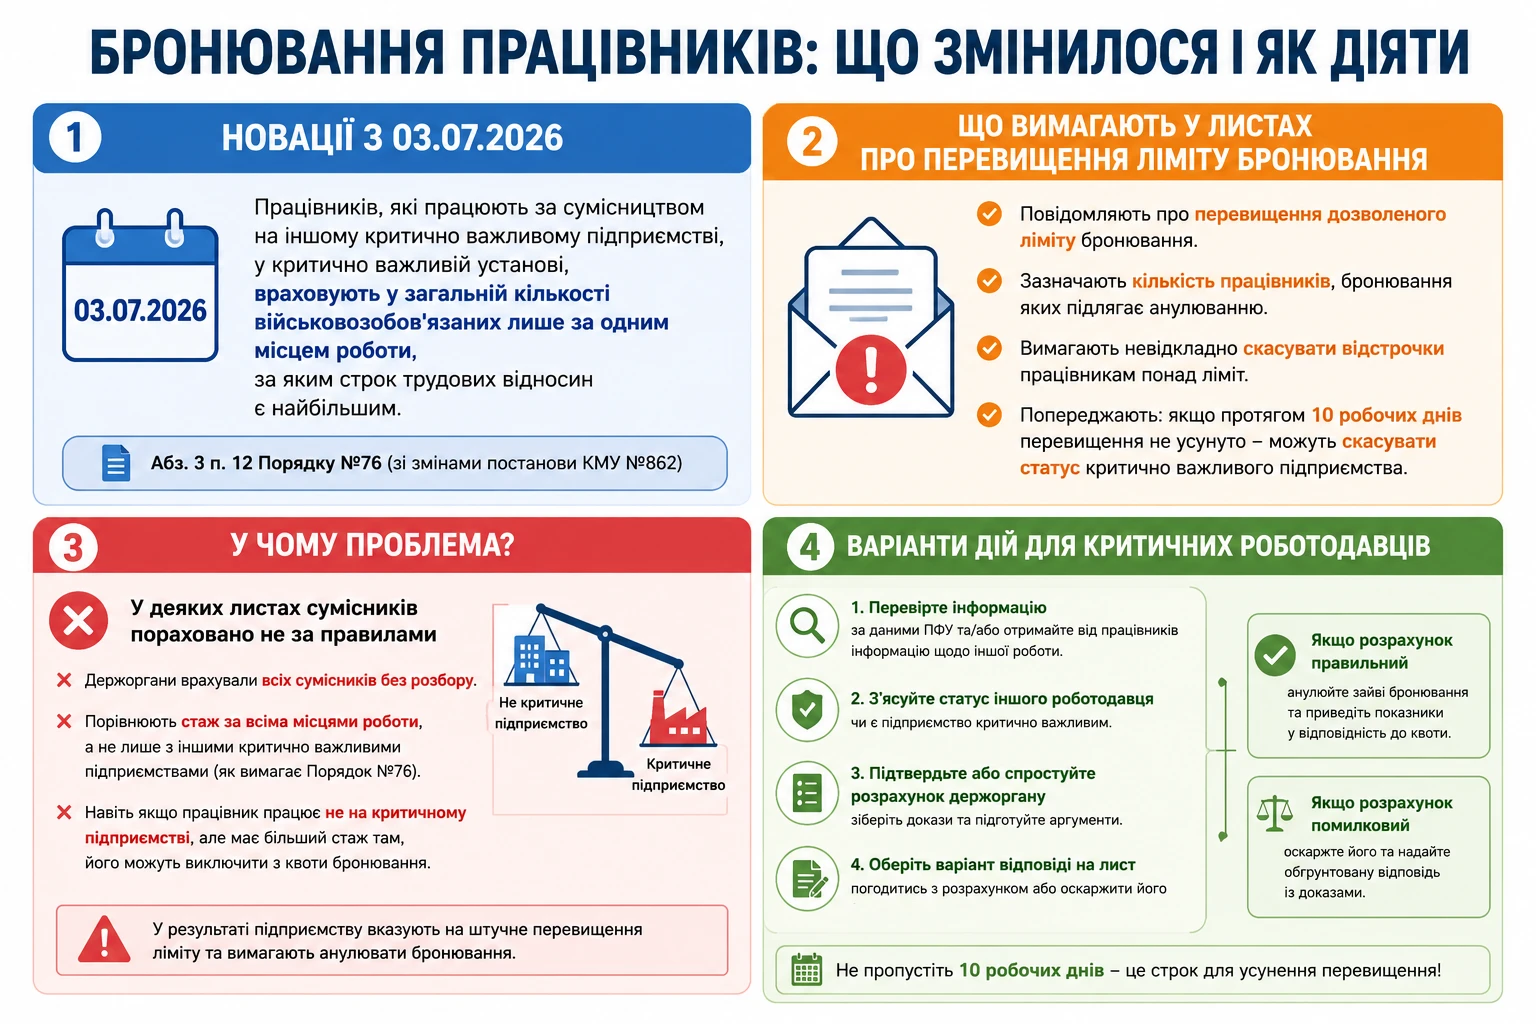
Детальний алгоритм дій після отримання листа про перевищення квоти, практичні приклади, зразки відповідей і поради, як не втратити статус критично важливого підприємства, – у статті «Мінекономіки / ОВА вимагає анулювати бронювання: як відповісти на лист і не втратити критичність».
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Ще три бренди – у бан. Держспецзв’язку розширила чорний список ПЗ до 1079 позицій
Чорний список програмного забезпечення знову виріс: із 6 липня 2026 року у ньому вже 1079 позицій, а використання підсанкційного ПЗ може закінчитися обов’язковою заміною, адмінпротоколом і судом. Держспецзв’язку оновила перелік забороненого програмного забезпечення та мережевого обладнання.
До списку додали продукти трьох компаній:
- «Крипто-Про» – розробника засобів криптографічного захисту та електронного підпису;
- російського виробника електроніки для ВПК рф «Мікран»;
- постачальника мережевого обладнання і програмних рішень «Іскра Технології».
Загалом у переліку вже 1079 найменувань, серед яких залишаються 1С, BAS Бухгалтерія, BAS Зарплата та Управління Персоналом, Kaspersky, Dr.Web, Яндекс, ViPNet та інші.
Якщо під час державного контролю у сфері захисту інформації виявлять використання підсанкційного програмного забезпечення або обладнання, власника системи зобов’яжуть його замінити.
Якщо ж припис проігнорують, посадовим особам загрожує адмінпротокол і передача справи до суду.
Штраф становитиме від 850 до 1700 грн (від 50 до 100 неоподатковуваних мінімумів доходів громадян; НМДГ), а за повторне порушення протягом року – від 1700 до 2550 грн (від 100 до 150 НМДГ).
Поки під заборону підпадають програми та обладнання державного сектору та критичної інфраструктури. Але сам тренд очевидний: перелік забороненого ПЗ постійно зростає, а цифровий аудит стає дедалі прискіпливішим. Тому застарілий або підсанкційний софт уже перетворюється не лише на проблему кібербезпеки, а й на потенційний юридичний ризик.
Повний перелік із 1079 заборонених програм і обладнання – у довіднику.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
ФОП
13.10.2026
ФОП приймає працівника: чи повинен вимагати військовий квиток та перевіряти Оберіг
Як ФОП, який не веде військовий облік, має перевіряти дані новоприйнятого працівника у реєстрі ОБЕРІГ і вимагати у нього військовий квиток? Якщо ФОП прийняв на роботу без військового квитка або працівник на той час у розшуку, то чим це загрожує ФОП?
Військовий облік
13.10.2026
Військовий облік на підприємстві: пропонують створити єдиний електронний кабінет роботодавця
Федерація роботодавців пропонує створити єдиний електронний кабінет роботодавця з питань військового обліку, який об’єднає необхідні сервіси в одному цифровому просторі. У ньому можна буде подавати повідомлення, актуалізувати дані працівників, листуватися з ТЦК та СП, відстежувати статуси звернень і отримувати підтвердні документи. Також пропонується запровадити автоматичні нагадування, розмежування доступу для працівників підприємства та електронний журнал усіх операцій
Витрати діяльності
13.10.2026
У договорі оренди вказана загальна сума оренди, в акті – за м²: чи визнають витрати
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Заробітна плата
13.10.2026
Мінімальна заробітна плата 2026
Із 1 січня 2026 року мінімальна заробітна плата становить 8647 грн, а погодинна ставка – 52 грн. У статті розглянули, які показники залежать від розміру мінзарплати, як змінились суми ЄСВ, штрафів за порушення трудового законодавства, ставки та ліміти для ФОП-єдинників. Також пояснили особливості індексації зарплати у 2026 році після її «обнулення» та навели актуальні розрахунки, які знадобляться бухгалтерам і роботодавцям у роботі

Відпустка, відпускні
13.10.2026
Компенсація за невикористану відпустку вчителю при звільненні всередині року: як розрахувати пояснює МОН
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Бронювання, критичність
13.10.2026
Бронювання працівників можуть змінити: бізнес занепокоєний новими правилами
Європейська Бізнес Асоціація занепокоєна можливими змінами до порядку бронювання працівників критично важливих підприємств. В Асоціації наголошують, що посилення обмежень може створити додаткові ризики для бізнесу, який уже працює в умовах кадрового дефіциту та зростання витрат. Тому бізнес закликає уряд до відкритого діалогу, оприлюднення пропозицій і оцінки впливу можливих змін на економіку
Податкова та фінзвітність
13.10.2026
Як без помилок заповнити розділ ІІ Звіту №1-ОП щодо контрагентів: роз’яснення ДПС
Податківці нагадали, як правильно заповнювати графи 1–4 розділу ІІ Звіту №1-ОП щодо обсягів отримання та відвантаження товарів. У них зазначаються найменування контрагентів-постачальників і отримувачів, а також їхні коди ЄДРПОУ, реєстраційні номери або інші ідентифікаційні дані залежно від статусу контрагента
ПДВ
13.10.2026
Реєстрація податкових накладних після смерті директора: чи може новий керівник підписати старі ПН
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи
Трудові книжки, ЕТК
13.10.2026
Підтвердження трудового стажу по-новому: з 13 жовтня постанова вже чинна
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду
Військовий облік
13.10.2026
Датування супровідного листа та витягів зі Списків військового обліку у 2026 році
Чи може супровідний лист мати пізнішу дату реєстрації, ніж Витяги зі Списків (для звірки)? Наприклад, Витяг робиться станом на 05 жовтня, а супровідний лист для відправки зареєстрований 06 жовтня
Пенсія, соцпільги
13.10.2026
З 13 жовтня діють нові правила підтвердження стажу для пенсії: постанова КМУ від 07.10.2026 №1246
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Створення суб'єкта, зміни
13.10.2026
Внесок майном до статутного капіталу ТОВ: як оподатковується передача екскаватора, обладнання чи іншого майна
Чи можна внести екскаватор, кабель або інше майно до статутного капіталу ТОВ і як така операція впливає на оподаткування фізичної особи – учасника товариства? Закон дозволяє формувати статутний капітал негрошовими внесками за умови їх грошової оцінки та належного документального оформлення. ДПС також пояснює, коли майновий внесок вважається придбанням інвестиційного активу, як підтвердити витрати на придбання корпоративних прав і врахувати їх під час розрахунку інвестиційного прибутку
Податкова та фінзвітність
13.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Політика, економіка
13.10.2026
Уряд відмовився від підвищення ПДВ на +1%: нардеп Железняк
Уряд наразі відмовився від ідеї підвищення ПДВ на 1%, однак разом із цим відмовляються і від створення Фонду допомоги постраждалому бізнесу. Нардеп Ярослав Железняк наголошує: замість підвищення податків потрібно скорочувати неефективні видатки та спрямувати 50 млрд грн на підтримку підприємців. Водночас бізнес стикається з проблемами відшкодування ПДВ і можливими змінами правил бронювання працівників. Железняк обіцяє наполягати на підтримці бізнесу під час бюджетних обговорень і готує нові законодавчі ініціативи
Заробітна плата
13.10.2026
Оплата простою 2/3 окладу при втраті зв'язку з працівником: чи можна припинити нарахування
Працівник, який перебуває на вимушеному простої із збереженням зарплати в розмірі 2/3 посадового окладу, перестав виходити на зв'язок. Чи вірним буде видати наказ про припинення нарахування оплати за простій на підставі зникнення зв'язку з таким працівником до з'ясування всіх обставин? Чи правомірним буде донарахування оплати за простій за період відсутності зв'язку з працівником, після того як зв'язок відновиться? Чи правильним все ж таки буде продовжувати нарахування оплати за простій з моменту відновлення зв'язку?
Єдиний податок
13.10.2026
Перехід ФОП із третьої групи на другу з 1 січня 2027 року: ДПС пояснила умови
ФОП другої групи, який перевищив граничний обсяг доходу у 2026 році та перейшов на третю групу, може повернутися на другу групу з 1 січня 2027 року, якщо виконає вимоги Податкового кодексу. Для цього загальний дохід за весь 2026 рік, включно з періодом перебування на третій групі, не повинен перевищувати ліміт другої групи, встановлений на 2027 рік
Політика, економіка
13.10.2026
Інфляція у вересні сягнула 10% у річному вимірі: НБУ пояснив причини зростання цін
У вересні 2026 року річна інфляція в Україні прискорилася до 10%, а за місяць ціни зросли на 2,1%. НБУ пов’язує це, зокрема, з подорожчанням пального, зростанням витрат на транспортування та зберігання, пошкодженням виробничої й логістичної інфраструктури
ФОП
13.10.2026
Кошти на Deel Balance: як ФОП третьої групи визначає дохід і застосовує курс НБУ
ДПС роз’яснила, що датою отримання доходу ФОП - платника єдиного податку третьої групи є дата зарахування коштів на Deel Balance, а не на рахунок в українському банку. Дохід у валюті перераховують у гривні за офіційним курсом НБУ на цю дату. Якщо до кінця звітного податкового періоду кошти не надійшли на підприємницький рахунок в Україні або були зараховані на рахунок для власних потреб, їх оподатковують як іноземний дохід фізичної особи