
Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Із 3 липня 2026 року для бронювання працівників-сумісників важливо визначити, за яким місцем роботи строк трудових відносин є найбільшим. У статті розповідаємо, як роботодавцю перевірити цю інформацію за допомогою електронної трудової книжки, Відомостей про трудову діяльність, а також пояснюємо, коли можуть допомогти довідки ОК-5 та ОК-7, а коли вони не містять потрібних даних
Нагадаємо, що абзацом 3 п. 12 Порядку бронювання військовозобов’язаних на період мобілізації та на воєнний час, затвердженого постановою КМУ від 27.01.2023 №76, тепер передбачено, що працівники, які працюють за сумісництвом на іншому критично важливому підприємстві, у критично важливій установі, враховуються у загальній кількості військовозобов'язаних лише за одним місцем роботи, за яким строк трудових відносин є найбільшим.
Новації запроваджено з 03.07.2026.
Постає логічне питання: як визначити, де працівник працює довше.
Зауважимо, що наразі спеціального функціоналу не передбачено. Тому доводиться проводити аналітичну роботу.
Найпростіше – перевірити електронну трудову книжку.
Роботодавець в особистому кабінеті страхувальника на вебпорталі ПФУ може сформувати витяг з електронної трудової книжки застрахованої особи. Для цього необхідно у розділі «Комунікації з ПФУ» обрати пункт меню «Запит на отримання електронних документів» та заповнити форму, вказавши дані застрахованої особи та тип звернення «Витяг з ЕТК».
Переглянути сформований витяг можна через пункт меню «Звернення».
Ще один варіант – переглянути Відомості про трудову діяльність. Нагадаємо, що такий документ може надаватися як альтернатива паперовій трудовій книжці при працевлаштуванні.
Потрібні відомості зазначено в графі 5.
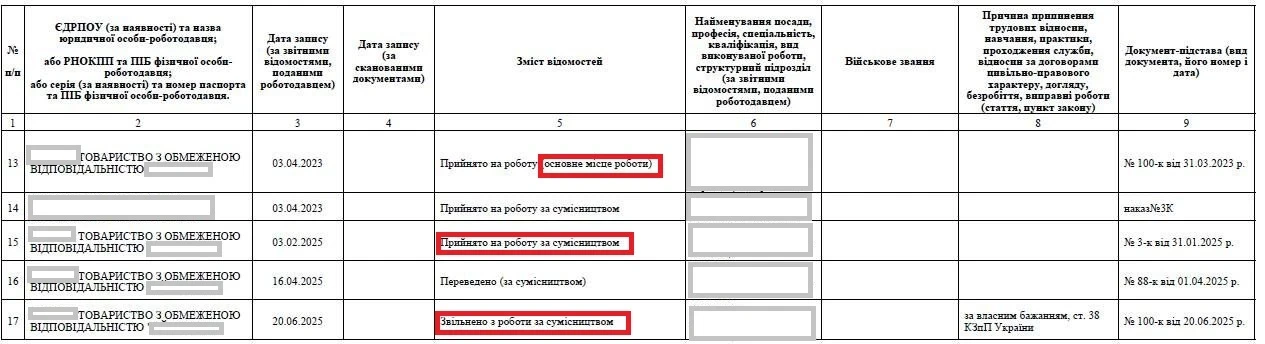
Беремо останніх роботодавців і порівнюємо, де працівник був прийнятий першим: за сумісництвом чи за основним місцем роботи. Адже працівник може, наприклад, змінити одне основне місце роботи на інше, при цьому не звільнятися за сумісництвом.
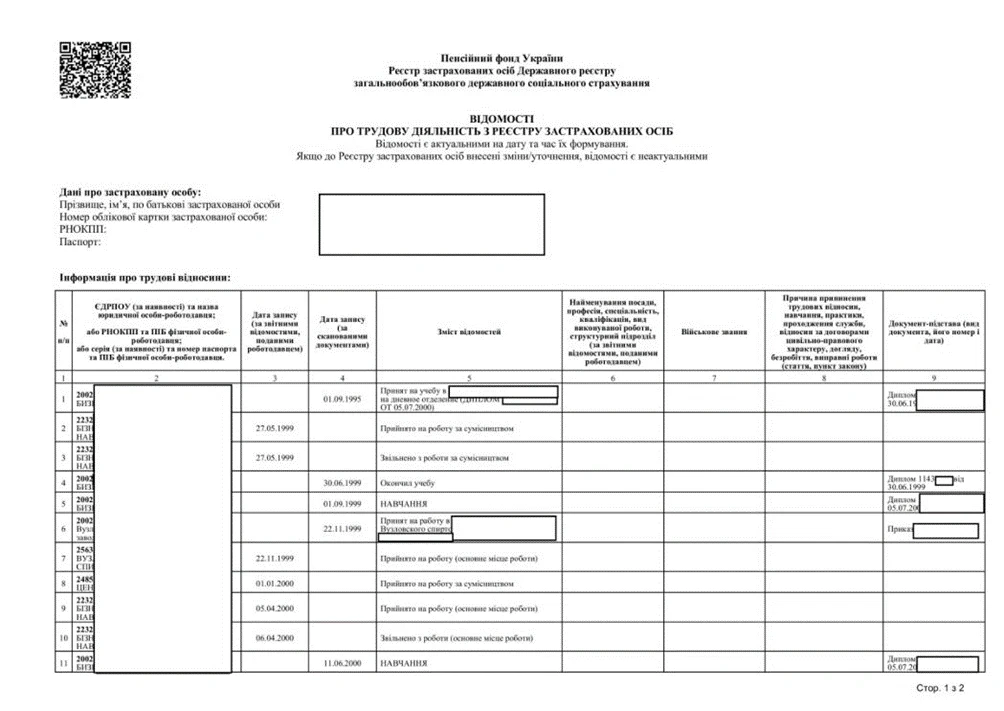
На малюнку якраз видно таку ситуацію: працівник був прийняти за сумісництвом 01.01.2000, а за основним місцем роботи – 05.04.2000.
Не завжди.
Нагадаємо, що довідка ОК-7 формується за період з 2011 року і містить відомості про суми заробітної плати, з якої сплачується єдиний соціальний внесок (в межах максимальної величини) та страховий стаж. Зазначена довідка дає змогу перевірити страховий стаж працівника, за яким визначають, яким буде відсоток нарахування сум. В основному дана довідка використовується задля визначення страхового стажу для розрахунку сум лікарняних або нарахування допомоги по безробіттю та інше.
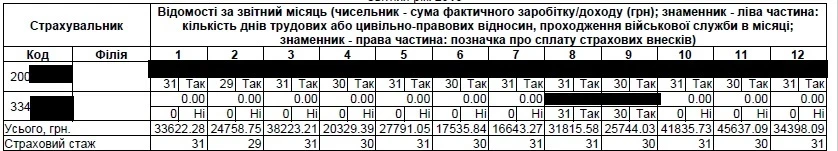
Довідки ОК-5 формується за будь-який період, починаючи з 2000 року, та містить, зокрема, дані щодо суми заробітку для нарахування пенсії, страхового стажу, сплати страхових внесків. Довідка ОК-5 містить дані про суми заробітної плати, з якої сплачується єдиний соціальний внесок (ЄСВ), та інформацію про страховий стаж за період з 2011 року.
В довідках можна проаналізувати, де працівник працює довше, але тільки якщо працевлаштування відбулося в різних місяцях. Якщо ж прийняття і за основним місцем роботи, і за сумісництвом відбулося в межах одного місяця, то дати прийняття на роботу тут ми не побачимо.
Джерело: kadroland
Читайте більше:
Галузеві та регіональні критерії для бронювання (станом на 07.07.2026)
Мінекономіки / ОВА вимагає анулювати бронювання: як відповісти на лист і не втратити критичність
Кількість військовозобов’язаних на критичному підприємстві: кого враховувати з 3 липня 2026 року
Критичність для Дія Сіті ускладнили: нові зарплатні вимоги та ризики втрати бронювання
Спрощене підтвердження критичності: як отримати довідку про відсутність заборгованості у ДПС
Чи продовжать строк діючих критичностей після 1 вересня: аналізуємо зміни до Постанови №76
Не кожен платіж за програмне забезпечення чи інші об’єкти інтелектуальної власності є роялті для цілей оподаткування. Вирішальне значення мають не назва платежу в договорі, а зміст переданих прав та умови їх використання. Окремі правила діють при виплаті роялті нерезидентам: у загальному випадку застосовується ставка 15%, якщо інше не передбачає міжнародний договір
Відрахування із заробітної плати за невідпрацьовані дні відпустки можливі при звільненні працівника, але є винятки, коли такі відрахування не здійснюються. Винятки включають звільнення через призов на військову службу, вихід на пенсію, переведення, відмову від роботи через зміну істотних умов праці або інші причини, передбачені законодавством
ЄСПЛ надав консультативний висновок у справі щодо штрафу 63,86 млн грн за порушення правил продажу пального та алкоголю через РРО. Суд наголосив: автоматичні санкції, встановлені законом, самі по собі не суперечать Конвенції. Водночас держава має забезпечити справедливий баланс між публічним інтересом і правом особи на мирне володіння майном, а національна правова система – механізми, які не допускають непропорційного тягаря в конкретній справі
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ. 6 жовтня 2026 року на своєму засіданні Комітет рекомендував прийняти за основу та в цілому доопрацьований законопроєкт №16037-д
Роботодавці, які не належать до критично важливих підприємств, мають право працевлаштовувати військовозобов’язаних та резервістів навіть за наявності порушень правил військового обліку або статусу «у розшуку», якщо громадянин надає чинний військово-обліковий документ

Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Під час воєнного стану ВЛК проходять військовозобов’язані, добровольці, окремі категорії жінок і військовослужбовці за потреби. Направлення можна отримати як у ТЦК, так і онлайн через застосунок, а висновок комісії є чинним протягом одного року. Втім, він не означає автоматичну мобілізацію
ТОВ на ЗС, платник ПДВ, надає послуги оренди нежитлового приміщення іншим юридичним особам, має відповідний КВЕД 68.20. Чи потрібно подавати звіт за 3 квартал «Інформація суб`єктів господарювання, які проводять посередницьку діяльність, пов`язану з наданням послуг з оренди нерухомості (рієлторів), про укладання за їх посередництвом цивільно-правові угоди»?
При імпорті товарів дата виникнення податкових зобов’язань з ПДВ пов’язана з поданням митної декларації, а право на податковий кредит виникає на дату сплати ПДВ за імпортними операціями. Підтвердженням є належним чином оформлена митна декларація. Окремі правила діють і при гарантійній заміні товару: імпортер може включити сплачений ПДВ до податкового кредиту, а постачальник при поверненні неякісного товару має провести коригування та скласти нову податкову накладну
ДПС та банки постійно моніторять операції ФОП. І є певні «червоні прапорці», які можуть привернути їхню увагу та стати приводом для додаткових запитань. Для підприємця це може закінчитись отриманням запиту про надання пояснень. У статті зібрали для вас ТОП-5 практичних кейсів, які стають приводом для запитів з боку ДПС та банків. Розберемо – як діяти далі, як відповісти та як скоригувати свою роботу так, щоб взагалі не отримувати запитів
Сума стипендії, що виплачується учням, студентам, курсантам, ординаторам, аспірантам або ад’юнктам за рахунок коштів юридичної особи, не підлягає оподаткуванню ПДФО, якщо не перевищує граничного розміру, встановленого для стипендій (у 2026 році – 4660 грн). Якщо ж сума стипендії перевищує цей ліміт, надлишок підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%
Помилкове або несанкціоноване зарахування коштів на рахунок ФОП-єдинника може потрапити до підприємницького доходу, навіть якщо кошти фактично не пов’язані з діяльністю ФОП. ДПС пояснює, як діяти, якщо гроші надійшли в одному звітному році, а повернулися вже в наступному, та які документи підтверджують помилкове зарахування
Чи потрібно ознайомлювати працівників із наказами про одноразову премію та зміну розміру надбавки за престижність? Так, в обох випадках роботодавець має довести відповідні накази до відома працівників під підпис із зазначенням дати. Це пов’язано як із правилами роботи з кадровими наказами, так і з обов’язком роботодавця інформувати працівників про умови оплати праці
ФОП 2 група на єдиному податку здійснює інтернет-торгівлю (основний КВЕД 47.91). Покупці сплачують за товар як по передоплаті, так і накладним платежем. Чи обов'язково в посилку з товаром вкладати паперову видаткову накладну, чи можна її направити в електронному вигляді на електронну пошту покупцю?
Працівниця, яка працює на декретному місці за строковим трудовим договором, також має право претендувати на безстрокове працевлаштування. Держпраці нагадує: роботодавець зобов’язаний повідомляти таких працівників про вакансії, що відповідають їхній кваліфікації та передбачають можливість укладення безстрокового трудового договору
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються