
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Критично важливі підприємства почали отримувати листи від Мінекономіки, ОВА та інших держорганів про перевищення ліміту бронювання через нові правила обліку сумісників. У статті розбираємо, чому виникла проблема з розрахунком квоти, як перевірити дані щодо працівників, чи варто одразу анулювати бронювання, як підготувати відповідь на лист та які дії допоможуть зберегти статус критично важливого підприємства
Як ми вже повідомляли роботодавці почали отримувати від Міністерства економіки, довкілля та сільського господарства України листи про перевищення дозволених обсягів бронювання військовозобов’язаних працівників. Схожі листи надсилають і інші держоргани та ОВА.
У таких листах наголошено на перевищенні лімітів бронювання через те, що постановою КМУ від 01.07.2026 №862 внесено зміни до:
Новації запроваджено з 03.07.2026
Зокрема, абзацом 3 п. 12 Порядку №76 тепер передбачено, що працівники, які працюють за сумісництвом на іншому критично важливому підприємстві, у критично важливій установі, враховуються у загальній кількості військовозобов'язаних лише за одним місцем роботи, за яким строк трудових відносин є найбільшим.
Саме з урахуванням цієї норми держоргани провели аналіз інформації, наданої Міноборони та ПФУ та вказують підприємствам на перевищення дозволеного ліміту бронювання.
Ба більше, в листах зазначають кількість працівників, бронювання яких підлягає анулюванню, та вимагають невідкладного скасування наданих відстрочок військовозобов’язаних працівників, заброньованих понад встановлений ліміт бронювання. Також попереджають, що якщо підприємство не усуне перевищення дозволеного ліміту бронювання протягом 10 робочих днів, прийматимуть рішення про скасування статусу критично важливого підприємства.
Як повідомляють відповідальні за військовий облік в одному з професійних чатів, у багатьох випадках Мінекономіки, ОВА та інші відомства врахували у числі тих, кого слід виключити з кількості військовозобов'язаних для квоти бронювання, усіх сумісників без розбору.
Головний критерій чомусь не той, чи працює особа ще на одному критичному підприємстві (хоча це пряма вимога Порядку №76, з урахуванням змін внесених постановою №862), а загальна вимога щодо стажу роботи працівника на відповідному підприємстві.
Тобто, порівнюють не лише критичні підприємства, а всі місця роботи військовозобов'язаного
Відповідно не зважаючи на те, що працівник може працювати не на критичному підприємстві, але стаж роботи на ньому більший, від критичного роботодавця вимагають розбронювання понадлімітних працівників (див. скріншоти).
Отже, як бачимо, Мінцифри щось там, скажімо так, «начудили». Як наслідок, маємо суттєву проблему для багатьох критичних роботодавців.
Далі для спрощення пропонуємо все розглядати на умовному прикладі.
Критичним підприємством отримано листа Мінекономіки де вказано таку інформацію:
1. Всього військовозобов’язаних працівників – 85, у тому числі:
2. Всього військовозобов’язаних працівників, які працюють за сумісництвом на іншому критично важливому підприємстві, в критично важливій установі – 6.
3. Перевищення обсягів бронювання (осіб, які потребують анулювання бронювання) – 3
Варто зазначити, що багато підприємств взагалі не знають, хто із працівників уже працює на іншому підприємстві, не говорячи про те, що вони й знати не можуть чи це підприємство критичне (загалом це закрита інформація).
Тому перш ніж щось робити, радимо:
У результаті можна:
Це допоможе підготувати аргументовану відповідь. Але ж, звісно, працівник не зобов'язаний надавати таку інформацію або просто може не знати, чи отримували і чи планує підприємство отримувати критичність.
Як же реагувати роботодавцеві у разі одержання листа?
А шляхів тут декілька, залежно від ситуації:
1. Анулювати бронювання відповідній кількості працівників
Зважати слід на те, скільки у вас сумісників, які тепер враховуються у кількості військовозобов’язаних за іншим підприємством. Наприклад якщо у вас дійсно 6 таких працівників і, відповідно, потрібно привести кількість заброньованих до 50% – 39 працівників (85-6= 79, 79 х 50% = 39). Відповідно потрібно анулювати бронювання 3 працівникам.
У такому випадку можете написати до держоргану лист приблизно такого змісту:
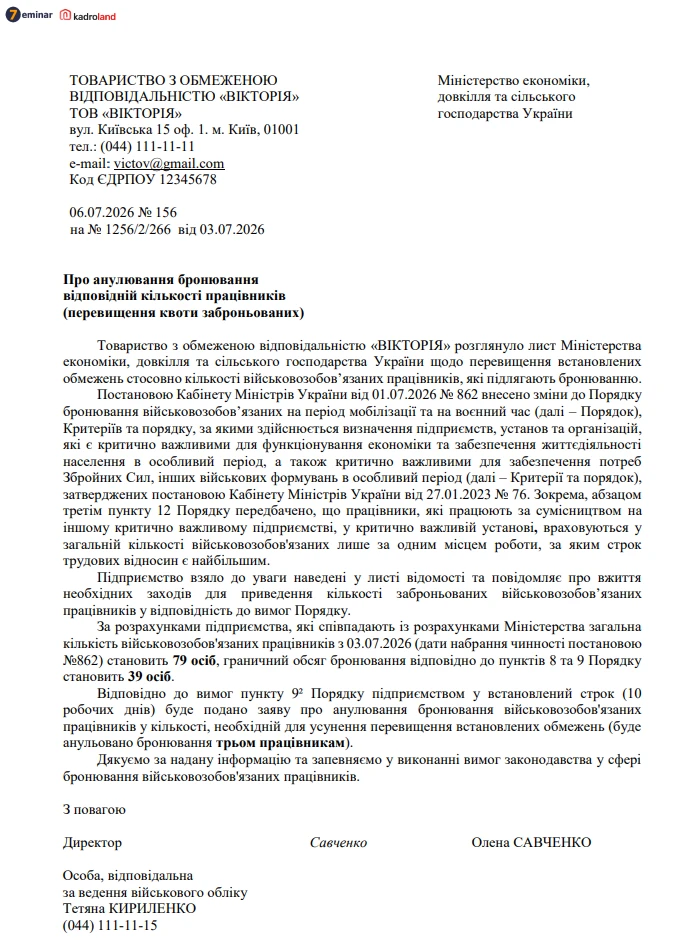
Завантажуйте шаблон та зразок Лист про анулювання бронювання відповідній кількості працівників (перевищення квоти заброньованих)
2. Письмово звернути увагу держоргану на невідповідність розрахунку кількості осіб, які мають іншу роботу
Ви маєте звернути увагу на той факт, що за нормами Порядку №76 не можуть враховуватися у квоті виключно особи, які найдовше працюють на іншому критичному підприємстві.
Скажімо у вас із шести осіб, що працюють за сумісництвом, троє працюють на некритичному підприємстві.
У цьому разі текст листа може бути таким:
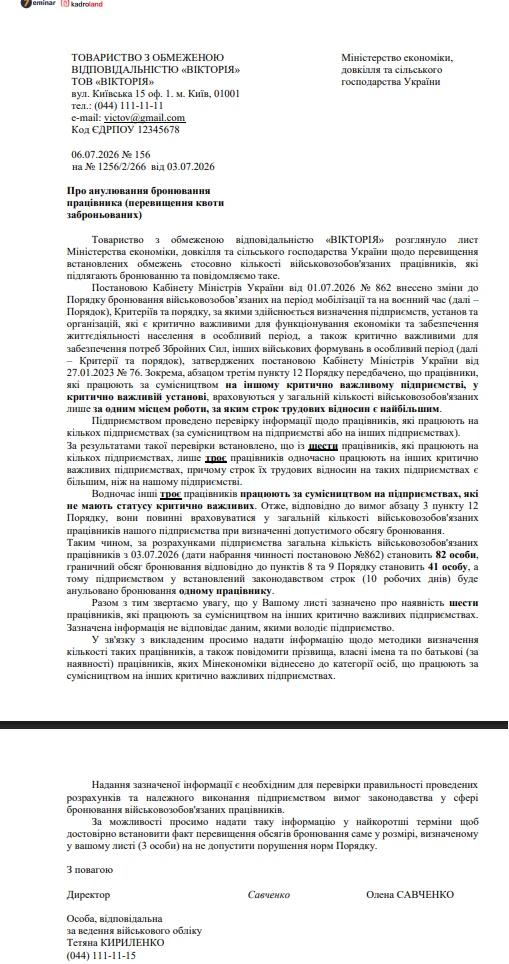
Завантажуйте шаблон та зразок Лист про анулювання бронювання працівнику (при невідповідності розрахунку Міністерства ОВА та підприємства)
Чи буде цей варіант дій ефективним?
У разі великої кількості звернень, звісно, є шанс, що механізм врахування сумісників для «бронювальної» квоти буде покращено. Тож однозначно до нього варто вдатися.
Паралельно радимо підготувати відповідні звернення на депутатів Верховної ради, КМУ, до федерації роботодавців та інших об’єднань роботодавців. Це може пришвидшити розв'язання питання та направлення його у правове поле.
Утім є всі шанси, що це станеться не швидко. А в цей час державні органи почнуть скасовувати критичність. В результаті бронювання втратять усі працівники підприємства.
Саме тому, навіть направивши такого листа, підприємству краще упродовж 10 робочих днів анулювати бронювання саме 3 осіб. Це дозволить одержати додатковий час на з’ясування питань врахування сумісників
Якщо згодом все владнається, ви зможете забронювати раніше розброньованих працівників (можливо не всіх, але принаймні частину з них).
3. Владнати питання із чисельністю військовозобов’язаних, яких враховано у кількості під час обрахунку квоти бронювання
Цей шлях не передбачає розбронювання (або ж передбачатиме його залежно від того чи зможете ви швидко (за 10 робочих днів) відновити дотримання квоти на бронювання.
І тут ми вбачаємо декілька можливих способів.
Швидко працевлаштовуємо ще кілька військовозобов’язаних працівників (бажано з числа безробітних)
Плюси:
Мінуси:
Звільнення працівників, які обіймають посади за сумісництвом і негативно впливають на квоту та оформлення на їхнє місце інших військовозобов’язаних працівників з числа безробітних.
По суті це покращений спосіб 1, адже серед мінусів тепер немає додаткових витрат на оплату праці (усе може бути в межах попереднього бюджету).
Пропозиція працівникам, які працюють на іншому некритичному підприємстві, звільнитися з такої роботи та знову прийнятися на неї.
У такому разі обнулиться час роботи на такому підприємстві. На переконання автора, ліпше щоб між датами звільнення та прийняття був хоча б 1 день. Можна навіть оформити все так, що це пов’язано зі зміною основного місця роботи (виключно через звільнення – прийняття), але це не обов’язково і матиме додатковий клопіт.
Плюси:
Мінуси:
Цей варіант особливо актуальний для груп компаній або пов'язаних підприємств.
Джерело: kadroland
Читайте більше:
Сумісники у квотах на бронювання з 3 липня: нові правила і попередження від Мінекономіки
Галузеві та регіональні критерії для бронювання (станом на 03.07.2026)
Кількість військовозобов’язаних на критичному підприємстві: кого враховувати з 3 липня 2026 року
Критичність для Дія Сіті ускладнили: нові зарплатні вимоги та ризики втрати бронювання
Спрощене підтвердження критичності: як отримати довідку про відсутність заборгованості у ДПС
Галузева критичність по-новому: аналіз наказу Мінекономіки №6954 та наслідки для підприємств
Не кожен платіж за програмне забезпечення чи інші об’єкти інтелектуальної власності є роялті для цілей оподаткування. Вирішальне значення мають не назва платежу в договорі, а зміст переданих прав та умови їх використання. Окремі правила діють при виплаті роялті нерезидентам: у загальному випадку застосовується ставка 15%, якщо інше не передбачає міжнародний договір
Відрахування із заробітної плати за невідпрацьовані дні відпустки можливі при звільненні працівника, але є винятки, коли такі відрахування не здійснюються. Винятки включають звільнення через призов на військову службу, вихід на пенсію, переведення, відмову від роботи через зміну істотних умов праці або інші причини, передбачені законодавством
ЄСПЛ надав консультативний висновок у справі щодо штрафу 63,86 млн грн за порушення правил продажу пального та алкоголю через РРО. Суд наголосив: автоматичні санкції, встановлені законом, самі по собі не суперечать Конвенції. Водночас держава має забезпечити справедливий баланс між публічним інтересом і правом особи на мирне володіння майном, а національна правова система – механізми, які не допускають непропорційного тягаря в конкретній справі
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ. 6 жовтня 2026 року на своєму засіданні Комітет рекомендував прийняти за основу та в цілому доопрацьований законопроєкт №16037-д
Роботодавці, які не належать до критично важливих підприємств, мають право працевлаштовувати військовозобов’язаних та резервістів навіть за наявності порушень правил військового обліку або статусу «у розшуку», якщо громадянин надає чинний військово-обліковий документ

Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Під час воєнного стану ВЛК проходять військовозобов’язані, добровольці, окремі категорії жінок і військовослужбовці за потреби. Направлення можна отримати як у ТЦК, так і онлайн через застосунок, а висновок комісії є чинним протягом одного року. Втім, він не означає автоматичну мобілізацію
ТОВ на ЗС, платник ПДВ, надає послуги оренди нежитлового приміщення іншим юридичним особам, має відповідний КВЕД 68.20. Чи потрібно подавати звіт за 3 квартал «Інформація суб`єктів господарювання, які проводять посередницьку діяльність, пов`язану з наданням послуг з оренди нерухомості (рієлторів), про укладання за їх посередництвом цивільно-правові угоди»?
При імпорті товарів дата виникнення податкових зобов’язань з ПДВ пов’язана з поданням митної декларації, а право на податковий кредит виникає на дату сплати ПДВ за імпортними операціями. Підтвердженням є належним чином оформлена митна декларація. Окремі правила діють і при гарантійній заміні товару: імпортер може включити сплачений ПДВ до податкового кредиту, а постачальник при поверненні неякісного товару має провести коригування та скласти нову податкову накладну
ДПС та банки постійно моніторять операції ФОП. І є певні «червоні прапорці», які можуть привернути їхню увагу та стати приводом для додаткових запитань. Для підприємця це може закінчитись отриманням запиту про надання пояснень. У статті зібрали для вас ТОП-5 практичних кейсів, які стають приводом для запитів з боку ДПС та банків. Розберемо – як діяти далі, як відповісти та як скоригувати свою роботу так, щоб взагалі не отримувати запитів
Сума стипендії, що виплачується учням, студентам, курсантам, ординаторам, аспірантам або ад’юнктам за рахунок коштів юридичної особи, не підлягає оподаткуванню ПДФО, якщо не перевищує граничного розміру, встановленого для стипендій (у 2026 році – 4660 грн). Якщо ж сума стипендії перевищує цей ліміт, надлишок підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%
Помилкове або несанкціоноване зарахування коштів на рахунок ФОП-єдинника може потрапити до підприємницького доходу, навіть якщо кошти фактично не пов’язані з діяльністю ФОП. ДПС пояснює, як діяти, якщо гроші надійшли в одному звітному році, а повернулися вже в наступному, та які документи підтверджують помилкове зарахування
Чи потрібно ознайомлювати працівників із наказами про одноразову премію та зміну розміру надбавки за престижність? Так, в обох випадках роботодавець має довести відповідні накази до відома працівників під підпис із зазначенням дати. Це пов’язано як із правилами роботи з кадровими наказами, так і з обов’язком роботодавця інформувати працівників про умови оплати праці
ФОП 2 група на єдиному податку здійснює інтернет-торгівлю (основний КВЕД 47.91). Покупці сплачують за товар як по передоплаті, так і накладним платежем. Чи обов'язково в посилку з товаром вкладати паперову видаткову накладну, чи можна її направити в електронному вигляді на електронну пошту покупцю?
Працівниця, яка працює на декретному місці за строковим трудовим договором, також має право претендувати на безстрокове працевлаштування. Держпраці нагадує: роботодавець зобов’язаний повідомляти таких працівників про вакансії, що відповідають їхній кваліфікації та передбачають можливість укладення безстрокового трудового договору
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються