

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП 2 група припинив діяльність у травні 2026 року, звільнив працівників. Як бути зі звітом щодо найманих співробітників? Чекати квартальну форму?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Так, слід чекати квартальну форму.
ФОП може подати останню об'єднану звітність не раніше, ніж з'явиться новий бланк.
Згідно з п. 4 розд. І Порядку № 4 подання платником Розрахунку за період, у якому проводилась процедура припинення, здійснюється до завершення таких процедур (державної реєстрації припинення юридичної особи та/або державної реєстрації припинення підприємницької діяльності фізичної особи – підприємця).
Завершенням процедури припинення ФОП буде перевірка, і тільки після перевірки ФОП знімуть з обліку як платника ЄСВ. Тому поки ФОП перебуває на обліку як платник ЄСВ, він може подавати об'єднану звітність у стандартні терміни - після закінчення 2 кварталу в термін до 09.08.2026.
Нагадаємо, що подавати звітність за місячною формою у зв'язку з відсутністю квартальної форми податківці дозволили лише за 1 квартал (ЗІР, категорія 103.25). Тож за 2 квартал подавати звітність слід за квартальною формою.
Наказ Мінфіну від 07.05.2026 №243 «Про внесення змін до наказу Міністерства фінансів України від 13 січня 2015 року № 4», який затверджує нову форму Податкового розрахунку вже оприлюднено. Тож очікуємо нову форму.
Джерело: 7еminar
Читайте більше:
Нові форми Об'єднаної звітності затверджені: що потрібно знати бухгалтерам та ФОП
Відповідальність за подання фінзвітності не за встановленою формою
За якою формою подається уточнюючий Розрахунок та який порядок уточнення показників додатка 4ДФ
Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період
У Верховній Раді зареєстровано законопроєкт від 29.10.2026 №16200, який передбачає комплексну підтримку бізнесу та цивільних осіб, що виконують професійні й трудові обов’язки на територіях активних або можливих бойових дій. Серед пропозицій – податкові пільги, додаткові трудові та соціальні гарантії, звільнення визначених доходів від ПДФО, а також зарахування підтверджених періодів роботи до страхового стажу в подвійному розмірі для територій активних бойових дій і в півторакратному – для територій можливих бойових дій
У 2026 році Кабмін суттєво оновив порядок звіряння даних персонального військового обліку з територіальними центрами комплектування та соціальної підтримки. Нові правила визначають не лише перехід до цифрового формату, а й встановлюють чіткі строки, порядок взаємодії зі «своїм» і «чужими» ТЦК та СП, а також алгоритм дій у разі відсутності технічної можливості електронного обміну. Незважаючи на цифровізацію, на практиці більшість підприємств поки що продовжують проводити звіряння у паперовому форматі. Розберемося, які вимоги вже діють, що потрібно зробити відповідальному за військовий облік та як уникнути типових помилок

У Верховній Раді зареєстровано законопроєкт №6197, який передбачає зміни до статті 235 КЗпП щодо виконання рішення суду про поновлення працівника на роботі. За пропозицією авторів, виконання рішення вважатиметься завершеним після видання наказу про поновлення та фактичного допуску працівника до виконання попередніх обов’язків за умови, що працівник обізнаний про наказ і має реальну можливість працювати
У Збройних силах України посилюють контроль за роботою військово-лікарських комісій при ТЦК та СП. Наказ передбачає постійний моніторинг рішень ВЛК, перевірки обґрунтованості медичних висновків, додаткову увагу до військовозобов’язаних із хронічними захворюваннями та посилення нагляду за направленням на медогляди й оформленням документів
Уряд визначив подальші заходи з детінізації економіки, зокрема щодо запобігання зловживанням під час митного оформлення гуманітарної допомоги та протидії штучному дробленню бізнесу для ухилення від сплати ПДВ. Найближчим часом планують визначити оновлений перелік товарів, яких стосуватимуться зміни, а податкова, митна служба та БЕБ посилять роботу з платниками високого рівня ризику
З 26 листопада 2026 року набирають чинності оновлені вимоги до фруктових джемів, желе, мармеладів і підсолодженого каштанового пюре. Вони визначають мінімальний вміст фруктової сировини, правила зазначення її кількості на етикетках і вимоги до найменування продукції. Для виробників також уточнено умови перехідного періоду, який не починається заново з дати набрання чинності змінами
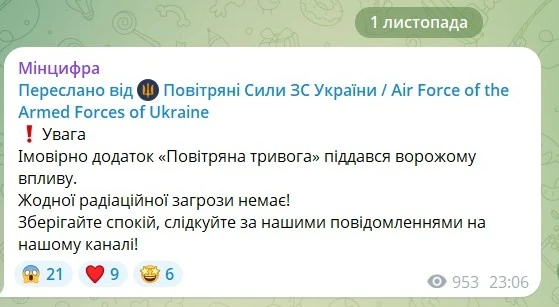
1 листопада 2026 року Мінцифри повідомило про ймовірний ворожий вплив на застосунок «Повітряна тривога» та спростувало інформацію про радіаційну загрозу. Розповідаємо, як отримувати сповіщення про повітряну небезпеку альтернативними способами: через екстрені налаштування смартфона, сирени та офіційні канали Повітряних Сил ЗСУ
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги