Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Те, про що ми говорили кілька місяців, стало реальністю. Мінфін нарешті затвердив нові форми єдиної звітності з ЄСВ, ПДФО та військового збору, і тепер бухгалтерам доведеться вивчати нові правила. На практиці – це означає нові бланки, нові правила заповнення, нові налаштування бухгалтерських програм і чимало запитань щодо першого звітування. Розберемося, що змінилося і коли подавати юридичним особам і підприємцям нові форми
Мінфін офіційно затвердив наказом від 07.05.2026 №243 нові форми і порядок складання звітності для юридичних осіб та ФОП.
Якщо раніше всі податкові агенти користувалися одним бланком, то тепер роботодавці-юрособи отримають одну форму, а підприємці та самозайняті особи – зовсім іншу. Крім того, затверджено новий Порядок заповнення та подання цих розрахунків.
Причина такого поділу проста. З 2026 року юрособи продовжують звітувати щомісяця, а ФОП переходять на квартальне подання звітності. Тому Мінфін фактично створив дві різні моделі звітування.
Втім, найбільша інтрига зараз не в самих формах, а в тому, коли їх доведеться застосовувати.
Наказ набере чинності лише через 30 днів після офіційного опублікування. Отже, станом на запис цього випуску, наказ ще не опубліковано. Але вже зараз у бухгалтерів виникає логічне питання:
Якщо документ опублікують у червні, то за який саме період подавати нові звіти?
Юридичні особи, як і раніше, подають Податковий розрахунок щомісяця протягом 20 календарних днів після закінчення звітного місяця. Отже, новий розрахунок доведеться подавати вже за місяць, у якому наказ набере чинності. Якщо це буде у червні, то звітуємо вже за новою формою за липень до 20 серпня.
А ось із ФОП ситуація набагато цікавіша. Для ФОПів звітним періодом буде квартал із розбивкою показників за кожним місяцем кварталу. Подавати такий розрахунок потрібно протягом 40 календарних днів після закінчення кварталу. У проєкті наказу прямо зазначено, що перший звіт за новою формою подається за І квартал 2026 року. І тут виникає колізія: більшість підприємців уже давно подали звітність за цей період, а податкова її прийняла.
Чи доведеться подавати щось повторно? Чи буде перехідний механізм? Чи внесуть додаткові зміни до порядку звітування?
Поки що відповідей немає. Тому після офіційного опублікування наказу бухгалтерів може чекати не лише знайомство з новими формами, а й чергова хвиля роз'яснень від ДПС та Мінфіну щодо того, як правильно пройти цей перехідний період без штрафів і зайвих проблем.
Редакція 7eminar буде слідкувати за всіма змінами і роз’ясненнями, і обов’язково розглядати все на наших безкоштовних ефірах. Вже 12 червня відбудеться важливий вебінар, щоб не пропустити зміни, реєструйтесь за посиланням. Тільки практика, чіткі пояснення та готові рішення.
Що стосується звітування за 2 квартал 2026 року, ФОПи вже будуть звітувати за найманих працівників та виплати фізичним особам, саме квартальним звітом. Тому за квітень, травень та червень, по найманих, звітуємо в липні або не пізніше 10 серпня, подаючи Податковий розрахунок (обʼєднаний звіт) за 2 квартал 2026 року.
В Електронному кабінеті платника податків звісно форми ще нема, вона з’явиться пізніше.
Всі питання зі складання, подання і алгоритм заповнення будемо розглядати на відеокурсі «Нова єдина квартальна звітність ФОП: як здати без помилок». Якщо хочете не просто знати, а вміти – цей курс для вас. Структуроване навчання, реальні кейси та підтримка допоможуть вам вийти на новий рівень у професії
До складу звітності входять звичні додатки:
Водночас Мінфін уточнив окремі правила заповнення показників та узгодив їх із законодавчими змінами, що набрали чинності у 2025–2026 роках.
У новій формі Мінфін змінює структуру рядків, де відображається кількість працівників. Частина показників залишиться, але буде перенесена до нових рядків, а частину взагалі приберуть. Зокрема, у рядку 091, як і раніше, зазначатиметься середньооблікова кількість штатних працівників. Окремо в рядках 091.1 та 091.2 потрібно буде показувати кількість працівників з інвалідністю та працівників, які мають додаткові гарантії у працевлаштуванні.
У рядку 092 відображатиметься кількість працівників, яким у звітному періоді нараховано заробітну плату. Окремо в рядку 101 зазначатиметься кількість осіб, яким нараховано грошове забезпечення. А в рядку 111, як і раніше, показуватиметься кількість створених нових робочих місць.
Водночас із форми зникають деякі показники, які бухгалтери роками заповнювали. Більше не потрібно буде зазначати облікову кількість штатних працівників, а також окремо показувати кількість жінок і чоловіків.
Є ще одна цікава новація. Показники чисельності працівників тепер можна буде виправляти лише через розрахунок типу «Звітний новий». Тобто помилку можна виправити тільки до закінчення граничного строку подання звітності. Якщо строк уже минув, подати «Уточнюючий» розрахунок для коригування цих показників не вийде.
Окремо звернемо увагу на підприємства, працівники яких постійно працюють на території іншої громади, ніж зареєстроване основне підприємство. У такому випадку роботодавець повинен стати на облік за неосновним місцем обліку та сплачувати ПДФО до бюджету відповідної територіальної громади. При цьому військовий збір та ЄСВ за всіх працівників, як і раніше, сплачуються за основним місцем обліку.
Порядок подання об'єднаної звітності при цьому не змінюється. Перший розрахунок подається за головне підприємство і містить усі додатки – Д1, Д5, Д6 та титульну частину на всіх працівників, незалежно від місця їх роботи.
Після того як податкова прийме цей звіт і буде отримано квитанцію №2, подаються окремі розрахунки за кожну територіальну громаду, де працюють працівники. У таких розрахунках додатки Д1, Д5 та Д6 вже не заповнюються. Відображаються лише дані у додатку 4ДФ щодо зарплати, ПДФО та військового збору працівників відповідної громади.
Також у таких звітах потрібно буде зазначити код адміністративно-територіальних одиниць (КАТОТТГ) територіальної громади та інформацію про об'єкт – наприклад, магазин, склад, кіоск чи інший підрозділ із зазначенням його адреси.
Отже, для юридичних осіб головна зміна не в строках подання, а в новій формі та оновленому порядку її заповнення. Сам механізм щомісячного звітування залишається незмінним
Сама форма для ФОПів стала значно компактнішою. Із неї прибрали розділи, які стосуються виключно юридичних осіб. Фактично залишили титульну частину та таблицю із сумами нарахованого доходу і ЄСВ. Водночас зміниться і склад додатків. Підприємці подаватимуть окремі додатки ФІЗ-Д1, ФІЗ-4ДФ, ФІЗ-Д5 та ФІЗ-Д6.
При цьому додатки ФІЗ-Д1, ФІЗ-4ДФ та ФІЗ-Д6 потрібно буде формувати окремо за кожен місяць кварталу. Тобто за квартал фактично буде три комплекти таких додатків – за перший, другий і третій місяць кварталу. А ось додаток ФІЗ-Д5, як і раніше, подається лише за наявності кадрових змін. Наприклад, якщо працівника прийняли на роботу, звільнили, перевели на іншу посаду, оформили або завершили відпустку для догляду за дитиною чи відпустку у зв'язку з вагітністю та пологами.
Окрему увагу варто звернути на те, що у проєкті нової форми для ФОПів досі немає типу звіту «Довідковий». А це означає, що проблема оперативної передачі даних до Пенсійного фонду залишається актуальною.
Наприклад, якщо працівника прийняли на роботу посеред кварталу, інформація про нього може потрапити до Реєстру застрахованих осіб лише після подання квартальної звітності. Це може створювати складнощі при оформленні лікарняних, декретних виплат або пенсійних прав. Тому очікуємо роз’яснень щодо цієї норми.
Є й хороша новина. Оскільки ПДФО, військовий збір та ЄСВ за працівників сплачуються за місцем реєстрації підприємця незалежно від того, де фактично працюють працівники, подавати кілька розрахунків за різними громадами не потрібно. Тобто в більшості випадків у підприємця буде лише один Податковий розрахунок за квартал із типом «Звітний».
Також через це з форми прибрали окремі реквізити, які потрібні юридичним особам для звітування за відокремленими підрозділами. Зокрема, у ФОПів відсутній рядок 033, який використовується для зазначення інформації про підрозділ.
Щодо показників чисельності працівників, то для ФОПів діятимуть ті самі правила, що й для юридичних осіб. Замість старих рядків 101–108 використовуватимуться нові рядки 091–101 із оновленим переліком показників. Оскільки звіт подається поквартально, але дані про зарплату та ЄСВ необхідно показувати помісячно, у табличній частині розрахунку всі суми нарахованої зарплати, бази ЄСВ та самого ЄСВ відображатимуться окремо за кожен місяць кварталу.
Не менш важливе питання – виправлення помилок. Якщо помилку виявлено до закінчення граничного строку подання звіту, подається розрахунок із типом «Звітний новий». Якщо ж помилку знайшли вже після закінчення строку подання, доведеться подавати розрахунок із типом «Уточнюючий». При цьому коригуючий звіт повинен містити лише ті додатки, у яких виправляється помилка. Повторно подавати весь пакет додатків не потрібно.
Для виправлення помилкових рядків у додатках 4ДФ застосовується звичний механізм: рядок із помилкою виключається ознакою «1», а правильний рядок вводиться ознакою «0».
Що стосується ЄСВ у додатку ФІЗ-Д1, то правила залежать від типу звіту. У «Звітному новому» також працює принцип виключення та введення рядків через ознаки «1» і «0». А ось в «Уточнюючому» розрахунку використовуються спеціальні коди типів нарахувань для збільшення або зменшення сум зарплати та ЄСВ.
Тому хоча сама квартальна форма виглядає простішою, правила виправлення помилок залишаються доволі важливими і потребують уважного підходу під час заповнення звітності.
Тепер про відповідальність. Багатьох хвилює питання:
Що буде, якщо Податковий розрахунок подати із запізненням або допустити помилки?
Якщо звіт не подали або подали пізніше строку
ПКУ передбачає штраф за неподання або несвоєчасне подання Податкового розрахунку:
Зверніть у вагу, як при несвоєчасному поданні звітності, так і при виявленні помилок, самостійно нараховувати та сплачувати штраф не потрібно. Спочатку податкова служба має прийняти відповідне рішення та надіслати податкове повідомлення-рішення. І лише після цього виникає питання про сплату штрафних санкцій або їх оскарження.
Тому якщо помилку виявили самостійно – краще виправити її якомога швидше. У багатьох випадках це дозволяє взагалі уникнути фінансової відповідальності.
Крім того, можливий і адміністративний штраф для посадових осіб або підприємців:
Але тут є важливий нюанс: такий адмінштраф податківці можуть накласти лише протягом двох місяців з дати порушення.
Також штрафи можуть не застосовуватися, якщо платник доведе, що не мав можливості своєчасно виконати свій податковий обов'язок через обставини, передбачені законодавством.
Окрема відповідальність передбачена за подання звітності з недостовірними даними або помилками.
Штраф становить:
Але штраф застосовується не за будь-яку помилку.
Податкова може накласти санкції лише тоді, коли помилка призвела до:
Коли штрафів можна уникнути
Штраф не застосовується, якщо:
Висновки
Читайте більше:
Чи потрібно ФОПу подавати квартальну форму, якщо Об’єднану звітність вже подано помісячно
Новий Податковий розрахунок: наказ від 07.05.2026 №243 оприлюднено
З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу
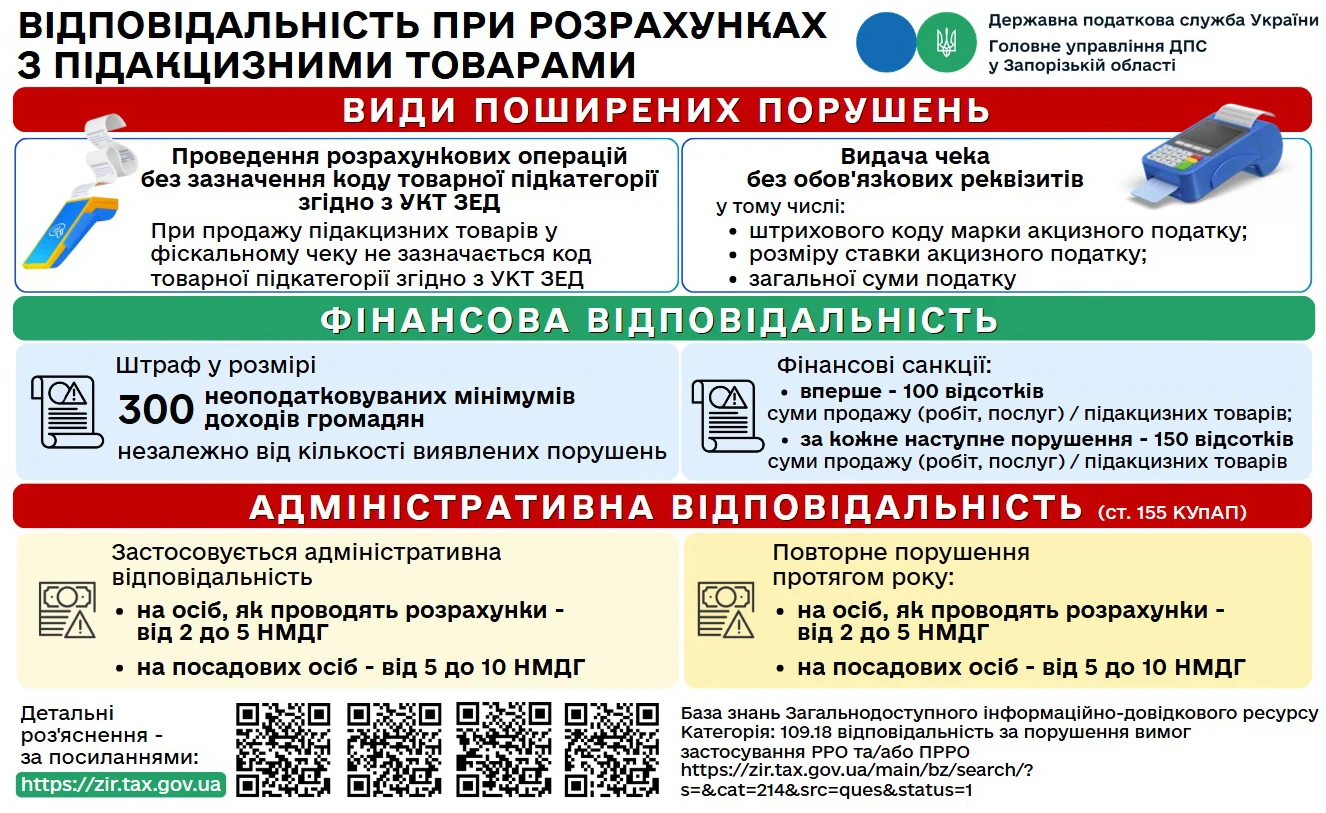
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
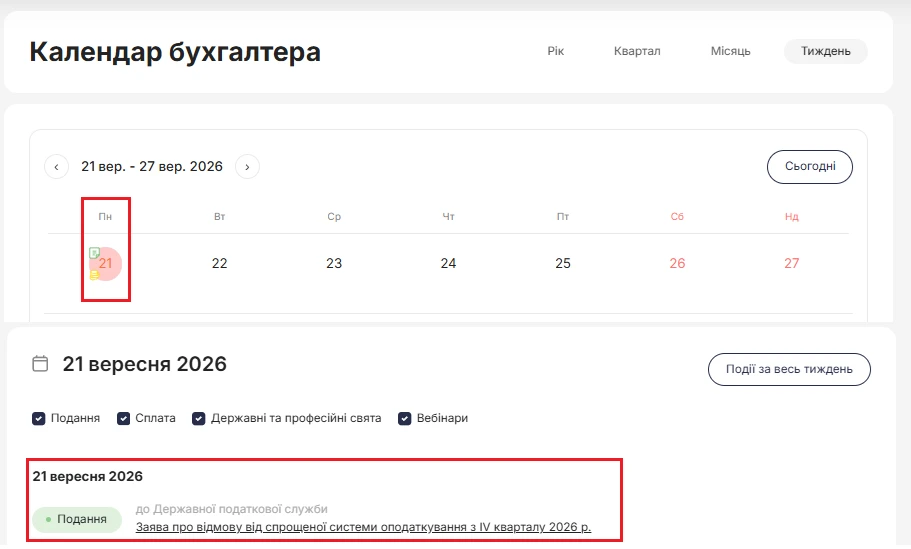
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
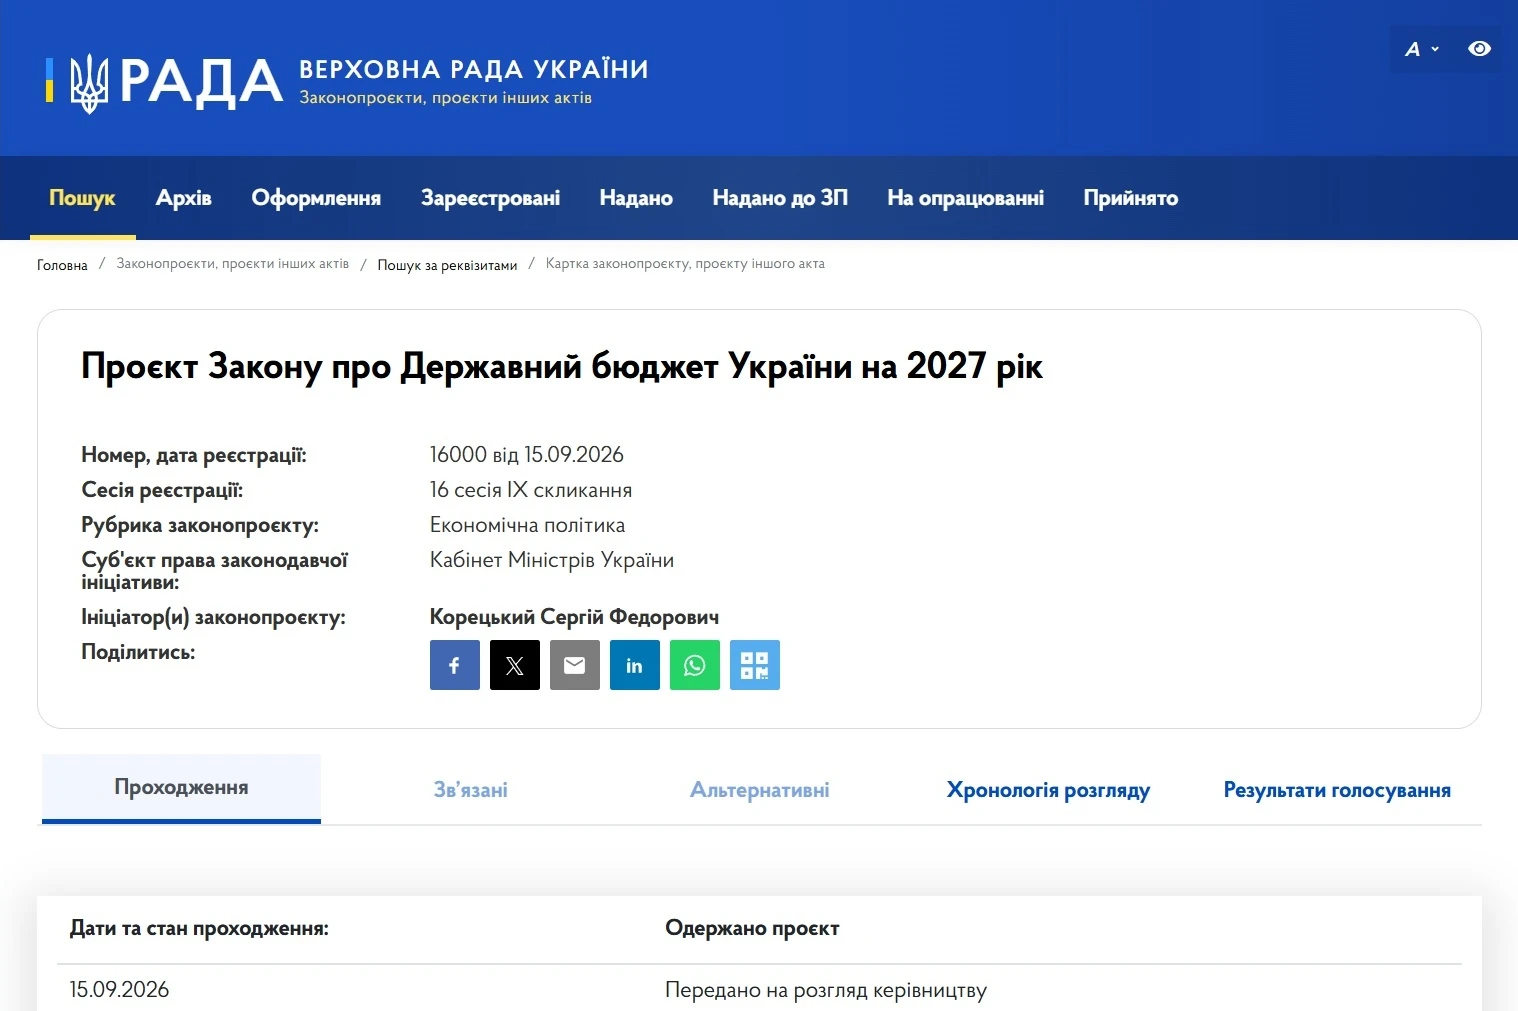
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
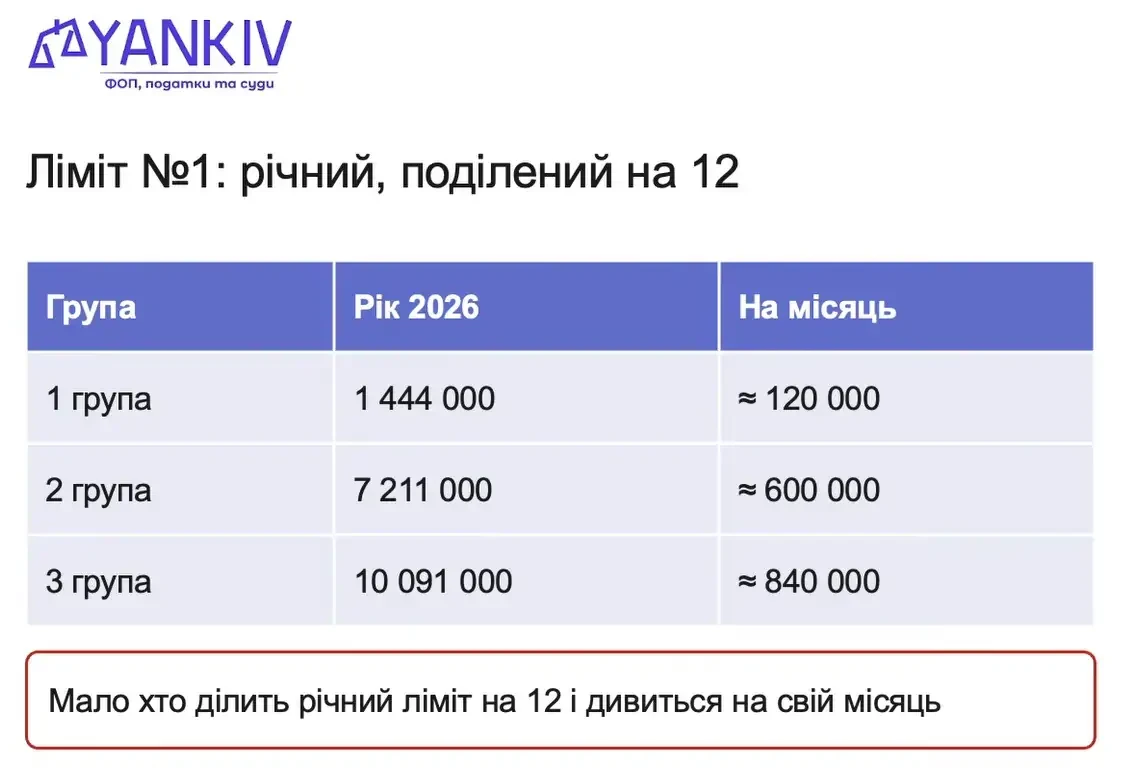
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?