

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Повідомлення за Додатком 1 до Порядку №1487 є одним із ключових документів у сфері військового обліку на підприємстві. Його подають до ТЦК у разі призначення, звільнення або увільнення керівника чи особи, відповідальної за ведення військового обліку. У статті розглянемо, хто зобов’язаний подавати таке повідомлення, у які строки це потрібно зробити, як правильно заповнити форму та до якого ТЦК її надсилати. Також проаналізуємо поширені практичні ситуації: зміну директора, призначення директора-нерезидента, передачу обов’язків з військового обліку іншому працівнику та призначення дублера відповідальної особи. Додатково надамо готові зразки
Повідомлення про призначення, звільнення (увільнення) керівника та посадових осіб державного органу, органу місцевого самоврядування, підприємства, установи та організації, відповідальних за організацію та ведення військового обліку призовників, військовозобов’язаних та резервістів – це основний вид повідомлення, що подається з військового обліку на підприємстві до ТЦК.
Подання цього повідомлення регламентовано п. 13 Порядку організації та ведення військового обліку призовників, військовозобов'язаних та резервістів, затвердженим постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487):
13. Державні органи (крім СБУ, розвідувальних органів), органи місцевого самоврядування, підприємства, установи та організації у семиденний строк з дати видання наказу про призначення або звільнення (увільнення) керівників та інших осіб зазначених органів, підприємств, установ та організацій, відповідальних за організацію та ведення військового обліку, повідомляють відповідним районним (міським) територіальним центрам комплектування та соціальної підтримки (додаток 1).
Розглянемо більш детально як саме на практиці реалізується ця норма та як заповнювати повідомлення за додатком 1.
Повідомлення за додатком 1 до Порядку №1487 подають:
Проте і снує виняток: не подають повідомлення органи СБУ та розвідувальні органи.
Повідомлення за додатком 1 до Порядку №1487 подається щодо керівника та особи, яка відповідальна за ведення військового обліку у наступних випадках:
Таке повідомлення необхідно подати протягом 7 календарних днів з дати видання наказу про призначення, звільнення чи увільнення відповідних осіб.
Повідомлення немає складної структури, і містить шапку та просту табличку, яку потрібно заповнити:
На практиці заповнене повідомлення буде виглядати наступним чином:
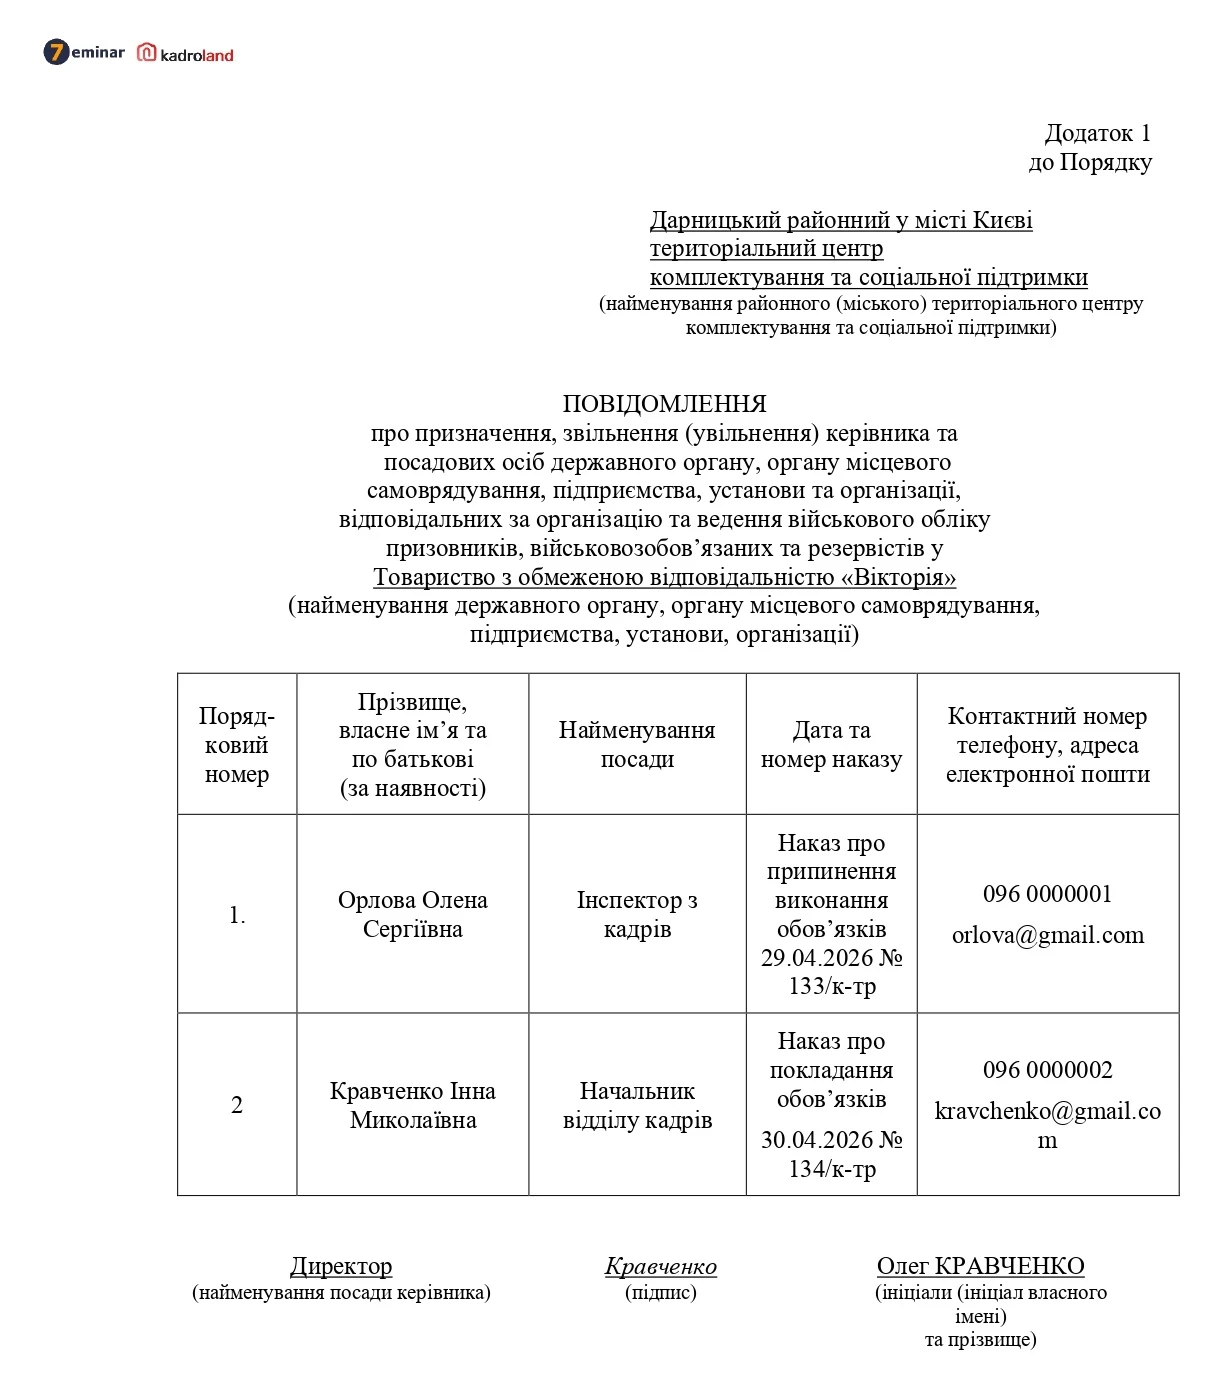
Завантажуйте зразок та шаблон Повідомлення про призначення, звільнення (увільнення) керівника та посадових осіб ((додаток 1) увільнення відповідальної особи та призначення іншої)
Додаток 1 до Порядку №1487 надсилається або подається до ТЦК, який розташований на тій самій адміністративно-територіальній одиниці, де зареєстроване підприємство (установа, організація).
У Порядку №1487 не уточнено спосіб подання повідомлень за додатком 1. Відтак, є два варіанти:
Це повідомлення надсилають / надають разом із супровідним листом, які підлягають реєстрації на підприємстві, оскільки воно не має заголовної частини.
Якщо надсилаєте поштою, то краще обирати Укрпошту і надсилати рекомендованим листом з повідомленням про вручення та описом вкладення.
Переведення працівника на посаду директора. чи подається додаток 1 та як заповнити?
До ТЦК за місцем реєстрації підприємства подається додаток 1, бо відбувається зміна керівника підприємства:
Повідомлення заповнюється наступним чином:
Шаблони та зразки документів для цієї ситуації:
Директор-нерезидент: чи потрібно подавати додаток 1 якщо його було призначено до і після 2023 року?
Так, потрібно. Порядок №1487 не містить виключень щодо неподання повідомлень про призначення керівника, обов'язок розповсюджується як на директорів нерезидентів, так і директорів жінок, незалежно від того військовозобовязані вони чи ні.
Вимога подавати додаток 1 діє з 05.01.2023 – дати набрання чинності Порядком №1487. До цієї дати повідомлення зазначеної форми до ТЦК не подавали. При цьому Порядок №1487 не містить вимоги щодо подання додатку 1 за минулі роки.
Закінчується контракт з директором підприємства. Управління компанією бере на себе власник без укладення трудового договору. Чи потрібно подавати в ТЦК та СП відомість про нього як про директора підприємства, якщо він не буде штатним працівником?
Ні, не потрібно. Відповідно до п. 13 Порядку №1487 повідомлення про призначення керівника згідно з додатком 1 до Порядку №1487 подається у семиденний строк з дня видання наказу про його призначення. Оскільки засновник на роботу не приймається, трудовий договір з ним не укладається, він не є працівником підприємства, подавати повідомлення про призначення керівника не потрібно.
Чи потрібно подавати Додаток 1 при призначенні дублера, який буде відповідальним за ВО у разі відсутності основного призначеного працівника?
Якщо дублер фактично виконуватиме функції відповідальної особи тривалий час, доцільно подати Додаток 1 із зазначенням його як особи, відповідальної за ведення військового обліку, щоб у ТЦК була актуальна інформація.
Його можна призначити і перед тим, як основний відповідальний за військовий облік йде у відпустку і навіть тоді, коли стало відомо про тимчасову непрацездатність основного відповідального за ведення військового обліку.
Подавати Додаток 1 обов’язково лише при призначенні / звільненні / увільненні основного керівника або основної відповідальної за військовий облік особи. Тобто, призначення «дублера» саме по собі не створює обов’язку подання Додатку 1.
Як заповнити додаток 1 при зміні відповідального за військовий облік? Перекладаємо обов'язки з головного бухгалтера.
Подається одне повідомлення, де заповнюються два рядки:
Шаблони та зразки документів:
Читайте більше:
Зміна відповідальної особи за військовий облік на підприємстві
Чи потрібно подавати Додаток 1 при призначенні дублера відповідального за військовий облік
Чи потрібен наказ про підвищення кваліфікації директору, відповідальному за військовий облік
Коли бухгалтер (не) може бути особою, відповідальною за ведення військового обліку
Військовий облік на підприємстві 2026
Які документи до ТЦК подають роботодавець і працівник: ТОП-6 ситуацій
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162

Законопроєкт №16051-1 про оподаткування міжнародних посилок був опублікований в «Голос України». Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5% і вона увійшла у фінальний текст закону. Водночас військовий збір у розмірі 5% зберігається
Із 23 жовтня 2026 року набирає чинності Закон №4833-IX, який змінює правила виконавчого провадження та передбачає цифровізацію окремих процедур. Зокрема, після повного погашення боргу за визначених законом умов арешт коштів на рахунках зможуть знімати автоматично, без окремого звернення боржника до виконавця. Закон також змінює правила стягнення на єдине житло, передбачає додаткові гарантії для військовослужбовців і боржників за комунальні послуги на територіях активних бойових дій та ТОТ
Перехід на зимовий час – не лише зміна стрілок годинника, а й випробування для організму працівників. Зміна світлового дня може впливати на працездатність, уважність і безпеку, тому роботодавцям варто заздалегідь подбати про адаптацію трудового процесу до нових умов
ДПС оприлюднила Інформаційний лист № 4/2026 із практичними роз’ясненнями щодо оподаткування майна та активів, знищених, пошкоджених або втрачених унаслідок бойових дій. У документі розглянуто нарахування ПДВ, списання основних засобів і товарів, підтвердження форс-мажорних обставин, сплату майнових податків та акцизу. Також наведено роз’яснення щодо обліку дебіторської й кредиторської заборгованості та відстрочення податкових зобов’язань
Під час списання заборгованості фізичної особи, за якою минув строк позовної давності, юридичні особи та ФОП мають правильно відобразити суму в додатку 4ДФ або ФІЗ-4ДФ. Ознака доходу залежить від розміру списаної заборгованості: якщо вона перевищує встановлений поріг, застосовують ознаку «107», а якщо не перевищує – «194». Розглянемо, як заповнити звітність і хто сплачує ПДФО з такого доходу
6 жовтня 2026 року, за оприлюдненою інформацією, Головнокомандувач ЗСУ видав наказ №423, яким затверджено інструкцію щодо організації перебування мобілізованих осіб у ТЦК та навчальних центрах. Документ охоплює порядок приймання людей, забезпечення їхніх потреб і дотримання прав
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає