Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
З’ясуємо кому, в які строки та як звітувати за формою №1-ПВ (квартальна). Підкажемо, що буде за неподання цієї форми. Також допоможемо покроково заповнити квартальний звіт з праці
Звіт з праці за формою №1-ПВ (квартальна) подають юридичні особи, відокремлені підрозділи юридичних осіб за переліком, який визначає Держстат.
Перелік таких респондентів органи Держстату визначають відповідно до чинної методології. Відбір підприємств, що мають звітувати, здійснюють раз на рік за Методикою формування сукупності для проведення обстеження підприємств з питань статистики праці, затвердженою наказом Держкомстату від 26.01.2016 №14.
Основним критерієм відбору підприємств є показник середньої кількості працівників. Для розрахунку цього критерію включають усіх штатних працівників, сумісників та осіб, що виконують роботу за договорами цивільно-правового характеру. Згідно з цією методикою обстеження проводять так:
Увага! ФОП з найманими працівниками Звіт з праці не подають
У Кабінеті респондента можна дізнатися, чи потрібно вам подавати цей статзвіт. Або скористайтеся пошуком форм державних статистичних спостережень за ЄДРПОУ.
На замітку! Сервіс «Пошук за кодом ЄДРПОУ» про необхідність звітування до Держстату для пошуку інформації використовує службовий кваліфікований електронний підпис підприємства
Цей звіт з праці подають до 7-го числа місяця, наступного за звітним періодом – кварталом.
Якщо граничний термін подання звіту припадає на вихідний, святковий чи інший неробочий день, останнім днем строку є перший після нього робочий день.
Проте зважте, що в період дії воєнного стану положення ст. 73 Кодексу законів про працю (далі – КЗпП) щодо святкових днів не застосовують.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Звіт з праці подають до територіального органу Держстату.
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (далі – КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Починаючи зі звіту за І квартал 2025 року квартальний звіт з праці подавайте за формою, затвердженою наказом Держстату від 15.04.2024 №117.
Завантажуйте шаблон та зразок: Звіт із праці №1-ПВ (квартальна).
Форма №1-ПВ (квартальна) включає в себе інформацію на дискретній основі. Тобто, дані вносять окремо за І, ІІ, ІІІ, ІV квартали.
Для коректного заповнення цього звіту застосовуйте:
Заповнюйте квартальний звіт з праці на підставі первинних облікових документів, документів бухгалтерського обліку та фінансової звітності. Серед них:
Звіт із праці за формою №1-ПВ (квартальна) складається із заголовної частини та 5 розділів:
Розділ І. Кількість штатних працівників.
Розділ II. Втрати робочого часу штатних працівників.
Розділ IІІ. Склад фонду оплати праці штатних працівників.
Розділ IV. Кількість і фонд оплати праці окремих категорій працівників.
Розділ V. Інформація про укладання колективних договорів станом на 31 грудня звітного року (заповнюють у звіті за IV квартал).
У заголовній частині зазначають:
За відсутності в підприємства статпоказників, то у блоці «Інформація щодо відсутності даних» відмічаємо спеціальною позначкою «V» одну із причин:
Далі заповнюють рядки табличної частини Звіту з праці №1-ПВ (квартальна).
Розділ І «Кількість штатних працівників»
Показники щодо кількості штатних працівників форми №1-ПВ (квартальна) містять дані щодо приймання на роботу та звільнення штатних працівників у звітному кварталі, їх облікової кількості на кінець звітного кварталу, а також окремих категорій штатних працівників станом на 31 грудня.
Показники цього розділу не включають дані стосовно працівників:
Рядок 3020 «Кількість прийнятих штатних працівників»
Вказують кількість прийнятих працівників у звітному кварталі.
Рядок 3040 «Кількість звільнених штатних працівників»
Зазначають загальну кількість звільнених працівників у звітному кварталі, незалежно від причин звільнення.
Рядок 3050 «Кількість звільнених штатних працівників із причини змін в організації виробництва і праці (реорганізація, скорочення кількості або штату працівників) (із ряд. 3040)»
Тут зазначають працівників, які були звільнені у зв’язку з розірванням трудового договору з ініціативи власника або уповноваженого ним органу у випадках змін в організації виробництва та праці, в т. ч. через ліквідацію, реорганізацію, банкрутство або перепрофілювання підприємства, скорочення чисельності або штату працівників. Тобто сюди заносять кількість працівників, звільнених на підставі п. 1 ч. 1 ст. 40 КЗпП.
Рядок 3060 «Кількість звільнених штатних працівників із причини плинності кадрів (за власним бажанням, за угодою сторін, порушення трудової дисципліни, ін.) (із ряд.3040)»
Згідно з Роз’ясненням цей рядок містить дані про кількість працівників, яких звільнили з підприємства у зв’язку з:
Увага! Сума показників рядків 3050 та 3060 може бути меншою порівняно з даними показника рядка 3040
Різницю може становити кількість працівників, які звільнилися з підстав:
1) закінчення визначеного строку трудового договору (контракту), установленого за погодженням сторін, закінчення тимчасових і сезонних робіт;
2) призову або вступу працівника на військову службу, направлення працівника на альтернативну (невійськову) службу;
3) розірвання трудового договору з ініціативи працівника, коли заява про звільнення з роботи за власним бажанням зумовлена неможливістю продовжувати роботу через:
4) переведення працівника за його згодою на інше підприємство або переходу на виборну посаду.
Рядок 3070 «Облікова кількість штатних працівників на кінець звітного періоду»
Цей рядок містить облікову кількість штатних працівників на останню дату звітного періоду (включно з працівниками, що проходять військову службу, з якими призупинено дію трудового договору тощо).
Рядок 3080 «Облікова кількість штатних працівників, прийнятих на умовах неповного робочого дня (тижня)»
Зазначають дані про облікову кількість штатних працівників станом на 31 грудня, які згідно із трудовим договором прийняті на роботу на умовах неповного робочого дня (тижня) або яким надалі було встановлено неповний робочий день (тиждень) за згодою працівника.
Рядок 3090 «Облікова кількість штатних працівників, які знаходяться у відпустці у зв’язку з вагітністю та пологами»
Вносять дані про облікову кількість жінок станом на 31 грудня, які відповідно до статті 17 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» на кінець звітного періоду перебувають в оплачуваних відпустках у зв’язку з вагітністю та пологами.
Рядок 3100 «Облікова кількість штатних працівників, які знаходяться у відпустці по догляду за дитиною до досягнення нею віку, установленого чинним законодавством»
Містить дані станом на 31 грудня про облікову кількість штатних працівників, які перебувають у відпустках для догляду за дитиною (до 3, 6 / 16 / 18 років).
Увага! Рядки 3080, 3090 та 3100 заповнюють один раз на рік станом на 31 грудня звітного року, тобто у звіті за IV квартал
Розділ II. Втрати робочого часу штатних працівників
Усі показники щодо втрат робочого часу штатних працівників форми №1-ПВ (квартальна) стосуються категорій працівників, яких враховують в середньообліковій кількості штатних працівників згідно з п. 3.2 гл. 3 Інструкції №286. Цей розділ заповнюють у цілих числах.
Розділ 4080 «Кількість невідпрацьованого робочого часу через відпустки без збереження заробітної плати (на період припинення виконання робіт)»
Тут потрібно вказувати кількість людино-годин, невідпрацьованих через неоплачувану відпустку та кількість працівників, яким надали таку відпустку. Але ж законодавство про працю не передбачає надання відпусток без збереження заробітної плати з ініціативи роботодавця. Тож по суті заповнення рядка свідчитиме про порушення трудового законодавства.
На замітку! У рядку 4080 не зазначають працівників, яким за ініціативою працівника надали відпустку без збереження зарплати
Рядок 4090 «Кількість невідпрацьованого робочого часу через переведення на неповний робочий день (тиждень) з економічних причин»
Фіксують дані про кількість невідпрацьованого робочого часу (порівняно з установленою його тривалістю) через переведення працівників на роботу з неповним робочим днем (тижнем) із причин простою підприємства або скорочення обсягів робіт та кількість працівників (Роз’яснення).
До цього рядка не вписують невідпрацьований робочий час з ініціативи працівника.
Рядок 4100 «Кількість невідпрацьованого робочого часу через масові невиходи на роботу (страйки)»
Якщо наймані працівники брали участь у страйках, то сюди необхідно вписати кількість невідпрацьованих ними людино-годин робочого часу та кількість таких працівників.
Розділ IІІ. Склад фонду оплати праці штатних працівників
У цьому розділі проставляють суму фонду оплати праці штатних працівників, нараховану за звітний квартал, із розшифровкою його складових.
Рядок 5010 «Фонд оплати праці штатних працівників, усього»
Показник щодо фонду оплати праці штатних працівників містить дані про суму нарахованого фонду оплати праці штатних працівників, окрім призваних на строкову військову службу, військову службу за призовом осіб офіцерського складу, під час мобілізації, на особливий період або прийнятими на військову службу за контрактом. Він складається з основної, додаткової зарплати та інших заохочувальних і компенсаційних виплат, визначену згідно з Інструкцією №5.
Дані за показником щодо фонду оплати праці штатних працівників можуть бути більше або дорівнювати даним за показником щодо фонду оплати праці штатних працівників форми №1-ПВ (місячна) (за місяці відповідного кварталу).
Рядок 5010 = рядок 5020 + рядок 5030 + рядок 5060
Рядок 5020 «Фонд основної заробітної плати»
Вказують розмір фонду основної згідно з п. 2.1 Інструкції №5.
Рядок 5030 «Фонд додаткової заробітної плати»
Записують фонд додаткової зарплати, складові якої визначено у п. 2.2 Інструкції №5.
Рядок 5040 «Надбавки та доплати до тарифних ставок та посадових окладів (із ряд.5030)»
Фіксують суми нарахованих працівникам у звітному кварталі надбавок та доплат до тарифних ставок і окладів, передбачених чинним законодавством або колдоговором (пп. 2.2.1 Інструкції №5).
Рядок 5050 «Премії та винагороди, що носять систематичний характер (щомісячні, щоквартальні) (із ряд.5030)»
Записують суми нарахованих премій та винагород, які мають систематичний характер (щомісячні, щоквартальні) – пп. 2.2.2 Інструкції №5.
Рядок 5051 «Виплати, пов’язані з індексацією заробітної плати (із ряд.5030)»
Проставляють суми нарахованої індексації зарплати у звітному кварталі.
Рядок 5052 «Компенсація втрати частини заробітку у зв’язку з порушенням термінів її виплати (із ряд.5030)»
Фіксують суми нарахованої компенсації втрати частини заробітку у зв’язку з порушенням термінів її виплати, відповідно до Закону України від 19.10.2000 № 2050-III «Про компенсацію громадянам втрати частини доходів у зв'язку з порушенням строків їх виплати» та Порядку проведення компенсації громадянам втрати частини грошових доходів у зв'язку з порушенням термінів їх виплати, затвердженого постановою КМУ від 21.02.2001 №159.
Рядок 5060 «Заохочувальні та компенсаційні виплати»
Уносять суми заохочувальних та компенсаційних виплат, визначених п. 2.3 Інструкції №5, які нараховані працівникам у звітному кварталі.
Рядок 5070 «Матеріальна допомога (із ряд.5060)»
Записуємо суму нарахованої матдопомоги, передбаченої в пп. 2.3.3 Інструкції №5.
Увага! Разову допомогу (п. 3.31 Інструкції №5) тут не зазначають, оскільки вона не відноситься до фонду оплати праці
Рядок 5080 «Соціальні пільги, що мають індивідуальний характер (із ряд.5060)»
Відображають суми, пов’язані з наданням працівникам виплат соціального характеру (пп. 2.3.4 Інструкції №5). Наприклад, вартість путівок працівникам та членам їхніх сімей на лікування та відпочинок, оплата за утримання дітей працівників у дошкільних закладах, оплата квартири та найманого житла тощо.
Рядок 5090 «Оплата за невідпрацьований робочий час (із ряд. 5030, 5060)»
Тут вносять суми оплати за невідпрацьований час, що входять до складу фонду додаткової зарплати та заохочувальних і компенсаційних виплат, визначених у пп. 2.2.12 та 2.3.1 Інструкції №5. Наприклад:
Розділ IV. Кількість і фонд оплати праці окремих категорій працівників
У цьому розділі заповнюють усього три рядки.
Рядок 7010 «Із середньооблікової кількості штатних працівників: жінки»
Наводять дані про жінок, що включені до середньооблікової кількості штатних працівників. Зокрема, зазначають:
За Роз’ясненням тут не зазначають дані щодо жінок:
У пригоді вам також можуть стати матеріали:
Рядок 7030 «Працівники, які не перебувають в обліковому складі (позаштатні): зовнішні сумісники»
Вносять показники щодо зовнішніх сумісників, зокрема:
Рядок 7040 «Працівники, які не перебувають в обліковому складі (позаштатні): працюють за цивільно-правовими договорами»
Відображають дані про працівників, які виконували роботи за договорами ЦПХ:
У цьому рядку не зазначають показники, стосовно штатних працівників підприємства, які одночасно уклали цивільно-правовий договір із цим підприємством, і фізичних осіб – підприємців.
Розділ V. Інформація про укладання колективних договорів станом на 31 грудня звітного року
Цей розділ заповнюють раз на рік станом на 31 грудня в звіті за IV квартал.
Рядок 8010 «Кількість укладених і зареєстрованих колективних договорів, од»
Занотовують кількість укладених і зареєстрованих колдоговорів.
Рядок 8020 «Кількість штатних працівників, які охоплені колективними договорами, осіб (у цілих числах)»
Вказують кількість штатних працівників, які охоплені колективними договорами. Наводять усіх працівників, яких включають до облікової кількості штатних працівників підприємства
Рядок 8030 «Розмір мінімальної місячної тарифної ставки (окладу), установлений у колективному договорі, грн (із двома десятковими знаками)»
Записують розмір мінімальної місячної тарифної ставки (окладу), установлений у колдоговорі. Цей показник заповнюють у гривнях із копійками.
Рядок 8040 «Розмір мінімальної місячної тарифної ставки (окладу), установлений у галузевій угоді, грн (із двома десятковими знаками)»
Якщо на підприємство поширюється дія галузевої угоди, то в цей рядок вписують розмір мінімальної місячної тарифної ставки (окладу), установлений у такій угоді.
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-ПВ (квартальна) передбачений код шаблону S0301121, чинний зі звіту за І квартал 2025 року.
Матеріали за темою:
Звіт з праці №1-ПВ (місячна): інструкція із заповнення
Як визначати середньооблікову кількість штатних працівників у 2026 році: роз’яснення Держстату
Донори і працівники після військової служби у формі №1-ПВ
Довідник за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

У статті розглянемо, хто, щодо яких доходів та коли має сплачувати ПДФО, за якими ставками та чи є пільги зі сплати цього податку. Зупинимось також на порядку розрахунку податку на доходи фізичних осіб, особливостях його декларування для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Законопроєкт №15397, який готують до другого читання, передбачає нові вимоги до облаштування, утримання та контролю за укриттями. Серед пропозицій – щомісячні перевірки, встановлення відеоспостереження за бюджетні кошти та заборона використовувати готові укриття для побутових і культурних потреб. Також планують уточнити обов’язки співвласників багатоквартирних будинків: обстеження підземних приміщень і можливість включати витрати на облаштування та утримання укриттів у плату за управління будинком – за рішенням співвласників
КМУ постановою від 21 жовтня 2026 року №1306 визначив тарифні розряди для працівників ДУ «Центр клінічної якості та безпеки МОЗ України». Для керівника, начальників відділів, завідувачів секторів і фахівців установи встановлено відповідні тарифні розряди за Єдиною тарифною сіткою. Крім того, під час визначення граничних посадових окладів застосовуватиметься додатковий коефіцієнт підвищення 3
Хочемо проводити річну інвентаризацію. ТОВ має лише директора. Але має договір із консалтинговою фірмою, яка надає послуги бухобліку. Чи можуть працівники консалтингової фірми бути у складі інвентаризаційної комісії, та як це оформити?
З метою оподаткування податком на доходи фізичних осіб вартості земельної ділянки, як об’єкта подарунку (спадщини), застосовується оціночна вартість, яка визначається за допомогою експертної грошової оцінки земельної ділянки
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому

Державна податкова служба надала роз'яснення щодо специфіки оподаткування, подання звітності та підтвердження легальності доходів ФОП третьої групи єдиного податку, які призвані на військову службу під час мобілізації, але продовжують провадити господарську діяльність та отримувати дохід
Питання щодо дотримання вимог Повітряної тривоги : 1. Чи потрібно, щоб працівники, які працюють дистанційно, були запрошені на нараду/збори колективу, для ознайомлення під підпис з наказом про порядок роботи під час тривог та інструкціями? 2. Діяльність підприємства знаходиться за двома адресами, в одному місці працюють структурні підрозділи, за іншою адресою працює адмінкорпус. Як потрібно правильно організувати оформлення документів і ознайомлення працівників і робітників під підпис з Наказами про порядок роботи під час тривог? 3. Адмінкорпус працює в офісі, який розташований в бізнес -центрі( в якому укриття немає), як оформити документи в такому випадку і чи потрібно організовувати укриття до 04.12? 4. Чи є інформація, щодо дотримання технічних норм при створенні на території підприємства спеціальних зон (наприклад, правило «двох стін» або укріплені внутрішні приміщення без вікон)?
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
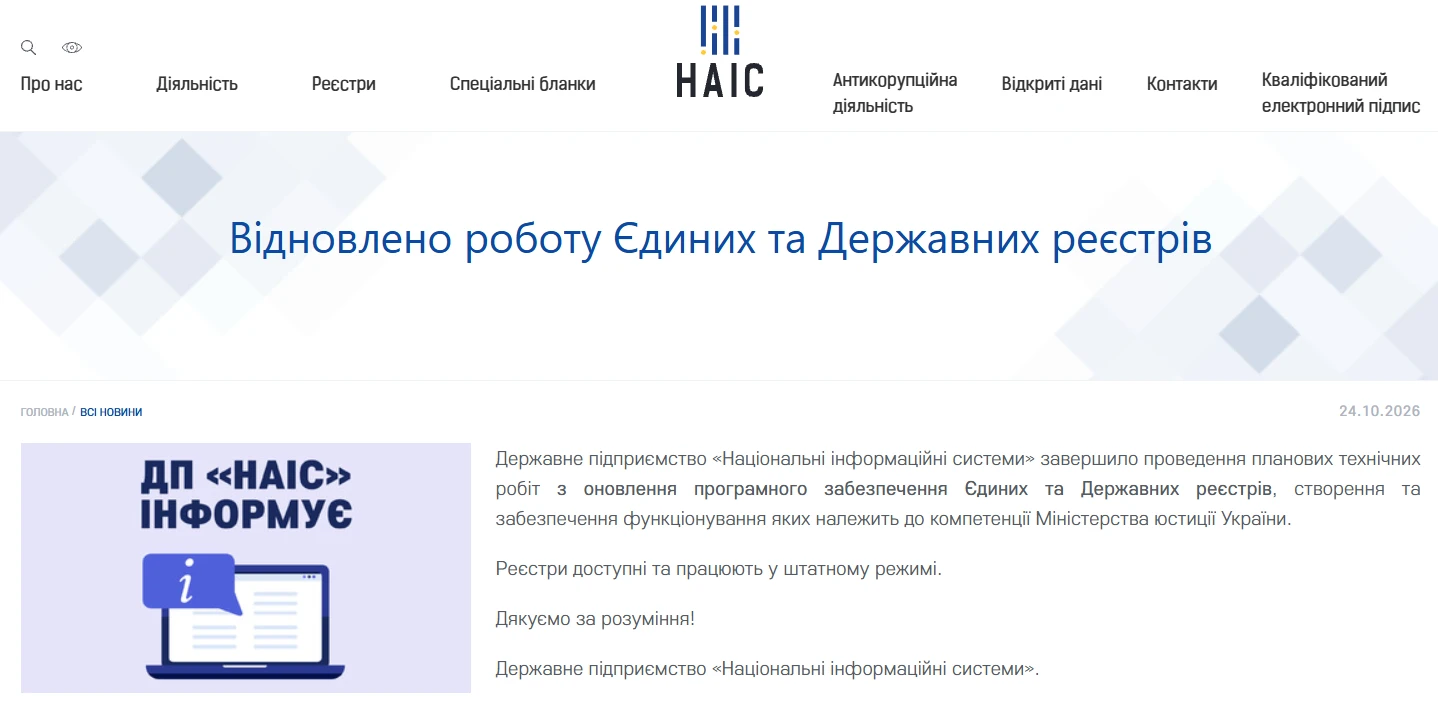
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
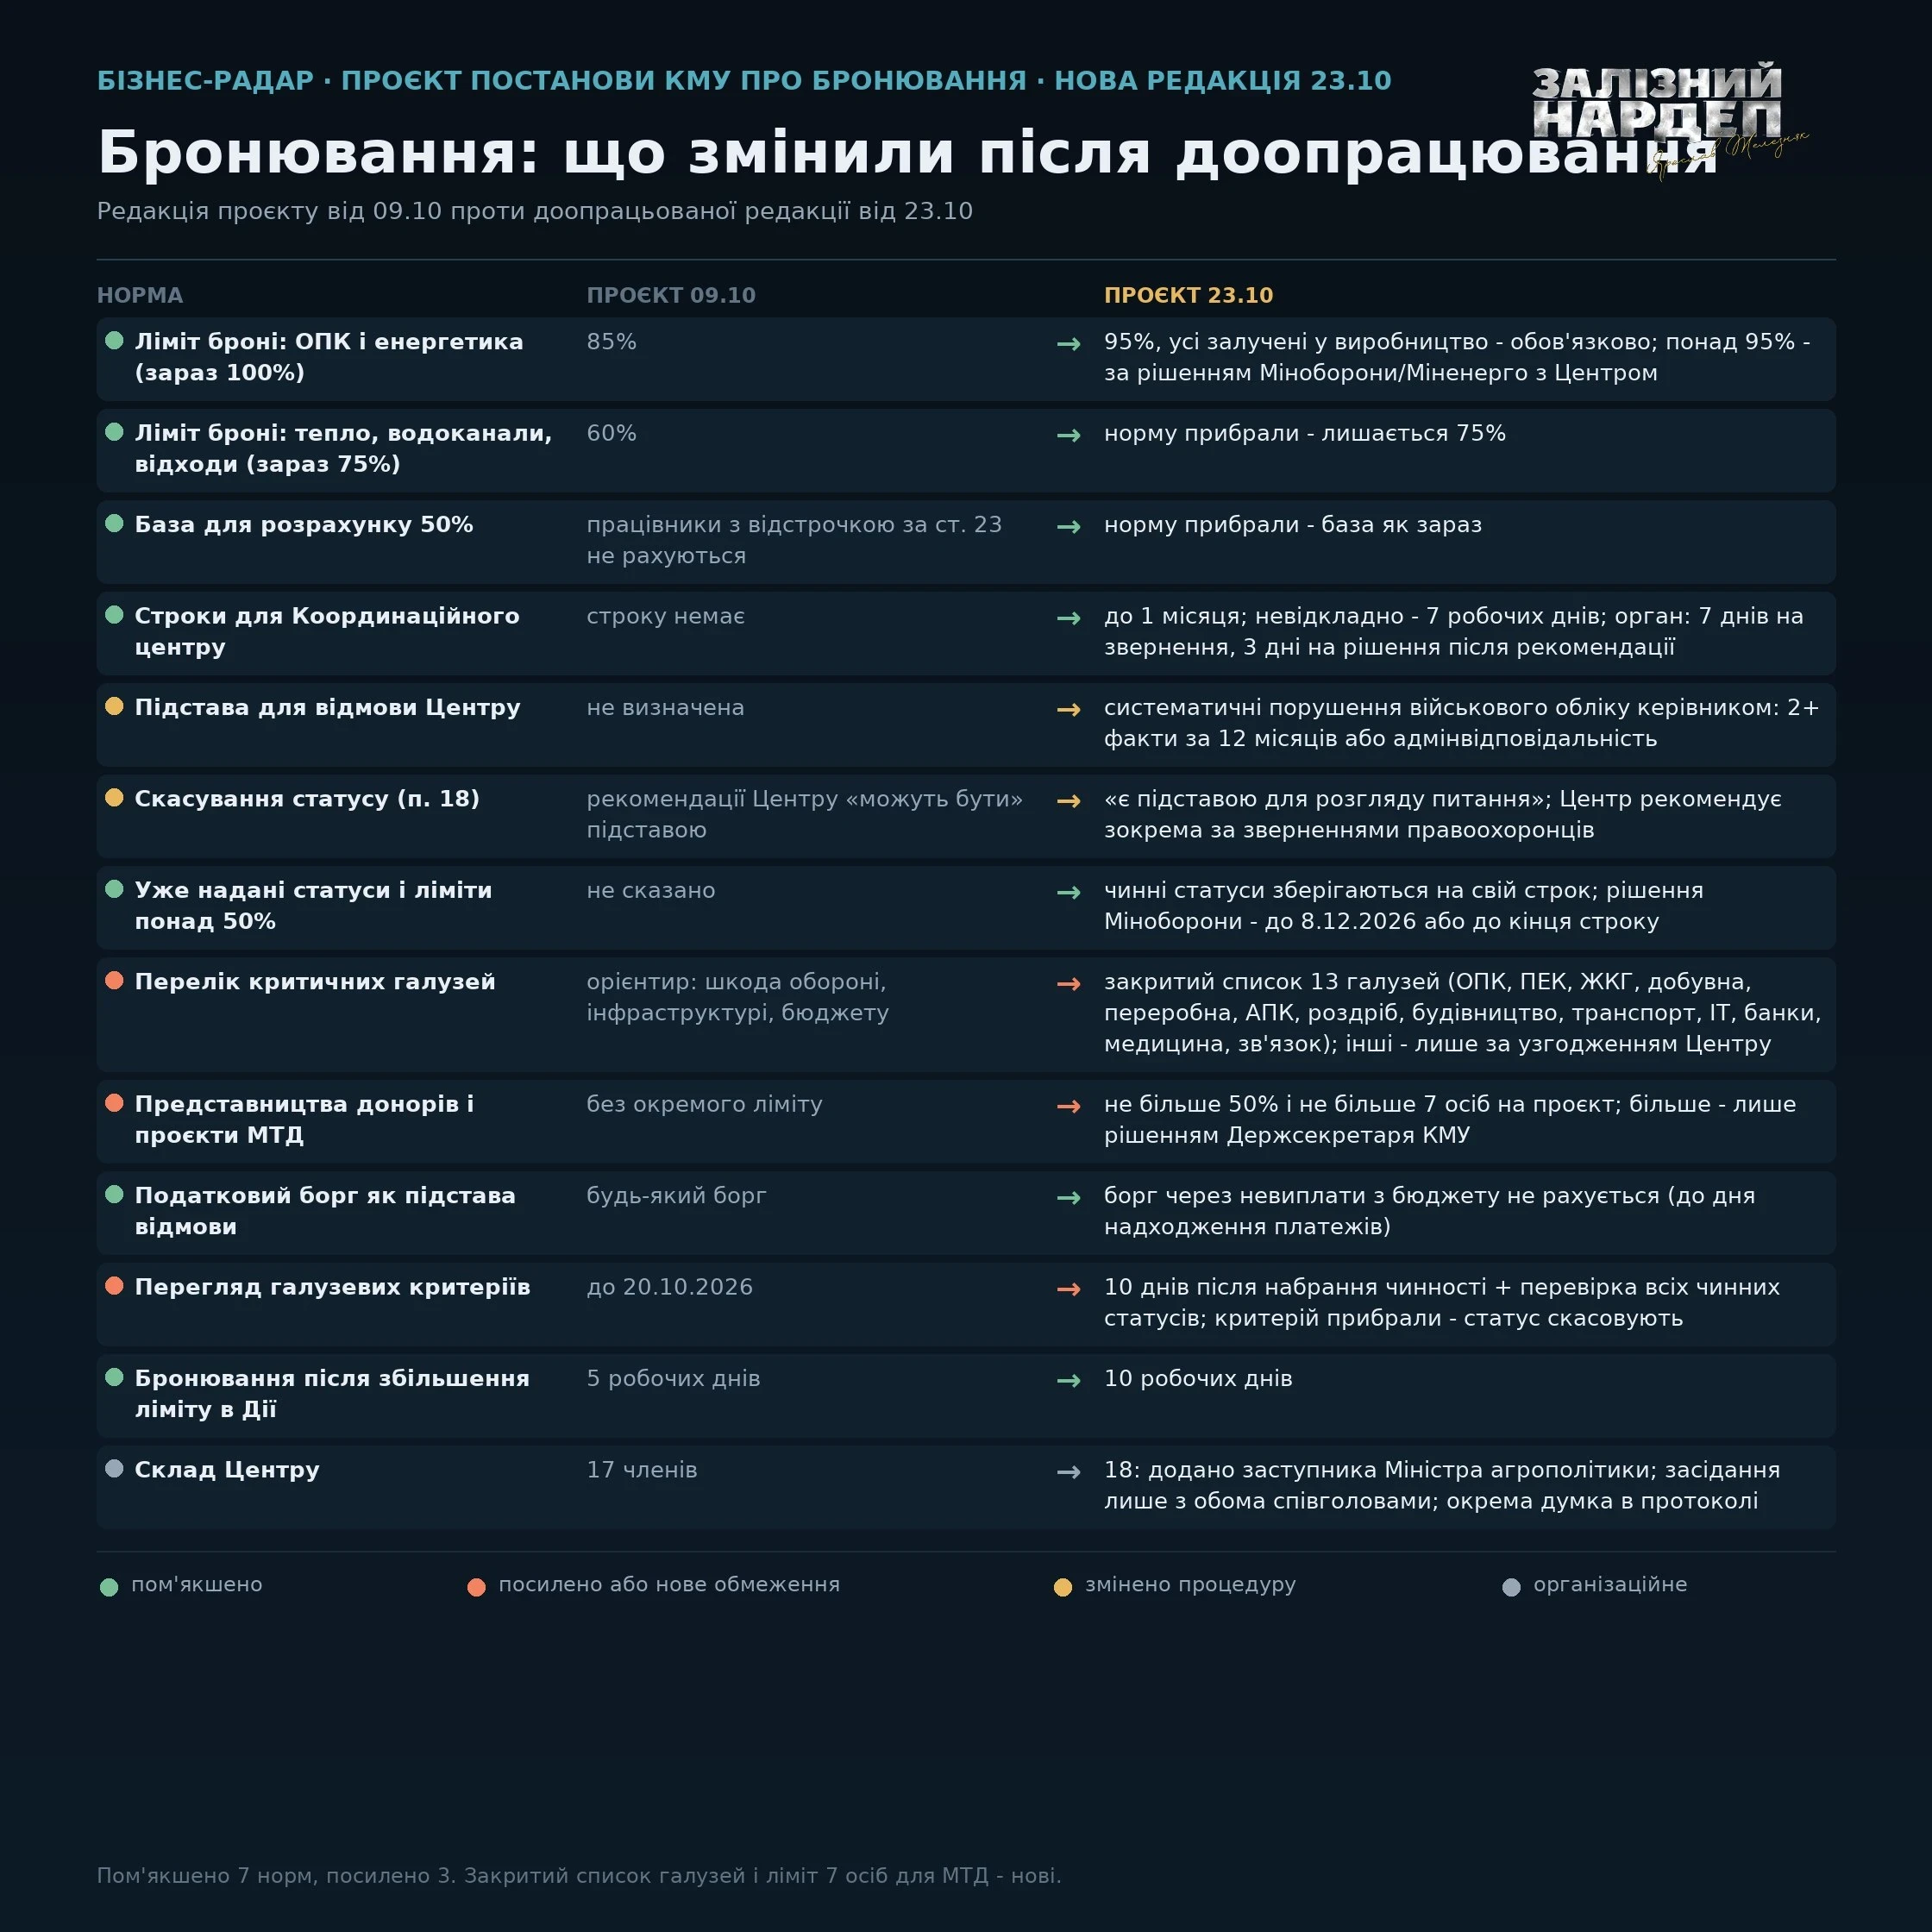
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу