☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
22.05.2026
Таблиці для переходу бізнесу з КВЕД на NACE із 2027-го. Штрафи за неоцифровані ТК і чи «згорить» стаж після 10.06. Підсумки тижня 18.05-22.05.2026
У випуску: таблиця відповідності КВЕД → NACE 2.1-UA для переходу з 2027 року на нові коди видів діяльності; нові масові перевірки бізнесу ДПС із мільйонними штрафами за неоприбутковану готівку, товар без документів та РРО-порушення; заплутані правила розрахунку лікарняних для сумісників через конфлікт ОК-5/ОК-7 і довідок з роботи; новий порядок грантів для бізнесу з контролем за податками, робочими місцями та результатами проєктів; ризики штрафів та втрати стажу через неоцифровані трудові книжки після 10 червня; більш прозорі із 20 травня онлайн-платежі і донати із МСС-кодами та комісіями; скасування КСУ частини воєнних обмежень на відпустки
- Держстат виклав таблиці КВЕД–NACE: як не прокинутися з «чужим» бізнесом у 2027-му
- Товар без «біографії» і чеку коштуватиме бізнесу мільйони: ДПС запускає нову хвилю перевірок
- Лікарняні «зависли» між ОК-7 / ОК-5 і довідкою з роботи: ПФУ та нові правила вже конфліктують
- Гранти по-новому з 16 травня: держава платить лише за результат, податки і нові робочі місця
- Паніка навколо е-трудових: штрафи й втрата стажу після 10 червня – міф чи реальність
- Онлайн-оплати, донати й навіть чайові «роздягнуть» до коду і комісії: нові правила з 20 травня
- Безстроково заморожувати та урізати відпустки більше не можна: КСУ скасував воєнні обмеження
Держстат виклав таблиці КВЕД–NACE: як не прокинутися з «чужим» бізнесом у 2027-му
Український бізнес ще на крок ближче до масштабного «перекодування» – Держстат 21 травня 2026 року оприлюднив таблиці відповідності КВЕД-2010 до нової європейської системи NACE 2.1-UA, яка повністю змінить класифікацію видів діяльності з 1 січня 2027 року. І тепер кожен суб’єкт господарювання має змогу перевірити, чи не стане його діяльність «чужою» з 2027 року.
Нова класифікація базується на логіці ЄС і групує бізнес за схожими товарами, послугами та технологіями виробництва, щоб точніше відображати економіку.
Перехід стартує у 2027 році, 2026-й стане підготовчим, а повністю система запрацює у звітності до 2028 року.
Для більшості компаній і ФОПів зміни пройдуть автоматично за схемою «1 до 1», але там, де один КВЕД розділяється або об’єднується, доведеться оновлювати реєстраційні дані. Ризик у тому, що неправильна відповідність може «підмінити» вид діяльності в реєстрах і вплинути на взаємодію з податковою, банками та статистикою. Тож бізнесу варто вже зараз перевіряти свої коди та готуватися до поступового «перекодування».
Із повною класифікацією NACE та Таблицями відповідності її кодів із кодами КВЕД можете ознайомитися за посиланнями:
- КВЕД 009:2010 нового покоління: як працюватиме класифікація NACE 2.1-UA з 2027 року
- Таблиці відповідності КВЕД-2010 – NACE 2.1-UA опубліковані!
- Навігатор КВЕД-2027 (відповідність КВЕД-2010 – NACE 2.1-UA): новий сервіс від 7eminar
- Нові коди NACE 2.1-UA з 2027 року: як бізнесу підготуватися до переходу з КВЕД-2010
Товар без «біографії» і чеку коштуватиме бізнесу мільйони: ДПС запускає нову хвилю перевірок
Податкова пішла «в поля» – бізнесу масово донараховують штрафи за касу, готівку й товар «без роду-племені». І це вже не точкові рейди: з початку 2026 року ДПС провела понад 10 тисяч фактичних перевірок і заявляє про майже 160 млн грн надходжень до бюджету.
Під прицілом – АЗС, інтернет-магазини, продавці авто, техніки Apple, алкоголю, будматеріалів та навіть сімейні екопарки.
Податківці шукають класичний набір «гріхів»: продаж без РРО/ПРРО, приховану готівку, необлікований товар і неоформлених працівників.
На Львівщині продавцю авто без документів на походження машин нараховують майже 18 млн грн штрафів, у Харкові ФОПам за продаж Mazda та Ford «повз касу» – ще 1,5 млн. Під роздачу потрапили й продавці техніки Apple без підтвердження походження товару, АЗС із «лівим» виторгом та алкоголь без акцизів.
У ДПС прямо заявляють: контроль за розрахунками й походженням товару лише посилюватиметься.
Щоб уникнути неприємностей і бути готовим до будь-яких перевірок, долучайтеся 25 травня до вебінару «ФОП без штрафів у 2026 році: нова квартальна звітність, банківські обмеження, РРО/ПРРО та касові ризики»
Лікарняні «зависли» між ОК-7 / ОК-5 і довідкою з роботи: ПФУ та нові правила вже конфліктують
З 1 травня 2026 року лікарняні для сумісників фактично опинилися між двома документами, і саме це вже створює хаос у роботі бухгалтерій.
Після змін до Порядку №1266 розрахунок виплат можна здійснювати:
- на підставі довідки про середню зарплату з основного місця роботи,
або
Формально вибір є, але на практиці – уже конфлікт: за інформацією наших передплатників, окремі відділення Пенсійного фонду станом на 19 травня 2026 року продовжують приймати заяви-розрахунки лише з довідкою з основного місця роботи і відмовляють у пакетах з ОК-5/ОК-7:
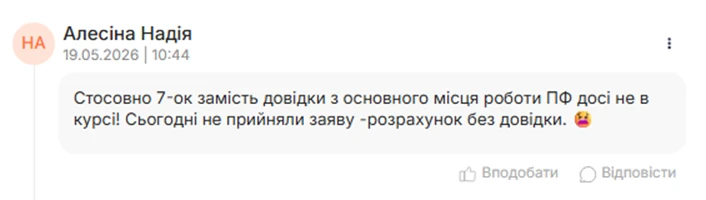
Додатковий нюанс – контроль максимальної бази ЄСВ (172 940 грн), адже будь-яка неточність у доходах впливає на суму лікарняних.
Проблем додає й те, що дані в ОК-5 та ОК-7 можуть бути неповними через несвоєчасну звітність або ще не закритий період у ФОПа.
Тому зараз найбезпечніший варіант для сумісників – усе ж брати класичну довідку про зарплату з основного місця роботи, адже її досі вимагають у «ручному режимі» і вона краще проходить перевірки.
Натомість ОК-5/ОК-7 краще використовувати як запасний сценарій, зокрема коли отримати довідку неможливо, наприклад, якщо роботодавець перебуває на ТОТ.
Інакше лікарняні можуть зависнути десь між новими нормами та старою практикою ПФУ. Більше інформації – у матеріалах:
- Лікарняні для сумісника по-новому: що обрати – довідку чи ОК-5/ОК-7
- Лікарняні сумісникам у 2026 році: чи достатньо довідки ОК-7 замість довідки з основного місця роботи
Практичні нюанси у виплатах, звітності та кадрових процедурах розберемо 26 травня під час вебінару «Нові правила для бухгалтерів та кадровиків – 2026: лікарняні, звітність, норматив 4% та бронювання»
Гранти по-новому з 16 травня: держава платить лише за результат, податки і нові робочі місця
Гранти для бізнесу офіційно «перепрошили» – тепер держава не просто дає гроші, а хоче бачити, як вони працюють, кого найняли й скільки податків після цього зайшло в бюджет.
Із 16 травня запрацював новий єдиний порядок грантів за постановою Кабміну від 15.05.2026 №616, який переписав правила для мікрогрантів і програм «Власна справа».
Відтак тим, хто запускає або масштабує бізнес, дозволили обирати строк реалізації проєкту – 2, 3 або 5 років, а за робочі місця, податки й «білий» бізнес, перехід у юрособу чи роботу в пріоритетних галузях бізнес обіцяють ще більше грошей.
У списку дозволених витрат – уже не лише обладнання, а й брендинг, маркетинг, автоматизація, навчання персоналу й навіть пакування.
Але й контроль підтягнули: банки стежитимуть за цільовим використанням коштів, а Центр зайнятості зможе приходити з виїзними перевірками та моніторити фактичну сплату податків і ЄСВ через обмін даними з ДПС.
Старі грантові правила ще доживають до 1 серпня 2026 року, але нову модель уже запущено – з цифровими заявками, бізнес-планами через Дію та чіткішими умовами.
Докладніше про гранти читайте у матеріалах:
- Гранти для бізнесу у 2026 році: як отримати, на що можна витратити
- Бізнес-план для гранту «Власна справа» у 2026 році: як скласти
- Облік та оподаткування грантів у 2026 році
- Облік грантів у ФОП у 2026 році
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Паніка навколо е-трудових: штрафи й втрата стажу після 10 червня – міф чи реальність
До дедлайну переходу на повний електронний облік трудового стажу залишилися лічені тижні – вже 10 червня 2026 року завершується перехідний період для оцифрування трудових книжок.
Через це українці масово хвилюються: чи будуть штрафи для тих, хто не встиг, чи не «згорить» стаж і що робити тим, у кого документи досі мають статус «В роботі» у кабінеті ПФУ.
Насправді штрафів за неоцифровану трудову книжку законодавство не передбачає, а набутий страховий стаж нікуди не зникає. Єдине – у майбутньому це може ускладнити підтвердження стажу та оформлення пенсії.
Якщо документи вже подані й перебувають на опрацюванні, повторно нічого надсилати не потрібно. ПФУ зараз обробляє навіть звернення, подані ще наприкінці 2025 року, а пріоритет надає людям перед пенсією та стажу до 2000 року.
Подати сканкопії можна буде і після 10 червня, а сам дедлайн ще теоретично можуть перенести.
У пригоді також можуть стати матеріали:
- Оцифрування паперової трудової книжки до 10.06.2026
- Трудова книжка не оцифрована: що буде після 10.06.2026
- Чому ПФУ не зараховує стаж після оцифрування трудової книжки
- Нестандарті ситуації в оцифруванні трудової книжки: розбираємо з експертом
- Оцифрована трудова книжка з помилками, як подати в ПФУ для виправлення
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Онлайн-оплати, донати й навіть чайові «роздягнуть» до коду і комісії: нові правила з 20 травня
Онлайн-платежі в Україні «просвітять» до дрібниць: із 20 травня банки отримали більше даних і посилили контроль за МСС-кодами та платежами «не туди» – підхід до таких операцій став жорсткішим.
Нацбанк переписав правила еквайрингу й платіжних карток, щоб перекрити міскодинг, тіньові схеми та сумнівні онлайн-розрахунки (постанова НБУ від 14.05.2026 №51 «Про затвердження Змін до Положення про порядок емісії та еквайрингу платіжних інструментів»).
Тепер еквайри передаватимуть банкам більше даних про отримувачів коштів:
- для юросіб – код ЄДРПОУ,
- для ФОП – податковий номер або паспортні дані.
У квитанціях з’являться МСС-код, комісія, призначення платежу та дані отримувача. Також перед оплатою в інтернеті користувачу мають показувати повну назву фінкомпанії, через яку проходить платіж.
Окремо НБУ легалізував еквайринг для волонтерів, продавців на цифрових платформах і чайових офіціантам, але лише за визначеними правилами.
Учасникам ринку дали шість місяців, щоб перебудувати свої системи під нові вимоги.
Питання облікової політики, посилення фінансового контролю, ризиків поділу бізнесу та виплат дивідендів в умовах нових регуляторних підходів детально розглянемо 27 травня на вебінарі «Фінансовий навігатор-2026: облікова політика, фінмоніторинг, дроблення бізнесу та дивіденди»
Безстроково заморожувати та урізати відпустки більше не можна: КСУ скасував воєнні обмеження
Воєнний стан – не індульгенція на позбавлення працівників відпусток: Конституційний Суд скасував частину обмежень, які дозволяли роками переносити відпочинок і фактично залишати людей без повноцінної оплачуваної відпустки (рішення ВП КСУ від 19.05.2026 №3-р/2026).
Суд заявив: право на відпочинок і work-life balance – не «розкіш мирного часу», а конституційна гарантія навіть під час війни. Тому визнав неконституційними норми Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», які дозволяли безстроково переносити невикористані відпустки та не забезпечували подовжену оплачувану відпустку для неповнолітніх і людей з інвалідністю.
КСУ наголосив: для вразливих категорій мають діяти підвищені гарантії відпочинку, а обмеження прав не можуть бути «без фінальної дати». Водночас базову норму про 24 дні щорічної оплачуваної відпустки Суд залишив чинною.
Рішення набрало чинності одразу й може змусити роботодавців переглядати кадрову політику та правила надання відпусток.
Докладніше у матеріалі – «Умови оплати відпусток протягом та після воєнного стану: які норми Закону №2136 не діють після Рішення КСУ».
Розібратися у наслідках цих та інших новацій для бізнесу допоможе вебінар 29 травня «Зарплатно-податкові зміни з 1 червня: що чекає бухгалтера та підприємця»
Цільове фінансування
12.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Особи з інвалідністю
12.10.2026
Чи потрібно разом зі Звітом про внесок подавати документи, що підтверджують інвалідність
Звіт про внесок за осіб з інвалідністю: чи потрібно додатково отримувати якісь відомості з Пенсійного фонду, щоб підтвердити, що людина, яку вказуємо у звітності, має інвалідність? Чи є якісь узгодження між ДПС та ПФУ?
ФОП
12.10.2026
Тестовий переказ для перевірки рахунку Payoneer: чи потрібно включати суму до доходу ФОП-єдинника
ФОП на єдиному податку (3 група, 5%) відкрив рахунок в PAYONEER, вказав свій доларовий рахунок в українському банку. І на вказаний рахунок від PAYONEER надійшло 20 центів із коментарем «PAYONEER BANK VERIFICATION». Повернути цю суму не можливо. Дохід у ФОП поки відсутній. Як правильно врахувати ці 20 центів? Вважати доходом чи ні?

Судова практика
12.10.2026
ВС підтвердив право банків закривати рахунки ФОП через ризики фінмоніторингу: ключові висновки справи
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
Бронювання, критичність
12.10.2026
Нові правила критичності ухвалять до 20 жовтня: що потрібно зробити роботодавцям
Уряд готує зміни до правил бронювання військовозобов’язаних: до 20 жовтня міністерства та ОДА мають переглянути й перезатвердити галузеві критерії критичності. Також пропонують створити Координаційний центр при КМУ, який зможе рекомендувати надання статусу критично важливого підприємства, збільшення ліміту бронювання понад 50% або позбавлення такого статусу. Роботодавцям варто вже зараз перевірити відповідність чинним критеріям, актуалізувати документи та підготуватися до можливого перегляду правил
Єдиний податок
12.10.2026
Послуги без КВЕД, оплата пізніше вже з КВЕД: чи втрачає ФОП право на єдиний податок
Ситуація, коли ФОП спочатку надає послуги, а вже потім додає відповідний КВЕД, є доволі поширеною на практиці. Проте з точки зору податкового законодавства ключове значення має не дата оплати, а момент внесення виду діяльності до Реєстру платників єдиного податку. Офіційна позиція ДПС, викладена у листі від 24.02.2026 №197, чітко вказує: надання послуг без зареєстрованого КВЕД є порушенням умов спрощеної системи та тягне за собою обов’язковий перехід на іншу систему сплати податків та зборів
Відпустка, відпускні
12.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

Перевірки, штрафи
12.10.2026
ТОВ не перевіряли з 2016 року: за які роки можна знищити бухгалтерські документи
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Акцизний податок
12.10.2026
еАкциз з 1 липня 2027 року: Комітет рекомендує, а ВРУ не включила в порядок денний
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, якщо депутати проголосують «за», то документ одразу направиться на підпис Президенту

Податкова та фінзвітність
12.10.2026
Винагорода за ЦПД нарахована в серпні, а виплачена у вересні: коли заповнювати рядок 05 додатка 4ДФ
Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Особи з інвалідністю
12.10.2026
Медзаклади, перевірте норматив 2%! Офіційна позиція Мінсоцполітики!
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Податок на прибуток
12.10.2026
Прощення 50% боргу за знищений товар: які податкові наслідки для постачальника, – в роз'ясненні від ДПС
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару

Бронювання, критичність
12.10.2026
Чи перестануть враховувати працівників з відстрочками при бронюванні: що робити роботодавцям
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення
Охорона праці
12.10.2026
Новий закон про охорону праці прийнято у ІІ читанні: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Податок на прибуток
12.10.2026
Переплата з податку на прибуток за обмінники: чи можна повернути кошти
Авансові внески з податку на прибуток за пункти обміну валют не повертаються, навіть якщо за підсумками року сплачена сума перевищує нараховане податкове зобов’язання. Таке перевищення не можна перенести на наступний рік, зарахувати в рахунок інших податків або повернути як надміру сплачені кошти
ФОП
12.10.2026
ДПС анулювала реєстрацію платника єдиного податку через помилковий борг: як поновити реєстрацію
ДПС помилково нарахувала ФОП на 2-й групі ЄП податок на нерухомість. ФОП не сплачував його протягом 6 ти місяців і податкова скасувала реєстрацію платника єдиного податку. Лист на скасування помилково нарахованого податку на нерухомість відправили, в телефонній розмові податківці сказали, що скасують це нарахування. А як повернути реєстрацію платником єдиного податку?