Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розбираємо, як відбуватиметься перехід від КВЕД-2010 до NACE 2.1-UA з 1 січня 2027 року. Пояснюємо, чи змінюватимуться КВЕДи в ЄДР автоматично, кому доведеться подавати заяви та які коди варто перевірити вже зараз. Окремо розглядаємо ризики для ФОП і юросіб на єдиному податку, платників ПДВ, ліцензіатів та інших видів бізнесу
Після аналізу наказів Держстату від 28.10.2025 №191 «Про затвердження Класифікації видів економічної діяльності (NACE 2.1-UA)» (далі – Наказ №191) та від 25.12.2025 №244 «План заходів із упровадження в державну статистичну діяльність із 01 січня 2027 року Класифікації видів економічної діяльності (NACE 2.1-UA)» (далі – Наказ №244) складається враження, що Держстат поступово відмовляється не лише від класифікатора ДК 009:2010, а й від самого підходу, за яким нові коди надалі офіційно називатимуться «КВЕД».
Річ у тім, що Наказом №191 затверджено не «новий КВЕД» і не «КВЕД-2026», а саме «Класифікацію видів економічної діяльності (NACE 2.1-UA)». У самому повідомленні Держстату також прямо зазначено:
що NACE 2.1-UA «згодом замінить державний класифікатор ДК 009:2010».
Тобто нова система вже подається не як чергова редакція КВЕД, а як окрема класифікація, гармонізована з європейською NACE Rev. 2.1.
Цю ж логіку видно і в Плані заходів, затвердженому Наказом №244. У документі Держстат послідовно використовує конструкцію «КВЕД-2010 – NACE 2.1-UA», тобто розмежовує старий український класифікатор і нову систему кодів.
Окремо передбачено «розроблення таблиць відповідності: КВЕД-2010 – NACE 2.1-UA» та впровадження «подвійного кодування за КВЕД-2010 і NACE 2.1-UA».
Тобто в офіційних документах Держстату вже зараз простежується підхід, за якого КВЕД-2010 розглядається як система, що припиняє існування, а NACE 2.1-UA – як нова самостійна класифікація, а не просто «оновлений КВЕД»
Щодо «подвійного» використання двох класифікаторів – це пункт 12 Наказу №244. Там прямо написано:
«Підготовка інформаційних систем статистичного виробництва ДСС до впровадження NACE 2.1-UA та застосування подвійного кодування за КВЕД-2010 і NACE 2.1-UA».
Тобто:
Підкреслюємо, що зараз, станом на травень 2026 року немає жодної ані технічної ані законодавчої можливості зареєструвати види діяльності підприємства у вигляді кодів NACE 2.1-UA, або внести зміни через державного реєстратора, додавши чи змінивши свої коди на NACE 2.1-UA. Підприємства продовжують реєструватися із кодами КВЕД-2010, зміни до видів діяльності також вносяться згідно ДК 009:2010
План заходів, затверджений Наказом №244, фактично є внутрішньою «дорожньою картою» самого Держстату та пов’язаних із ним статистичних систем на період переходу до NACE 2.1-UA. У документі йдеться насамперед про технічну, методологічну та організаційну підготовку державної статистики до нової класифікації, а не про порядок дій бізнесу.
Зокрема, План передбачає:
При цьому майже всі заходи розраховані на 2026-2027 роки, а окремі етапи переходять навіть на 2028 рік.
Перекодовані види діяльності планується заносити до статистичної частини SBR лише у жовтні 2027 року, а повноцінне проведення державних статистичних спостережень за NACE 2.1-UA передбачене у 2028 році.
Водночас у самому Плані заходів фактично відсутній опис практичних дій для бізнесу:
Тобто наразі документи Держстату регулюють передусім підготовку самої державної статистичної системи до переходу на NACE 2.1-UA, тоді як практичні правила для бізнесу ще фактично не оприлюднені
Ні, автоматичної заміни КВЕДів у ЄДР не буде. Для переходу на нові коди NACE 2.1-UA ФОП та юридичним особам потрібно буде подати заяву державному реєстратору або через Портал Дія.
У деяких публікаціях щодо переходу на NACE 2.1-UA з’являлася інформація про те, що перекодування підприємств відбудеться автоматично. Це могло створити враження, що суб’єктам господарювання не доведеться самостійно змінювати КВЕДи в ЄДР.
Проте йшлося про інше. Передбачене документами Держстату автоматичне перекодування стосується статистичної частини SBR (Statistical Business Register) – статистичного бізнес-реєстру та внутрішніх інформаційних систем Держстату, а не автоматичної зміни відомостей про види економічної діяльності юридичних осіб та ФОП у ЄДР.
Зокрема, План заходів із упровадження в державну статистичну діяльність Класифікації видів економічної діяльності (NACE 2.1-UA), затверджений наказом Держстату від 25.12.2025 №244, передбачає розроблення конверсійних матриць для перекодування підприємств у статистичній частині SBR та занесення до статистичної частини SBR даних про перекодовані основний і другорядні види економічної діяльності. Сам наказ №244 стосується саме впровадження NACE 2.1-UA у державну статистичну діяльність.
А для ЄДР порядок буде іншим: автоматичної заміни КВЕДів не передбачено, тому суб’єктам господарювання потрібно буде провести відповідну реєстраційну дію.
Це прямо підтвердила Нотаріальна палата України у повідомленні від 08.07.2026:
Автоматичної заміни не буде – коли система відкриється для реєстрації, ФОП та ТОВ повинні будуть подати заяву або державному реєстратору, або через Портал Дія.
Такий порядок відповідає механізму внесення змін до ЄДР, установленому Законом України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань».
Зміна відомостей, що містяться в ЄДР про юридичну особу або ФОП, належить до державної реєстрації (п. 4 ч. 1 ст. 1 Закону №755). Одним із принципів державної реєстрації є її проведення за заявницьким принципом (п. 4 ч. 1 ст. 4 Закону №755), а внесення відомостей до ЄДР здійснюється виключно на підставі та відповідно до Закону №755 (п. 8 ч. 1 ст. 4 Закону №755).
Отже, тут важливо розмежовувати два процеси. Перекодування даних у статистичній частині SBR здійснюватиметься в межах інформаційних систем Держстату. Натомість КВЕДи, зазначені в ЄДР, автоматично замінені не будуть: після відкриття відповідної можливості ФОП та юридичним особам потрібно буде подати заяву державному реєстратору або через Портал Дія.
Нова Класифікація видів економічної діяльності NACE 2.1-UA вводиться в дію з 1 січня 2027 року (п. 1 наказу Держстату від 28.10.2025 №191 «Про затвердження Класифікації видів економічної діяльності (NACE 2.1-UA)»).
Так, у Плані заходів є пункт про «перекодування підприємств», але якщо уважно проаналізувати сам документ, то мова йде саме про статистичну частину SBR – Statistical Business Register, тобто статистичний бізнес-реєстр Держстату, а не про Єдиний державний реєстр юридичних осіб та ФОП (ЄДР).
Тобто наразі документи Держстату прямо описують автоматичне перекодування саме у статистичних інформаційних системах.
Разом із тим, уже зараз очевидно: хоча механізм практичного оновлення кодів ще не запущений, сам процес переходу на NACE 2.1-UA фактично розпочався. Після публікації 21 травня 2026 року таблиць відповідності бізнес уперше отримав можливість побачити, як саме його чинні КВЕДи співвідносяться з новою класифікацією. А отже – оцінити майбутній масштаб змін для себе ще до появи офіційних процедур перереєстрації.
І саме зараз для бізнесу починається той етап, який можна назвати підготовчим аудитом видів діяльності. Причому стосується це фактично всіх – від ФОП на першій групі до великих компаній із десятками додаткових кодів.
Перш за все варто проаналізувати саму таблицю відповідності. Уже зараз видно, що вона передбачає декілька різних сценаріїв переходу між КВЕД:2010 та NACE 2.1-UA.

Найпростіший варіант – так званий перехід «1 до 1», коли таблиця показує відсутність змін. Але навіть у таких випадках це далеко не завжди означає повне збереження коду в нинішньому вигляді.
КВЕД 46.69 «Оптова торгівля іншими машинами й устаткуванням» у таблиці позначений як такий, що має прямий перехід без зміни змісту діяльності. Проте відповідним кодом NACE 2.1-UA для нього визначено вже код 46.64 із тим самим формулюванням діяльності.
Тобто зміст діяльності формально не змінився, але цифровий код класифікації – інший. І це важливий момент, який ставить під сумнів поширену тезу про те, що більшості бізнесу взагалі нічого не доведеться змінювати.
Інший варіант – коли декілька кодів КВЕД:2010 об’єднуються в один новий код NACE 2.1-UA. Є також ситуації, коли навпаки: один чинний КВЕД «розпадається» на декілька окремих нових видів діяльності. У таких випадках підприємству вже доведеться самостійно визначати, який саме код найбільш точно відповідає його фактичній діяльності.
Крім того, таблиця містить і значно складніші варіанти відповідності, коли частини різних старих кодів перерозподіляються між декількома новими кодами NACE 2.1-UA. Тобто фактично змінюється не лише номер, а й сама логіка класифікації діяльності. Саме в таких випадках автоматичне «перекодування» виглядає найбільш проблемним, адже без аналізу реальної діяльності самого бізнесу визначити правильний код інколи просто неможливо.
Тому вже зараз бізнесу варто зробити щонайменше два практичні кроки:
Саме такий внутрішній аудит зараз і є головною практичною дією для бізнесу. Тому що коли держава все ж запустить механізм оновлення кодів, часу на детальний аналіз у багатьох уже може не бути.
Практична порада. Якщо за таблицею відповідності ваш чинний КВЕД:2010 «розподілився» на декілька різних кодів NACE 2.1-UA, це ще не означає, що в майбутньому потрібно буде автоматично реєструвати весь цей перелік нових кодів. У більшості таких випадків доцільно орієнтуватися насамперед на реальну господарську діяльність, яку ви фактично здійснюєте.
Тобто якщо одному чинному КВЕДу в таблиці відповідають, наприклад, три різні коди NACE 2.1-UA, варто проаналізувати, який із них найбільш точно описує саме вашу діяльність. Саме його логічно розглядати як основний кандидат для майбутнього оновлення в першу чергу.
Особливо актуально це для сфер, де нова класифікація значно деталізує діяльність: окремих напрямів торгівлі, сільського господарства, ІТ, інформаційних послуг, логістики, сервісних і професійних послуг. У таких випадках нові коди часто описують уже не загальний вид діяльності, а конкретніші спеціалізації всередині нього.
І навпаки – якщо бізнес фактично не здійснює частину діяльності, яка тепер виділена в окремий код NACE 2.1-UA, потреби реєструвати такий код лише «про всяк випадок» наразі не видно. Саме тому механічне перенесення всіх можливих кодів із таблиці без аналізу реальної діяльності навряд чи буде правильним підходом
Разом із тим, практичне значення переходу на NACE 2.1-UA буде різним для різних категорій бізнесу. Для одних це, скоріш за все, стане питанням технічного оновлення даних у майбутньому, а для інших – питанням, яке безпосередньо впливатиме на можливість продовжувати діяльність без ризиків для ліцензій, дозвільних документів або права перебувати на спрощеній системі оподаткування.
Якщо говорити про підприємства на загальній системі оподаткування, діяльність яких не пов’язана з отриманням спеціальних дозволів чи ліцензій, то саме ця категорія бізнесу, найімовірніше, зможе скористатися майбутнім перехідним періодом у найбільш спокійному режимі. Особливо якщо діяльність компанії не пов’язана з тендерами, державними закупівлями чи специфічними вимогами банків і контрагентів щодо актуальності кодів діяльності.
Хоча навіть серед таких підприємств є категорії, для яких питання оновлення кодів може стати більш терміновим. Передусім це бізнес, який бере участь у тендерах, державних закупівлях, працює з грантовими програмами або проходить комплаєнс-перевірки великих контрагентів. У таких випадках відповідність видів діяльності даним реєстрів часто перевіряється формально й досить прискіпливо.
Натомість для ФОПів та юридичних осіб на спрощеній системі оподаткування питання нових кодів NACE 2.1-UA потенційно матиме значно більше практичне значення.
Річ у тім, що Податковий кодекс України (ПКУ) прямо передбачає внесення до реєстру платників єдиного податку відомостей про види господарської діяльності (пп. 4 п. 299.7 ПКУ) та встановлює обов’язок платника єдиного податку здійснювати діяльність у межах видів діяльності, внесених до такого реєстру. Крім того, у разі здійснення діяльності, не зазначеної у реєстрі платників єдиного податку, для ФОПів першої – третьої груп застосовуються підвищені ставки єдиного податку (пп. 7 п. 293.4 ПКУ). Тобто для спрощеної системи зв’язок між фактичною діяльністю, ЄДР та податковим реєстром є значно жорсткішим.
Саме тому після фактичного запуску механізму оновлення кодів питання відповідності нових NACE-кодів може стати для спрощенців критично важливим. Адже якщо певний код КВЕД:2010 припинить існування, а натомість у класифікації NACE 2.1-UA діяльність отримає вже інший код, у платників єдиного податку закономірно виникає питання: як саме податковий орган трактуватиме таку невідповідність у реєстрах.
Наразі офіційних роз’яснень із цього приводу фактично немає. Під час звернення до контакт-центру ДПС податкова служба підтверджує, що станом на зараз:
Однак після появи такого механізму саме платникам єдиного податку, найімовірніше, доведеться діяти найбільш оперативно. Імовірний алгоритм виглядатиме так:
Окрему групу ризику становлять підприємства та ФОПи, діяльність яких пов’язана з ліцензуванням або отриманням дозвільних документів.
І тут мова йде не лише про акцизні ліцензії. У багатьох сферах наявність відповідного виду діяльності в реєстраційних даних є однією з умов отримання або підтвердження права на провадження діяльності. Це, зокрема:
Таким суб’єктам господарювання доцільно вже зараз проаналізувати, який саме код NACE 2.1-UA відповідатиме їхній діяльності після переходу на нову класифікацію
Водночас для бізнесу на загальній системі оподаткування, який не працює з ліцензіями, тендерами чи спеціальними дозвільними режимами, ситуація наразі виглядає значно спокійнішою. Адже саме по собі зазначення або незазначення певного виду діяльності в ЄДР сьогодні не створює загальної законодавчої заборони на здійснення господарської діяльності. Українське законодавство не містить норми, яка б прямо забороняла суб’єкту господарювання здійснювати діяльність лише через те, що відповідний код не внесений до реєстраційних даних.
Окремо варто враховувати й ризики, пов’язані з адмініструванням ПДВ. Формально чинне законодавство не містить прямої норми, за якою відсутність відповідного виду діяльності в ЄДР сама по собі є підставою для блокування податкових накладних. Механізм зупинення реєстрації ПН/РК регулюється постановою Кабміну від 11.12.2019 №1165 «Про затвердження порядків з питань зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних».
Водночас податкові органи на практиці нерідко звертають увагу на невідповідність або відсутність видів діяльності як додатковий аргумент для сумнівів у реальності господарських операцій. Особливо це стосується ситуацій, коли платник ПДВ здійснює операції за напрямами, які відсутні в його реєстраційних даних або не узгоджуються з інформацією, поданою до таблиці даних платника ПДВ.
У результаті навіть якщо сама по собі відсутність нового коду NACE 2.1-UA не буде окремою формальною підставою для блокування податкових накладних, вона цілком може ускладнювати процедуру їх подальшого розблокування. Адже під час розгляду пояснень комісії ДПС традиційно аналізують відповідність діяльності платника його реєстраційним даним, наявність матеріально-технічної бази, персоналу, дозвільних документів та загальну логіку здійснення операцій.
Тому платникам ПДВ також доцільно вже зараз проаналізувати свої майбутні коди NACE 2.1-UA та підготуватися до приведення реєстраційних даних у відповідність після появи офіційного механізму оновлення кодів
Наразі все це залишається радше підготовкою до майбутнього переходу. Навіть якщо підприємство вже визначило, які саме коди NACE 2.1-UA йому будуть потрібні, провести таку перереєстрацію сьогодні фактично неможливо: нова система ще не запущена, відповідні технічні механізми відсутні, а порядок оновлення кодів офіційно не оприлюднений.
Разом із тим уже зараз можна досить чітко зрозуміти, яким саме шляхом у майбутньому відбуватиметься оновлення видів діяльності.
Для ФОП процедура виглядає відносно простою
ФОПи традиційно мають три способи внесення змін до видів діяльності:
Саме для ФОПів портал «Дія» сьогодні є найбільш зручним способом оновлення видів діяльності. Підприємець формує заяву, підписує її КЕП та подає дистанційно без необхідності особистого відвідування державного реєстратора.
Після оновлення даних у ЄДР ФОП-єдинник також подає заяву про внесення змін до реєстру платників єдиного податку із зазначенням уже нового переліку видів діяльності.
Для юридичних осіб ситуація виглядає значно складнішою
Станом на зараз механізм повноцінного внесення змін до відомостей про юридичну особу через портал «Дія» фактично не реалізований. Тому зміна видів діяльності для ТОВ та інших юросіб наразі відбувається переважно:
При цьому для юридичних осіб зміна видів діяльності – це вже не просто подання заяви. Закон №755 передбачає заявницький принцип внесення змін до ЄДР. Тобто зміни проводяться на підставі рішення уповноваженого органу управління юридичної особи – рішення учасника або протоколу загальних зборів.
На практиці це означає необхідність:
Винятки законодавство дійсно передбачає, але вони стосуються переважно окремих технічних змін, наприклад зміни інформації для здійснення зв’язку з юридичною особою. Саме тому масове оновлення видів діяльності для ТОВ потенційно може виявитися окремою корпоративною процедурою, а не просто технічним оновленням даних.
Окреме питання – установчі документи юридичної особи
У більшості сучасних статутів види діяльності вже не зазначаються через конкретні коди КВЕД. Як правило, використовуються загальні текстові формулювання або універсальні конструкції на кшталт «інші види діяльності, не заборонені законом». У такому разі зміни до статуту через перехід на NACE 2.1-UA, найімовірніше, не знадобляться.
Але якщо юридична особа працює на підставі індивідуального статуту старого зразка, в якому прямо зазначені конкретні коди КВЕД 2010, ситуація буде іншою. У такому випадку підприємству потенційно доведеться:
А це вже окрема реєстраційна дія зі своїм пакетом документів, адміністративним збором та нотаріальними процедурами.
Відповідно до ч. 4 ст. 17 Закону №755, для внесення змін до відомостей про юридичну особу подаються:
Наразі для таких змін використовується форма 2, затверджена наказом Мін’юсту від 18.11.2016 №3268/5.
Практична порада. Через воєнний стан, релокацію бізнесу, перебування учасників компаній за кордоном або інші обставини воєнного часу для багатьох ТОВ питання майбутнього оновлення кодів діяльності може виявитися не технічним, а організаційним.
Особливо якщо для внесення змін буде потрібне оформлення рішення учасника або протоколу загальних зборів із нотаріальним посвідченням підписів
Саме тому таким підприємствам доцільно вже зараз продумати, яким чином у майбутньому буде організовано проведення загальних зборів та оформлення документів для державного реєстратора.
На практиці сьогодні існує декілька механізмів вирішення цієї проблеми.
Найпоширеніший варіант – оформлення довіреності на представника в Україні. Засновник, який перебуває за кордоном, може видати довіреність через консульську установу України або через іноземного нотаріуса з подальшою легалізацією чи апостилюванням документа для використання в Україні. Саме такий механізм сьогодні активно використовується для представництва інтересів перед державними органами та нотаріусами.
Крім того, останнім часом МЗС поступово розширює можливості дистанційного оформлення нотаріальних документів через систему «е-Консул». Частину підготовчих дій уже можна здійснювати онлайн, що значно спрощує процедуру для українців за кордоном.
Водночас варто враховувати важливий нюанс: навіть якщо загальні збори фактично проводяться дистанційно або учасники перебувають у різних країнах, практика нотаріального посвідчення підписів в Україні наразі все одно переважно передбачає особисту присутність особи перед консулом або нотаріусом під час посвідчення підпису чи видачі довіреності.
Тому для бізнесу, в якому учасники перебувають за межами України, вже зараз є сенс:
Окрему увагу варто приділити платникам єдиного податку. Саме для них питання своєчасного оновлення кодів діяльності потенційно може стати найбільш чутливим. І не випадково під час звернення до контакт-центру ДПС податкова служба фактично рекомендувала платникам «слідкувати за офіційними повідомленнями ДПС», оскільки жодних окремих роз’яснень щодо механізму переходу наразі ще не оприлюднено.
Для спрощенців проблема полягає в тому, що для них види діяльності – це не просто статистична або реєстраційна інформація. Саме перелік видів діяльності, внесених до реєстру платників єдиного податку, безпосередньо впливає на право застосовувати спрощену систему оподаткування.
Тому після офіційного запуску механізму переходу на NACE 2.1-UA саме платникам єдиного податку доцільно буде оновлювати свої дані одними з перших
Практично це, найімовірніше, виглядатиме так:
При цьому для ФОПів технічно найзручніше робити це фактично одночасно. Після подання заяви про зміну видів діяльності державному реєстратору або через «Дію» доцільно одразу ж подати і заяву про внесення змін до реєстру платників єдиного податку.
Якщо ж зміни до реєстру платників єдиного податку не будуть подані одночасно, таку заяву варто подати одразу після проведення державної реєстрації нових видів діяльності в ЄДР.
І хоча наразі жодних строків або санкцій держава ще не встановила, саме платникам єдиного податку навряд чи варто буде відкладати це питання «на потім» після офіційного старту переходу.
Серед категорій суб’єктів, діяльність яких також пов’язана зі спеціальними реєстрами та окремими податковими статусами, відносно спокійною наразі виглядає ситуація для більшості неприбуткових організацій.
Аналіз оприлюднених таблиць відповідності показує, що значна частина кодів у сфері діяльності громадських, професійних, релігійних та політичних організацій переходять до NACE 2.1-UA за принципом «1:1», без зміни змісту діяльності та без поділу на декілька нових кодів.
Без змін переходять:
У таких випадках нова класифікація фактично зберігає як сам зміст діяльності, так і відповідність між старим та новим кодом без складних перехідних комбінацій або «розщеплення» діяльності на декілька різних кодів NACE 2.1-UA.
Саме тому для багатьох неприбуткових організацій перехід на нову систему, найімовірніше, буде значно менш болісним, ніж для бізнесу зі складною структурою діяльності, ліцензуванням або великою кількістю спеціалізованих КВЕДів.
Разом із тим навіть для таких організацій питання повністю автоматичного переходу поки що залишається відкритим. Адже, незважаючи на те, що в окремих випадках зберігаються і цифровий код, і сама назва виду діяльності, формально мова все одно йде вже про іншу систему класифікації – не про КВЕД ДК 009:2010, а про NACE 2.1-UA.
Тобто навіть при повному збігу номера та формулювання діяльності юридично це вже інший класифікатор, запроваджений Наказом №191.
Саме тому наразі не можна однозначно стверджувати, що для таких суб’єктів господарювання або неприбуткових організацій взагалі не знадобиться жодних дій щодо оновлення реєстраційних даних.
Водночас саме для таких випадків логічно було б очікувати від держави максимально спрощений механізм переходу:
Однак станом на зараз жодного окремого порядку для таких ситуацій офіційно ще не оприлюднено.
Отже, хоча повноцінний механізм переходу на NACE 2.1-UA ще не запущений, сам старт змін фактично вже відбувся. Після оприлюднення 21 травня 2026 року таблиць відповідності бізнес уперше отримав можливість побачити, як саме його чинні КВЕДи будуть співвідноситися з новою класифікацією. І саме зараз для бізнесу починається підготовчий етап, який у багатьох випадках може виявитися важливішим за саму майбутню перереєстрацію.
Перший крок – це аналіз таблиць відповідності та визначення тих кодів NACE 2.1-UA, які реально відповідатимуть вашій фактичній діяльності після переходу на нову систему. Причому аналізувати варто не лише основний КВЕД, а весь перелік видів діяльності, включаючи додаткові напрямки, ліцензовану діяльність, тендерні напрями та коди, які використовуються у взаємодії з банками, контрагентами й податковими органами.
Другий крок – оцінити власну готовність оперативно провести реєстраційні дії після офіційного запуску механізму переходу. Для юридичних осіб це означає:
Для ФОПів ситуація простіша, але і їм варто заздалегідь подбати про наявність чинного КЕП, доступ до порталу «Дія» та можливість оперативно подати заяви після запуску нового механізму. Особливо це стосується платників єдиного податку, яким додатково потрібно буде контролювати своєчасне внесення змін до реєстру платників ЄП та уважно слідкувати за офіційними повідомленнями ДПС.
Окрему увагу варто приділити ліцензованим видам діяльності. Медичним закладам, освітнім установам, охоронним компаніям, фінансовим установам та іншим ліцензіатам уже зараз доцільно відстежувати позицію своїх органів ліцензування – МОЗ, МОН, НБУ та інших регуляторів – щодо майбутнього переходу на NACE 2.1-UA. Не виключено, що в окремих сферах знадобиться повідомлення про зміну кодів діяльності або навіть внесення змін до ліцензій чи ліцензійних справ.
І нарешті, бізнесу варто подивитися не лише на власні коди, а й на своїх контрагентів. Особливо це стосується сфер, які традиційно є «чутливими» для податкового контролю:
Саме по таких контрагентах податкові органи найчастіше аналізують реальність господарських операцій під час перевірок або розблокування податкових накладних. І якщо після запуску переходу частина контрагентів тривалий час працюватиме зі «старими» або невідповідними кодами діяльності, це потенційно може створювати додаткові питання з боку ДПС уже до ваших власних операцій.
Головне завдання бізнесу зараз – не терміново щось переоформлювати, адже механізму ще не існує, а підготуватися до моменту, коли такий механізм буде офіційно запущений
Читайте більше:
Навігатор КВЕД-2027 (відповідність КВЕД-2010 – NACE 2.1-UA): новий сервіс від 7eminar

Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
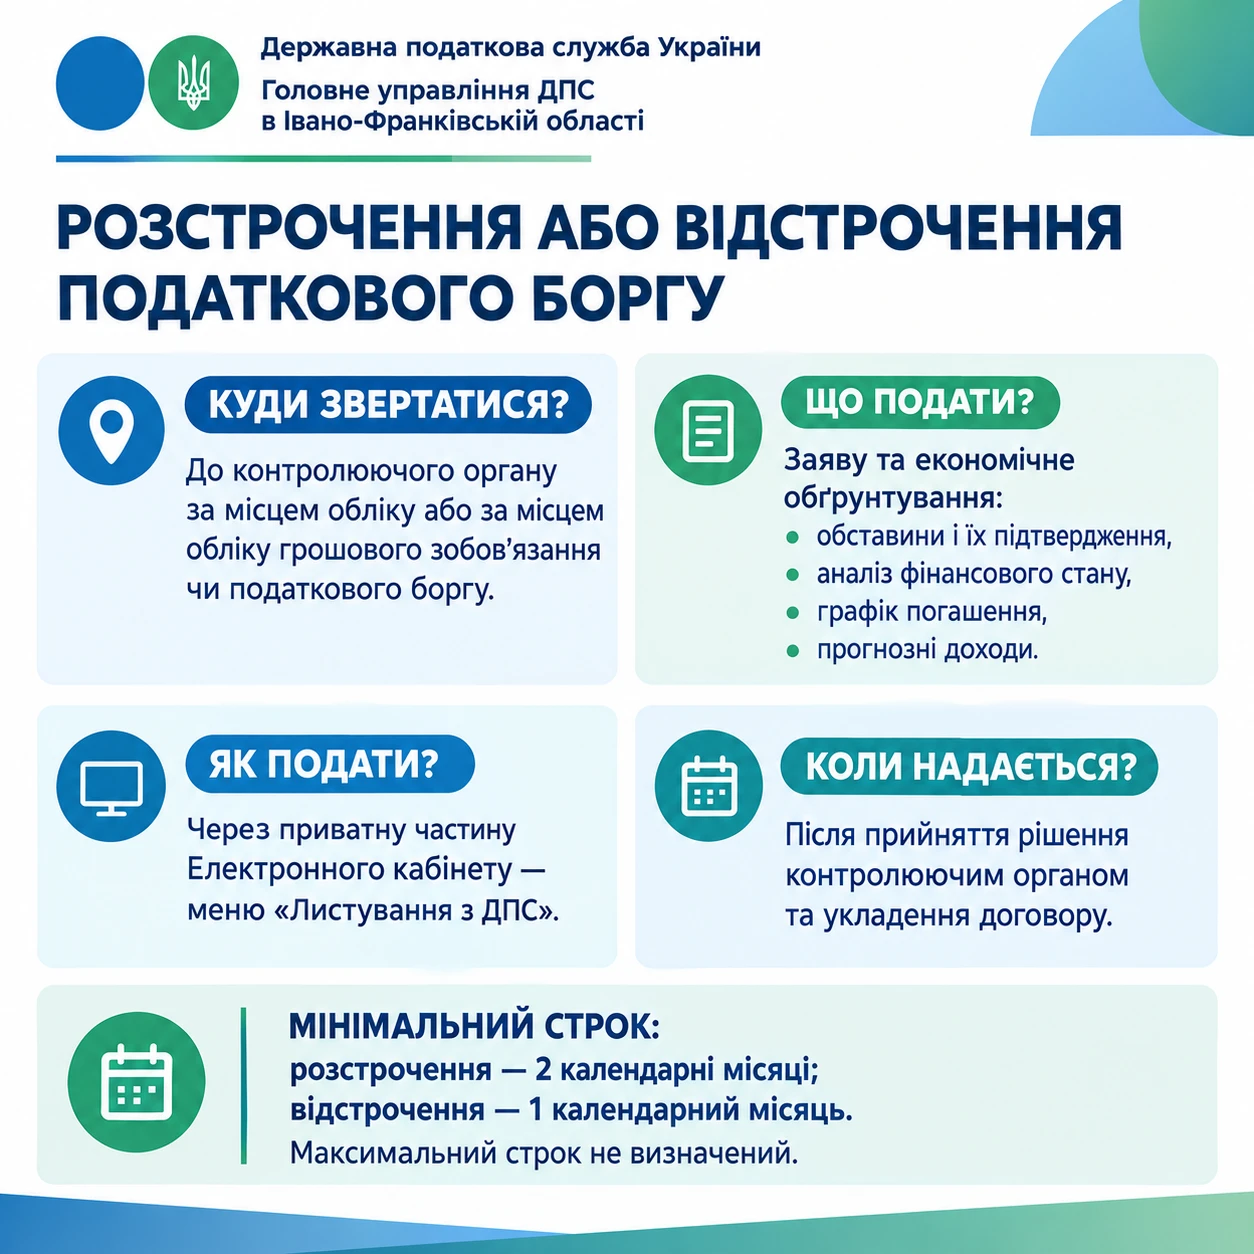
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі