Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Ви вирішили оцифрувати трудові книжки працівників? Це чудова ініціатива. Але часто вона закінчується, коли кадровик стикається з нестандартною ситуацію. Що робити в таких випадках? Подивимося, що підказує практика
Розглянемо моменти, які не врегульовані чинним законодавством, зокрема, Порядком подання відомостей про трудову діяльність працівника, фізичної особи-підприємця, фізичної особи, яка забезпечує себе роботою самостійно, в електронній формі, затвердженим постановою правління ПФУ від 12.03.2021 №11-1 (далі – Порядок № 11-1).
Зауважте, що більшість порад продиктована практикою.
Порядковий номер місця трудових відносин – це унікальний номер підприємства або установи, однаковий для всіх записів паперового документа про трудові відносини по одному підприємству (установі), незалежно від зміни назви організації, що відбувалися в період перебування застрахованої особи у трудових відносинах з цим підприємством або установою.
Саме таке визначення надане на порталі ПФУ.
«Закриваємо» питання, пов’язані з цим реквізитом, які найчастіше виникають у кадровиків під час оцифрування:
Чи враховувати виші, центр зайнятості тощо?
Якщо виходити з визначення, яке наведене на порталі ПФУ, то можна зробити висновок, що порядковий номер вказує на місце роботодавця в трудовій діяльності працівника. Тобто, порядковий номер присвоюємо тільки роботодавцям.
Але оцифровують всі записи, внесені до трудової книжки, і, відповідно, треба визначати порядковий номер для всіх страхувальників.
Чи враховувати дані довідки ОК-5 для визначення порядкового номера?
Наприклад, поточний роботодавець вніс запис до трудової книжки працівника. Відповідно до даних трудової книжки він є 8-им страхувальником. Але якщо додатково подивитися довідку ОК-5, то виходить, що він – 13-й страхувальник.
На нашу думку, якщо оцифровуємо тільки трудову книжку, то джерелом інформації для визначення такого номера є саме трудова книжка працівника. Тому при оцифруванні трудової книжки поточному роботодавцю треба присвоїти порядковий номер місця трудових відносин – 8.
А от якщо оцифровуємо додаткові документи, то для визначення порядкового номера місця трудових відносин можна використовувати й довідку ОК-5. Про це зазначали й у ПФУ.
Що буде, якщо визначити порядковий номер неправильно?
Неправильне визначення порядкового номера не створює проблем ні для працівника, ні для роботодавця. Штрафу не буде, стаж не «згорить», відомості прийме ПФУ.
Якщо виникають труднощі під час визначення порядкового номера місця трудових відносин, і ви не впевнені, який номер вказати, є можливість проставити «1».
Відповідно до п. 5 Порядку №11-1:
Скановані копії … мають містити всі сторінки трудової книжки, до яких внесено записи, у хронологічному порядку…
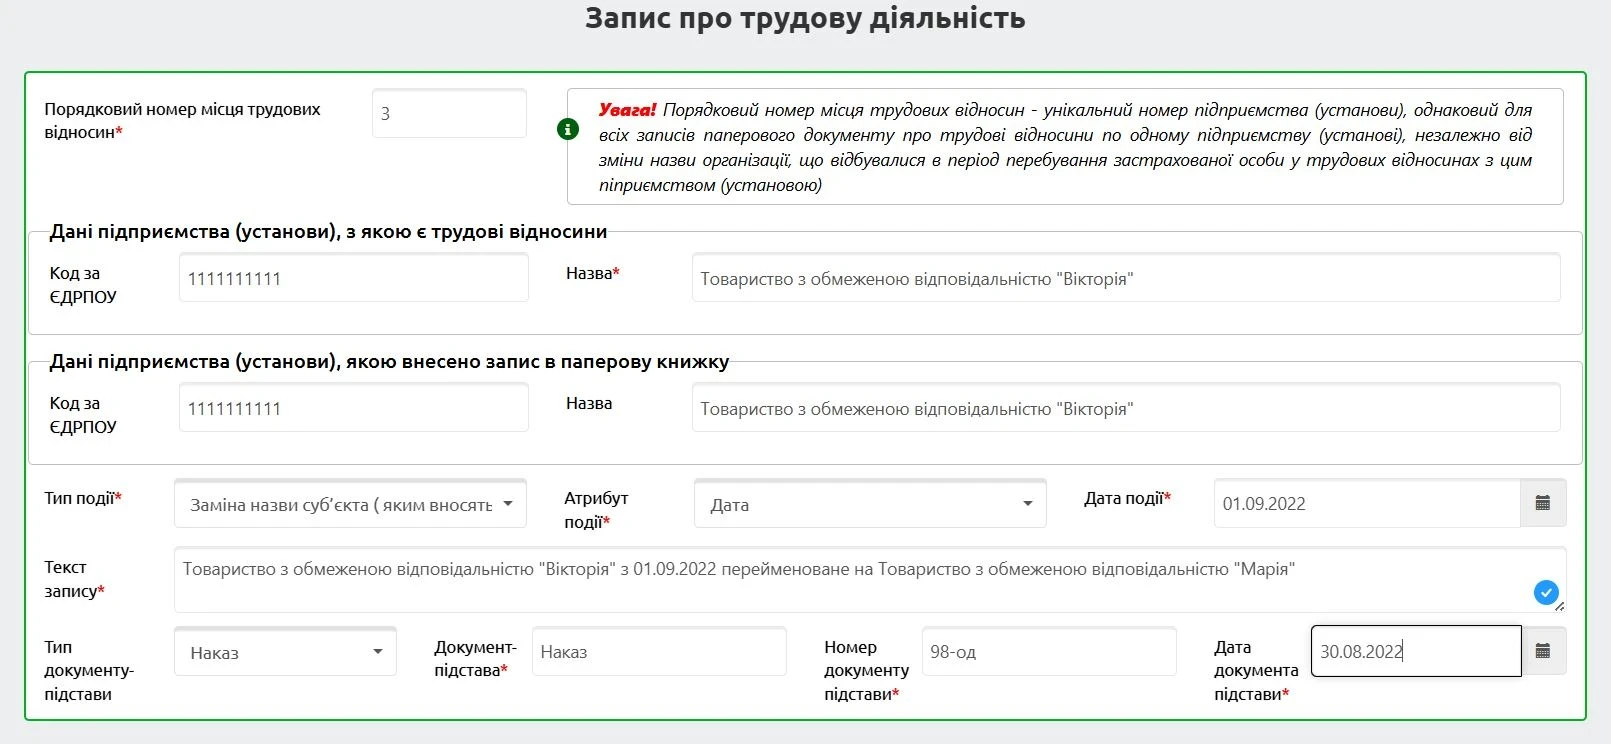
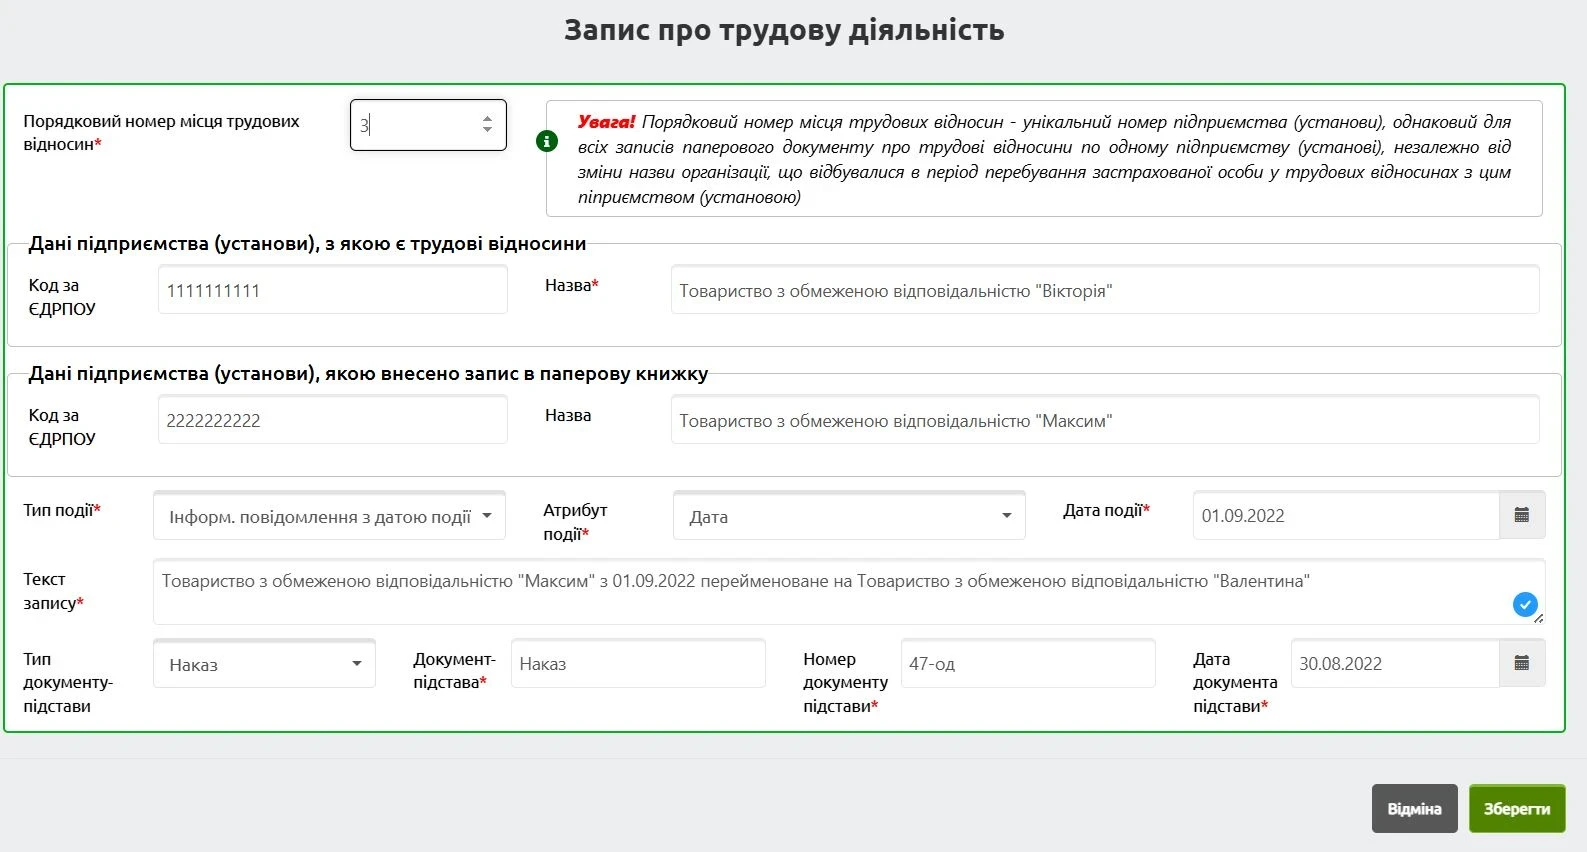
Отже, вважаємо, що й оцифровувати треба всі записи, в тому числі про перейменування страхувальника.
Для цього у реквізиті:
Поширена ситуація: в трудовій книжці працівника є запис про виправлення помилки. Тобто один запис було визнано помилковим (було неправильно зазначено назву посади та/або номер наказу), а далі вписано правильні дані.
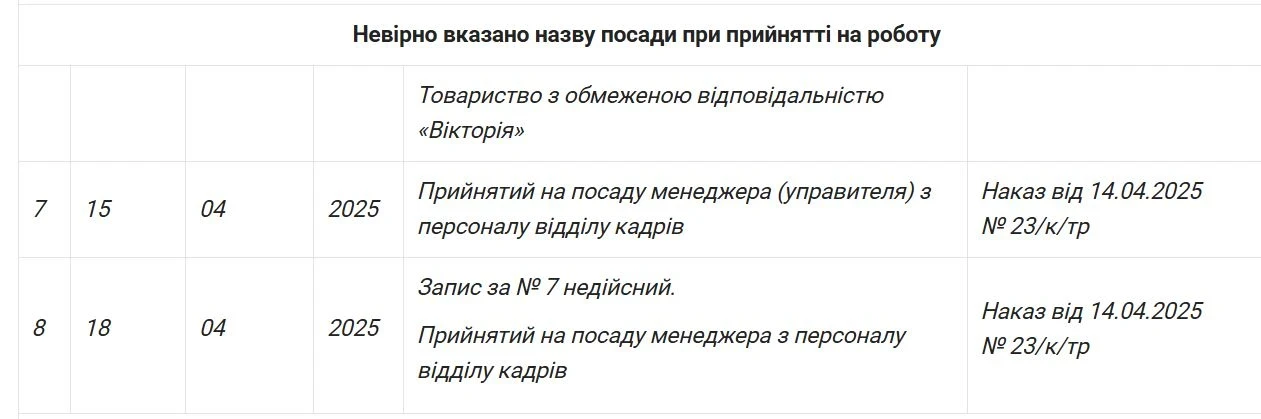
Як оцифровувати такий запис?
На практиці є три варіанти.
Варіант 1 – подати тільки сканкопії трудової книжки й не оцифровувати записи окремо. Найлегший і найбезпечніший варіант.
Варіант 2 – оцифрувати та внести виключно правильний запис. Формально правильний запис містить в собі дві дії:
Тож доцільно оцифровувати саме правильний запис. На нашу думку, фахівці ПФУ при опрацюванні звернення це також побачать, адже матимуть сканкопію трудової книжки.
Варіант 3 – внести два записи:
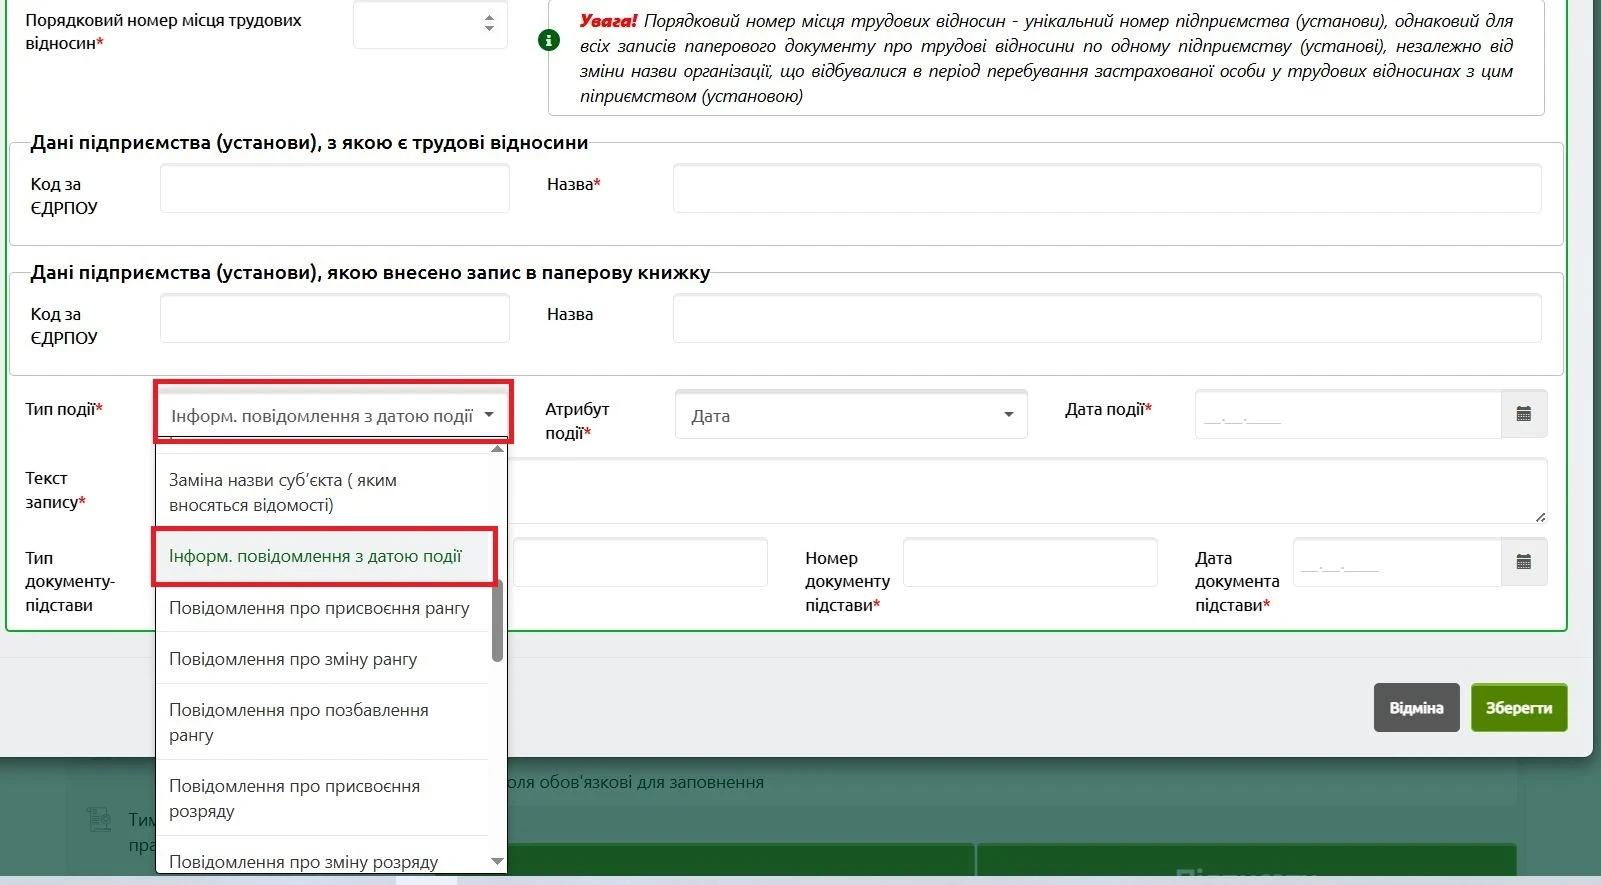
Не часто, але зустрічаються такі випадки, коли в україномовній частині запис внесено іншою мовою. На нашу думку, в цьому випадку безпечний варіант – це подати виключно сканкопії сторінок трудової книжки (без оцифрування).
Якщо все ж таки оцифровувати записи, то, вважаємо, логічним перекласти запис. Адже тоді саме таке формулювання має потрапити до графи 4 «Дата запису (за сканованими документами)» Відомості про трудову діяльність з реєстру застрахованих осіб. Як перевірити, чи прийнято сканкопії трудової книжки, розповідали тут.
Водночас не виключаємо, що ПФУ прийме і записи без перекладу, в точній відповідності до трудової книжки. Зауважте, що свого часу ФПУ зазначала:
У разі подання відповідної заяви працівником запис може бути внесено однією з регіональних мов.
По-перше, нагадаємо, що повна або неповна зайнятість встановлюється. Це не переведення!
По-друге, зважайте, що до трудової книжки запис про встановлення повної (неповної) зайнятості не вноситься. Якщо все ж таки його було внесено і не скасовано, то, вважаємо, його слід оцифрувати.
На нашу думку, у реквізиті «Тип події» доцільно проставити «Період.події (не врахов. до трудов. стажу)» і поставити дату початку.
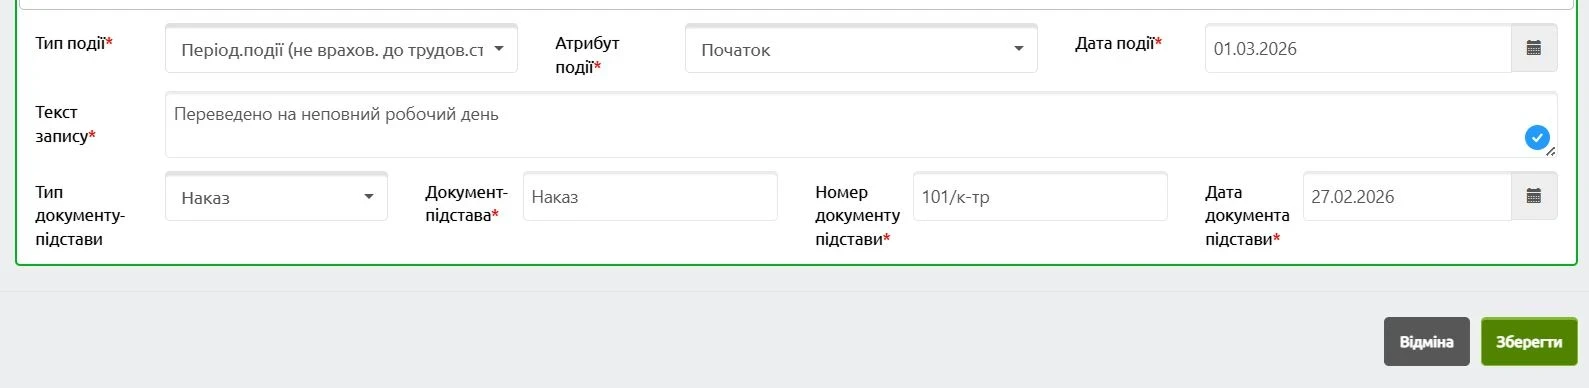
Увага! Неправильно оцифровувати цей запис як переведення. Тобто зазначати саме переведення в реквізиті «Атрибут події»
Поширена практика – коли треба оцифрувати записи, які не внесені до трудової книжки. Наприклад: запис про встановлення рангу, період військової служби чи відпустки по догляду за дитиною тощо.
Якщо треба внести такі записи, то:
Джерело: kadroland
Читайте більше:
Оцифрування паперової трудової книжки до 10.06.2026
Як перевірити, чи оцифрована трудова книжка: способи для роботодавця і працівника
Оперативні відомості про трудові відносини через портал ПФУ: як подати
Виправлення в трудовій книжці: загальні правила та зразки
Трудова книжка: коли і як видати працівнику
Зразок заяви працівника про пересилання трудової книжки поштою
Сканування паперової трудової книжки: хто, коли та за яких умов
ФОП – платник єдиного податку 3 групи може працювати за КВЕД 90.01, якщо здійснює діяльність як самостійний артист – виступає на сцені, бере участь у концертах чи інших заходах за запрошенням організаторів. Водночас обмеження спрощеної системи поширюється на організацію та проведення гастрольних заходів, якою ФОП займатися як єдинник не може

10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України. 16 вересня 2026 року Рада підтримала альтернативні законопроєкти №16051-1 та №15460, а 6 жовтня Комітет схвалив до ІІ читання ці законопроєкти

ФОП – платники єдиного податку 1–3 груп у разі призначення пенсії можуть подати Декларацію єдинника з позначкою «Довідково» та Додатком 1. У ньому зазначають дані про нарахований дохід і ЄСВ за період від завершення попереднього звітного періоду до місяця подання заяви на пенсію включно. Водночас тип Додатка 1 «Уточнююча» для призначення пенсії не застосовується

Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення

З 25 вересня 2026 року діє затверджена Мінфіном форма звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіт необхідно подавати роботодавцям та платникам внеску на підтримку працевлаштування осіб з інвалідністю

Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Чи може роботодавець перерахувати остаточний розрахунок при звільненні не на рахунок працівника, а на картку іншої особи? Така виплата можлива за особистою письмовою заявою працівника із чітким дорученням і банківськими реквізитами отримувача. Розбираємо, які вимоги потрібно виконати та як правильно документально оформити таку виплату

Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Платники податків зобов’язані повідомляти податкові органи про всі об’єкти оподаткування та об’єкти, пов’язані з господарською діяльністю, шляхом подання форми №20-ОПП. Така заява подається протягом 10 робочих днів після створення, реєстрації або відкриття відповідного об’єкта. Неподання або порушення строків подання 20-ОПП є податковим правопорушенням і тягне за собою фінансову відповідальність. Розмір штрафів залежить від статусу платника та може застосовуватися окремо за кожне порушення
Детально розбираємо, хто має право на лікарняні у 2026 році, коли роботодавець зобов’язаний їх оплачувати та які документи є підставою для нарахування допомоги. Пояснюємо, як працюють е-лікарняні та паперові листки непрацездатності під час воєнного стану, у яких випадках комісія може відмовити в оплаті та як правильно оформити рішення. Розглядаємо строки розгляду лікарняних, порядок фінансування через ПФУ, обмеження для працівників зі стажем менше шести місяців, правила розрахунку виплат та приклади бухгалтерських проведень

ФОП 3 група 5%. Перерахував кошти ФОП на депозитний рахунок в банку. Щомісяця нараховуються відсотки по депозиту. Питання: 1) нараховані % по депозиту включаються до доходу ФОП? 2) коли кошти повертаються з депозиту – сплачувати податки будь-які потрібно?

Юридична особа внесла у Виписку обмежену кількість КВЕДів. Якщо на якомусь етапі буде вид діяльності, якого немає у Виписці, чи потрібно його вносити? На жаль, це не так просто зробити, як у ФОП. Які наслідки проведення дільності без КВЕДа для юридичної особи?

Фізособа, яка отримала іноземний дохід і хоче зарахувати в Україні податки, сплачені за кордоном, має подати до ДПС підтвердну довідку. ДПС наголошує: легалізована довідка про сплачений за кордоном податок має супроводжуватися нотаріально засвідченим перекладом українською мовою
Державні нотаріуси, які посвідчують договори купівлі-продажу рухомого майна між фізособами, виконують функції податкових агентів та мають відобразити такі операції у Розрахунку. Зокрема, у додатку 4ДФ інформацію за ознакою доходу «105» потрібно зазначати окремо за кожним договором. Розрахунок подається протягом 20 календарних днів після закінчення звітного місяця
Верховний Суд звернув увагу на наслідки порушення процедури проведення документальної виїзної перевірки та порядок припинення статусу платника єдиного податку. Сам факт відсутності ФОП за податковою адресою не дає податківцям права самостійно перетворювати виїзну перевірку на невиїзну та проводити її у власному приміщенні. Суд також наголосив, що виявлення порушень умов спрощеної системи саме по собі не припиняє статус платника ЄП – для цього необхідне окреме рішення про анулювання реєстрації
12 000 грн мінімальної зарплати, 7 200 грн прожиткового мінімуму та 6 500 грн мінімальної пенсії – такі соціальні стандарти на 2027 рік пропонує закласти до бюджету голова Комітету ВРУ Данило Гетманцев. Також пропонується збільшити низку виплат сім’ям із дітьми та змінити підхід до допомоги малозабезпеченим сім’ям. Водночас йдеться саме про пропозиції до бюджету, а не про вже затверджені показники
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4