

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Якщо після подання сканів трудової книжки до ПФУ виявились неточності, не варто панікувати – їх можна виправити без повторного сканування всієї книжки. Важливо лише знати, як правильно внести зміни та виправлення відповідно до чинних нормативів. У цій статті розбираємо найпоширеніші випадки та алгоритми дій
Після надсилання скан-копій паперових трудових книжок до Пенсійного фонду України (ПФУ) можливе виникнення зауважень. Їх надсилають до особистого кабінету застрахованої особи або страхувальника – залежно від того, хто подавав документи.
У разі виявлення помилок їх потрібно виправити. Для цього достатньо повторно подати лише титульну сторінку та сторінки, у яких були внесені зміни – без необхідності повторного сканування всієї книжки.
Далі опишемо найпоширеніші випадки, коли необхідно внести виправлення до електронної трудової.
Ситуація 1. Додаємо роки навчання на сайті ПФУ
За бажанням особи, можна включити період навчання в інституті до її страхового стажу. Щоб це зробити необхідно виконати наступні кроки на вебпорталі ПФУ:
Статус звернення можна буде переглянути в розділі «Мої звернення» на порталі.
Ситуація 2. Додаємо запис про сумісництво після оцифрування трудової книжки
Якщо виникла необхідність скоригувати записи в електронному варіанті трудової книжки через помилки чи неточності, пов'язані з роботою після 1 липня 2000 року, необхідно зробити наступні дії.
Відповідно до абз. 9 п. 6 Порядку подання відомостей про трудову діяльність працівника, фізичної особи - підприємця, фізичної особи, яка забезпечує себе роботою самостійно, в електронній формі, затвердженого постановою ПФУ від 12.03.2021 №11-1, необхідно знову подати інформацію про трудову діяльність. Це означає, що варто подати титульну сторінку та сторінки з оновленнями.
Для внесення змін, необхідно зробити наступні кроки:
Статус звернення можна буде переглянути в розділі «Мої звернення» на порталі.
Ведення трудової книжки регулює Інструкція про порядок ведення трудових книжок працівників, затверджена наказом Мінпраці, Мін'юст, Мінсоцзахисту від 29.07.1993 №58 (далі – Інструкція №58). Дана Інструкція містить два терміни: «зміна записів» та «виправлення записів».
Яка між ними різниця?
Зміни в записах робляться, коли інформація була внесена коректно, але згодом вимагає оновлення через зміни даних працівника. Наприклад, зміна прізвища після весілля вимагає актуалізації цієї інформації на титульній сторінці трудової книжки.
Виправлення записів необхідне, коли первісна інформація внесена з помилками або неточностями. Зазвичай такі помилки виникають під час внесення відомостей про призначення на посаду, переведення, звільнення, а також нагородження та заохочення.
Ситуація 3. Під час аудиту перед оцифруванням виявлено, що в трудовій книжці записано ще дівоче прізвище
Зверніть увагу! Зміну записів у трудових книжках про прізвище, ім'я, по батькові і дату народження виконує роботодавець за останнім місцем роботи працівника (п. 2.13 Інструкції №58)
Алгоритм змін на титульній сторінці:
Крок 1. Колишнє прізвище слід закреслити однією рискою і поряд записати нове (п. 2.13 Інструкції №58).
Крок 2. На внутрішньому боці обкладинки трудової книжки зазначаємо:
Цю інформацію керівник підприємства або уповноважена ним особа завіряють своїм підписом та печаткою (за наявності).
Зразок виправлення

У разі виявлення неправильного або неточного запису відомостей про роботу, переведення, а також про нагородження та заохочення тощо, виправлення виконується власником або уповноваженим ним органом, де було зроблено відповідний запис (п. 2.6 Інструкції №58).
Під час внесення виправлень до трудової книжки користуйтесь наступними правилами:
Правило 1. Не можна робити підчисток або використовувати коригувальні засоби.
Правило 2. Не можна закреслювати раніше внесені неточні або неправильні записи в розділах «Відомості про роботу», «Відомості про нагородження», «Відомості про заохочення».
Правило 3. Виправлені відомості про роботу, переведення на іншу роботу, нагородження та заохочення і т.д. повинні повністю відповідати оригіналу наказу або розпорядження роботодавця (п. 2.9 Інструкції №58).
Якщо підприємство, яке зробило неправильний або неточний запис, ліквідоване, відповідний запис робиться правонаступником і
засвідчується печаткою, а в разі його відсутності – вищестоящою організацією, якій було підпорядковане підприємство, а в разі його відсутності – облархівом, держархівом м.Києва, держархівом м.Севастополя і держархівом при Раді Міністрів Криму. (п. 2.8 Інструкції №58).
Ситуація 4. Невірно вказана назва посади при прийнятті на роботу
У цій ситуації помилка полягає в неправильно вказаній посаді, за такої умови реквізити наказу залишають незмінними. У цій ситуації використовуємо п. 2.10 Інструкції №58, який визначає наступний порядок дій:
Зразок виправлення

Ситуація 5. Помилка в наказі про переведення працівника на іншу посаду
Для виправлення такої помилки діємо аналогічно до описаної вище ситуації 4. А саме, зазначаємо, що «Запис за № __ недійсний. Прийнятий на посаду», і повторюємо запис про посаду повністю, оскільки сам запис коректний.
Не забудьте виправити посилання на наказ, адже саме в ньому міститься помилка.
Зразок виправлення

Джерело: kadroland
Зразки та шаблони документів:
Наказ про видачу трудових книжок
Заява працівника про видачу трудової книжки
Заява про внесення запису до трудової книжки
Акт про відсутність трудових книжок у відділі кадрів
Книга обліку руху трудових книжок і вкладишів до них
Повідомлення працівнику про відсутність трудової книжки
Акт про приймання-передавання трудових книжок і вкладишів до них
Повідомлення про необхідність отримання працівником трудової книжки
Наказ про внесення змін до трудової книжки та інших кадрових документів
Наказ про надання права внесення записів до трудових книжок працівників підприємства
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
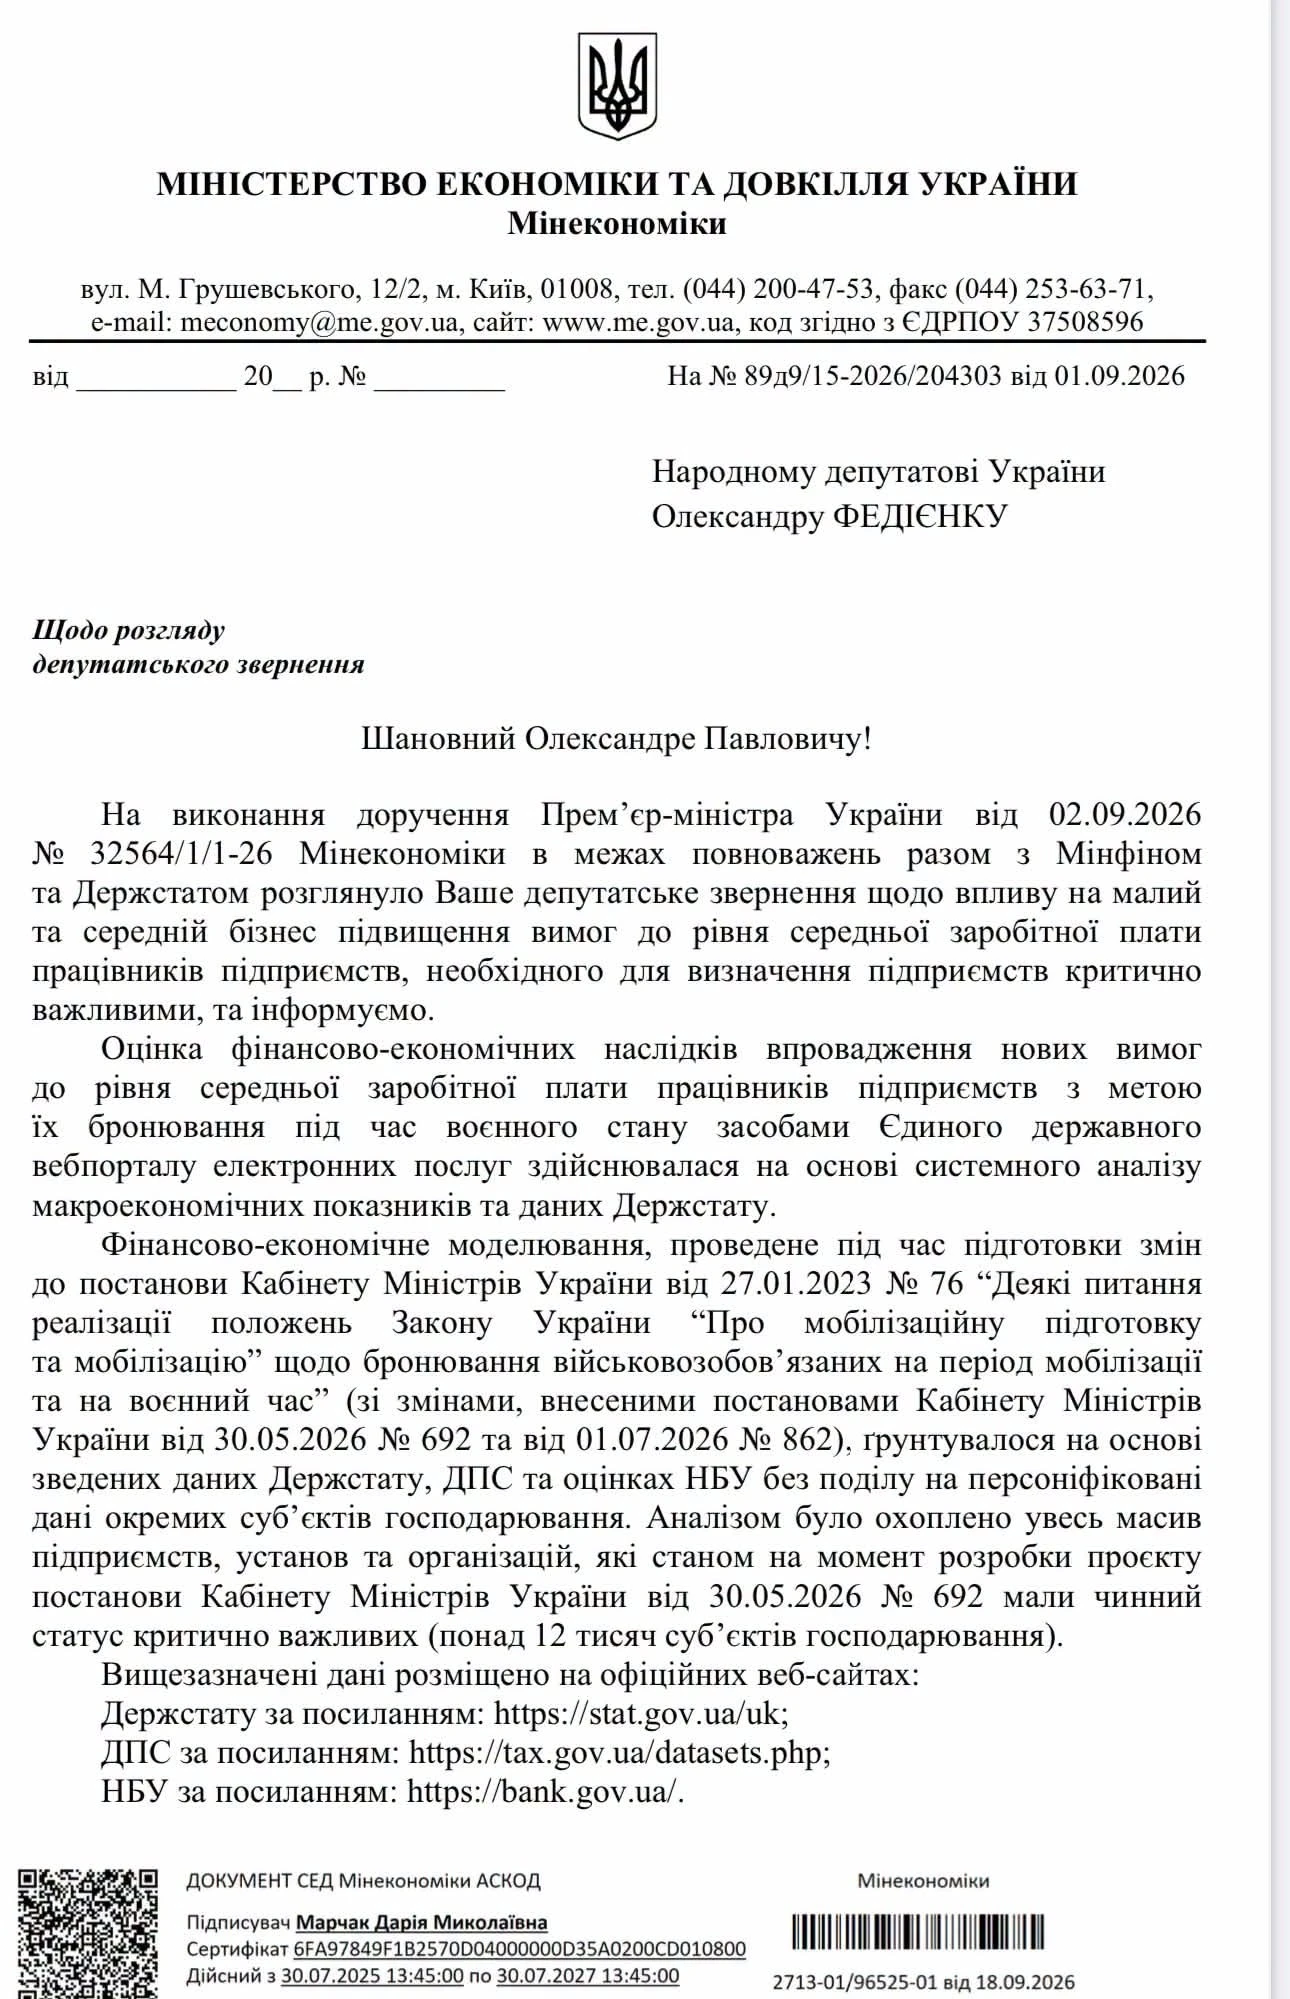
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП