


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Страховий стаж безпосередньо впливає на розмір лікарняних, декретних та інших соціальних виплат, тому питання його обчислення залишається надзвичайно актуальним. Особливу увагу слід звернути на періоди навчання, адже не всі роки здобуття освіти зараховуються до стажу. ПФУ у листі пояснює, які періоди включаються до страхового стажу, а які – ні, та чому навчання у виші до 2004 року не дає права на зарахування такого періоду
Страховий стаж – це період (строк), протягом якого особа підлягала страхуванню у зв'язку з тимчасовою втратою працездатності та за який щомісяця сплачено страхові внески в сумі не менше мінімального страхового внеску, крім окремих випадків (ст. 14 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування»)
Страховий стаж обчислюється за даними реєстру застрахованих осіб Державного реєстру загальнообов'язкового державного соціального страхування, у тому числі за даними про трудову діяльність працівників, внесеними відповідно до Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464), а за періоди до 1 липня 2000 року – у порядку та на умовах, передбачених законодавством, що діяло раніше.
До страхового стажу прирівнюється трудовий стаж, набутий працівником за час роботи на умовах трудового договору (контракту) до набрання чинності Законом України від 18.01.2001 №2240-III «Про загальнообов'язкове державне соціальне страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням», а також періоди, починаючи з 1 січня 2016 року, протягом яких особа не підлягала страхуванню згідно з цим Законом, але нею або роботодавцем за неї сплачено єдиний внесок відповідно до Закону №2464.
До 28.02.2001 до загального трудового стажу не враховувався час навчання у вищому закладі освіти (у тому числі на підготовчих відділеннях), в аспірантурі, докторантурі і клінічній ординатурі з денною (очною) формою навчання (Правила обчислення загального трудового стажу для призначення працівникам допомоги по тимчасовій непрацездатності, затверджених постановою КМУ від 19.10.1998 №1658).
Загальнообов'язковому державному соціальному страхуванню у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, підлягали особи, які працювали на умовах трудового договору (контракту):
Джерело: Лист ПФУ від 04.02.2026 №2800-030401-8/8655
Читайте більше:
Страховий стаж у заяві-розрахунку – довідковий і роботодавець може його коригувати
Заява-розрахунок лікарняних на порталі ПФУ
Відпустка у зв’язку з вагітністю та пологами: оформлення та нюанси під час дії воєнного стану
Поважні причини для виключення днів з розрахунку лікарняних 2026
Лікарняні: призначення та виплата допомоги
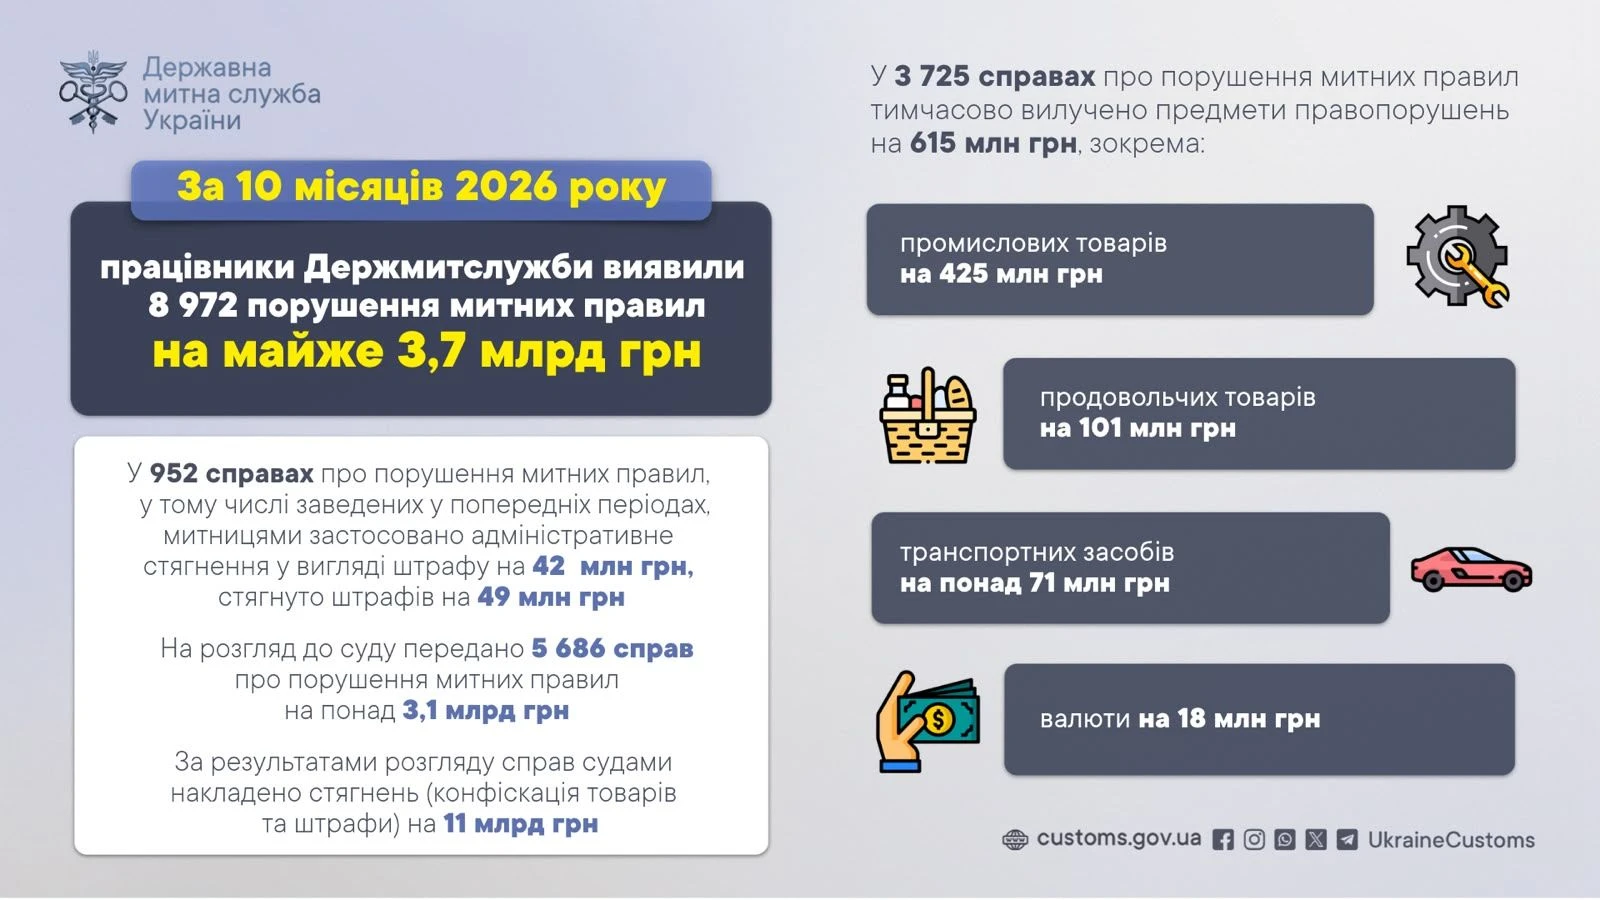
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено
Верховний Суд роз’яснив умови звільнення працівника за систематичне невиконання трудових обов’язків за пунктом 3 частини першої статті 40 КЗпП. Новий дисциплінарний проступок не обов’язково має бути таким самим, як попередній: достатньо чинного попереднього стягнення та нового доведеного винного порушення без поважних причин
ДПС роз’яснила, чи потрібно роботодавцю відображати в додатку 4ДФ або ФІЗ-4ДФ кошти, сплачені працівником ФОПу за послуги під час відрядження. Оскільки роботодавець лише компенсує працівнику витрати на відрядження, відображати таку оплату в зазначених додатках він не зобов’язаний
КГС ВС розглянув спір щодо оскарження рішення загальних зборів ТОВ, які уточнили дату звільнення директорки та визначили її статус до цієї дати, хоча окремого питання про відсторонення в порядку денному не було. Верховний Суд пояснив, що сама відмінність формулювань не свідчить про порушення: вирішальним є те, чи розглянули збори нове самостійне питання, яке спричинило окремі правові наслідки
ДПС роз’яснила, за якою ознакою доходу податковому агенту відображати в додатку 4ДФ до Розрахунку ЮО державну допомогу у вигляді мікрогранту на створення або розвиток бізнесу. Відповідно до Довідника ознак доходів фізичних осіб, державна допомога, яку ФОП отримує з бюджетів та фондів, відображається за ознакою доходу «157»
ДПС надала ІПК щодо сплати єдиного внеску фізичною особою – підприємцем третьої групи за період відпустки у зв’язку з вагітністю та пологами. Податківці зазначили, що відповідно до норм, які діяли до 1 жовтня 2025 року, ЄСВ із допомоги по вагітності та пологах сплачується за рахунок коштів державного бюджету, але не менше мінімального страхового внеску
НБУ спростив порядок отримання валютних ліцензій фінансовими компаніями та ломбардами для надання кредитів у гривні фізичним особам-нерезидентам. Тепер валютну ліцензію можна буде отримувати одночасно з ліцензією на фінансову діяльність або розширенням її обсягу, подавши лише додаткову заяву. Для чинних установ також передбачено перехідний спрощений порядок
Якщо протягом операційного дня платник не отримав квитанції про прийняття, неприйняття або зупинення реєстрації податкової накладної чи розрахунку коригування, він може перевірити дані в ЄРПН через Електронний кабінет. Для з’ясування причин відсутності квитанції ДПС рекомендує звернутися до Контакт-центру та детально описати ситуацію
Конституційний Суд визнав конституційною частину третю статті 119 КЗпП, але наголосив, що її зміни у 2022 році не могли бути підставою для припинення виплати суддівської винагороди мобілізованим суддям. Такі виплати регулюються виключно законом про судоустрій, а призов на військову службу не припиняє конституційного статусу судді та пов’язаних із ним гарантій. Відповідну позицію КСУ виклав у Рішенні від 04.11.2026 №14-р(ІІ)/2026
У телеграм-каналах поширюють інформацію про вилучення з обігу банкнот номіналом 50 і 200 грн старого зразка. Насправді НБУ розпочав їх поступову заміну ще 1 листопада 2024 року, але ці банкноти залишаються дійсними платіжними засобами: ними можна розраховуватися без обмежень, а спеціально обмінювати їх не потрібно
Плануєте подарувати земельну ділянку або отримати її у спадок? Для правильного визначення податку важливо не переплутати нормативну та експертну грошову оцінку землі. Саме експертна оцінка використовується для розрахунку ПДФО з вартості подарованої чи успадкованої ділянки. Розповідаємо, хто звільняється від оподаткування, коли потрібно сплатити 5% та який документ підтвердить вартість землі

Оплата за оренду приміщення, укладену між двома ФОП, може надходити від третьої особи – наприклад, дружини орендаря. Законодавство дозволяє таке виконання зобов’язання, якщо замовником у договорі залишається ФОП, а саме він підписує акти наданих послуг. У такому разі ризику втрати статусу платника єдиного податку для орендодавця немає. Водночас важливо, щоб замовником не була юрособа чи ФОП на загальній системі – тоді виникне порушення правил для 2 групи

ФОП єдинник подав заяву про закриття діяльності 28.11.2025 року. Податковою службою надіслано запит про проведення документальної позапланової невиїзної перевірки, але не надано наказ на проведення перевірки. Чи може це слугувати причиною не надання документів для перевірки?

Компанія виплачує респондентам бонуси за участь у маркетингових чи соціальних опитуваннях через поповнення мобільного рахунку? ДПС роз’яснила, як оподатковувати такі заохочення та хто відображає у звітності: респондент чи надавач бонуса

В Україні знову обговорюють потенційні зміни до підстав для відстрочки від призову на військову службу. Офіс військового омбудсмана завершив роботу над фінальною редакцією нового проєкту, який найближчим часом буде передано до Міністерства оборони України

Інтернет-провайдери, які працюють як ФОП, не завжди мають право застосовувати спрощену систему оподаткування. Податковий кодекс розмежовує надання доступу до Інтернету та технічне обслуговування й експлуатацію телекомунікаційних мереж, і саме від цього залежить можливість перебування на єдиному податку. ДПС пояснює, які саме КВЕД підпадають під заборону ПКУ та що робити такому ФОП

Чи потрібно резиденту Дія Сіті – платнику податку на особливих умовах сплачувати податок під час отримання, повернення або прощення поворотної фінансової допомоги? ДПС роз’яснила, чи впливають такі операції на базу оподаткування

Перевезення нерозмитненого вантажу між двома пунктами на митній території України не обов’язково є міжнародним перевезенням, навіть якщо вантаж перебуває під митним контролем і супроводжується документом CMR. Від класифікації послуги залежить ставка ПДВ: 0% для міжнародного перевезення за дотримання встановлених умов або 20% для внутрішнього. Розглянемо, як визначити базу оподаткування для фактичного перевізника та експедитора і які документи потрібні для застосування нульової ставки


