

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
08.05.2026
Облік доходів майбутніх періодів: бухгалтерські проведення
Отримати гроші – ще не означає визнати дохід. Саме в цьому і полягає суть доходів майбутніх періодів: кошти вже на рахунку, але відобразити їх як дохід можна лише тоді, коли настане відповідний період. Як правильно це зробити в різних ситуаціях – показуємо з конкретними сумами та проведеннями
- Ситуація 1. Облік авансових орендних платежів
- Ситуація 2. Облік надлишку основних засобів
- Ситуація 3. Облік придбання основних засобів за рахунок цільового фінансування
Ситуація 1. Облік авансових орендних платежів
ТОВ «Вікторія», платник податку на прибуток та ПДВ у першому кварталі отримало авансовий платіж з договором оренди – 36 000 грн в т.ч. ПДВ (20 %) – 6000 грн. Строк оренди – три місяці, починаючи із наступного кварталу. Оренда – не основний вид діяльності.
№ з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Отримали у першому кварталі авансовий платіж за оренду майна | 311 | 69 | 36 000 |
2 | Нарахували податкове зобовязання з ПДВ | 643 | 641/пдв | 6000 |
3 | Нарахували дохід від оренди за перший місяць (36 000 грн ÷ 3 місяці)* | 69 | 713 | 12 000 |
4 | Нарахували ПДВ* | 713 | 643 | 2000 |
Примітки *Проведення 3 та 4 оформляйте протягом строку дії договору оренди, щомісяця | ||||
Ситуація 2. Облік надлишку основних засобів
ТОВ «Вікторія», платник податку на прибуток та ПДВ провело інвентаризацію внаслідок якої встановили надлишок меблів. Меблі класифікували як МНМА та оцінили за справедливою вартістю 15 000 грн. Метод амортизації – 50%-50%, призначення – адміністративне.
№ з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Оприбуткували надлишок меблів | 112 | 69 | 15 000 |
2 | Нарахували амортизацію меблів (15 000 грн × 50%) | 92 | 132 | 7500 |
3 | Водночас визнали дохід від надлишку меблів у сумі пропорційній до нарахованої амортизації | 69 | 746 | 7500 |
Ситуація 3. Облік придбання основних засобів за рахунок цільового фінансування
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало кошти держпідтримки для придбання виробничого обладнання – 900 000 грн в т.ч. ПДВ (20 %) – 150 000 грн. Обладнання ввели в експлуатацію: строк корисного використання – 7 років, ліквідаційна вартість – 55 000 грн, метод амортизації – прямолінійний.
№ з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Отримали кошти держпідтримки | 311 | 482 | 900 000 |
2 | Оприбуткували виробниче обладнання | 152 | 631 | 750 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 150 000 |
4 | Оплатили постачальнику | 631 | 311 | 900 000 |
5 | Ввели в експлуатацію обладнання | 104 | 152 | 750 000 |
6 | Водночас збільшили доходи майбутніх періодів на суму цільових коштів | 482 | 69 | 900 000 |
7 | Нарахували амортизацію виробничого обладнання (щомісяця) (750 000 грн – 55 000 грн) ÷ 7 років ÷ 12 місяців | 23, 91 | 131 | 8273,81 |
8 | Водночас збільшили доходи звітного періоду на суму пропорційну до нарахованої амортизації | 69 | 745 | 8273,81 |
Читайте більше:
Витрати майбутніх періодів: бухгалтерські проведення
Облік оренди основних засобів у орендодавця: бухпроведення
Облік оренди основних засобів у орендаря: бухгалтерські проведення
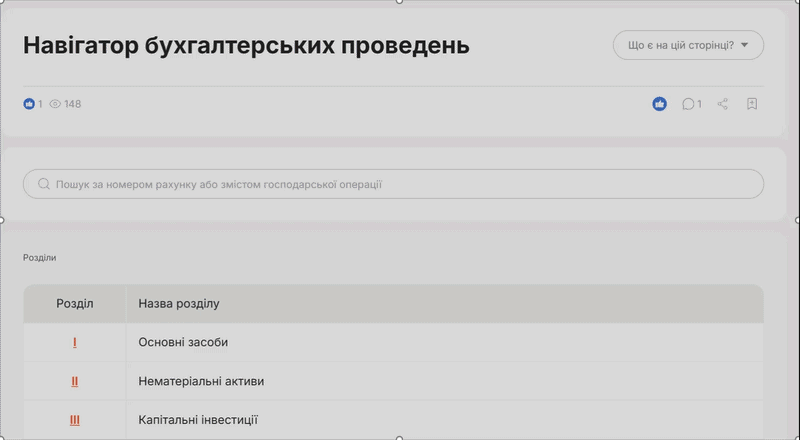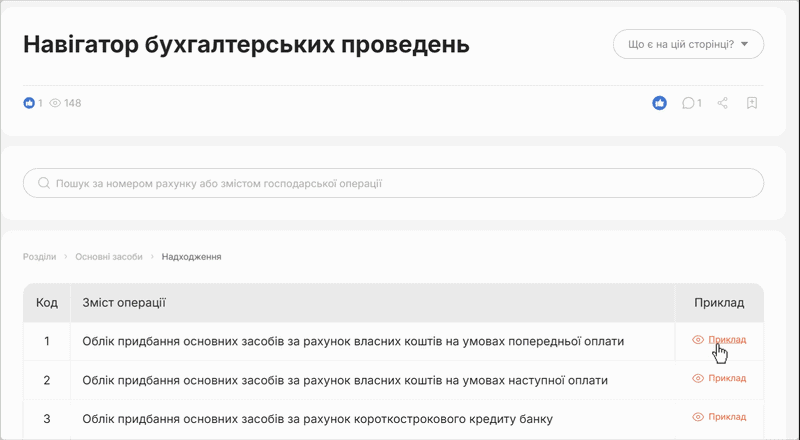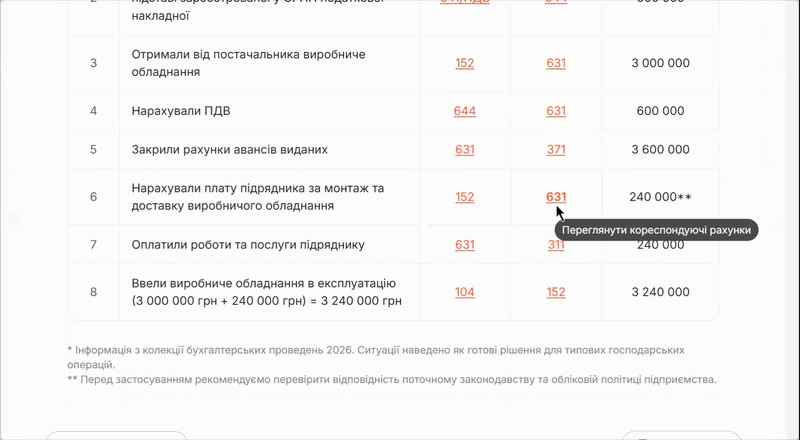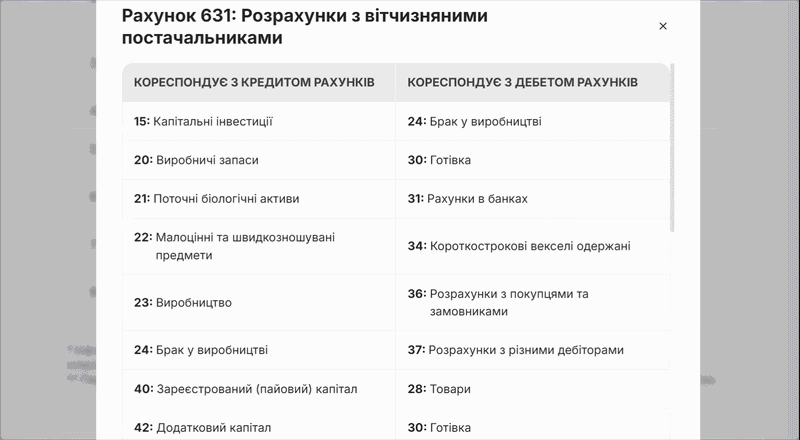
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Військовий облік
22.09.2026
Як перевірити чи стоїть працівник на військовому обліку: поради ТЦК та СП
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності
Охорона праці
22.09.2026
Умови праці в холодний період року та заходи захисту працівників
Роботодавці, в холодний період року, зобов'язані забезпечувати умови для обігріву працівників, надавати спеціальні перерви для відпочинку та забезпечувати засоби індивідуального захисту. Додатково, слід проводити попередні та періодичні медичні огляди працівників, які працюють у несприятливих умовах. Такі заходи дозволяють уникати професійних захворювань та забезпечувати безпечні умови праці
Податкова та фінзвітність
22.09.2026
Поворотна фінансова допомога у 4ДФ: як відображати в нових Розрахунках, – ДПС
ДПС повідомила, що основна сума поворотної фінансової допомоги, наданої фізичній особі або фізичній особі – підприємцю, відображається у додатку 4ДФ за ознакою доходу «197». У разі повернення такої допомоги застосовується ознака доходу «153»
Заборгованість
22.09.2026
Автоматичне стягнення коштів з рахунків та електронних гаманців: що зміниться з 23 жовтня 2026 року
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Податкова та фінзвітність
22.09.2026
Юрособа переходить на ЄП з 1 жовтня: як звітувати – розповідає ДПС
Підприємство, яке з 1 жовтня 2026 року переходить із загальної системи оподаткування на єдиний податок 3 групи, має правильно визначити останній звітний період з податку на прибуток. Податкова декларація з податку на прибуток подається за звітний період, що передує кварталу переходу на спрощену систему оподаткування (тобто за 9 місяців 2026 року) протягом 40 днів після закінчення цього періоду. Із моменту переходу на єдиний податок підприємство звільняється від нарахування та сплати податку на прибуток
ПДВ
22.09.2026
Чи є Medoc доказом дати отримання РК: позиція ДПС
ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема Medoc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання
Цільове фінансування
22.09.2026
Зимова підтримка 2026: хто зможе отримати 19 400 грн допомоги
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Судова практика
22.09.2026
КГС ВС оприлюднив огляд судової практики за серпень 2026 року
Касаційний господарський суд у складі Верховного Суду оприлюднив огляд актуальної судової практики за серпень 2026 року. У ньому наведено правові позиції у справах про банкрутство, захист прав інтелектуальної власності, корпоративні спори та земельні відносини
ПДВ
22.09.2026
Товар розбили під час доставки: кому складати ПН і чи потрібен РК
ДПС пояснила порядок оподаткування ПДВ у ситуації, коли оплачений наперед товар пошкоджено під час перевезення, а постачальник відшкодував покупцеві вартість зіпсованого товару. Якщо покупець не повертає пошкоджений товар, постачальник не складає РК до ПН на аванс, а отримане відшкодування збитків не є об’єктом оподаткування ПДВ. Водночас покупець має нарахувати податкові зобов’язання за п. 198.5 ПКУ та скласти зведену ПН з типом причини «13»
Судова практика
22.09.2026
Придбання корпоративних прав – не інвестиція в капітал: ВС про оподаткування дивідендів нерезиденту
Верховний Суд підтримав позицію ДПС у справі про оподаткування дивідендів, виплачених компанії – резиденту Нідерландів, та скасував рішення судів попередніх інстанцій. Суд зазначив, що для застосування нульової ставки за Конвенцією недостатньо придбання корпоративних прав
Акцизний податок
22.09.2026
Як заповнити коригуючу Довідку про витратомір при його вилученні для повірки: роз’яснення ДПС
ДПС роз’яснила порядок заповнення коригуючої Довідки про витратоміри-лічильники у разі їх розпломбування та вилучення для повірки. У новому рядку таблиці 1 зазначають тип дії «1», у полі 09.6 – тип події «2» (виведення з експлуатації), а в полі 09.7 – «ні»
Пільги
22.09.2026
4 типові помилки у звітності, які можуть вплинути на потрапляння до «Клубу білого бізнесу»
ДПС нагадала, що показники для формування Переліку платників із високим рівнем добровільного дотримання податкового законодавства розраховуються автоматично на підставі податкової звітності та даних інформаційних систем. Серед типових помилок – неправильне зазначення звітного періоду, року, типу декларації та арифметичні або методологічні помилки
Готівкові кошти, розрахунки
22.09.2026
НБУ пропонує оновити правила підготовки планів відновлення та фінансування страховиків
НБУ пропонує зобов’язати страховиків подавати гарантійний лист (лист про наміри) інвестора як частину плану відновлення діяльності або плану фінансування, якщо передбачені ними заходи здійснюватимуться за кошти інвестора. Лист буде потрібен, зокрема, у разі збільшення статутного капіталу, викупу активів, що не враховуються під час розрахунку регулятивного капіталу, або залучення субординованого боргу
ПДВ
22.09.2026
Збільшення компенсації після 1095 днів: ДПС пояснила, як нарахувати ПДВ
ДПС пояснила, як відобразити збільшення податкових зобов’язань з ПДВ, якщо після складання податкової накладної минуло 1095 календарних днів. Розрахунок коригування після спливу цього строку зареєструвати в ЄРПН не можна, тому постачальник має визначити податкові зобов’язання та скласти і зареєструвати податкову накладну на суму збільшення компенсації вартості товарів або послуг
Облікова політика
22.09.2026
План рахунків оновлять для обліку державного та комунального майна: проєкт Мінфіну
Мінфін оприлюднив проєкт наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Пропонується врахувати право узуфрукта та інші речові права на державне й комунальне майно, уточнити коло юросіб, на які поширюються правила, та вилучити згадки про казенні підприємства
Транспорт у діяльності
22.09.2026
Законопроєкт №16089: пропонують змінити категорії транспортних засобів та правила допуску до керування
Кабмін зареєстрував у Верховній Раді законопроєкт №16089, який передбачає комплексні зміни до Закону «Про дорожній рух». Зокрема, пропонується врегулювати електронні посвідчення водія та свідоцтва про реєстрацію ТЗ, оновити категорії транспортних засобів, запровадити адміністративне оскарження відповідних актів та посилити принцип поступового доступу до керування
Звільнення, скорочення
22.09.2026
Звільнення за угодою сторін: що змінюється після досягнення домовленості
Якщо роботодавець і працівник погодили припинення трудового договору за угодою сторін та визначили дату звільнення, працівник не може скасувати домовленість простим відкликанням заяви. Водночас якщо згоди між сторонами не було, роботодавець не може звільнити працівника за угодою сторін, а працівник може обрати звільнення за власним бажанням
Охорона праці
22.09.2026
Жовтий рівень повітряної тривоги: чи можна працювати без укриття та який документ потрібен роботодавцю
Кабмін змінив правила роботи під час повітряної тривоги. Розбираємо, коли підприємство може продовжувати роботу при жовтому рівні загрози, чи потрібне погодження трудового колективу, які вимоги до укриття та які документи має оформити роботодавець