ОБ
Експерт
Ольга БондаренкоНезалежний експерт із трудового законодавства із досвідом роботи понад 25 років

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП має право на отримання лікарняних за певних умов. Які це умови, як розрахувати допомогу які документи для цього потрібно зібрати та звітувати про отримані кошти – у публікації
Право на страхові виплати від ПФУ мають застраховані особи, у тому числі ті, які займаються підприємницькою діяльністю. Це право виникає з настанням страхового випадку в період зайняття підприємницькою діяльністю на підставі ч. 1 ст. 12 Закону України від 23.09.1999 №1105-XIV «Про загальнообов’язкове державне соціальне страхування» (далі – Закон №1105).
Застрахована особа – це фізична особа, яка відповідно до законодавства підлягає загальнообов’язковому державному соціальному страхуванню і сплачує (сплачувала) та / або за яку сплачується чи сплачувався у встановленому законом порядку єдиний внесок.
Отже, якщо підприємець скористався пільгами і не сплачував ЄСВ, то отримати лікарняні він не зможе. Право на отримання матеріального забезпечення ФОП набуде тільки після сплати єдиного внеску. При цьому сплатити ЄСВ слід хоча б за 2 місяці: за місяць настання страхового випадку та за останній місяць в розрахунковому періоді (див. лист ПФУ від 29.09.2023 №36419-41846/У-03/8-2800/23).
Увага! Без сплати ЄСВ підприємець не може отримати допомогу за лікарняними
Однак не завжди сплата ЄСВ дає змогу отримати страхові виплати від ПФУ. Для фізичної особи-підприємця, яка одночасно є найманим працівником законодавством не передбачена сплата ЄСВ «за себе». ФОП, які мають основне місце роботи, можуть бути платниками єдиного внеску тільки за умови якщо роботодавець сплатив страховий внесок за таких осіб у розмірі менше мінімального страхового внеску (ч. 6 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»; далі – Закон про ЄСВ). Добровільна сплата ЄСВ для таких ФОП законодавством не передбачена.
Сплачений ЄСВ таким підприємцем вважається надлишково або помилково сплаченим. Тож, навіть за умови перерахування ЄСВ до бюджету, для такого підприємця відсутні законодавчі підстави для отримання лікарняних.
Увага! Підприємці, які одночасно є найманими працівниками, не можуть отримати лікарняні як ФОП
Розмір допомоги по тимчасовій непрацездатності обчислюється, виходячи із доходу ФОП, з якого сплачено ЄСВ. Тобто допомога за лікарняним обчислюється на підставі даних додатку 1 до Податкової декларації платника єдиного податку – фізичної особи – підприємця, форма якої затверджена наказом Мінфіну від 19.06.2015 №578 «Про затвердження форм податкових декларацій платника єдиного податку».
Середньоденний дохід обчислюється шляхом ділення нарахованого за розрахунковий період доходу, на який нарахований ЄСВ, на кількість календарних днів в розрахунковому періоді (п. 3 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266; далі – Порядок №1266).
У загальному випадку розрахунковий період для обчислення допомоги – 12 місяців, що передують настанню страхового випадку.
Наприклад, для лікарняного відкритого у травні 2026 року, розрахунковий період травень 2025 – квітень 2026 р.
З розрахункового періоду виключається періоди, коли ФОП був звільнений від сплати ЄСВ відповідно до ч. 6 ст. 4 Закону про ЄСВ. Тобто з розрахунку слід виключити всі місяці, коли роботодавець сплачував ЄСВ за ФОП в розмірі не менше ніж мінімальному. При цьому маються на увазі роботодавці, перераховані в п. 1 ч. 1 ст. 4 Закону про ЄСВ. Зокрема, роботодавцем вважаються і організації, які виплачують допомогу при народженні дитини, допомогу по догляду за дитиною до досягнення однорічного віку, військові частини, які виплачують грошове забезпечення тощо.
Увага! Періоди, за які ЄСВ сплачувався роботодавцем, підлягають виключенню з розрахункового періоду, якщо страховий випадок настав після 01.05.2026 року.
Середньоденна допомога визначається за формулою:
сер.доп. = Дохід ФОП : календ.дн., де
До цієї суми потрібно застосувати коефіцієнт залежно від загального страхового стажу:
Лікарняний оплачується з шостого дня за рахунок ПФУ. Перші п’ять днів непрацездатності підприємець сам собі не оплачує.
При розрахунку допомоги за лікарняним зверніть увагу на наявність страхового стажу за останні 12 місяців.
Якщо страховий стаж за останній рік менше 6 місяців, застосовуйте обмеження:
Для цього середньоденну допомогу розраховану з фактичного доходу порівняйте з денною мінімальною зарплатою, яка діяла на момент настання страхового випадку. У 2026 році така величина складає: 8647 грн : 30,44 = 284,07 грн.
Допомога оплачується за меншою величиною.
Існує й верхня межа для лікарняних, яка застосовується незалежно від страхового стажу.
Сума допомоги по тимчасовій непрацездатності в розрахунку на місяць не повинна перевищувати розмір максимальної величини бази нарахування ЄСВ, з якої сплачено страхові внески. У 2026 році середньоденна допомога не може перевищувати: 172940 грн : 30,44 = 5681,34 грн
ФОП відкрито лікарняний з 20.04.2026 по 30.04.2026. Підприємець не користувався пільгою і щомісяця сплачував ЄСВ в мінімальному розмірі.
Розрахунковий період: квітень 2025 – березень 2026.
Визначаємо дохід ФОП, з якого сплачений ЄСВ: 8000 грн × 9 міс. + 8647 грн × 3 міс. = 97941 грн.
Середньоденна допомога дорівнює: 97941 грн : 365 к. дн. = 268,33 грн.
Загальний страховий стаж ФОП згідно з довідкою ОК-5 становить 7 років 4 місяці. До розрахованої допомоги застосовуємо 70%: 268,33 грн × 70 % = 187,83 грн.
Загальна кількість днів хвороби – 11, але підлягає оплаті за рахунок ПФУ – 6 днів.
Щоб визначити суму допомоги за лікарняним, середньоденну допомогу слід помножити на кількість днів хвороби: 187,83 × 6 к. дн. = 1126,98 грн.
ФОП розпочала підприємницьку діяльність з 01.02.2026 року і щомісяця сплачувала ЄСВ із суми 15000 грн. З 10.05.2026 року підприємцю відкрито лікарняний.
Розрахунковий період: лютий 2026 – квітень 2026.
Дохід для розрахунку лікарняних: 15000 грн × 3 міс.= 45000 грн.
Кількість днів в розрахунковому періоді – 89 дні.
Середньоденна допомога дорівнює: 45000 грн : 89 к. дн. = 505,62 грн.
Загальний страховий стаж застрахованої особи становить 11 років, але за останні 12 місяців – лише 3 місяці.
Оскільки стаж протягом 12 місяців менше, ніж 6 місяців, то застосовуємо обмеження. Для обчислення лікарняного обмеження середньоденна допомога визначається виходячи з мінімальної заробітної плати – 284,07 грн.
Допомогу оплачують за меншою величиною: 284,07 грн < 505,62 грн. Тобто, лікарняні слід оплатити з показника 284,07 грн.
Якщо ж цей ФОП до відкриття підприємницької діяльності працював і стаж за останній рік згідно з довідкою ОК-5 (ОК-7) перевищує 6 місяців, то лікарняний оплачується, виходячи з розміру фактичної середньоденної допомоги (505,62 грн).
ФОП отримує пенсію по інвалідності і не сплачувала ЄСВ. Після відкриття лікарняного з 01.04.2026 р., ФОП сплатила ЄСВ за перший квартал в сумі 5707,02 грн та 1902,34 грн за квітень.
Місяці, в яких підприємець користувався пільгою та ЄСВ не сплачував, не викидають з розрахунку. В таких місяцях дохід 0,00 грн, а кількість календарних днів 30 або 31.
Дохід ФОП для розрахунку лікарняних:
0,00 × 9 міс. + 8647,00 × 3 міс. = 25941,00 грн.
Кількість днів в розрахунковому періоді – 365 днів.
Середньоденна допомога дорівнює:
Сер.доп. = 25941,00 : 365 = 71,07 грн.
Як бачимо, якщо ФОП не сплачувала ЄСВ весь розрахунковий період, сума допомоги за лікарняним буде занадто мала.
ФОП відкрито лікарняний з 05.05.2026 по 21.05.2026. Розрахунковий період – травень 2025 – квітень 2026р. До 01.03.2026 ФОП одночасно був найманим працівником і роботодавець щомісяця сплачував ЄСВ в розмірі не менш ніж мінімальний. ФОП за цей період був звільнений від сплати ЄСВ.
Оскільки лікарняний відкритий після внесення змін в Порядок №1266, місяці з травня 2025 р. по лютий 2026 р. виключаємо з розрахункового періоду. В розрахунковому періоді залишається 61 день.
За березень та квітень ФОП сплатив ЄСВ в розмірі 1902,34 щомісяця.
Сер.доп. = 8647 × 2 міс : 61 = 283,51 грн.
Для отримання допомоги за лікарняним ФОП має відкрити в будь-якому банку окремий спеціальний рахунок для зарахування лікарняних і зібрати пакет документів. До ПФУ слід надати:
Бажано також додати довідку в довільній формі, де зазначений розрахунок суми допомоги за лікарняним і рішення ФОП про призначення лікарняних.
Детальніше як отримати документи читайте у статті «Декретні для ФОП: приклади та умови нарахування допомоги від ПФУ»
Заява-розрахунок для отримання лікарняних від ПФУ подається в електронному вигляді через особистий кабінет на вебпорталі ПФУ або в паперовому вигляді в найближчому сервісному центрі.
Увійдіть в особистий кабінет за допомогою електронного підпису. У меню зліва зайдіть у розділ «Заяви-розрахунки» та натисніть кнопку «Створити нову».
Додайте інформацію в поля форми заяви. Тип ЗР обирайте «ЕРЛН» для є-лікарняного або «Паперові документи», якщо лікарняний в паперовому вигляді. Номер Додатку ЗР – Додаток 1.
На екрані з’явиться форма у якій відображені дані лікарняного.
Увага! У заяву-розрахунок потрапляють лише ті лікарняні, виплати за якими відшкодовує Пенсійний фонд
Натисніть на «олівець» та внесіть інформацію за лікарняним. Далі оберіть опцію «Сформувати заяву-розрахунок». Підпишіть заяву-розрахунок за допомогою електронного підпису та відправте до ПФУ.
Протягом 30 днів з дня зарахування коштів від ПФУ на окремий рахунок, ФОП має подати до ПФУ повідомлення про виплату коштів.
Щоб подати повідомлення, зайдіть в особистий кабінет страхувальника на вебпорталі електронних послуг ПФУ та на панелі ліворуч оберіть опцію «Заяви-розрахунки та створення повідомлень про виплату коштів застрахованим особам».
Натисніть кнопку «Пошук» і оберіть заяву, за якою потрібно подати повідомлення про виплату коштів. Повідомлення можливо сформувати лише в разі якщо заява-розрахунок має статус «Оплачено».
У полі «Додаток про тимчасову непрацездатність» оберіть потрібний лікарняний та натисніть «Створити повідомлення». У формі, що відкриється, натисніть олівець біля номера лікарняного. Система автоматично «підтягне» суми виплат. Заповніть інші обов’язкові поля та натисніть «Продовжити».
Після цього натисніть «Сформувати повідомлення». Повідомлення підпишіть кваліфікованим електронним підписом та відправте до ПФУ.
Повідомлення також можна подати в паперовому вигляді до сервісного центру ПФУ або направити поштовим відправленням.
Якщо фізична особа – підприємець отримує інші доходи, ніж від провадження підприємницької діяльності, такі доходи оподатковуються за загальними правилами, встановленими Податковим кодексом України (далі – ПКУ) для платників податку – фізичних осіб (п. 177.6 ПКУ). Проте, тривалий час податківці надавали роз’яснення, що ПФУ є податковим агентом щодо доходу у вигляді лікарняних, виплачених ФОП.
Однак, на практиці ПФУ перераховує суму лікарняних на рахунок ФОП без утримання ПДФО та військового збору.
Ми направили запит до ДПС і отримали відповідь, що самозайнята особа є щодо себе одночасно страхувальником і застрахованою особою, самостійно нараховує виплати, пов'язані з тимчасовою втратою працездатності, отримує фінансування на спеціальний рахунок і як податковий агент, зобов'язана своєчасно та в повному обсязі нараховувати, утримувати та сплачувати до бюджету податок на доходи фізичних осіб та військовий збір (лист ДПС від 12.08.2025 №874/2/99-00-24-01-03-02).
Тож ФОП з суми лікарняних підприємець має сплатити до бюджету ПДФО за ставкою 18% та військовий збір – 5%.
Сума лікарняного не включається до доходу ФОП, тож ЄСВ на лікарняні ФОП не нараховує.
Податківці в ЗІР, категорія 103.25 наголошують, що самозайнята особа, яка отримує лікарняні від ПФУ, є для себе страхувальником та податковим агентом. Тому ФОП зобов’язана відобразити отриманий дохід в Об’єднаній звітності. В Додатку 4ДФ:
Шаблони та зразки документів:
Заява про надання довідки про сплату ЄСВ (ФОП)
Податкова декларація платника єдиного податку - фізичної особи - підприємця (з 31.01.2025)
Читайте більше:
Заява-розрахунок лікарняних на порталі ПФУ
Заповнення заяви-розрахунку лікарняних в паперовій формі
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
Е-лікарняні для працівників ФОП у 2026 році: чому не формуються і що робити
Е-лікарняні «зависли»: проблеми з формуванням у працівників ФОПів
Як ФОПу отримати декретні у сумі понад 71 000 грн у 2026 році
ФОП отримав «свої» лікарняні: хто сплачує ПДФО, військовий збір та ЄСВ
ДПС пояснила, кого зазначати в додатку 4ДФ до Податкового розрахунку юридичної особи або додатку ФІЗ-4ДФ до Розрахунку ФОП чи особи, яка провадить незалежну професійну діяльність, якщо дохід від продажу або оренди майна неповнолітньої дитини отримує її опікун. У такому разі в додатку зазначають неповнолітню дитину – власника майна, із її реєстраційним номером облікової картки платника податків
Державна митна служба України спільно з експертами Всесвітньої митної організації оцінює внутрішні процедури оформлення товарів за допомогою картування процесів. На об’єктах Львівської митниці проаналізували експортні та імпортні операції, застосування технічних засобів контролю й розподіл повноважень, щоб визначити етапи, вразливі до корупційних ризиків
Суб’єкту господарювання, який зберігає пальне в кількох ємностях, розташованих на одній земельній ділянці за однією адресою, достатньо отримати одну ліцензію на відповідне місце зберігання. Це правило застосовується навіть тоді, коли кожна ємність зареєстрована як окремий об’єкт оподаткування
На сайті СПО об’єднань профспілок оприлюднено проєкт постанови КМУ, який передбачає можливість установлення надбавки за особливий характер роботи в розмірі до 50% посадового окладу працівникам органів місцевого самоврядування, залученим до забезпечення кібербезпеки та кіберзахисту. Запропоновані норми мають застосовуватися з 1 січня 2027 року
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
Під час підготовки до бурових робіт на будівельному майданчику двоє працівників отримали травми внаслідок удару бурової штанги. Щоб запобігти подібним нещасним випадкам, роботодавцям необхідно перевіряти технічний стан обладнання та надійність кріплень, контролювати небезпечні зони, проводити інструктажі й стежити за дотриманням вимог охорони праці
За словами адвоката Дар’ї Тарасенко, Міноборони вже розпочало автоматичне продовження частини відстрочок, хоча Указу Президента про продовження загальної мобілізації ще немає. Водночас ЦНАПи по-різному реагують на заяви громадян. Адвокат наголошує, що ЦНАП не має права відмовляти в прийнятті документів, якщо до завершення чинної відстрочки залишилося менше ніж 30 днів
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови
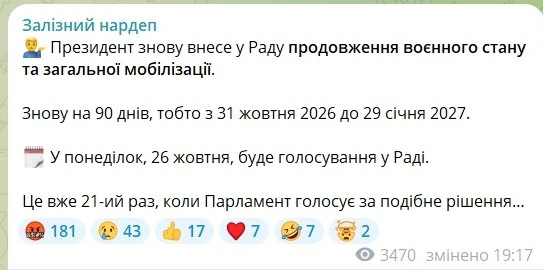
Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?