


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Об’єднана палата ККС ВС дійшла висновку, що контрабанда з приховуванням є закінченим злочином із моменту виявлення предмета під час або після митного контролю. Факт перетину митного кордону при цьому значення не має
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду (далі – ВС) у постанові від 09.03.2026 за результатами розгляду справи №944/6614/21 дійшла наступного висновку:
Контрабанда, вчинена шляхом приховування від митного контролю, вважається закінченим кримінальним правопорушенням із моменту виявлення предмета контрабанди під час митного контролю або після його завершення незалежно від факту перетину митного кордону та напрямку такого переміщення.
У цьому кримінальному провадженні, суди попередніх інстанцій визнали винуватим і засудили обвинуваченого за ч. 3 ст. 305 Кримінального кодексу України (далі – КК України) за те, що він, рухаючись по території міжнародного автомобільного пункту пропуску митного поста, достовірно усвідомлюючи, що незаконно перевозить через державний кордон прекурсор в особливо великих розмірах, обрав смугу руху спрощеного прикордонно-митного контролю («зелений коридор»), чим заявив про те, що не переміщує через митний кордон України товари, які підпадають під встановлені законодавством заборони або обмеження щодо ввезення на митну територію України.
Однак, під час проведення поглибленого огляду керованого ним автомобіля в зоні митного контролю митні інспектори виявили та вилучили 2520 таблеток, які містять прекурсор псевдоефедрин, обіг якого обмежено, в особливо великому розмірі.
У касаційній скарзі засуджений стверджував про неправильну кваліфікацію його дій за ч. 3 ст. 305 КК України, тому що предмет контрабанди був виявлений під час огляду транспортного засобу, отже мав місце лише замах на вчинення вказаного злочину.
Оцінюючи зазначені касаційні вимоги, ВС вказав, що переміщення предметів розпочинається з декларування (письмового, усного або шляхом вчинення конклюдентних дій) та початку митної процедури. Приховування предметів, які заборонені для переміщення через митний кордон або переміщення яких підлягає спеціальному регулюванню, за наявності інших ознак складу кримінального правопорушення може кваліфікуватися як кримінально карана контрабанда.
Виявлення їх після початку митної процедури під час митного контролю або після його завершення є закінченим кримінальним правопорушенням незалежно від того, в якому напрямку – в Україну або з України – такі предмети переміщувалися.
Джерело: Судова влада України
Читайте більше:
Заяви до ЄСПЛ: проти кого можна звертатися
КАС ВС оприлюднив огляд практики за лютий 2026 року
Доступ до правосуддя без додаткових платежів: нове рішення КСУ
Забезпечення позову: що це та як працює в адміністративному судочинстві
Касаційний перегляд податкових спорів: майже половину рішень скасовано
ДПС пояснила, як визначати базу для нарахування ЄСВ працівнику, якому нараховано зарплату та відпускні за поточний і майбутні періоди. Відпускні для цілей нарахування ЄСВ розподіляють за відповідними періодами, а ЄСВ із другої частини відпускних нараховують на фактично нараховану суму як дохід майбутнього періоду
Податківці пояснили, як ФОП на загальній системі оподаткування відображає в доходах і витратах операції з касовим апаратом, який є основним засобом. При продажу дохід збільшується на вартість об’єкта, але не менше його залишкової вартості, а до витрат можна включити залишкову вартість. У разі безоплатної передачі придбаного касового апарату до витрат включається його залишкова вартість на кінець місяця передачі
Верховний Суд зазначив, що законодавство не передбачає штраф або пеню як вид відповідальності співвласника за несвоєчасну сплату обов’язкових внесків до ОСББ. Такі санкції можуть бути встановлені за наявності відповідних договірних правовідносин, однак у цій справі ТОВ та ОСББ такого договору не укладали
Виплата орендної плати померлому орендодавцю має особливості відображення у додатку 4ДФ, або додатку ФІЗ-4ДФ. Доходи на його користь подаються за останній податковий період, що закінчується датою смерті, а подальші виплати спадкоємцям відображаються лише у момент фактичної виплати
ДПС нагадала, що довіреність від імені юридичної особи видає її орган або інша уповноважена установчими документами особа. Якщо ж довіреність видає комісія з припинення юрособи або ліквідатор, вона підлягає нотаріальному посвідченню
Статуси в «Резерв+» можуть показувати більше, ніж просто наявність чи відсутність порушення. В той же час, у мережі поширюють «розшифровку» статусів – зелений, жовтий і червоний. Але чи дійсно саме так працюють ці позначки в застосунку? Розбираємося, які статуси насправді можна побачити в «Резерв+» та що вони означають
ДПС нагадала, що розрахунки за зовнішньоекономічними операціями мають здійснюватися виключно через банківські рахунки, а готівкові розрахунки за експортними договорами загалом заборонені. Положення НБУ № 5 передбачає лише спеціальний виняток для оплати готівковою іноземною валютою експлуатаційних витрат фізособи-резидента, яка перебуває у закордонному відрядженні
Для різних категорій пацієнтів наказом МОЗ №1066 визначені максимальні строки медичних висновків про тимчасову непрацездатність. Зокрема, при захворюванні або травмі загального характеру – до 30 календарних днів, для догляду за дитиною до 14 років – до 14 днів, а при переведенні на легшу роботу – до 2 місяців.Водночас конкретний строк непрацездатності лікар визначає індивідуально залежно від стану пацієнта
Перехід на NACE 2.1-UA відбуватиметься у 2027 році, але вже у 2026-му бізнесу варто перевірити кожен чинний КВЕД за таблицею відповідності та визначити необхідні зміни. Для ФОП-єдинників потрібно послідовно оновити дані в ЄДР і витяг з реєстру платників ЄП, тоді як для ТОВ передбачено окрему реєстраційну процедуру через ЦНАП або нотаріуса
Через обстріли водії вантажних і пасажирських перевезень можуть бути змушені відступити від установленого режиму праці та відпочинку. У такому разі потрібно знайти безпечне місце, вручну зафіксувати на тахокарті, роздруківці тахографа чи іншому передбаченому документі причину відступу від норм та за першої можливості компенсувати належний час відпочинку
У 2026 році пенсію за особливі заслуги перед Україною можуть встановлювати як доплату до основної пенсії. Найбільший розмір такої надбавки, визначений як 40% прожиткового мінімуму для непрацездатних осіб, становить 1038 грн на місяць. Право на 40% мають, зокрема, Герої України, нагороджені орденом Героїв Небесної Сотні та матері, які народили й виховали до шестирічного віку 10 і більше дітей
Публічна оферта визначає умови продажу товарів, послуг чи цифрового контенту, а натискання клієнтом кнопки «Оплатити» може свідчити про укладення договору. У матеріалі розглянуто 4 ключові умови оферти та 3 типові ситуації – повернення коштів за курс, затримка доставки й відмова після передоплати
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку
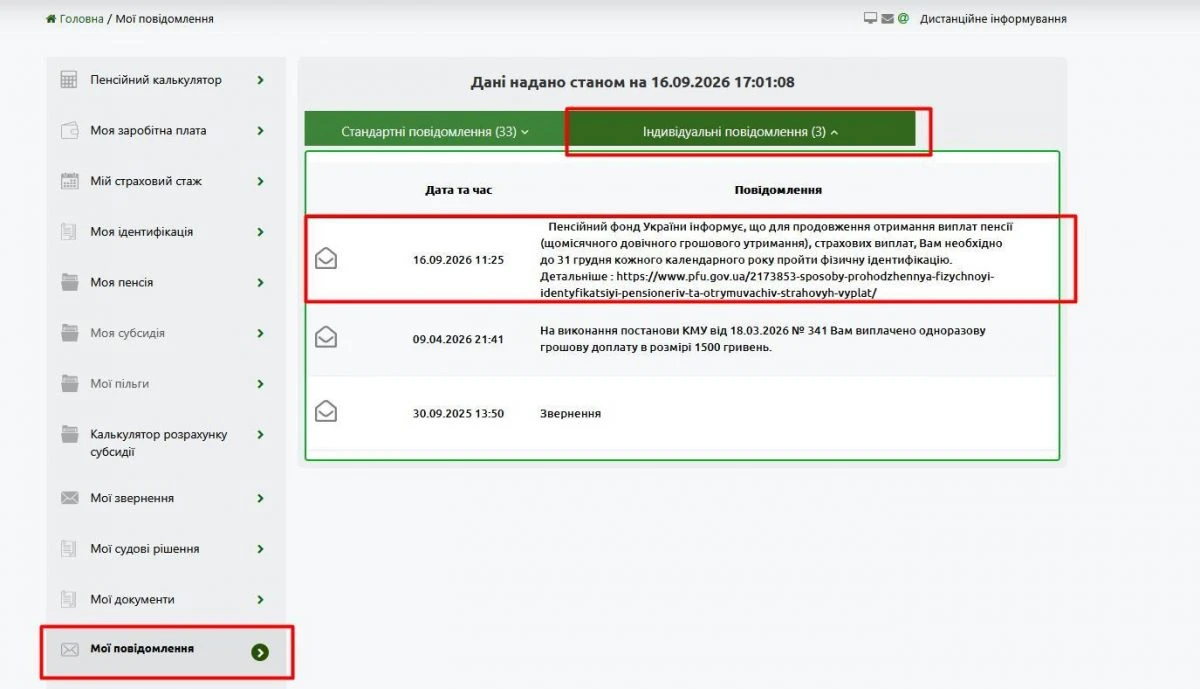
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК