

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Перед складанням річної фінзвітності важливо провести «генеральну репетицію» – аналіз оборотно-сальдової відомості (ОСВ). Експерт пояснив, як перевіряти достовірність даних, на що звертати увагу при аналізі залишків та структури рахунків, які показники можуть сигналізувати про помилки, а також як правильно використовувати інформацію з ОСВ для формування балансу та форми №2
Питання, які виникають у бухгалтерів:
Отже, давайте розбиратись зі статусом цього документи і чому він потрібний.
В цьому допоможе Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік) та Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіном від 24.05.1995 №88 (далі – Положення №88).
Згідно із ч. 5 ст. 8 Закону про бухоблік підприємство самостійно:
<…> обирає форму бухгалтерського обліку як певну систему регістрів обліку, порядку і способу реєстрації та узагальнення інформації в них з додержанням єдиних засад, встановлених цим Законом, та з урахуванням особливостей своєї діяльності і технології обробки облікових даних.
Своєю чергою, визначення облікових регістрів та зауваження щодо їх форм знаходимо у п. 1.2 гл.1 Положення №88:
Крім цього, гл.3 Положення №88 дає такі настанови щодо ведення та заповнення регістрів:
Серед нормативних документів, які визначають бухрегістри і згадувані у п. 3.5 гл.3 Положення №88, згадаємо, зокрема:
Цікаво, що ОСВ нормативно як регістр присутня саме у Методрекомендаціях №422 (додаток 8), а у комплекті форм Методрекомендацій №365 її немає. Але це зовсім не означає, що ті підприємства, які не відносяться до малих, не можуть їй користуватися. Ба більше, майже у всіх бухгалтерських програмах цей регістр обов’язково присутній. Адже його наявність визначається зручністю на аналітичністю – практичними потребами, перш за все, а не нормативними порадами від Мінфіну.
Тож, з огляду на нормативне підґрунтя, можемо зробити висновок: ОСВ – один із регістрів бухобліку. А те, як вона буде виглядати, залежить від того, як організований бухгалтерський облік на підприємстві.
Щодо обов’язковості її використання, а саме, чи можуть податківці вимагати / хотіти бачити цей регістр, то тут доречно звернутися до п. 44.1 ПКУ:
Для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов'язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, інформації, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством. Платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених документами, що визначені абзацом першим цього пункту.
Ця норма ПКУ дає підстави стверджувати, що податковий облік базується на первинних документах, регістрах бухобліку та фінансовій звітності. Це три кити, які забезпечують підтвердження реальності показників податкової звітності, які перевіряють податківці.
ВАЖЛИВО! Ця вимога підтвердження даних податкової звітності первинкою, регістрами обліку та фінзвітність стосується будь-якого податку та системи оподаткування – від податку на прибуток та ПДВ до єдиного податку
Тож ОСВ, як реєстр бухобліку є обов’язковим елементом реальності та ґрунтовності показників податкової звітності. Але цілком природньо, що з боку податківців інтерес до ОСВ платника податку на прибуток буде вищім, ніж до ОСВ платника єдиного податку.
Подвійний запис, на якому ґрунтується бухоблік, – ідеальний інструмент відображення інформації про господарські операції. Але у нього є і зворотній бік. Він не «блокує» нелогічні і помилкові проведення та операції. Тобто, якщо навіть зробити проводки, позбавлені економічного змісту, це не означатиме, що не зійдеться баланс і не буде підраховано фінансовий результат. Тим більше, що переважна кількість бухгалтерських процедур проводиться зараз автоматично у програмах.
Тому коли ми натискаємо кнопку в програмі і складаємо, до прикладу, ОСВ, технічно ми закриваємо проводки, і баланс сходиться.
Формула цього звіту працює: обороти дебету дорівнюють оборотам кредиту, розраховуються формули рахунків, і в цілому вона стає зведеним правильним документом з точки зору математики.
Але цей документ – не про математику. Цей документ дає змогу проаналізувати логіку операцій, сальдо рахунків і побачити системні бухгалтерські помилки перед складанням фінансової звітності.
Отже, ОСВ – це як рентген бухгалтерського обліку. Якщо вона складена коректно, з неї можна побачити майже все: від стану активів і зобов’язань до типових помилок у проводках.
1. Фінансовий стан підприємства. Тут дивимось на про структуру активів, зобов'язань, власного капіталу.
Наприклад, якщо мова йде про виробниче підприємство, природньо, що в наявності мають бути сальдо по матеріальних рахунках – основні засоби, матеріали, незавершене виробництво. Причому, у такого підприємства має бути достатня капіталізація у вигляді переважання вартості необоротних активів по відношенню до запасів та розрахунків. Натомість у підприємства, яке надає IT-послуги, наявність значного сальдо по матеріальних рахунках не буде виглядати настільки переконливо, і буде свідчити, скоріше за все про проблеми із основною діяльністю.
Наявність збитків, непогашеної заборгованості по внесках у статутний капітал, значних залишків по рахунках зобов'язань також буде підставою для висновків про неналежний фінансовий стан підприємства.
Тож уже з ОСВ можна приблизно оцінити платоспроможність підприємства.
2. Результати діяльності. Тут дивимося на обороти по рахунках класу 7 та 9, класу 8 – за наявності.
Ці рахунки не повинні мати сальдо, а натомість вони мають містити закриті обороти. Можна проаналізувати, чи вірно вони закриті, як сформований фінансовий результат періоду (прибуток/збиток) і чи перенесений він на нерозподілений прибуток/збиток.
3. Стан розрахунків. Що відбувається у розрахунках із основними контрагентами (дебіторами та кредиторами), яка динаміка сум на початок та на кінець періоду, який стан розрахунків із бюджетом. Зокрема, можна побачити прострочені суми, «висяки» не закриті аванси.
За формальними ознаками ОСВ має бути належним чином оформлений документ, зокрема мати шапку із зазначеннями:
Завантажуйте бланки: Оборотно-сальдова відомість по рахунку, Оборотно-сальдова відомість
Зазвичай турботу про таке оформлення беруть на себе розробники бухгалтерських програм. За формальних ознак також перевіряємо ОСВ на:
Але найбільш важливою є перевірка за логічними ознаками, які навіть при першому погляді дають змогу побачити наявність помилок.
Отже, перевіряємо:
Важливо! Така логічна перевірка має сенс лише у випадку, якщо рахунки бухобліку використовуються за своїм призначенням так, як передбачено Інструкцією про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 №291 (далі – Інструкція №291)
Наприклад, для розрахунків із основними контрагентами – дебіторами та кредиторами використовуються рахунки 36 «Розрахунки з покупцями та замовниками» та 63 «Розрахунки з постачальниками та підрядниками».
Як випливає з Інструкції, на рахунку 36 слід відображати узагальнення інформації про розрахунки з покупцями та замовниками за відвантажену продукцію, товари, виконані роботи й послуги. А на рахунку 63 – розрахунки з постачальниками та підрядниками за одержані товарно-матеріальні цінності, виконанні роботи і надані послуги. Тобто, Інструкцією передбачено, що ці рахунки мають бути чітко заведені як активний і пасивний, і передбачені вони саме для відображення відвантаження та отримання, а не для обліку отриманих та сплачених авансів і передоплат. Для цих цілей в Інструкції №291 є інші рахунки:
Виходячи із цього, маємо, що:
Водночас, у разі ведення по цих рахункам обліку авансів і передоплат без застосування для таких цілей рахунків 371 та 681, в кінці облікового періоду в ОСВ можемо отримати дебетове сальдо по рахунку 63 – у разі сплачених авансів постачальникам, і кредитове сальдо по рахунку 36 – у разі отримання авансів від покупців.
Тому, коли ми аналізуємо ОСВ, нам треба розуміти, якщо ми бачимо нетипове, невластиве сальдо, з чим це пов’язано. Можливо, це є наш спосіб введення обліку, і там відображені аванси. Тоді із ОСВ все ок. Але ж нам слід проаналізувати, не тільки ці залишки, а і проконтролювати, куди ці аванси будуть закриватися, у фінансовій звітності.
Використання рахунків за невластивим призначенням може означати помилкове потрапляння залишків у неправильні рядки фінзвітності у разі її автоматичного створення із використанням інструментів бухгалтерських програм.
Так в балансі за формою №1:
У разі, якщо облік перерахованих авансів ведеться по рахунку 63, і на ньому формується невластиве рахунку дебетове сальдо, слід проконтролювати, куди потрапляє це дебетове сальдо: у правильний рядок 1130 чи у якійсь інший, спотворюючи структурну картину балансу.
Тому ще раз підкреслимо, що будь-які невластиві сальдо – це завжди сигнал для особливої уваги та перевірки. Вони можуть бути як помилкою, яку треба виправляти, так і просто особливістю використання рахунків, притаманних підприємству. В останньому випадку фокус уваги має бути на контролі за тим, в який рядок фінзвітності потрапляє такий залишок. За необхідності має бути проведено ручне коригування.
Порада! При складанні повноформатної фінзвітності для контролю правильності закриття рахунків у рядки звітності керуємося Методрекомендаціями №433. При складанні скороченої (формат «м», «мс») – НП(С)БО 25
Що стосується будь-якого нетипового використання рахунку, яке не передбачено Інструкцією №291 (як у разі використання рахунків 36 та 63 для обліку авансів), майте на увазі, що це може викликати питання під час документальної перевірки. Адже податківці дуже сильно люблять цитувати бухгалтерські правила, і в тому числі згадану Інструкцію, зазираючи в рахунки, перевіряючи із якими рахунками він може кореспондувати і яке на цьому рахунку має бути сальдо.
Тому порада автора! Багато хто використовує ці рахунки для обліку і авансів також, але радимо цього не робити. І тому ми чітко розуміємо: якщо на цих рахунках не те сальдо, то це є облікова помилка і неправильна кореспонденція. Нам треба повертатися до нашого обліку і знову ж таки дивитися, що ми зробили не так.
Що стосується сальдо по тих рахунках, по яких їх не має бути на кінець періоду, це однозначно свідчить про помилку. Перш за все йдеться про рахунки класу 7 (доходи) та 9 (витрати). Нагадаємо, що ці рахунки завжди закриваються на рахунок 79 «Фінансовий результат», який, в свою чергу, закривається на рахунок 44. Тому при відсутності помилок в ОСВ та здійсненні всіх облікових процедур кінця року, сальдо має бути лише на рахунку 44.
Увага! Рахунки класу 7 та 9, в тому числі рахунок 79, мають бути закриті
Ще момент, який потребує особливої уваги, це наявність великих оборотів, зокрема, по рахунках доході та витрат, без залишку. Така картина може бути сигналом, що в обліку проходять якісь транзитні суми, яких не повинно бути, і дублюються або згортаються помилкові проводки. Тобто, якщо виникають ось такі обороти, які є нетиповими, невластивими для цих рахунків, на це слід звернути увагу.
Розглянемо практичний кейс. Підприємство – платник податку на прибуток. В минулих періодах була операція із продажу валюти. У звітному періоді валютних операцій, в т.ч. продажу, не було. Натомість в ОСВ присутні величезні обороти по рахунку 711 «Дохід від купівлі-продажу іноземної валюти», тобто обороти, яких не повинно бути взагалі у звітному періоді. В чому причина?
При детальному аналізі з’ясовується, що у тому періоді, в якому був продаж валюти, неправильно були введені документи з продажу в програму, що призвело до того, що рахунок не обнулився, а потягнувся у наступні періоди.
Особливу увагу приділяємо моментам, які стосуються, зокрема, валюти і іншим операціям, де облік залежить від технічних нюансів бухгалтерських програм, які можуть завадити коректно закрити операцію. Ці моменти також треба дуже ретельно перевіряти.
Отже, контрольна точка для перевірки ОСВ в розрізі доходів та витрат – це не тільки відсутність залишків по цих рахунках, а і достовірність тих рахунків, по яких мають місце обороти у звітному періоді.
Передивляємося із запитанням: а чи дійсно в нас у періоді були операції по цих рахунках із цими об’єктами? Наприклад, якщо там йдеться про реалізацію якихось активів, наприклад оборотних, чи дійсно це було, чи була реалізація необоротних активів в цьому періоді?
Тому ось такі обороти без залишку відразу повинні для вас бути сигналом щодо того, що можливо там виникають якісь помилки. Ну, нереалістичні суми, наприклад, від’ємна собівартість, надто малі витрати при великих доходах, величезні залишки незавершеного виробництва без руху. І тут можна дуже-дуже багато перелік продовжувати, тому що це все свідчить про те, що дійсно є якісь помилки, щось не проведено і якось некоректно закритий наш бухгалтерський облік.
Повторимось: попри те, що головний підсумковий рядочок по результату може в нас йти без проблем, також може бути розрив логіки між рахунками, і це також слід перевіряти. Це наявність зарплати, відсутність ЄСВ, наявність реалізації, відсутність ПДВ, наявність запасів, немає списання виробництва. Чи є собівартість виробництва, і немає залишків і оборотів по готовій продукції та інше.
1. Невластиве сальдо:
Можливо:
2. Залишки там, де їх не має бути:
3. Великі обороти без залишку:
Часто сигнал:
4. Нереалістичні суми:
5. Розрив логіки між рахунками:
Після того як сформована ОСВ, дивимося, що в неї по формальному складу все добре, всі формули розрахунків складені, починаємо аналізувати її наповнення щодо тих акцентів, які зазначені вище: виключати зайві транзитні обороти, дивитися на співставність сум, приблизно що відбулося.
Наприклад, для виробничого підприємства дивимося на логіку між рахунками: який рахунок не може існувати без якого. Якщо є списання незавершеного виробництва, куди воно пішло? Воно пішло на готову продукцію чи на брак? Якщо списання є, а готової продукції браку немає, це означає, що в нас, знову ж таки, є якісь проблеми з обліковим процесом. І цей момент ми додатково виправляємо для того, щоб не тягнути ці помилки до складання фінансової звітності.
Розглянемо приклад із ОСВ для виробничого підприємства із помилками та без.
Для спрощення прикладу беремо фрагмент відомості, яка стосується саме виробництва, а також врахуємо, що підприємство не є платником ПДВ.
Приклад 1. ОСВ із помилками:
Рахунок | Сальдо на початок | Обороти Дт | Обороти Кт | Сальдо на кінець |
20 Матеріали | 100 000 | 50 000 | 10 000 | 140 000 Дт |
23 Виробництво | 0 | 15 000 | 15 000 | 0 |
26 Готова продукція | 20 000 | 0 | 0 | 20 000 Дт |
91 Загальновиробничі | 0 | 40 000 | 10 000 | 30 000 Дт |
66 Зарплата | 0 | 0 | 25 000 | 25 000 Кт |
65 ЄСВ | 0 | 0 | 0 | 0 |
70 Дохід | 0 | 0 | 120 000 | 120 000 Кт |
90 Собівартість | 0 | 20 000 | 0 | 20 000 Дт |
79 Фінрезультат | 0 | 0 | 0 | 0 |
На які помилки звертаємо увагу:
1. Немає незавершеного виробництва. Є матеріали, є обороти, рух по матеріалах, є достатньо великі залишки по матеріалах. Можливо, з точки зору технології підприємства, це добре, але щодо співвідношення матеріальної складової і виробництва – на виробництво йдуть доволі невеликі суми. Причому по виробництву немає сальдо.
Якщо ми говоримо про виробниче підприємство, яке виробляє товарно-матеріальні цінності, це ненормальна ситуація, тому що сальдо принаймні на початок чи на кінець має бути обов’язково, тому що елемент незавершеного виробництва – це один із елементів, який притаманний саме виробничому процесу.
Якщо мова йде про послуги, наприклад, якщо це були послуги чи роботи, також поставало би питання: «А чому такі показники по матеріалах?» Цей момент треба досліджувати. Для послуг і робіт 23-й рахунок без залишків – нормальна ситуація. Але якщо мова йде про виробництво матеріальних цінностей, то це нетипова картина. Тому цей момент у фокусі перевірки.
2. Немає оборотів по рахунку готової продукції. Є рахунок 26, але немає оборотів ні дебетових, ні кредитових. При цьому є собівартість. Тобто обороти по готовій продукції відсутні, а собівартість, як показник, наявна. Відповідно розуміємо, що такого не може бути, тому що якщо є собівартість, відповідно готова продукція мала списуватися, мали бути кредитові обороти.
3. Не закритий рахунок обліку загальновиробничих витрат. Рахунок 91 має сальдо. Вище ми зазначали, що в ОСВ рахунки дев’ятого класу мають бути закриті. А тут вони мають сальдо на кінець періоду. Знову ж таки, це свідчить про те, що є помилка, яка стосується безпосередньо облікових процесів. Зважимо також, що незакрите сальдо по рахунку 91 – це ще і занижена собівартість.
Крім сказаного вище, бачимо і такі помилки:
1. Матеріали «застрягли» на 20:
Фізично неможливо виготовити таку продукцію.
2. Є зарплата, але немає ЄСВ:
3. Собівартість у 6 разів менша за дохід:
Зауважимо, що в умовах прикладу, враховуючи інші показники, це є додатковими свідченням про помилку
Приклад 2. ОСВ для виробничого підприємства без помилок:
Рахунок | Сальдо на початок | Обороти Дт | Обороти Кт | Сальдо на кінець |
20 Матеріали | 100 000 | 50 000 | 80 000 | 70 000 Дт |
23 Виробництво | 10 000 | 105 000 | 95 000 | 20 000 Дт |
26 Готова продукція | 20 000 | 95 000 | 90 000 | 25 000 Дт |
91 Загальновиробничі | 0 | 40 000 | 40 000 | 0 |
66 Зарплата | 0 | 0 | 25 000 | 25 000 Кт |
65 ЄСВ | 0 | 0 | 5 500 | 5 500 Кт |
70 Дохід | 0 | 120 000 | 120 000 | 0 |
90 Собівартість | 0 | 90 000 | 90 000 | 0 |
79 Фінрезультат | 0 | 120 000 | 120 000 | 0 |
44 Нерозподілений прибуток | 500000 | 30000 | 530000 Кт |
Ми бачимо, що тут в нас немає тих моментів, які були.
Зокрема, сформований більш реалістичний фінансовий результат, з’являються залишки і інші обороти по виробництву, рахунок 26 співставляється із показником собівартості, а також закритий рахунок 91.
Вже величезна частина тих запитань, яка була в першому прикладі, виправлена. Такий вигляд може бути після виправлення помилок. Головні моменти, на які ми звертаємо увагу: звідки береться фінансовий результат і є логічний ланцюжок руху 20-й, 23-й, 26-й, 90-й. З’являється незавершене виробництво, розподіляються загальновиробничі, є нарахування ЄСВ і, в принципі, більш збалансований фінансовий результат.
Порівнюючи обидва варіанти, зазначимо, що перший варіант був із явними помилками, які у другому варіанті відсутні. Як бачимо, подібний аналіз дозволяє усунути помилки на етапі складання ОСВ та не тягнути їх до показників фінансової звітності.
Інструкції по заповненню фінзвітності:
Баланс (Звіт про фінансовий стан)
Звіт про фінансові результати (Звіт про сукупний дохід)
Звіт про рух грошових коштів (за прямим методом)
Звіт про рух грошових коштів (за непрямим методом)
Звіт про власний капітал за формою №4
Примітки до фінансової звітності за формою №5
Інформація за сегментами за формою №6
Фінансовий звіт малого підприємства за формами №1-м, 2-м
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс
Топ-10 найпоширеніших помилок, яких допускаються під час складання фінзвітності
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
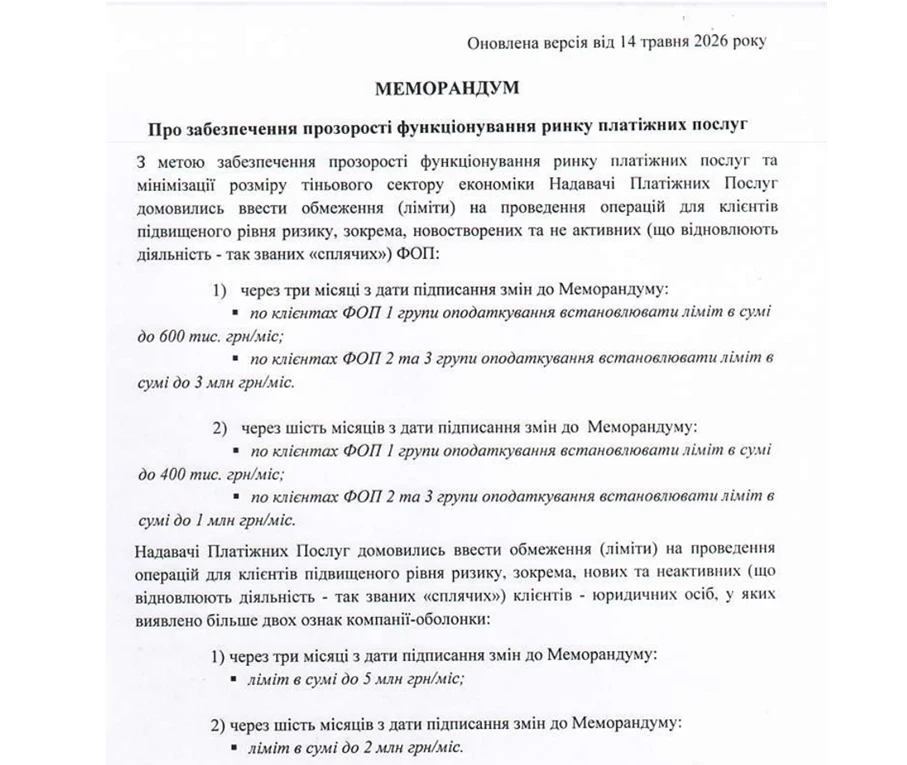
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди