


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Доволі часто для виконання певного обсягу робіт (функціоналу) компанії потрібен спеціалізований персонал, приміром, сезонно чи не на постійній основі. Винаймати працівників економічно не доцільно або просто важко знайти фахівців потрібної кваліфікації. В такому разі оптимальним є варіант взяти персонал в «оренду», тобто звернутися до компанії-аутстафера
Аутстафінг (з англ. outstaffing: виведення персоналу за межі штату) – це по факту передача персоналу в «оренду» компанією-виконавцем (аутстафером) компанії-замовнику.
На відміну від аутсорсингу, де компанія надає послуги або продукти, які вона сама виробляє, компанія-аутстафер (аутстафiнгова компанія) надає персонал для виконання певного функціоналу замовника.
А отже, компанія-аутстафер винаймає персонал і надає його на замовлення іншій стороні за договором та за плату.
Аутстафінг є доцільним в сільському господарстві, в IT-сфері, у сфері охоронних послуг, прибирання приміщень, наданні маркетингових послуг тощо.
У чинному законодавстві України не врегульований аутстафінг. Однак ст. 39 Закону України від 05.07.2012 №5067-VI «Про зайнятість населення» передбачено такий вид діяльності, як «діяльність суб'єктів господарювання, які наймають працівників для подальшого виконання ними роботи в Україні в іншого працедавця», що за змістом відповідає аутстафінгу.
Предметом договору аутстафiнгу (договору надання послуг) є послуга з надання компанiєю-аутстафером персоналу для виконання ними робiт у замовника. Замовником може виступати як компані – юридична особа, так і ФОП.
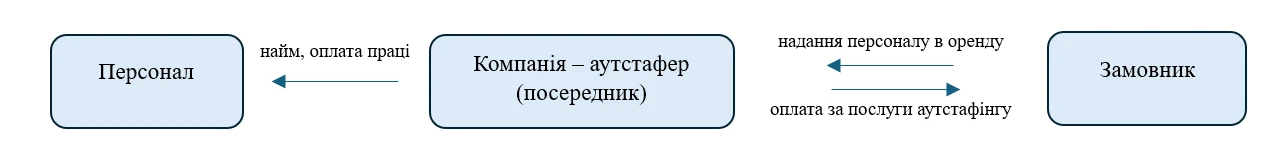
З огляду на це, саме компанія – аутстафер є роботодавцем та страхувальником персоналу, а саме:
Специфікою аутстафінгу є те, що персонал виконує посадові обов'язки для замовника, найчастіше пiдпорядковується трудовому розкладу замовника, має свої робочi мiсця на територiї замовника, будучи офіційно працевлаштованою в компанії-аутстафері.
Серед переваг аутстафінгу для замовника є:
Разом з цим є і певні недоліки. Серед таких, потенційна втрата мотивації залученого персоналу до роботи у зв’язку із відсутністю пільг та привабливих умов оплати на підприємстві-замовнику. Адже оплату праці такого персоналу здійснює компанія-аутстафер на своїх умовах. А тому поділ на штатних працівників та залученого персоналу може негативно вплинути на якість виконаної роботи.
Разом з цим є і більш серйозний ризик залучення персоналу за договором аутстафінгу – перекваліфікація таких відносин у трудові за наслідками перевірок Держпраці чи податкової. Про це розглянемо далі – в судовій практиці.
Договір аутстафінгу встановлює права, обов'язки та відповідальність кожної сторони та розмір винагороди за послугу. На сьогодні договір аутстафінгу законодавчо не врегульований. Саме тому, з метою мінімізації спорів та ризиків під час перевірок доцільно детально описати його складові.
За договором аутстафінгу Виконавець (компанія-аутстафер) бере на себе обов'язки за замовленням надати послуги Замовнику на певний час та у певній кількості персоналу, який перебуває у штаті Виконавця для виконання певних функцій, пов'язаних з реалізацією продукції (товарів, послуг) Замовника. Перелік працівників зазначається у додатку до Договору. Кваліфікаційні вимоги до персоналу Замовник визначає у заявці.
Винагорода за договором аутстафінгу є витратами компанії-замовника в бухобліку та враховується при визначенні бази нарахування податку на прибуток.
Рахунок обліку залежить від напрямку використання «орендованого» персоналу:
Підставою для формування витрат є первинний документ – Акт приймання-передачі наданих послуг по персоналу, що має містити перелік та вартість наданих послуг, ПІБ наданого персоналу.
Як будь-який первинний документ, такий Акт має містити всі обов’язкові реквізити, визначені в ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні». Підписувати Акт, як підтвердний документ, мають уповноважені посадові особи сторін (п. 2.3 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88).
На підставі зареєстрованої в ЄРПН податковій накладній формується податковий кредит компанії замовника. Якщо остання не зареєстрована платником ПДВ, сума «вхідного» ПДВ у складі вартості послуг відноситься на витрати.
У компанії-аутстафера винагорода за послугу із надання персоналу є доходом. Витрати на утримання такого персоналу є витратами в бухобліку та оподаткуванні.
Приміром, компанія-замовник за договором аутстафінгу залучає персонал для адміністративної роботи – 3 особи та на збут – 1 особа.
Умовно, вартість надання 1 особи для адміністрації – 36 000 грн, в т.ч. ПДВ – 6000 грн, вартість надання 1 особи для збуту – 24 000 грн, в т.ч. ПДВ – 4000 грн.
№№ | Зміст господарської операції | Дт | Кт | Сума |
Облік у компанії замовника | ||||
1 | Підписано Акт приймання – передачі наданих послуг | 92 93 | 631 | 90 000 20000 |
2 | Відображений податковий кредит | 644.2 | 631 | 22000 |
3 | Визнаний податковий кредит на підставі зареєстрованої ПН | 641.1 | 644.2 | 22000 |
4 | Оплата послуги з надання персоналу за договором аутстафінгу | 631 | 311 | 132000 |
Облік у компанії-аутстафера | ||||
1 | Нарахована зарплата персоналу (3 х 20 000) + (1 х 12 000) | 23 | 661 | 72000 |
2 | Нараховано ЄСВ на зарплату | 23 | 651 | 15840 |
3 | Утримано ПДФО та ВЗ | 661 661 | 641/ПДФО 642 | 12960 3600 |
4 | Перераховано податки до бюджету | 641/ПДФО 642 651 | 311 311 311 | 12960 3600 15840 |
5 | Відображено вартість послуги з надання персоналу | 361 | 703 | 132000 |
6 | Відображено податкові зобов’язання з ПДВ | 703 | 641/ПДВ | 22000 |
7 | Списано собівартість послуги з надання персоналу | 903 | 23 | 87840 |
8 | Сформований фінансовий результат | 703 791 | 791 903 | 110000 87840 |
З огляду на законодавчу неврегульованість діяльності з аутстафінгу існують певні ризики щодо перекваліфікації такого залучення персоналу у трудові відносини.
Податківці в ЗІР, категорія 103.26, зазначають, що у разі використання різноманітних схем прихованої зайнятості, у тому числі і з використанням договорів аутстафінгу, свідомого невиконання сторонами обов’язків, порушення прав працівників, не виконання трудового та податкового законодавства – такі дії під час проведення перевірки можуть бути кваліфіковані як порушення вимог законодавства із настанням для підприємства, яке фактично використовує найману працю наслідків, у вигляді донарахованих сум податків, зборів і платежів, а також застосування штрафних санкцій.
Дотримання трудового законодавства перевіряє Держпраці. І тут також не все гладко.
Сам факт використання персоналу за договором аутстафінгу, тобто відсутність трудових відносин у замовника, не може свідчити про нереальність господарських операцій під час формування витрат або податкового кредиту з ПДВ. Свідченням тому наявна судова практика.
Так, ВСУ у постанові від 07.08.2018 у справі №808/760/16 зазначив, що відсутність у контрагента достатньої кількості трудових ресурсів для здійснення будь-якого виду діяльності не є підставою для визнання господарської операції нереальною. Залучення працівників є можливим за договорами цивільно-правового характеру, аутсорсингу та аутстафінгу. Аналогічна позиція ВСУ у рішеннях від 15.04.2020 у справі №826/13929/17 та від 16.04.2020 у справі №520/7467/19.
Саме тому, під час перевірки треба мати повного документального підтвердження щодо прозорості процесу найму робочої сили за договором аутстафінгу, дотримання сторонами вимог податкового та трудового законодавства.
Але є випадки, коли суди встановили порушення діючого трудового законодавства з боку компанії аутстафера. Так, у постанові ВС від 14.05.2020 у справі №640/1099/19 були виявлено, що частина працівників, наданих замовнику на умовах аутстафінгу, працювала не за трудовими договорами, а за цивільно-правовими. Через це Держпраці застосувало до замовника штраф за використання праці неоформлених працівників, оскільки трактувало ці відносини як трудові між самими замовником і цими працівниками. Замовник відстояв свої інтереси в суді, маючи на руках належним чином оформлені документи.
Ну і зовсім негативна судова практика, коли суд підтримує позицію Держпраці щодо нарахованого штрафу за порушення трудового законодавства ФОПом через договір аутстафінгу.
Причина проста, компанія-аутстафер (місцезнаходження – Сейшели), під час досудового розслідування, надала витяги із наказів про прийняття на роботу працівників,
Для інспекційного відвідування ФОП надано копію договору аутстафінгу із компанією-аутстафером про співробітництво, в якому клієнтові надавали працівників для участі у виробничому процесі. Також надано витяги із наказів про прийняття на роботу двох працівників вищевказаною фірмою (місцезнаходження – Сейшели). Під час досудового розслідування з’ясувалось, що не здійснювалось нарахування та сплата податків із заробітної плати працевлаштованих.
Як наслідок – нарахування штрафу ФОПу-замовнику персоналу в сумі 125190 грн суд визнав законним. У задоволенні адміністративного позову ФОП було відмовлено.
Читайте більше:
Що робити з документами колишніх працівників
Що робити підприємству, якщо через холод та відсутність світла неможливо працювати
Спрощений режим трудових відносин під час війни
Що перевірити у кадрових документах на початку 2026 року: чек-ліст від адвоката
ДПС роз’яснила, що передача покупцю автомобіля з пальним у штатному паливному баку не вважається реалізацією пального за пп. 14.1.212 ПКУ. Якщо підприємство не є розпорядником акцизного складу чи акцизного складу пересувного та не здійснює реалізації пального в розумінні ПКУ, реєструватися платником акцизного податку з реалізації пального за такою операцією не потрібно, а об’єкт оподаткування не виникає
ДПС вважає, що передача власновиробленого сидру на склад іншого суб’єкта господарювання за договором відповідального зберігання є реалізацією підакцизного товару відповідно до пп. 14.1.212 ПКУ. За позицією податківців, акцизне зобов’язання виникає на дату передачі продукції на зберігання, навіть якщо право власності на неї залишається у виробника
ДПС пояснила, з якої дати обчислюють граничний строк розрахунків за експортними операціями. Для товарів відлік починається з дня митного оформлення, а для робіт, послуг та майнових і немайнових прав – з дати оформлення документа, що підтверджує їх надання. Пеню нараховують із першого дня після завершення граничного строку за кожен день прострочення, включно з датою зарахування коштів на рахунок резидента
Під час онлайн-конференції ДПС розглянула практичні питання валютного контролю за зовнішньоекономічними операціями. Якщо за контракт платить третя особа, відповідний механізм варто прямо передбачити в договорі, погодити реквізити платіжного документа, а за потреби оформити додаткову угоду
БЕБ завершило розслідування щодо чотирьох учасників організованої групи, яких обвинувачують у заволодінні понад 5,6 млн грн бюджетних коштів, виділених на закупівлю 40 станцій радіоелектронної боротьби для двох військових частин. За даними слідства, обладнання оформили як передане військовим, однак фактично не передали
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
Чи можна брати щорічну відпустку по одному дню та чи обов’язково спочатку використати 14 днів поспіль? Розбираємо, коли роботодавець може відмовити в поділі відпустки, які відпустки дозволено ділити та як оформити одноденну відпустку за графіком і поза ним
НБУ пропонує дозволити надавачам фінансових платіжних послуг із цільовим розміром регулятивного капіталу менше ніж 40 млн грн суміщати окремі ключові функції з управління ризиками, комплаєнсу та внутрішнього аудиту. Якщо капітал досягне або перевищить цей поріг, установам пропонують надати 3 місяці для приведення системи управління у відповідність до вимог
Діяльність громадської організації припиняється за рішенням її вищого органу управління шляхом саморозпуску чи реорганізації або за рішенням суду. Для ГО зі статусом юридичної особи державна реєстрація припинення відбувається у два етапи, а майно й кошти, що залишилися після розрахунків із кредиторами, не можна розподіляти між членами організації
Податкові резиденти України мають декларувати доходи, отримані з-за кордону, якщо вони не звільняються від оподаткування за нормами ПКУ чи міжнародними договорами. Основна ставка ПДФО становить 18%, для окремих доходів діють спеціальні ставки, а іноземні доходи також оподатковуються військовим збором за ставкою 5%
Одноразова грошова допомога «Зимова підтримка» не враховується під час обчислення сукупного доходу домогосподарства для призначення житлової субсидії. Це передбачено Порядком № 632, який виключає з розрахунку, зокрема, одноразові допомоги та компенсації
Мабуть кожен бухгалтер стикався із ситуацією, коли товари чи послуги отримані (або перераховано аванс), а постачальник у встановлені ПКУ строки податкову накладну (ПН) в Єдиному реєстрі податкових накладних (ЄРПН) не зареєстрував. Сума вхідного податку «зависла» на дебеті субрахунку 6442 «Податковий кредит непідтверджений». І тут у багатьох практиків виникає спокуса створити під такий «сумнівний актив» бухгалтерський резерв чи забезпечення. У цій статті ми розберемо, чому створювати будь-які резерви під непідтверджений податковий кредит є помилкою, як правильно класифікувати цей об'єкт і коли настає право списати «втрачений» ПДВ на витрати
ДПС за результатами чергової звітної кампанії автоматичного обміну інформацією передала дані про фінансові рахунки 97 партнерським юрисдикціям та отримала інформацію від 83 юрисдикцій. Отримані відомості дають змогу Україні отримувати дані про фінансові активи українських податкових резидентів за кордоном і використовувати їх для підвищення податкової прозорості та добровільного виконання податкових обов’язків
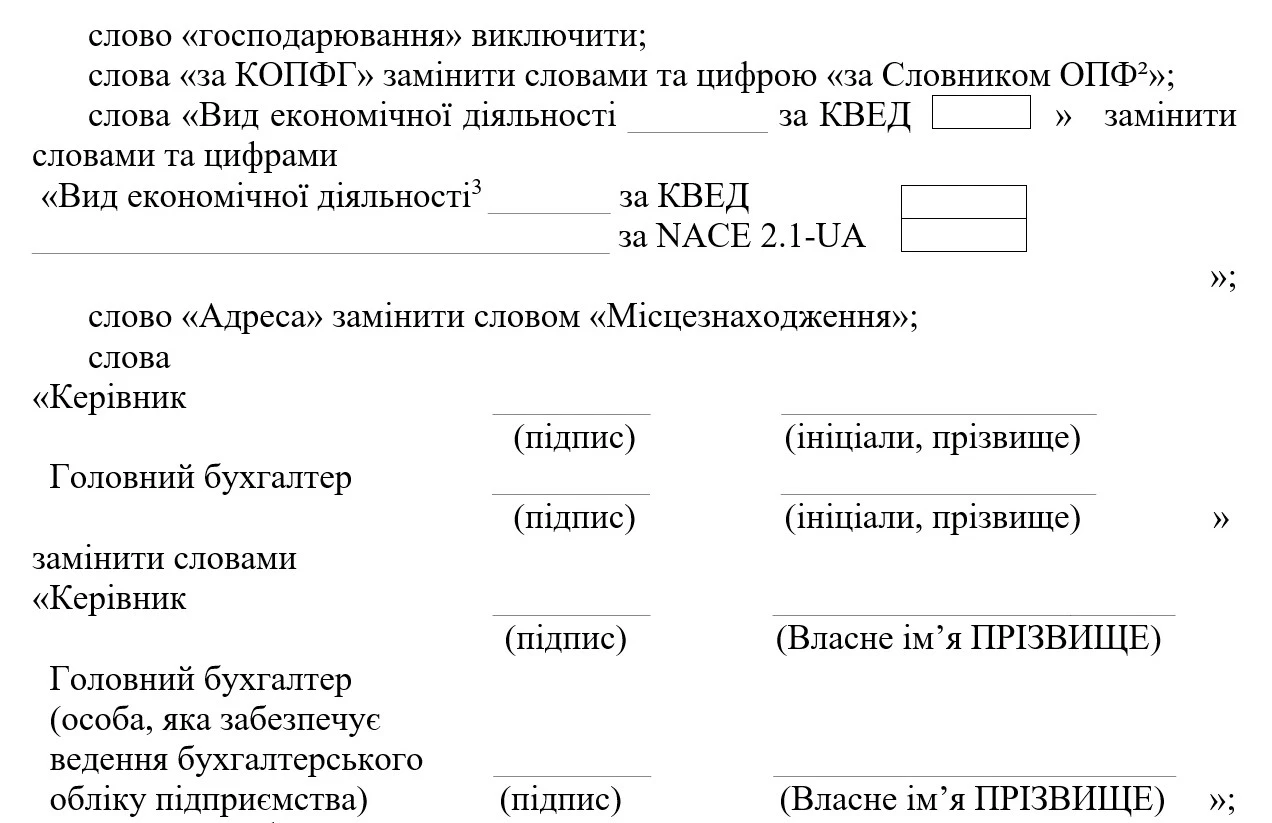
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію
Працівник може вимагати відшкодування моральної шкоди у разі дискримінації, мобінгу або інших неправомірних дій чи бездіяльності роботодавця, що порушили його трудові права. Для відшкодування необхідно довести факт порушення, негативні моральні наслідки та причинний зв’язок між діями роботодавця і завданою шкодою, а її розмір визначає суд
Не кожен платіж за програмне забезпечення чи інші об’єкти інтелектуальної власності є роялті для цілей оподаткування. Вирішальне значення мають не назва платежу в договорі, а зміст переданих прав та умови їх використання. Окремі правила діють при виплаті роялті нерезидентам: у загальному випадку застосовується ставка 15%, якщо інше не передбачає міжнародний договір
Відрахування із заробітної плати за невідпрацьовані дні відпустки можливі при звільненні працівника, але є винятки, коли такі відрахування не здійснюються. Винятки включають звільнення через призов на військову службу, вихід на пенсію, переведення, відмову від роботи через зміну істотних умов праці або інші причини, передбачені законодавством