


🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Декларування податку на нерухоме майно у 2026 році потребує уважного аналізу права на пільги та коректного відображення їх у звітності. У статті розглянуто, хто може не подавати декларацію, за яких умов промислові (код 125) та сільськогосподарські (код 1271) будівлі не є об’єктами оподаткування, як застосовуються воєнні пільги для майна на територіях бойових дій чи окупації, а також для пошкоджених і знищених об’єктів. Окремо пояснюємо, коли об’єкти з місцевими пільгами все ж підлягають декларуванню та як правильно зазначити коди пільг у декларації
Декларування податку на нерухоме майно у 2026 році вимагає від бухгалтера не лише знання актуальних ставок, а й аналізу правомірності застосування пільг. Юридичні особи самостійно обчислюють суму податку станом на 1 січня і подають не пізніше 20 лютого звітного року Податкову декларацію з податку на нерухоме майно, відмінне від земельної ділянки (далі – Декларація).
Пільги можуть встановлюватися як безпосередньо Податковим кодексом України (через визначення об’єктів, що не є предметом оподаткування), так і рішеннями місцевих рад. Особливістю 2026 року є подальше функціонування Реєстру пошкодженого та знищеного майна та застосування оновленого Переліку територій бойових дій, що безпосередньо впливає на право недекларування певних об'єктів.
Детальний покроковий алгоритм складання звітності наведено у публікації «Податкова декларація з податку на нерухоме майно: заповнення і подання».
Розглянемо умови застосування найбільш поширених пільг з податку на нерухоме майно.
Відповідно до пп. «є» пп. 266.2.2 Податкового кодексу України (далі – ПКУ) не є об'єктом оподаткування:
є) будівлі промисловості, віднесені до класу «Промислові та складські будівлі» (код 125) Класифікатора будівель і споруд НК 018:2023, що використовуються за призначенням у господарській діяльності суб'єктів господарювання, основна діяльність яких класифікується у секціях B-F КВЕД ДК 009:2010, та не здаються їх власниками в оренду, лізинг, позичку.
Для застосування цієї пільги мають виконуватися чотири умови одночасно:
1. Класифікація за кодом 125: будівля повинна належати до класу «Промислові та складські будівлі» (код 125) згідно з Класифікатором НК 018:2023. Належність до класу визначається на підставі документів про право власності (див. роз’яснення в ЗІР, категорія 106.07).
2. Використання у господарській діяльності: суб'єкт господарювання має використовувати будівлю за призначенням протягом звітного періоду у своїй основній діяльності.
3. Відповідність КВЕД: основний вид діяльності власника (згідно з реєстраційними даними) має бути класифікований у секціях B – F КВЕД ДК 009:2010. До цих секцій належать:
B – добувна промисловість;
C – переробна промисловість (виробництво харчових продуктів, одягу, паперу, металургія тощо);
D – постачання електроенергії, газу, пари;
E – водопостачання, каналізація;
F – будівництво.
4. Заборона на оренду, лізинг чи позичку: будівля (у тому числі її частина) не повинна здаватися в оренду, лізинг або позичку іншим суб'єктам господарювання. Надання в оренду навіть незначної частини промислової будівлі позбавляє власника права на пільгу щодо всього об’єкта нерухомості (див. роз’яснення в ЗІР, категорія 106.07).
Якщо вказані умови дотримані, то юридична особа, яка має документальне підтвердження того, що будівля не є об'єктом оподаткування згідно з пп. 266.2.2 ПКУ, звільняється від обов'язку подавати Декларацію щодо такого об'єкта.
Якщо протягом звітного року право на пільгу втрачено (наприклад, через надання будівлі в оренду), то податок нараховується з першого числа місяця, у якому будівлю передано в оренду, до останнього числа місяця, у якому оренду завершено (див. роз’яснення в ЗІР, категорія 106.07). Платник зобов'язаний подати Декларацію (або уточнюючу декларацію). Строк подання Декларації для таких ситуацій в ПКУ окремо не визначено, тому доцільно подавати Декларацію у найкоротші строки.
Відповідно до пп. «ж» пп. 266.2.2 ПКУ, певні категорії сільськогосподарських будівель не є об'єктами оподаткування податком на нерухоме майно:
ж) будівлі, споруди сільськогосподарських товаровиробників (юридичних та фізичних осіб), віднесені до класу «Нежитлові сільськогосподарські будівлі» (код 1271) Класифікатора будівель і споруд НК 018:2023, що використовуються за призначенням у господарській діяльності суб'єктів господарювання та не здаються їх власниками в оренду, лізинг, позичку.
Для того, щоб будівля чи споруда не вважалася об'єктом оподаткування відповідно до пп. «ж» пп. 266.2.2 ПКУ, мають бути одночасно виконані чотири обов’язкові умови:
1. Статус власника — «сільськогосподарський товаровиробник»: власником (юридичною або фізичною особою) має бути суб’єкт, який безпосередньо займається виробництвом сільськогосподарської продукції, розведенням, вирощуванням та виловом риби, а також її переробкою на власних чи орендованих потужностях.
Важливо: Підприємства, які займаються лише «післяурожайною діяльністю» (наприклад, елеватори з КВЕД 52.10), але самі не вирощують продукцію, не вважаються сільськогосподарськими товаровиробниками для цілей цієї норми
2. Відповідність класифікації (код 1271): об’єкт має бути віднесений до класу 1271 «Нежитлові сільськогосподарські будівлі» згідно з Класифікатором НК 018:2023.
Належність до цього класу підтверджується документами про право власності. Якщо в документах код не вказано, він обирається за функціональним призначенням об'єкта згідно з Класифікатором. До цього класу належать, наприклад, будівлі для зберігання зерна (підклас 1271.3).
3. Використання за призначенням: будівлі мають фактично використовуватися у господарській діяльності суб'єкта за їх цільовим призначенням. Якщо об’єкт тимчасово не використовується через простій або реконструкцію, податок за нього сплачується на загальних підставах.
4. Відсутність фактів оренди, лізингу чи позички: власник не має права здавати ці будівлі (або навіть їх частини) в оренду, лізинг чи позичку іншим особам.
Надання в оренду навіть невеликої частки будівлі позбавляє власника права на цю пільгу за весь об’єкт нерухомості (див. роз’яснення в ЗІР, категорія 106.07).
Якщо юридична особа має документальне підтвердження, що її об'єкти відповідають критеріям пп. 266.2.2 ПКУ, вона звільняється від обов'язку подавати Декларацію щодо таких об'єктів.
Нерухомість на територіях бойових дій та окупації
Відповідно до пп. 69.22 підрозд. 10 розд. ХХ ПКУ:
Починаючи з 1 січня 2023 року за об'єкти житлової та/або нежитлової нерухомості, у тому числі їх частки, що перебувають у власності фізичних та/або юридичних осіб, що розташовані на територіях активних бойових дій або на тимчасово окупованих російською федерацією територіях України, які включені до Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, податок на нерухоме майно, відмінне від земельної ділянки, не нараховується та не сплачується за період з першого числа місяця, в якому було визначено щодо відповідних територій дату початку активних бойових дій або тимчасової окупації, до останнього числа місяця, у якому завершено бойові дії або тимчасову окупацію на відповідній території.
Вказана пільга застосовується виключно до нерухомості (житлової та нежитлової), яка розташована на територіях:
Важливо: Ця пільга не поширюється на території можливих бойових дій (ч. 1 розд. І Переліку)
Дати початку та завершення активних бойових дій або окупації визначаються виключно за даними цього Переліку. Податок не нараховується та не сплачується протягом чітко визначеного терміну:
Якщо станом на дату подання звітності (не пізніше 20 лютого) об'єкти розташовані на територіях активних бойових дій або окупації згідно з Переліком територій, суб'єкт господарювання не подає Декларацію за такі об'єкти (див. роз’яснення в ЗІР, категорія 106.07).
Тож при складанні декларації необхідно перевірити актуальний статус території за КАТОТТГ у чинному Переліку територій. Якщо територія громади за КАТОТТГ змінила статус із «можливих бойових дій» на «активні бойові дії» (або навпаки), це є підставою для припинення або початку нарахування податкових зобов'язань з першого числа відповідного місяця. Якщо такі зміни відбулися протягом звітного року, то слід подати уточнюючу Декларацію для коригування нарахованих зобов’язань з податку на нерухоме майно (див. роз’яснення в ЗІР, категорія 106.07).
Не підлягають оподаткуванню об’єкти нерухомості, які розташовані на територіях, на яких ведуться (велися) бойові дії, або на тимчасово окупованій території, а також за пошкоджену нерухомість, дані про яку внесені до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України (далі – Реєстр майна). Порядок звільнення від оподаткування такої нерухомості визначений у п. 69.22 підрозд. 10 розд. ХХ ПКУ.
Ключова умова застосування пільг – внесення даних про нерухомість до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України, який ведеться відповідно до постанови Кабміну від 13.06.2023 № 624.
Підтвердженням є витяг з Реєстру.
Важливо! Відсутність запису в Реєстрі робить нарахування податку обов'язковим, незалежно від фактичного стану будівлі
За знищені об'єкти податок не сплачується на весь період воєнного стану (див. роз’яснення в ЗІР, категорія 106.07).
Пошкоджене майно (що потребує капітального ремонту) не оподатковується з місяця фіксації пошкодження до місяця визнання його придатним (див. роз’яснення в ЗІР, категорія 106.07). Декларація не подається за пошкоджені об’єкти житлової / нежитлової нерухомості, які внесені до Реєстру пошкодженого майна, як такі що мають ІІ або ІІІ категорію пошкоджень об’єкта нерухомості та встановлено ступінь пошкодження об’єкта нерухомості від 41 до 100 відсотків (див. роз’яснення в ЗІР, категорія 106.07).
Нарахування податку по таких об’єктах відновлюється починаючи з першого числа місяця, наступного за місяцем, в якому за даними Реєстру майна об’єкти нерухомості капітально відремонтовані, реконструйовані, реставровані та визнані придатними для проживання / для використання за цільовим призначенням (див. роз’яснення в ЗІР, категорія 106.07).
Органам місцевого самоврядування надане право встановлювати пільги з податку на нерухомість на відповідній території (пп. 266.4.2 ПКУ).
З’ясувати, чи є пільга по певному виду нерухомості, можна ознайомившись із рішеннями відповідних органів місцевого самоврядування.
Зверніть увагу: за об’єкти нерухомості, для яких рішенням органу місцевого самоврядування установлено пільгу або нульову ставку податку, декларацію слід подавати (див. роз’яснення в ЗІР, категорія 106.07). Але в такій декларації має бути відображене нульове нарахування податку і зазначений розмір і код пільги
Якщо пільга надана рішенням ради (наприклад, неприбутківцям або за «незначні пошкодження»), такий об'єкт обов'язково декларується.
У графі 18 додатка 1 або у графі 17 додатка 2 зазначається код відповідної пільги. Згідно з Довідником пільг для податку на нерухомість пільги вказуються з кодами 18010402, 18010403 або 18010404:
18010402 | Сільські, селищні, міські ради встановлюють пільги з податку, що сплачується на відповідній території, з об'єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних або юридичних осіб, громадських об'єднань, благодійних організацій, релігійних організацій України, статути (положення) яких зареєстровані у встановленому законом порядку, та використовуються для забезпечення діяльності, передбаченої такими статутами (положеннями) |
18010403 | Сільські, селищні, міські ради мають право встановлювати пільги з податку, що сплачується на відповідній території, з об'єктів нежитлової нерухомості, що розташовані на території індустріального парку та перебувають у власності учасників індустріального парку, включеного до Реєстру індустріальних парків. На такі рішення не поширюється дія підпункту 4.1.9 пункту 4.1 та пункту 4.5 статті 4, підпунктів 12.3.3 і 12.3.4 пункту 12.3, підпункту 12.4.3 пункту 12.4 (у частині строку прийняття та набрання чинності рішеннями) та пункту 12.5 (у частині строку набрання чинності рішеннями) статті 12 цього Кодексу та Закону України від 11.09.2003 №1160-IV «Про засади державної регуляторної політики у сфері господарської діяльності» (далі – Закон №1160) |
18010404 | Рішення органів, зазначених у частині третій ст. 33 Кодексу цивільного захисту України (крім керівників суб'єктів господарювання), про обов'язкову евакуацію населення є підставою для обов'язкового прийняття відповідним органом місцевого самоврядування або військовою адміністрацією чи військово-цивільною адміністрацією (на територіях, де тимчасово не здійснюють свої повноваження відповідні сільські, селищні, міські ради) в межах територій, щодо яких прийнято рішення про обов'язкову евакуацію населення, рішень про встановлення податкових пільг зі сплати податку на нерухоме майно, відмінне від земельної ділянки, для фізичних та юридичних осіб (абзац третій пункту 12.3 статті 12 Кодексу).До таких рішень органів місцевого самоврядування, військових адміністрацій або військово-цивільних адміністрацій та/або рішень про внесення змін до таких рішень не застосовуються вимоги підпункту 4.1.9 пункту 4.1 та пункту 4.5 статті 4, підпунктів 12.3.3, 12.3.4 і 12.3.7 пункту 12.3, підпункту 12.4.3 пункту 12.4 та пункту 12.5 статті 12 цього Кодексу та Законів №1160, від 01.07.2014 №1555-VII «Про державну допомогу суб'єктам господарювання» та частини четвертої статті 15 Закону України від 13.01.2011 №2939-VI «Про доступ до публічної інформації» |
У роз’ясненні в ЗІР, категорія 106.07 вказано:
Читайте більше:
Податок на нерухоме майно на ТОТ: пояснюють податківці
Податок на нерухоме майно: платники, порядок і строки сплати;
Податок на нерухомість 2026: як юридичним особам відзвітувати без помилок
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Буває, що при оформленні фіскальних чеків виникають помилки, тому важливо зрозуміти коли та як їх можна виправити та чи всі помилки призведуть вони до штрафів. Розглянемо наступні питання: види помилок у фіскальних чеках, коли та як помилку можна виправити, якщо помилку виправити неможливо, які помилки призводять до штрафів
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Чи повинна громадська організація, не благодійна, чітко відстежувати 20% адмінвитрат від річного доходу? Чи вона може їх рахувати (20%) у межах певного проєкту протягом дії цього проєкту за договором, наприклад за 3 роки, згідно з умовами договору? Як тоді контролюється статус неприбутковості?
ТОВ хоче надати транспортний засіб в оренду іншому ТОВ. Чи потрібно подавати повідомлення до РТЦК та СП? Де відображається здача в оренду транспортного засобу у відомості, яка подається до 20 грудня?
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 18 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2988. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності
Верховний Суд опублікував дайджест судової практики щодо використання електронних доказів у судовому процесі за період із 2018 року до серпня 2026 року. У ньому систематизовано правові позиції щодо електронних документів, електронного підпису, копій доказів, листування в месенджерах, відеозаписів, даних Google Maps та інформації, згенерованої штучним інтелектом
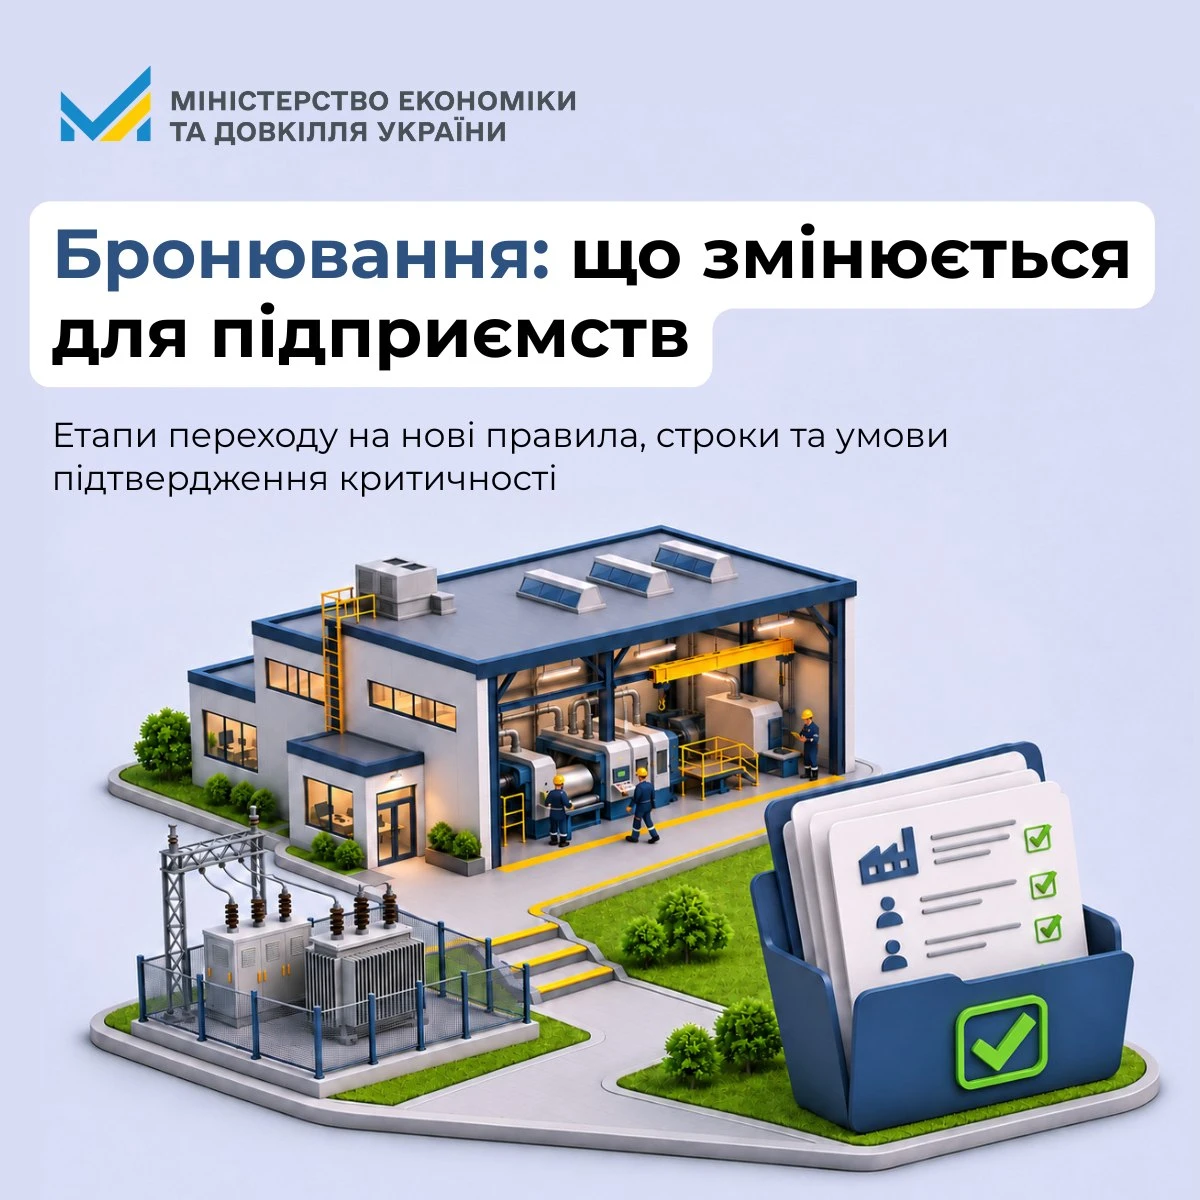
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
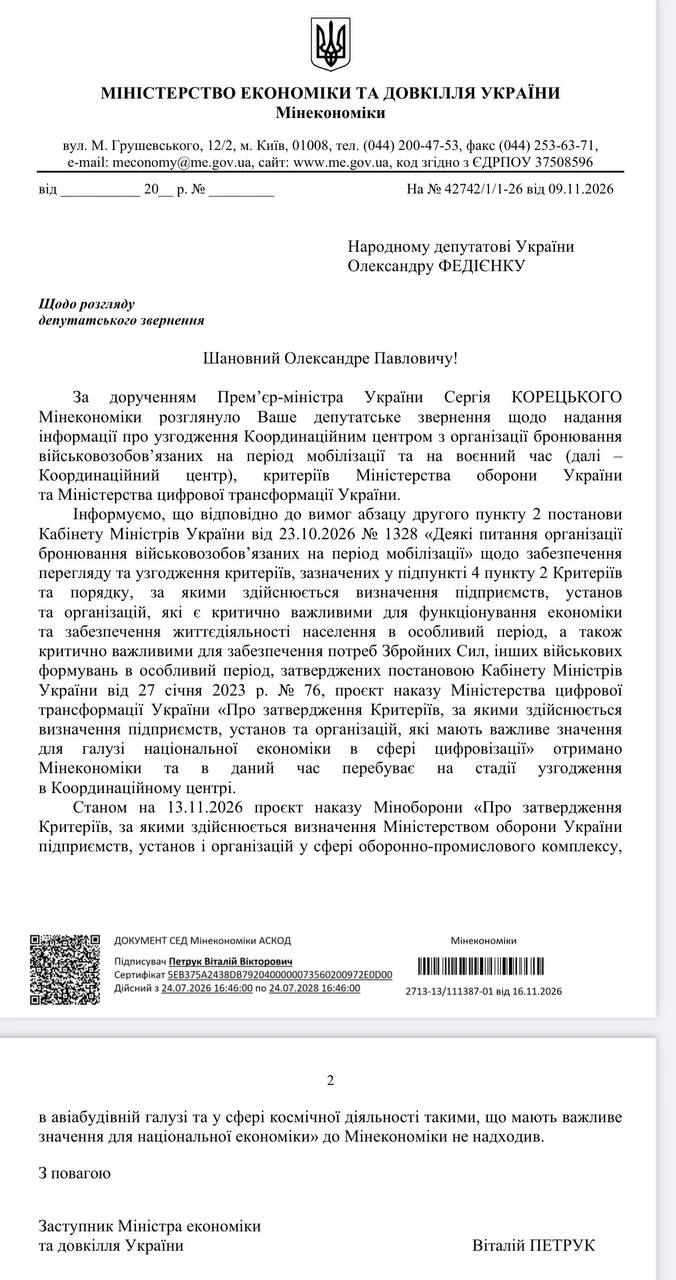
Оновлені критерії визначення критично важливих підприємств ОПК досі не погоджені, хоча встановлений для цього строк уже минув 7 листопада. Станом на 13 листопада Мінекономіки ще не отримало відповідного проєкту від Міноборони. Народний депутат Олександр Федієнко планує направити додатковий депутатський запит, щоб з’ясувати причини затримки. Чому зволікання з оновленням критеріїв може вплинути на бронювання працівників оборонних підприємств?
ДПС роз’яснила порядок оподаткування послуг з модернізації обладнання нерезидента, яке було ввезене в Україну для переробки та після виконання робіт вивезене за її межі. Такі операції оподатковуються ПДВ за нульовою ставкою. Податкову накладну потрібно скласти на дату першої події, із зазначенням у графі 8 коду ставки «902»
ДПС роз’яснила, як визначається податковий статус апартаментів, зокрема нежитлових об’єктів, та від чого залежить застосування ПДВ-пільги при їх постачанні. Вирішальне значення має не назва об’єкта, а його офіційний статус за документами та даними державних реєстрів. Розглянемо, коли продаж апартаментів звільняється від ПДВ, а коли оподатковується на загальних підставах
ДПС роз’яснила порядок відображення ПДВ у разі продажу подарункових сертифікатів юридичним особам та подальшого обміну їх фізичними особами на товари. Якщо під час такого обміну змінюється номенклатура, але сума компенсації залишається незмінною, розрахунок коригування до податкової накладної реєструє продавець, а не покупець
Європейська Бізнес Асоціація закликає Верховну Раду включити до порядку денного найближчих пленарних засідань законопроєкт №14087 та ухвалити його в першому читанні. Документ має усунути правову невизначеність щодо права українських юридичних осіб з іноземним капіталом набувати й зберігати у власності земельні ділянки несільськогосподарського призначення
За даними БЕБ, підприємець, який торгував великою рогатою худобою, протягом 2024–2025 років приховував частину доходів від продажу товарів і не зареєструвався платником ПДВ. Унаслідок цього бюджет недоотримав понад 4,5 млн грн податків. Під час досудового розслідування кошти відшкодовано, а кримінальне провадження скеровано до суду з клопотанням про звільнення підприємця від кримінальної відповідальності
У застосунку Дія через розділ «Ветеран Pro» можна замовити витяг із Єдиного державного реєстру ветеранів війни. Система автоматично перевіряє статус і заповнює дані запиту, а готовий документ містить QR-код для перевірки інформації. Отримати витяг також можна на порталі Дія або через ЦНАП
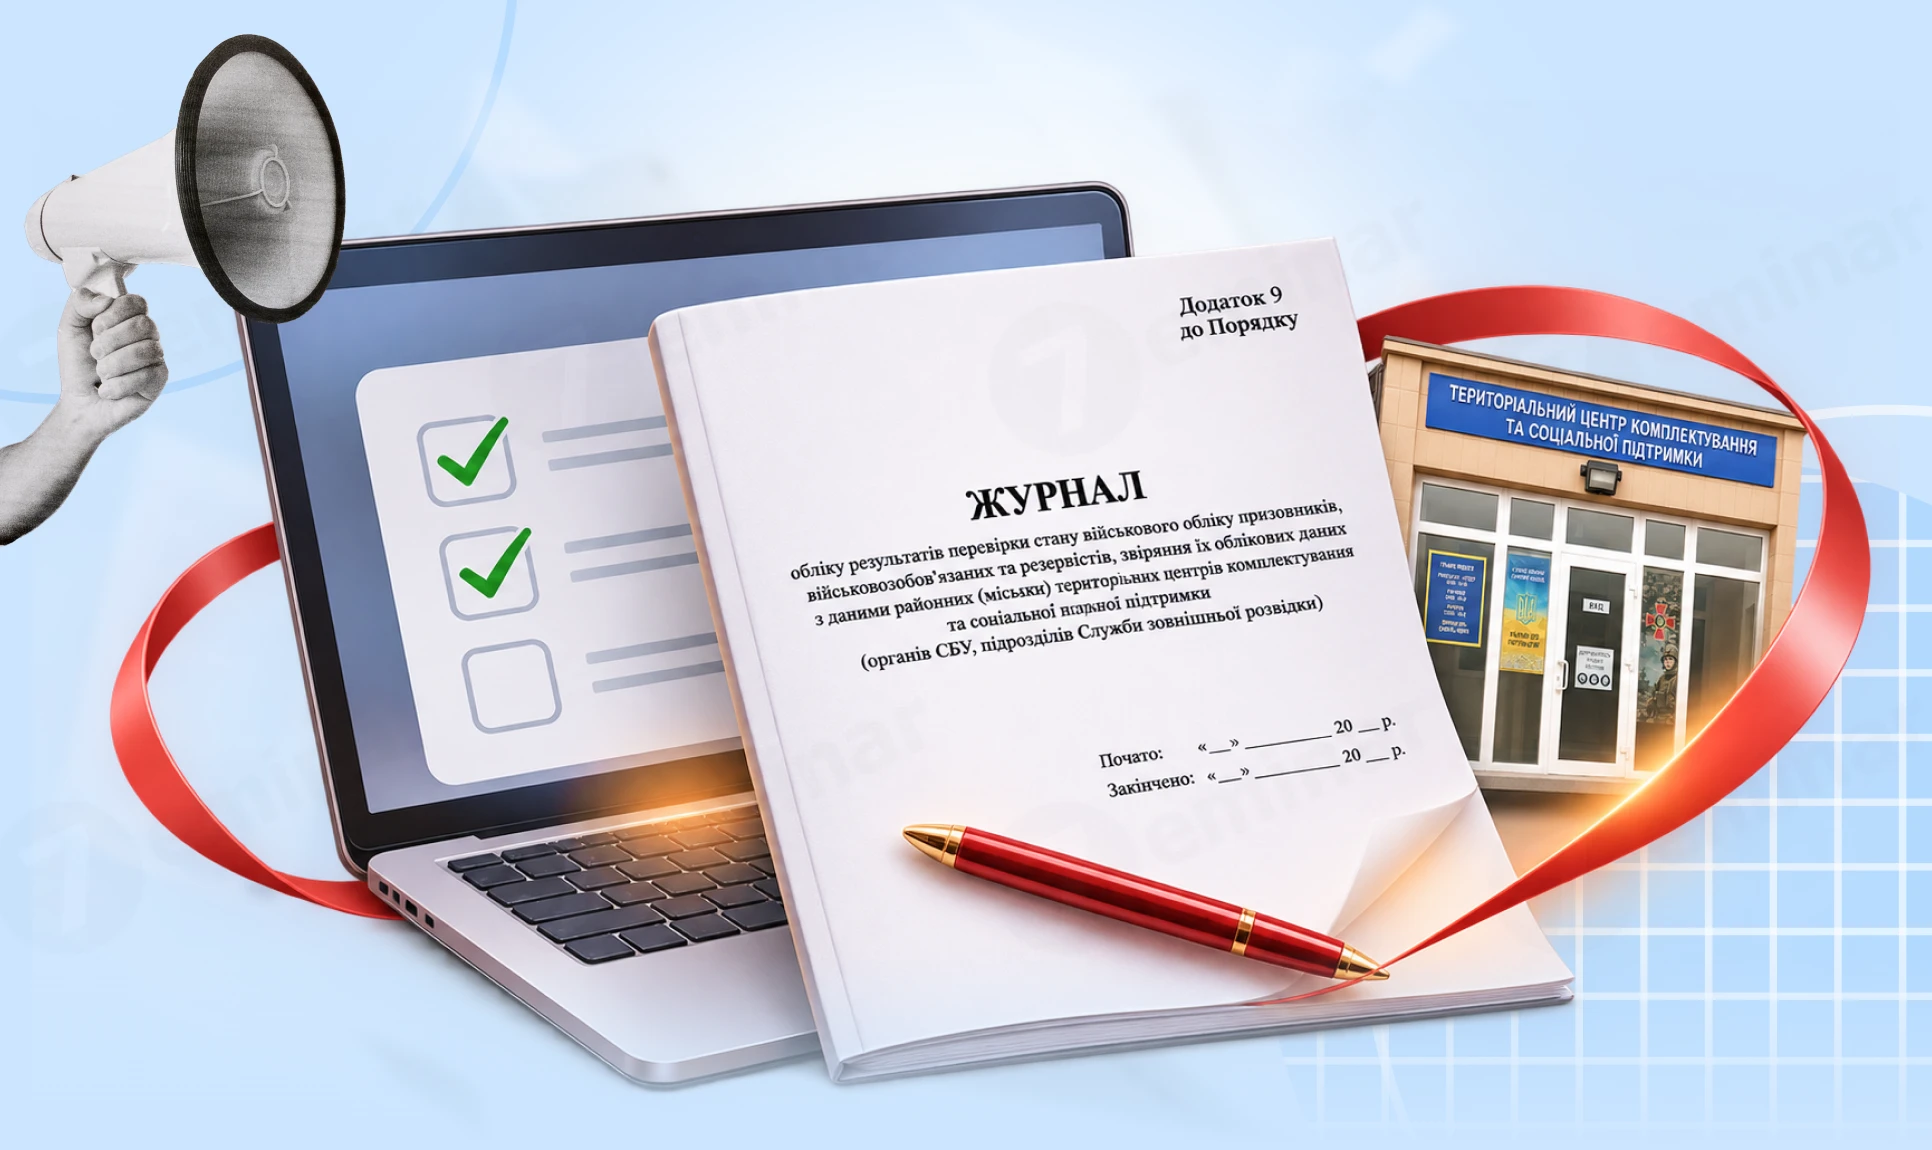
До 1 грудня підприємства мають провести звіряння даних військового обліку з ТЦК та СП, а результати обов’язково відобразити в Журналі обліку результатів перевірок (додаток 9 до Порядку №1487). Як правильно заповнити Журнал після звіряння, які дати зазначати в його графах та що робити, якщо ТЦК не повернув витяг або виявив помилки? Розбираємо практичні ситуації, наводимо правила ведення Журналу та пояснюємо, як оформити записи без зайвих порушень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування ДПС складає податкове повідомлення-рішення за формою «Н». До нього додають або в ньому наводять розрахунок штрафних санкцій із необхідною для їх визначення інформацією
Невід’ємна частина новорічних свят – проведення новорічного корпоративу для працівників. Це не просто святкова атмосфера, але і зміцнення команди, посилення почуття згуртованості, формування командного духу в колективі. А от бухгалтеру додається додаткова робота – оформити документи та провести цей святковий захід в обліку, та ще й із мінімальним оподаткуванням
Грудень – місяць підвищених витрат працівниками. Стабільно «донати», подарунки, смаколики на новорічний стіл. А тому роботодавці шукають різні варіанти підтримки для колег. Краще «13 зарплата», але якщо такої можливості не має, то принаймні виплата зарплати за грудень наперед. Що у такому разі врахувати вже зараз – далі у статті