



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
18.02.2026
Звіт про роботу автотранспорту за формою №2-тр (річна): інструкція заповнення
З’ясуємо кому, в які строки та спосіб звітувати за формою №2-тр (річна). Також підкажемо, як заповнити Звіт про роботу автотранспорту і що буде за його неподання
Хто подає Звіт про роботу автотранспорту за формою №2-тр (річна)
Річний Звіт про роботу автотранспорту за формою №2-тр (далі – Звіт) подають юридичні особи, відокремлені підрозділи юросіб, які експлуатують автомобільний транспорт (власний або орендований).
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
В які строки подає Звіт про роботу автотранспорту за формою №2-тр (річна)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про роботу автотранспорту за формою №2-тр (річна)
Підприємства подають форму №2-тр (річна) до органу державної статистики за своїм місцезнаходженням, тобто за місцем державної реєстрації.
Яка відповідальність за неподання форми №2-тр (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про роботу автотранспорту
З 1 січня 2025 року подавайте Звіт за формою, затвердженою наказом Держстату від 09.04.2024 №102.
Завантажити бланк: Звіт про роботу автотранспорту. Форма №2-тр (річна).
Який порядок заповнення Звіту про роботу автотранспорту за формою №2-тр (річна)
Показники форми №2-тр (річна) характеризують:
- роботи (пробіги) автомобілів за видами автомобілів;
- обсяг перевезених вантажів за видами автомобілів;
- вантажообіг автомобільного транспорту.
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/23-25.
До Звіту включайте дані про роботи вантажних автомобілів (у т. ч. які використовують для комерційної роботи та власних потреб), автобусів, легкових автомобілів, спеціальних автомобілів (легкові та нелегкові). При цьому не враховуйте дані про роботу власного рухомого складу, який передано в оренду (без водія) іншим юридичним та фізичним особам і документальний облік роботи яких виконують зазначені особи.
На замітку! Показники Звіту містять дані за звітний рік і не включають величину коригування за попередні роки
Звіт складайте на підставі первинних документів, зокрема:
- товарно-транспортної накладної (форма №1-ТН);
- товарно-транспортної накладної на переміщення спирту етилового (форма №1-ТН (спирт));
- товарно-транспортної накладної на переміщення високооктанових кисневмісних домішок (форма №1-ТН (вкд));
- товарно-транспортної накладної на переміщення алкогольних напоїв (форма №1-ТН (алкогольні напої));
- спеціалізованої товарної накладної на перевезення молочної сировини (форма №1-ТН (МС));
- товарно-транспортної накладної на відпуск хлібобулочних виробів (форма №1-ТТН (хліб));
- товарно-транспортної накладної на відпуск нафтопродуктів (нафти) (форма №1-ТТН (нафтопродукт));
- товарно-транспортної накладної при перевезенні деревини автомобільним транспортом (форма №1-ТТН-ліс);
- міжнародної автомобільної накладної CMR;
- примірного договору на перевезення вантажів автомобільним транспортом у міському та міжміському сполученні;
- плану перевезень вантажів автомобільним транспортом;
- плану роботи з перевезення вантажів автомобільним транспортом на умовах оплати за автомобілегодини;
- плану перевезень вантажів автомобільним транспортом на умовах оплати за автомобілегодини.
Цифрові дані зазначайте в числах з одним десятковим знаком (після коми). За відсутності даних відповідні показники форми мають містити прочерки.
На замітку! За відсутності даних зазначайте будь-яку з наведених на бланку причин
Розглянемо, що включати до граф / рядків Звіту.
Графа 1. Тут зазначайте інформацію про роботи вантажних автомобілів та роботи, виконані пікапами та фургонами на шасі легкових автомобілів і на автопричепах. Дані щодо вантажних автомобілів дорівнюють сумі даних щодо вантажних автомобілів, які використовують для комерційної роботи та власних потреб.
Графа 2. Тут вказуйте інформацію про роботу вантажних автомобілів, у тому числі в міжнародному сполученні (вивезення з країни, ввезення в країну, перевезення вантажів за кордоном), на власному й орендованому транспортному засобі, за договорами й разовими замовленнями, які сплачені через філії та представництва банку, при цьому інформація щодо підпорядкування підприємства та його клієнта не має значення.
Графа 3 має містити інформацію про роботу вантажних автомобілів для власних потреб підприємства.
У графі 4 наводьте інформацію про загальний пробіг автобусів на маршрутах, за разовими замовленнями інших юридичних осіб та в порядку індивідуального обслуговування фізичних осіб, уключаючи екскурсійні та туристичні перевезення пасажирів на комерційній основі та для власних потреб.
Графа 5 має містити інформацію про загальний пробіг пасажирських легкових автомобілів (службових і таксомоторів).
У графах 6–7 зазначайте інформацію про загальний пробіг спеціальних автомобілів (легкових і нелегкових).
До спеціальних автомобілів належать автомобілі з обладнанням (зйомним та незйомним) і без обладнання, які випущені заводом-виготовлювачем або переобладнані з вантажних, пасажирських у спеціальні, які мають спеціальні світлові та звукові сигнали, кольоровографічне пофарбування, надписи, за своєю конструкцією та обладнанням призначені для виконання спеціальних робочих функцій. Спеціальні автомобілі в технічному паспорті мають позначку «спеціальний».
До спеціальних легкових належать автомобілі, що сконструйовані на шасі легкових автомобілів: пікапи та фургони на шасі легкових автомобілів, автомобілі невідкладної медичної допомоги, інші.
До спеціальних нелегкових належать автомобілі, які сконструйовані на шасі вантажних автомобілів або автобусів: пожежні, поливні, автокрани, ремонтні майстерні, паливні заправники та паливні цистерни, автомобілі швидкої медичної допомоги, інші. При цьому до них не належить сільгосптехніка та будівельна спецтехніка не на шасі вантажних автомобілів (наприклад, трактори, комбайни, грейдери, катки, баштові крани тощо).
Рядок 840 «Загальний пробіг автомобілів» має містити інформацію про загальний пробіг автомобіля (тис.км), визначений за різницею показників спідометра при заїзді автомобілів у гараж і виїзді на лінію й підрахуванням цих даних за всіма поїздками за звітний період.
Для рядку 841 «Пробіг автомобілів із вантажем» беріть інформацію із показника «Загальний пробіг автомобілів» про суму пробігів з вантажем (тис.км) згідно з даними відповідно до затверджених списків маршрутів перевезень і довідників шляхових органів. Дані щодо пробігу автомобілів із вантажем можуть бути меншими або дорівнювати даним щодо загального пробігу автомобілів. Якщо є дані щодо пробігу автомобілів із вантажем, то, відповідно, має бути відображено дані щодо обсягу перевезених вантажів і вантажообігу.
У рядках 842–845, 847–848 «Пробіг автомобілів, який виконано на бензині», «Пробіг автомобілів, який виконано на дизельному пальному», «Пробіг автомобілів, який виконано на зрідженому нафтовому газі», «Пробіг автомобілів, який виконано на стисненому природному газі», «Пробіг газодизельних автомобілів», «Пробіг, який виконано на автомобілі з електричним двигуном» зазначайте інформацію про пробіг, виконаний на фактично використаному пальному, за типами пального.
Увага! Дані щодо загального пробігу автомобілів дорівнюють сумі даних щодо пробігу автомобілів, який виконано на бензині, дизельному пальному, зрідженому нафтовому газі, стисненому природному газі, автомобілях з електричним двигуном, та пробігу газодизельних автомобілів
У рядку 850 «Обсяг перевезених вантажів» показуйте інформацію про обсяг перевезених вантажів (тис.т) за фактичною вагою вантажу (брутто) за кожну поїздку, з урахуванням роботи автопричепів, за підтвердженням первинних документів, товарно-транспортної накладної або розрахунково (як виняток).
У рядку 860 «Вантажообіг» наводьте інформацію про вантажообіг (тис.ткм), визначений як сума вантажообігу за кожен день здійснення вантажних перевезень у звітному періоді.
Нижче – приклади розрахунку вантажообігу за день.
Приклад 1. За день виконали три поїздки одним вантажним автомобілем. Перша поїздка: перевезено 2 т вантажу на відстань 30 км; друга поїздка: перевезено 3 т вантажу на відстань 50 км; третя поїздка: перевезено 4 т вантажу на відстань 35 км. Обсяг перевезених вантажів за день становить 2 т + 3 т + 4 т = 9 т. Вантажообіг за день становить: (2 т × 30 км) + (3 т × 50 км) + (4 т × 35 км) = 350 ткм, або 0,35 тис.ткм.
Приклад 2. Одним вантажним автомобілем із пункту А до пункту В перевезли 20 т вантажу на відстань 85 км. У пункті В відвантажено 5 т вантажу, залишений вантаж (20 т - 5 т = 15 т) перевезено до пункту С на відстань 35 км. У пункті С відвантажено 10 т вантажу, залишений вантаж (15 т - 10 т = 5 т) перевезено до пункту D на відстань 40 км. Обсяг перевезених вантажів за день становить 20 т. Вантажообіг за день становить: (20 т × 85 км) + (15 т × 35 км) + (5 т × 40 км) = 2425 ткм, або 2,43 тис.ткм.
У рядках 851 «Обсяг перевезених вантажів у міжнародному сполученні» та 861 «Вантажообіг у міжнародному сполученні» зазначайте інформацію про обсяги перевезених вантажів та вантажообіг у міжнародному сполученні, які виділені із загального обсягу перевезених вантажів та вантажообігу відповідно.
Дані щодо обсягу перевезених вантажів у міжнародному сполученні можуть бути меншими або дорівнювати даним щодо обсягу перевезених вантажів. Дані щодо вантажообігу в міжнародному сполученні можуть бути меншими або дорівнювати даним щодо вантажообігу.
Якщо є дані щодо обсягу перевезених вантажів, то відповідно має бути відображено дані щодо вантажообігу та навпаки.
Дані щодо обсягу перевезених вантажів менші даних щодо вантажообігу, але в деяких випадках, наприклад, якщо перевезення виконуються на середню відстань менше 1 км (території підприємства, кар'єру, порту тощо), то дані щодо обсягу перевезених вантажів можуть бути більшими даних щодо вантажообігу.
Якщо є дані щодо обсягу перевезених вантажів у міжнародному сполученні, то відповідно має бути відображено дані щодо вантажообігу в міжнародному сполученні та навпаки.
Як виправляти помилки у Звіті за формою №2-тр (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- п. 4 ч. 1 ст. 17 Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про роботу автотранспорту за формою №2-тр (річна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №2-тр (річна) передбачений код шаблону S1600317, чинний зі звіту за 2024 рік.
Читайте більше:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Робочий час, графіки роботи
03.11.2026
Канікули в школі: чи повинен учитель працювати та як оплачують цей період
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова та фінзвітність
03.11.2026
Коли декларацію про доходи можна не подавати: перелік винятків з ПКУ у 2026 році
Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Політика, економіка
03.11.2026
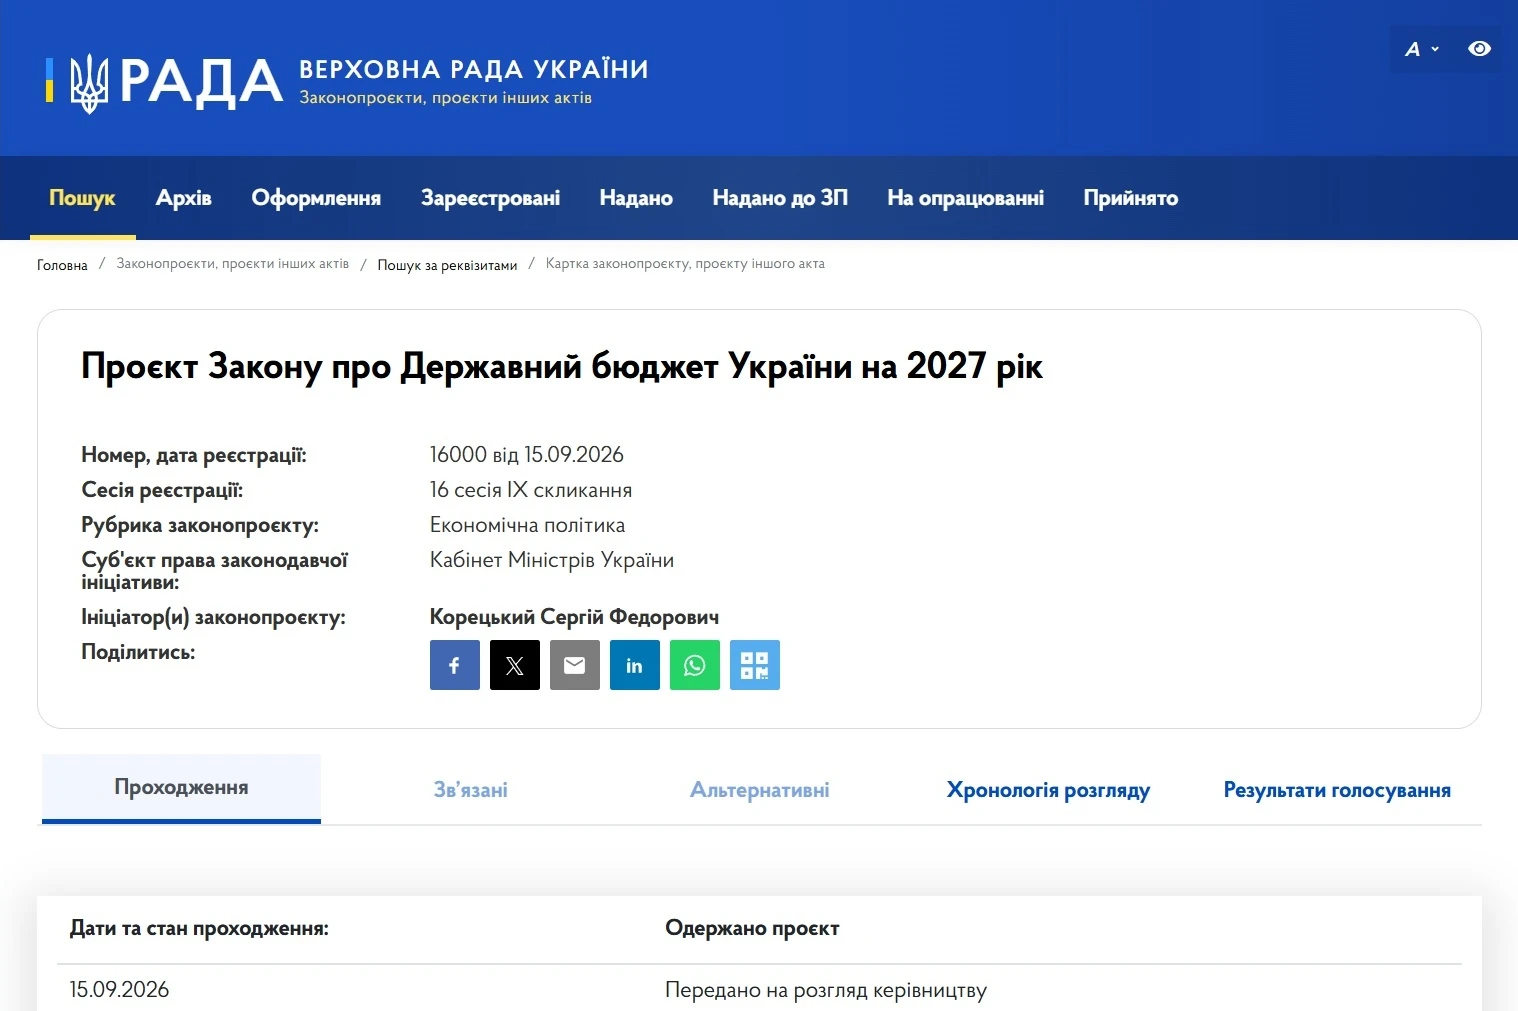
Держбюджет-2027 готується до другого читання: його повинні ухвалити не пізніше 20 листопада
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Індексація, компенсація
03.11.2026
Коли працівнику виплачують компенсацію у розмірі 3-ох зарплат при звільненні: кмови від Держпраці
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Податок на майно
03.11.2026
Транспортний податок: з якої дати рахують п'ятирічний строк використання авто
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Податкова та фінзвітність
03.11.2026
Заповнення рядків 3.2.1, 3.3.1 та 3.4.1 Податкового розрахунку для юросіб: консультує ДПС
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кадрова робота
03.11.2026
З 3 листопада систему «Обрій» інтегровано з Реєстром військовозобов’язаних і залучено Держпраці
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Форма №20-ОПП
03.11.2026
Форма №20-ОПП: чи потрібно повідомляти про газовий котел і генератор
Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Ліцензії та дозволи
03.11.2026
Світло без ризиків: як законно зберігати пальне для генераторів у 2026 році
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
Основні засоби, МНМА
03.11.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Особи з інвалідністю
03.11.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

Е-сервіс
03.11.2026
«Лекса» від Мін’юсту: як ШІ-асистентка консультуватиме щодо 176 державних послуг
На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ПДФО
03.11.2026
Нюанси оподаткування оренди авто у разі, якщо орендодавець не вказав у договорі статус ФОП: пояснює ДПС
ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа


Податок на майно
03.11.2026
Звірка МПЗ без 30-денного обмеження: куди звертатися та як подати заяву
Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Єдиний податок
03.11.2026
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків


Бронювання, критичність
03.11.2026
Критерії критичності агропідприємств: чи зміняться правила бронювання працівників
Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств

