


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У 2026 році блокування податкових накладних і розрахунків коригування залишається одним із ключових ризиків для платників ПДВ. Попри підвищення лімітів безумовної реєстрації, ДПС і надалі зупиняє ПН/РК у разі ризиковості платника або операції, недостатності ресурсів, проблем із ланцюгом постачання чи низького податкового навантаження. У статті розглянули основні причини блокування та практичні кроки, які допоможуть мінімізувати ризики у 2026 році: перевірку контрагентів, подання форми №20-ОПП, підтвердження реальності операцій і подання Таблиці даних платника
Підприємства, які безпосередньо стикаються із проблемою зупинення реєстрації податкових накладних / розрахунків коригування повинні зрозуміти головні причини такої зупинки та здійснити певні превентивні заходи з метою знизити ризики, які виникають внаслідок зупинення реєстрації.
Коли ми говоримо про зупинення реєстрації податкових накладних / розрахунків коригування, то в першу чергу ми звертаємось до таких нормативних документів як Постанова Кабміну від 11.12.2019 №1165 «Про затвердження порядків з питань зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних» (далі – Постанова №1165) та Порядок зупинення податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних, затвердженого постановою Кабміну від 21.02.2018 №117. В цих документах прописані основні причини зупинення реєстрації, способи реєстрації таких ПН / РК, строки та інші регулюючі норми.
Основні причини блокування (зупинення реєстрації) такі: визнання платника ризиковим або визнання операції ризиковою. Наявність ознак (як правило, їх сукупності) ризиковості платника, відповідність певним ознакам ризиковості операції призводить до ситуації, коли та чи інша ПН /РК може бути заблокована.
У 2026 році ситуація дещо пом’якшилась у зв’язку зі змінами, які були внесені у Постанову №1165, які збільшили ліміти безумовної реєстрації, показники діяльності, які дозволяють провадити діяльність без ризику бути постійно під загрозою блокування ПН/РК.
На що звертати увагу в своїй діяльності у 2026 році аби зменшити ризики зупинення реєстрації ПН /РК.
Найбільшим критерієм ризиковості виступає нереальність господарської операції, підозра на те, що ланцюг поставок товарів, робіт, послуг може мати «розрив».
Які господарські операції можуть викликати таку підозру, та чим обгрунтовується відповідність даному критерію ризику?
В першу чергу це ситуація, яку ДПС трактує як:
Постачання / вивезення за межі митної території України товару, походження якого не прослідковується за ланцюгом придбання, якщо постачальник не є виробником такого товару. |
Тобто, якщо платник – не виробник, продає ТМЦ, які раніше придбав у будь-якого неплатника ПДВ (наприклад, ФОП або ЮО єдиноподатника). Акцент слід робити саме на придбанні ТМЦ у ФОП, і також слід звертати увагу на обсяги таких поставок.
Серед ознак ризиковості:
Сюди ж відносимо таку ознаку як:
У податковій звітності платника податку (крім виробників товарів) відображено доходи, нараховані та виплачені самозайнятим особам, які не мають необхідних об’єктів оподаткування та чисельності трудових ресурсів, необхідних для здійснення фінансово-господарських операцій в обсягах, відображених у податковій звітності платника податку. |
Це означає, що ви придбали ТМЦ у ФОПа, в якого недостатньо економічних ресурсів для можливості провадити таку діяльність. І тут виникає логічне питання:
Яким чином платник може це перевірити?
Тут потрібна перевірка на загальнодоступних інтернет-ресурсах, таких як YOUCONTROL, OpenDataBot, Електронний кабінет платника, відкриті реєстри, які підтверджують статус платника – контрагента. Проте жоден з них не дасть відповіді на питання – чи достатньо у контрагента економічних ресурсів для здійснення діяльності. І це по суті уже площина домовленостей між двома платниками. Слід розуміти, що укладаючи угоди на придбання товарів, робіт, послуг у значних для підприємства обсягах у неплатників ПДВ, невиробників товарів, слід дуже уважно поставитись до складання первинних документів та підтвердження реальності здійснюваної господарської операції.
У випадку визнання контрагента ризиковим, або наявність висновків перевірок та / або вироків у судових справах, які вказують на здійснення діяльності без розумної економічної причини (ділової мети), без мети здійснювати підприємницьку діяльність тощо – шанси на визнання операцій з таким контрагентом зростають багатократно. Тут теж слід працювати використовуючи метод обачності, перевіряти контрагентів на наявність можливість ризиків.
Наступним поширеним критерієм блокування ПН / РК виступає:
Постачання товарів / послуг за відсутності необхідних умов та/або обсягів матеріальних ресурсів для виробництва товарів, виконання робіт або надання послуг в обсягах, відображених у податковій накладній / розрахунку коригування (відсутні відомості про об’єкти оподаткування), відповідно до поданої до контролюючих органів звітності. При цьому відсутнє придбання послуг із оренди об’єктів оподаткування, послуг транспортування, послуг із оренди місць зберігання товарно-матеріальних цінностей, послуг із оренди місць зберігання паливно-мастильних матеріалів тощо. |
Це означає, що платник або лише почав діяльність, або змінив напрям діяльності, або певний час працює, проте не проінформував фіскальні органи про можливість здійснювати господарську діяльність. Яким чином це слід зробити?
Перший і найпоширеніший спосіб – це подання форми 20-ОПП «Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність». Форму №20-ОПП необхідно подати протягом 10 робочих днів після реєстрації, створення чи відкриття об'єктів оподаткування або об'єктів, пов'язаних з оподаткуванням або через які провадиться діяльність, до контролюючого органу за основним місцем обліку платника податків. Про це податківці зазначають у своїй комунікації з платниками на усіх доступних майданчиках.
Наприклад:
Іншим важливим аспектом є наявність трудових ресурсів у платника. Залежно від складності веденої господарської діяльності, місцязнаходження, наявності відокремлених філій тощо, платник повинен мати відповідну кількість найманих працівників, нараховувати їм заробітну плату та відображати у Об’єднаній звітності.
Також при постачанні товарів, робіт, послуг, які містять матеріальну складову (власна продукція, ремонтні роботи, будівельні роботи, послуги з заправки картріджів, виготовлення меблів, пошиття одягу тощо) слід забезпечувати наявність придбаних матеріалів (рахунки класу 2) та відображати дане придбання у податковому кредиті. При відсутності таких показників, у фіскальних органів завжди будуть запитання. Це, наприклад, чітко прослідковується при роботі з давальницькою сировиною, при використанні матеріалів замовника. Тут слід мати аргументи та підтвердні первинні документи, які свідчитимуть про реальність здійснюваних операцій.
Ще одним важливих аспектом відповідності ризиковості виступає так зване «податкове навантаження».
Рівень сплати податків щодо отриманого доходу чи до обсягів постачання, якщо ми говоримо про ПДВ, завжди є тим показником, який викликає увагу та виступає фактором ризику. Якщо рівень сплати податків, таких як податок на прибуток, ПДВ, ЄСВ, ПДФО у підприємства є суттєво нижчим за середній по галузі, то на думку фіскальних органів, платник може ухилятись від їх сплати шляхом використання не зовсім законних схем.
Тому платникам слід використовувати дані показники, керуючись офіційною сторінкою ДПС.
Якщо у платника різко зростає, чи різко спадає обсяг постачання, це теж може бути розцінено як ризиковий фактор, тому платникам слід мати економічно обгрунтовані пояснення щодо таких коливань.
З іншого боку, штучно створювати необхідне податкове навантаження коригуючи дані фінансової звітності теж неправомірно. Ст. 3 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність» зазначає:
Метою ведення бухгалтерського обліку і складання фінансової звітності є надання користувачам для прийняття рішень повної, правдивої та неупередженої інформації про фінансовий стан та результати діяльності підприємства. |
Також показники у фінансовій звітності базуються на принципі повного висвітлення, відповідно не відображення чи перекручення даних лише з позиції дотримання рівня податкового навантаження недопустиме.
З метою оптимальної роботи підприємства слід вживати превентивних методів у сфері запобігання податковим ризикам блокування ПН / РК.Інструментами тут виступатимуть:
Шаблони та зразки документів:
Читайте більше:
Ризиковість платника ПДВ: як діяти, щоб вийти з переліку
Як розблокувати ПН у 2026 році
Чи застосовуються штрафи за нереєстрацію ПН після анулювання
Штрафи за несвоєчасну реєстрацію / нереєстрацію ПН та РК
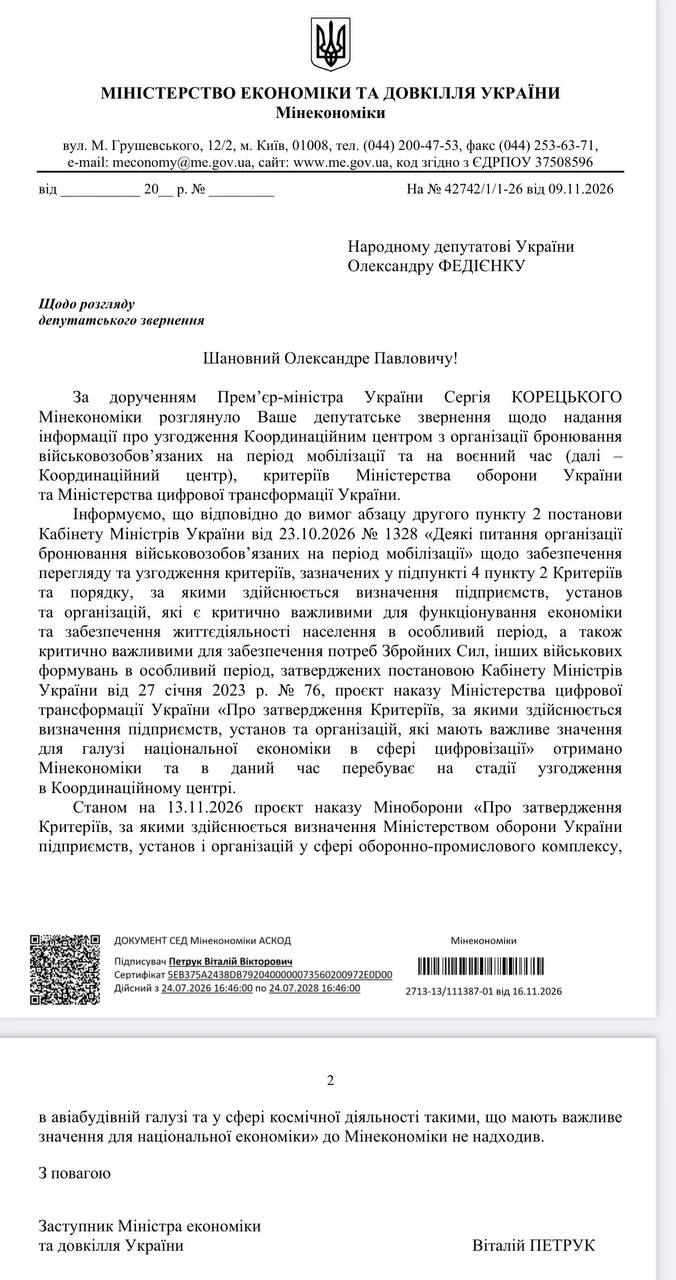
Оновлені критерії визначення критично важливих підприємств ОПК досі не погоджені, хоча встановлений для цього строк уже минув 7 листопада. Станом на 13 листопада Мінекономіки ще не отримало відповідного проєкту від Міноборони. Народний депутат Олександр Федієнко планує направити додатковий депутатський запит, щоб з’ясувати причини затримки. Чому зволікання з оновленням критеріїв може вплинути на бронювання працівників оборонних підприємств?
ДПС роз’яснила порядок оподаткування послуг з модернізації обладнання нерезидента, яке було ввезене в Україну для переробки та після виконання робіт вивезене за її межі. Такі операції оподатковуються ПДВ за нульовою ставкою. Податкову накладну потрібно скласти на дату першої події, із зазначенням у графі 8 коду ставки «902»
ДПС роз’яснила, як визначається податковий статус апартаментів, зокрема нежитлових об’єктів, та від чого залежить застосування ПДВ-пільги при їх постачанні. Вирішальне значення має не назва об’єкта, а його офіційний статус за документами та даними державних реєстрів. Розглянемо, коли продаж апартаментів звільняється від ПДВ, а коли оподатковується на загальних підставах
ДПС роз’яснила порядок відображення ПДВ у разі продажу подарункових сертифікатів юридичним особам та подальшого обміну їх фізичними особами на товари. Якщо під час такого обміну змінюється номенклатура, але сума компенсації залишається незмінною, розрахунок коригування до податкової накладної реєструє продавець, а не покупець
Європейська Бізнес Асоціація закликає Верховну Раду включити до порядку денного найближчих пленарних засідань законопроєкт №14087 та ухвалити його в першому читанні. Документ має усунути правову невизначеність щодо права українських юридичних осіб з іноземним капіталом набувати й зберігати у власності земельні ділянки несільськогосподарського призначення
За даними БЕБ, підприємець, який торгував великою рогатою худобою, протягом 2024–2025 років приховував частину доходів від продажу товарів і не зареєструвався платником ПДВ. Унаслідок цього бюджет недоотримав понад 4,5 млн грн податків. Під час досудового розслідування кошти відшкодовано, а кримінальне провадження скеровано до суду з клопотанням про звільнення підприємця від кримінальної відповідальності
У застосунку Дія через розділ «Ветеран Pro» можна замовити витяг із Єдиного державного реєстру ветеранів війни. Система автоматично перевіряє статус і заповнює дані запиту, а готовий документ містить QR-код для перевірки інформації. Отримати витяг також можна на порталі Дія або через ЦНАП
До 1 грудня підприємства мають провести звіряння даних військового обліку з ТЦК та СП, а результати обов’язково відобразити в Журналі обліку результатів перевірок (додаток 9 до Порядку №1487). Як правильно заповнити Журнал після звіряння, які дати зазначати в його графах та що робити, якщо ТЦК не повернув витяг або виявив помилки? Розбираємо практичні ситуації, наводимо правила ведення Журналу та пояснюємо, як оформити записи без зайвих порушень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування ДПС складає податкове повідомлення-рішення за формою «Н». До нього додають або в ньому наводять розрахунок штрафних санкцій із необхідною для їх визначення інформацією
Невід’ємна частина новорічних свят – проведення новорічного корпоративу для працівників. Це не просто святкова атмосфера, але і зміцнення команди, посилення почуття згуртованості, формування командного духу в колективі. А от бухгалтеру додається додаткова робота – оформити документи та провести цей святковий захід в обліку, та ще й із мінімальним оподаткуванням
Грудень – місяць підвищених витрат працівниками. Стабільно «донати», подарунки, смаколики на новорічний стіл. А тому роботодавці шукають різні варіанти підтримки для колег. Краще «13 зарплата», але якщо такої можливості не має, то принаймні виплата зарплати за грудень наперед. Що у такому разі врахувати вже зараз – далі у статті
Новоприйнятий працівник може захворіти. Щоб оплатити йому лікарняні потрібно знати особливі правила розрахунку середньої зарплати. Питання виникають – як визначити розмір зарплати, яка буде включатися до розрахунку, чи включати премії, в якому розмірі? А ще – як підтвердити ці розрахунки, якщо податковий розрахунок ще поданий? Розбираємо практичні кейси для такої ситуації у публікації нижче
Продаж автомобіля раніше ніж через 183 дні після державної реєстрації може коштувати дорожче: за новими правилами дохід оподатковуватиметься ПДФО за ставкою 18% навіть за першого продажу протягом року. Коли застосовуватимуть ставки 0%, 5% і 18%, як зміняться обов’язки податкових агентів, хто сплачуватиме податки та в яких випадках потрібно подавати декларацію про доходи? Пояснюємо нові правила оподаткування продажу транспортних засобів за Законом №5064
ВС визначив, що п’ятиденний строк для оплати електроенергії за «зеленим» тарифом починається з дня, наступного за днем оприлюднення рішення НКРЕКП. Суд відступив від попереднього правового висновку Верховного Суду, за яким відлік строку починався безпосередньо в день оприлюднення рішення Регулятора.
Підготовка підприємства до зимового періоду охоплює не лише перевірку опалення, а й електрогосподарства, пожежної безпеки, території, обладнання та транспорту. Розповідаємо, які дев’ять напрямів варто перевірити роботодавцю, щоб зменшити ризики для працівників і забезпечити безпечну роботу в холодну пору року
18 листопада 2026 року на рівні парламентського комітету ухвалили рішення щодо істотного посилення відповідальності за порушення правил обігу підакцизних товарів, зокрема рідин для електронних сигарет. Пропонується збільшити штрафи у 10 разів, а надалі, за потреби, поширити посилену відповідальність і на безпосередніх продавців нелегальної продукції
Мінекономіки розширило перелік української промислової техніки та обладнання, за придбання яких держава компенсує 15% вартості без ПДВ. До нього додали 748 найменувань продукції 17 виробників, тож тепер програма охоплює 1057 позицій від 34 підприємств
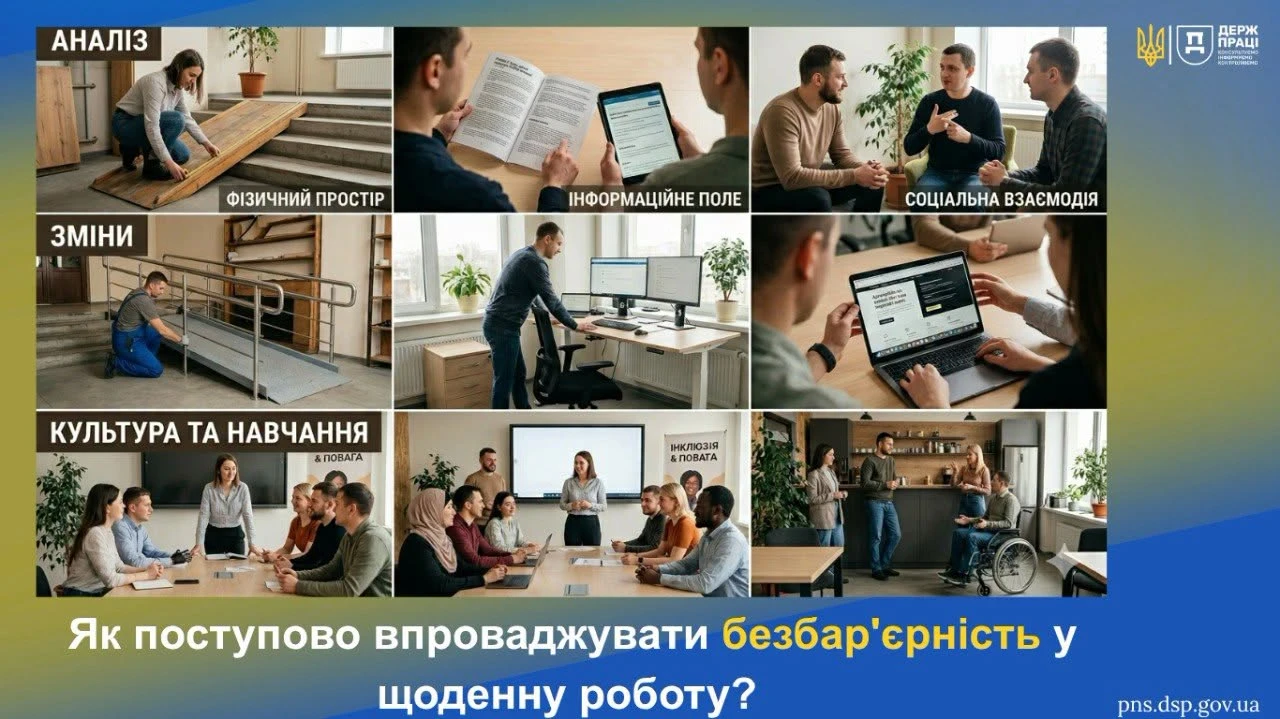
Створення безбар’єрного робочого середовища не завжди потребує значних фінансових витрат – почати можна з виявлення перешкод, адаптації робочих місць та поліпшення комунікації в колективі. Розповідаємо про три кроки, які допоможуть підприємствам та установам зробити роботу доступнішою, безпечнішою і комфортнішою для працівників
Під час воєнного стану працівник і роботодавець можуть домовитися про використання електронної пошти та інших альтернативних способів обміну кадровими документами. Тому вимога подати заяву про звільнення виключно на папері не завжди обґрунтована: важливо, чи погодили сторони електронний спосіб комунікації та чи можна підтвердити авторство й волевиявлення працівника
ДПС роз’яснила порядок поновлення реєстрації ФОП платником єдиного податку, якщо рішення про її анулювання скасовано за результатами адміністративного або судового оскарження. У такому разі контролюючий орган самостійно вносить зміни до Реєстру платників єдиного податку, зокрема анулює дату виключення підприємця з Реєстру