


🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Самозайняті особи, ФОП, які провадили госпдіяльність до призову на військову службу або укладення контракту, на період служби звільняються від нарахування, сплати та подання звітності з військового збору. Водночас новостворені ФОП, зареєстровані після дати мобілізації або укладення контракту, не мають права на таке звільнення та виконують податкові обов’язки на загальних підставах
Чи звільняються новостворені ФОП на загальній системі оподаткування та особи, які провадять незалежну професійну діяльність, після призову на військову службу під час мобілізації або залучення до виконання обов’язків щодо мобілізації за посадами, передбаченими штатами воєнного часу, або за контрактом від обов’язку нарахування, сплати військового збору?
Самозайняті особи (ФОП), які мали або не мали найманих працівників,
на весь період їхньої військової служби звільняються від:
Підставою для такого звільнення є відомості, отримані центральним органом виконавчої влади, що реалізує державну податкову політику, з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів (далі – Єдиний реєстр призовників), про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби) самозайнятої особи.
Від обов’язку нарахування, сплати та подання звітності з військового збору у складі податкової звітності з податку на доходи фізичних осіб звільняються ті фізичні особи, які були зареєстровані як самозайняті до дати призову на військову службу або до дати укладання відповідного контракту, незалежно від отримання ними доходу / прибутку від провадження господарської діяльності (як бази оподаткування) під час проходження військової служби (абз. 1 п. 25 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ)
Водночас, на фізичних осіб, які зареєструвалися як самозайняті особи після дати призову на військову службу під час мобілізації або після дати укладання відповідного контракту, дія п. 25 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ не розповсюджується. Такі самозайняті особи виконують податковий обов’язок на загальних підставах, визначених у ПКУ.
Джерело: ЗІР, категорія 126.05
Читайте більше:
ФОП зареєстровано вже після мобілізації: чи сплачувати єдиний податок та військовий збір
Мобілізовані ФОП у 2025 році: реальні пільги та алгоритми дій від ДПС
Мобілізований ФОП: звільнення від ЄП навіть при продовженні діяльності
Мобілізований ФОП: податки та звітність у 2025 році
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
До 4 грудня 2026 року бізнес має адаптуватися до нових вимог щодо укриттів, інакше підприємства ризикують втратити можливість працювати навіть під час «жовтої» повітряної тривоги. Підприємці наголошують на високій вартості облаштування захисних споруд і складності процедур погодження. Уряд разом із МВС та профільними відомствами працює над переглядом вимог, спрощенням процедур і механізмами фінансування укриттів. Які зміни готують для бізнесу та чи встигнуть оновити правила до завершення перехідного періоду?
ДПС роз’яснила, як визначається податковий статус апартаментів, зокрема нежитлових об’єктів, та від чого залежить застосування ПДВ-пільги при їх постачанні. Вирішальне значення має не назва об’єкта, а його офіційний статус за документами та даними державних реєстрів. Розглянемо, коли продаж апартаментів звільняється від ПДВ, а коли оподатковується на загальних підставах
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Під час воєнного стану важливо своєчасно подавати відомості про працівників, яких страхувальник бронює. Неподання або несвоєчасне подання даних до Пенсійного фонду України може призвести до того, що працівник не буде врахований у списках на бронювання

У Верховній Раді зареєстрували законопроєкт №16206, який передбачає обмеження зарплат і винагород у публічному секторі на період воєнного стану. Зокрема, місячні нарахування працівникам бюджетних установ, народним депутатам, членам Уряду та працівникам держпідприємств пропонують обмежити десятьма мінімальними зарплатами, а винагороди членам наглядових рад – п’ятьма мінімальними зарплатами. Водночас передбачено винятки для окремих категорій працівників та виплат. Також зареєстровано альтернативний законопроєкт №16206-1, який уточнює правила обчислення граничних сум
Буває, що при оформленні фіскальних чеків виникають помилки, тому важливо зрозуміти коли та як їх можна виправити та чи всі помилки призведуть вони до штрафів. Розглянемо наступні питання: види помилок у фіскальних чеках, коли та як помилку можна виправити, якщо помилку виправити неможливо, які помилки призводять до штрафів
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Чи повинна громадська організація, не благодійна, чітко відстежувати 20% адмінвитрат від річного доходу? Чи вона може їх рахувати (20%) у межах певного проєкту протягом дії цього проєкту за договором, наприклад за 3 роки, згідно з умовами договору? Як тоді контролюється статус неприбутковості?
ТОВ хоче надати транспортний засіб в оренду іншому ТОВ. Чи потрібно подавати повідомлення до РТЦК та СП? Де відображається здача в оренду транспортного засобу у відомості, яка подається до 20 грудня?
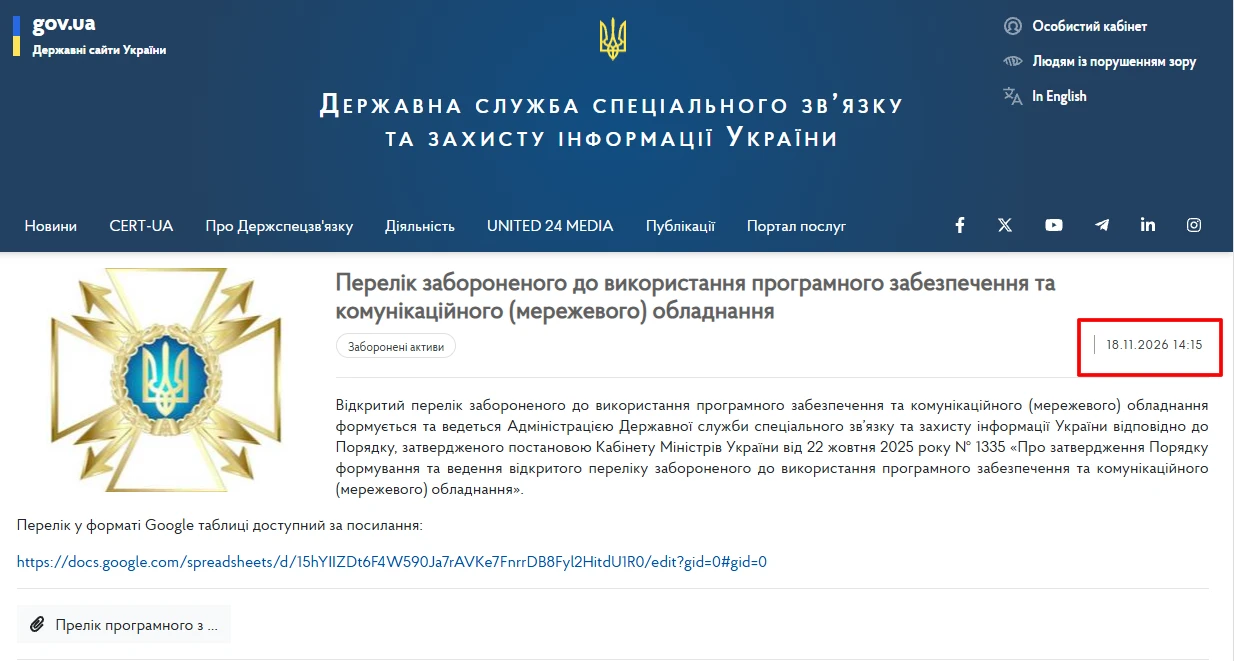
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 18 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2988. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності
Верховний Суд опублікував дайджест судової практики щодо використання електронних доказів у судовому процесі за період із 2018 року до серпня 2026 року. У ньому систематизовано правові позиції щодо електронних документів, електронного підпису, копій доказів, листування в месенджерах, відеозаписів, даних Google Maps та інформації, згенерованої штучним інтелектом
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
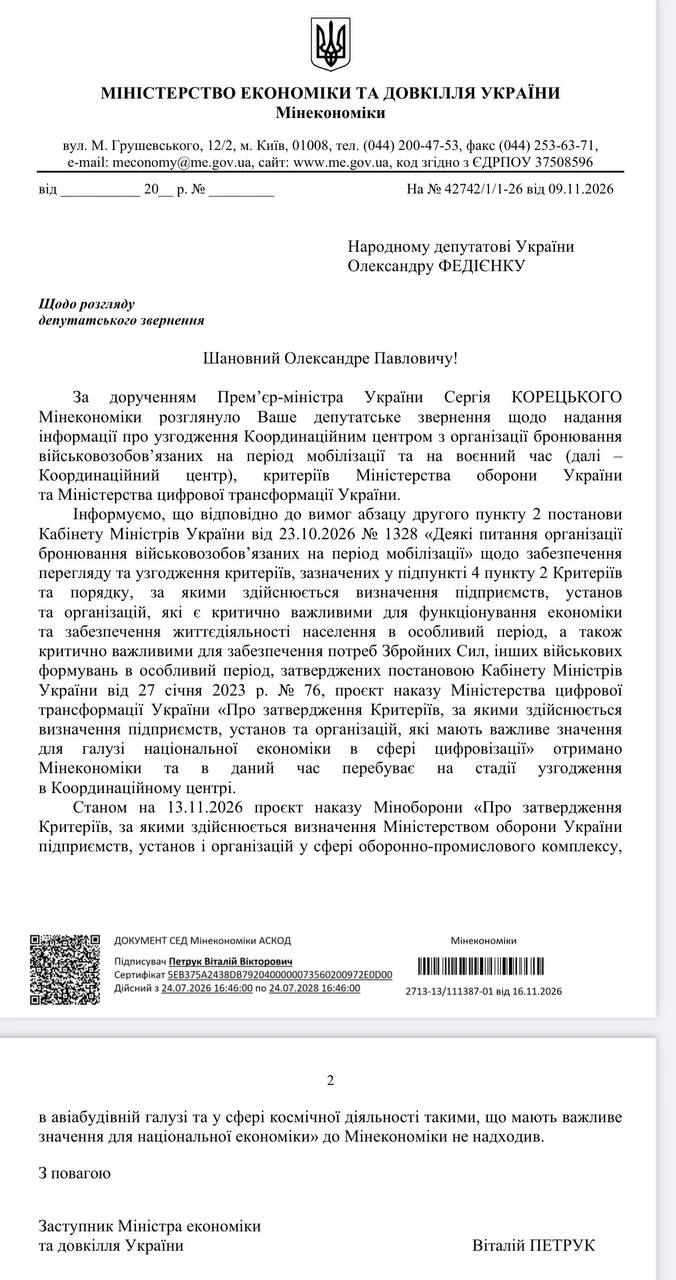
Оновлені критерії визначення критично важливих підприємств ОПК досі не погоджені, хоча встановлений для цього строк уже минув 7 листопада. Станом на 13 листопада Мінекономіки ще не отримало відповідного проєкту від Міноборони. Народний депутат Олександр Федієнко планує направити додатковий депутатський запит, щоб з’ясувати причини затримки. Чому зволікання з оновленням критеріїв може вплинути на бронювання працівників оборонних підприємств?
ДПС роз’яснила порядок оподаткування послуг з модернізації обладнання нерезидента, яке було ввезене в Україну для переробки та після виконання робіт вивезене за її межі. Такі операції оподатковуються ПДВ за нульовою ставкою. Податкову накладну потрібно скласти на дату першої події, із зазначенням у графі 8 коду ставки «902»
ДПС роз’яснила порядок відображення ПДВ у разі продажу подарункових сертифікатів юридичним особам та подальшого обміну їх фізичними особами на товари. Якщо під час такого обміну змінюється номенклатура, але сума компенсації залишається незмінною, розрахунок коригування до податкової накладної реєструє продавець, а не покупець
Європейська Бізнес Асоціація закликає Верховну Раду включити до порядку денного найближчих пленарних засідань законопроєкт №14087 та ухвалити його в першому читанні. Документ має усунути правову невизначеність щодо права українських юридичних осіб з іноземним капіталом набувати й зберігати у власності земельні ділянки несільськогосподарського призначення
За даними БЕБ, підприємець, який торгував великою рогатою худобою, протягом 2024–2025 років приховував частину доходів від продажу товарів і не зареєструвався платником ПДВ. Унаслідок цього бюджет недоотримав понад 4,5 млн грн податків. Під час досудового розслідування кошти відшкодовано, а кримінальне провадження скеровано до суду з клопотанням про звільнення підприємця від кримінальної відповідальності
У застосунку Дія через розділ «Ветеран Pro» можна замовити витяг із Єдиного державного реєстру ветеранів війни. Система автоматично перевіряє статус і заповнює дані запиту, а готовий документ містить QR-код для перевірки інформації. Отримати витяг також можна на порталі Дія або через ЦНАП
До 1 грудня підприємства мають провести звіряння даних військового обліку з ТЦК та СП, а результати обов’язково відобразити в Журналі обліку результатів перевірок (додаток 9 до Порядку №1487). Як правильно заповнити Журнал після звіряння, які дати зазначати в його графах та що робити, якщо ТЦК не повернув витяг або виявив помилки? Розбираємо практичні ситуації, наводимо правила ведення Журналу та пояснюємо, як оформити записи без зайвих порушень