


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОПи – платники єдиного податку 2 та 3 груп, які проходять військову службу (за мобілізацією, за контрактом або на посадах воєнного часу), мають право на податкове звільнення. Причому навіть у разі надходження доходів або продовження діяльності. Законодавство визначає чіткі умови звільнення від сплати та звітності з єдиного податку, а також порядок скасування нарахованих податкових зобов’язань
Чи звільняються ФОП – платники ЄП другої та третьої групи, які призвані на військову службу під час мобілізації або залучені до виконання обов’язків щодо мобілізації за посадами, передбаченими штатами воєнного часу, або за контрактом та не мають / мають найманих працівників, яким нараховується заробітна плата, від обов’язку нарахування, сплати та подання податкової звітності з ЄП, якщо в період військової служби надходили доходи та продовжувалося здійснення господарської діяльності?
Так, звільняються.
ФОП – платники єдиного податку 2 та 3 групи, які:
або
або
та мають / не мають найманих працівників, яким нараховується заробітна плата, звільняються від нарахування, сплати та подання податкової звітності з єдиного податку
у тому числі якщо в період військової служби надходили доходи та продовжувалося здійснення господарської діяльності (абз. 1 п. 25 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Підставою для такого звільнення є відомості, отримані центральним органом виконавчої влади, що реалізує державну податкову політику, з Єдиного державного реєстру призовників, про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби) самозайнятої особи (абз. 2 п. 25 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Нараховані контролюючим органом за період мобілізації або дії контракту, зокрема, суми авансових внесків з єдиного податку, суми штрафних санкцій та пені за несплату (неперерахування) або сплату (перерахування) не в повному обсязі авансових внесків з єдиного податку в порядку та строки, визначені ПКУ, підлягають скасуванню (анулюванню) за звітні періоди, з урахуванням строку позовної давності, включно до першого числа місяця, наступного за місяцем, в якому контролюючим органом отримані відомості про мобілізацію такої фізичної особи – підприємця, укладений з такою особою контракт (абз. 9 п. 25 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Разом з тим у разі відсутності в Єдиному реєстрі призовників або неотримання центральним органом виконавчої влади, що реалізує державну податкову політику, відомостей про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби) ФОПа, така особа має право подати заяву та копію військового квитка або копію іншого документа, виданого відповідним державним органом, із зазначенням даних про призов такої особи на військову службу за призовом під час мобілізації, на особливий період, копію контракту.
У листі ДПС від 12.08.2025 №874/2/99-00-24-01-03-02 викладено і підтверджено цю ж позицію ДПС.
Джерело: ЗІР, категорія 107.01.05, лист ДПС від 12.08.2025 №874/2/99-00-24-01-03-02
Статті на тему:
Мобілізований ФОП: податки та звітність у 2025 році
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Автоматичне звільнення мобілізованого ФОП поки не працює: що радить ДПС
Безоплатна передача автобуса благодійній організації може звільнятися від ПДВ за п.п. 197.1.15 ПКУ, але важливим є статус автобуса як підакцизного товару. Якщо за кодом УКТ ЗЕД та характеристиками автобус належить до підакцизних товарів, ПДВ-пільга не застосовується; якщо ні — звільнення можливе за дотримання інших умов норми
Юрособа – платник єдиного податку, яка прийняла рішення про припинення, не подає заяву про відмову від застосування спрощеної системи оподаткування. У разі державної реєстрації припинення її реєстрацію платника ЄП анулює контролюючий орган шляхом виключення з відповідного реєстру в день отримання повідомлення від державного реєстратора
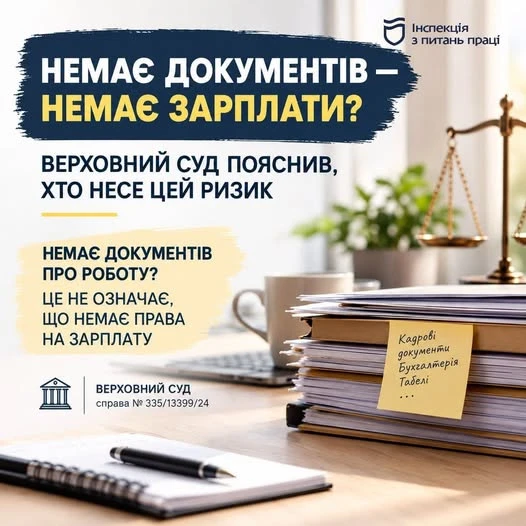
У спорі про стягнення зарплати за дистанційну роботу Верховний Суд звернув увагу на обов’язок роботодавця організовувати трудовий процес та вести належний облік роботи й оплати праці. Водночас сама відсутність табелів, кадрових чи бухгалтерських документів не означає автоматичного задоволення позову: суд має оцінити сукупність доказів
Із листопада 2026 року банки додатково розкриватимуть на власних вебсайтах складові розрахунку коефіцієнта чистого стабільного фінансування (NSFR). Із кінця року вони також публікуватимуть індивідуальні підвищені значення нормативів достатності капіталу та ліквідності, встановлені за результатами наглядового процесу в межах Pillar II
Юрособи, які є платниками єдиного податку четвертої групи, можуть надавати фінансову допомогу без обмежень, як поворотну, так і безповоротну. Безповоротна фінансова допомога включає дарування, списані заборгованості або безстрокові кошти, тоді як поворотна – це кошти, що підлягають обов’язковому поверненню без нарахування процентів. Законодавство не встановлює обмежень щодо таких операцій для платників цієї групи
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
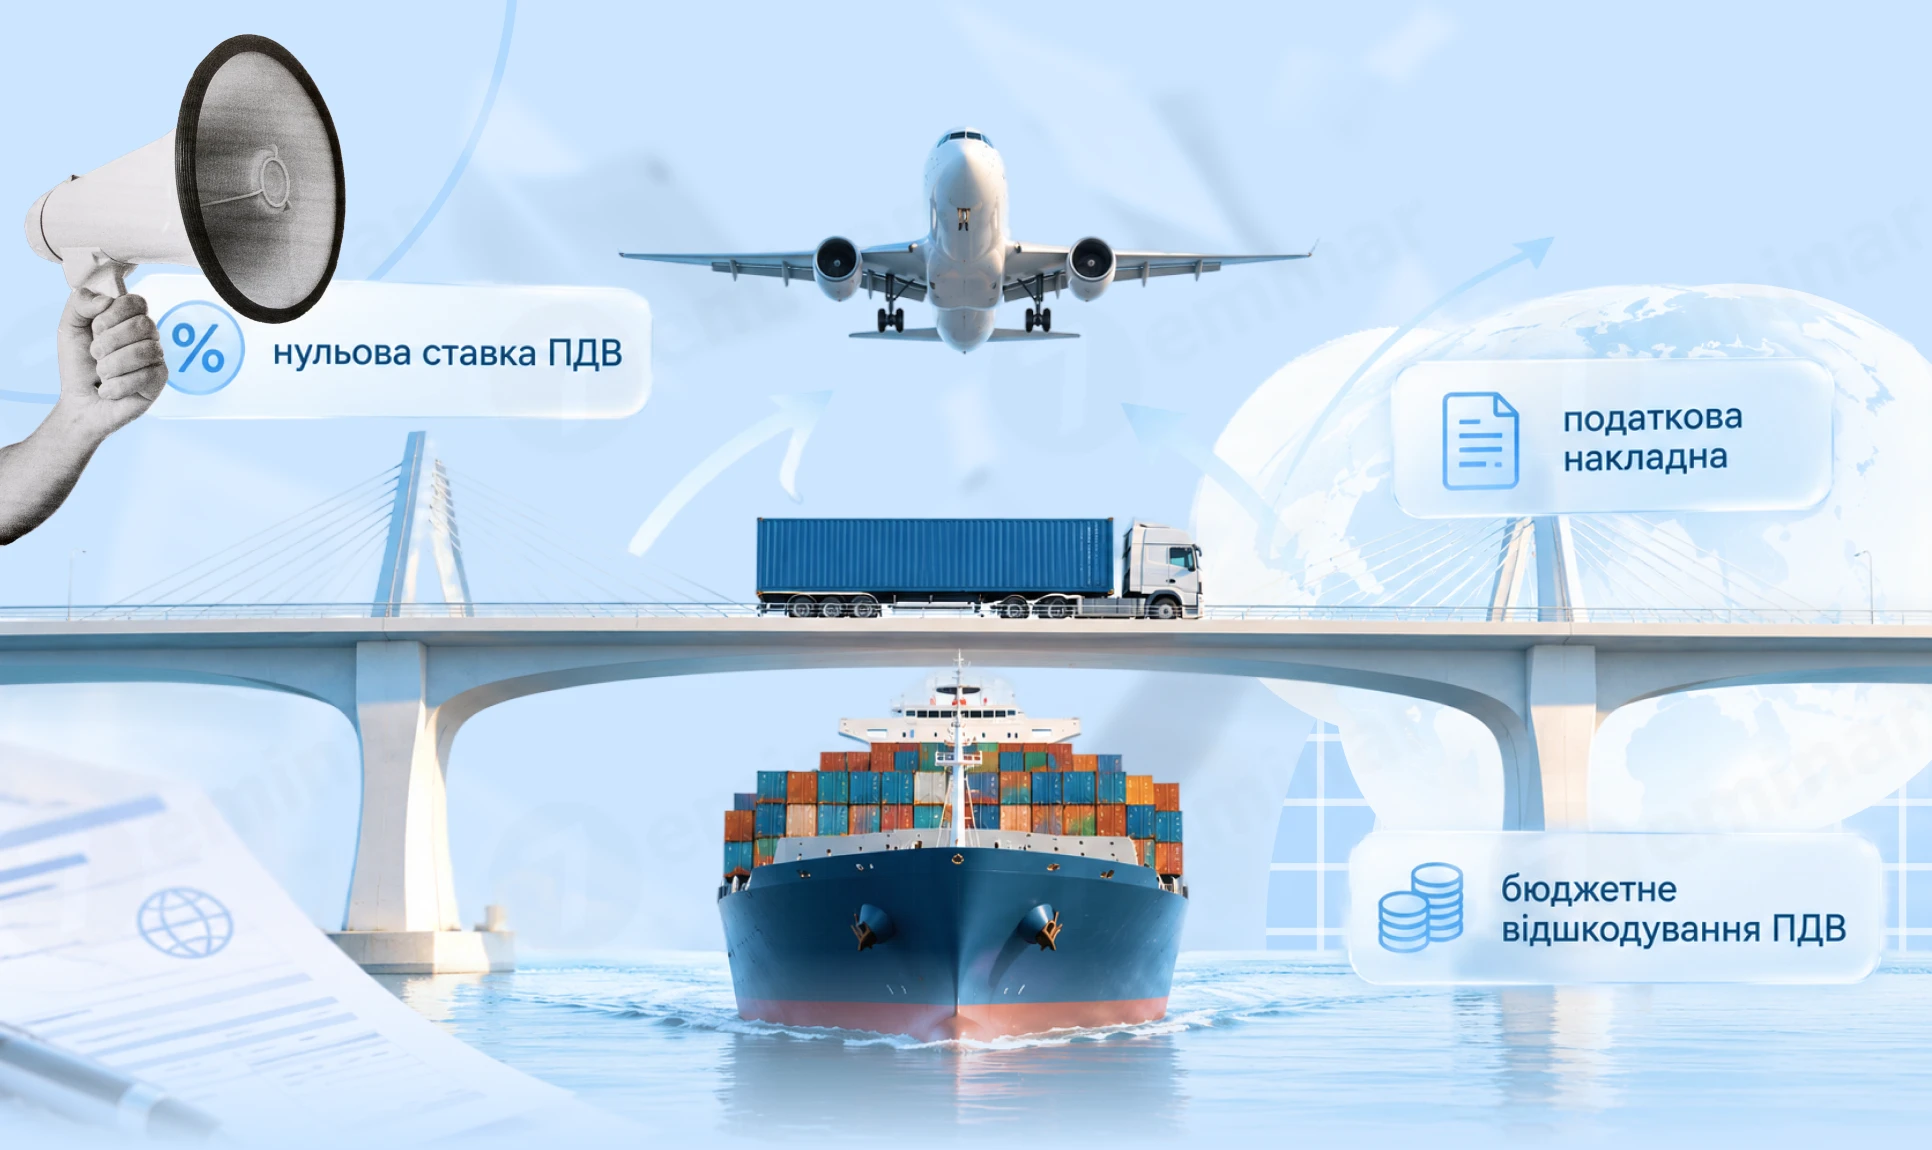
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
БЕБ припинило діяльність нелегального паливного бізнесу в Устилузі: пальне кустарно виготовляли, зберігали та продавали, зокрема через месенджери з доставкою. Під час обшуків вилучили понад 33 тис. літрів пального, газового конденсату та інших рідин, два мікроавтобуси й обладнання; загальна вартість майна перевищує 2 млн грн
Посвідчення для осіб, які отримують державну соціальну допомогу у зв’язку з інвалідністю, чинні до закінчення строку їх дії або до заміни на нові. Якщо інвалідність підтверджено та заяву на нове посвідчення вже подано, старим посвідченням можна користуватися до моменту отримання нового
Держспецзв’язку затвердила Методику здійснення державного контролю за додержанням законодавства у сфері кіберзахисту та нову уніфіковану форму акта перевірки. Визначено порядок моніторингу, планових і позапланових перевірок, ризик-орієнтований підхід до їх планування, методи контролю та права суб’єктів перевірок, а за результатами заходів можуть надаватися рекомендації або видаватися припис про усунення порушень
Спосіб отримання документів виконавчого провадження залежить, зокрема, від наявності в особи електронного кабінету ЄСІТС та форми виконавчого документа. Розповідаємо, коли документи надходять до електронного кабінету, а коли їх надсилають поштою, кур’єром чи електронною поштою, та чому важливо стежити за кореспонденцією
Якщо у призовника, військовозобов’язаного або резервіста змінилися персональні дані, про це потрібно повідомити протягом 7 днів для внесення змін до реєстру «Оберіг». Розповідаємо, як оновити інформацію через Резерв+, ТЦК та СП або ЦНАП, що робити військовим, чиї дані про службу не внесені до реєстру, та яка відповідальність передбачена за невиконання цього обов’язку
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Графік відпусток це важливий внутрішній документ на кожному підприємстві. Експерт пояснив: законодавчі вимоги до оформлення графіка відпусток; строки складання графіка на 2027 рік та особливі випадки, коли його потрібно затвердити раніше; хто відповідає за складання графіка та яким чином можна збирати інформацію від працівників; відповідальність за відсутність графіка та нюанси застосування штрафів у період воєнного стану
Працівник хоче звільнитися: оформлювати звільнення за власним бажанням чи за угодою сторін? Розбираємо ключові відмінності між цими підставами, коли потрібне попередження за 2 тижні, чи можна звільнитися без відпрацювання, чи має право працівник відкликати заяву та які документи потрібно оформити роботодавцю. Окремо розглянемо особливості для строкових трудових договорів і практичні нюанси, які допоможуть уникнути помилок під час звільнення
Медичний висновок категорії «Вагітність та пологи» формують, як правило, з початку 30-го тижня вагітності, а для постраждалих внаслідок Чорнобильської катастрофи – з 27-го. Розповідаємо, у яких випадках відпустка триває 126, 140 або 180 календарних днів, а також коли частину допологової відпустки можна перенести на період після пологів
Верховний Суд пояснив, хто має доводити свою позицію у податковому спорі та коли обов’язок доказування може перейти до платника. Зокрема, якщо підприємець заперечує дані власних чеків ПРРО та посилається на технічну помилку, самих пояснень недостатньо – це потрібно підтвердити доказами
ФОП 2 група в офлайн магазині двічі зробив чеки в різні дні на 90 тис. грн. Чи діє для такого випадку термін 2 місяці для накладення адмінштрафу чи більший термін? А також якщо в різні дні, то чи вважається другий чек повторним порушенням для застосування підвищеної суми штрафу? Ще таке питання: скоріш за все прийде фактична перевірка: що саме мають право перевіряти при такій перевірці? Документи по найманим, чи дійсно сума в касі повинна співпадати з Х-зв – у ФОП же немає ліміту каси, КВЕДи, банківські виписки, куточок споживача тощо?