

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
До 1 грудня підприємства мають провести звіряння даних військового обліку з ТЦК та СП, а результати обов’язково відобразити в Журналі обліку результатів перевірок (додаток 9 до Порядку №1487). Як правильно заповнити Журнал після звіряння, які дати зазначати в його графах та що робити, якщо ТЦК не повернув витяг або виявив помилки? Розбираємо практичні ситуації, наводимо правила ведення Журналу та пояснюємо, як оформити записи без зайвих порушень
Одним із найголовніших документів при звірянні є Журнал обліку результатів перевірок. У п. 46 Порядку організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженого постановою КМУ від 30.12.2022 №1487 (далі – Порядок №1487). передбачено, що результати звіряння вносяться до журналу обліку результатів перевірок. Форму Журналу обліку наведено у додатку 9 до Порядку №1487.
Такий Журнал зберігається на підприємстві протягом 7 років і є одним із головним документом, який перевіряють під час перевірок ТЦК та СП. Загальні правила ведення Журналу обліку результатів перевірок та як заповнювати кожну графу читайте у статті.
Водночас на практиці питання щодо заповнення Журналу постають ще на етапі його заведення та оформлення. Тож, розглянемо специфічні питання ведення Журналу, які не регламентовані законодавством прямо, але важливі для коректного ведення військового обліку.
Чи можна вести Журнал обліку результатів перевірок в електронному вигляді
Журнал обліку результатів перевірки стану військового обліку слід вести у паперовому вигляді.
Журнал необхідно роздрукувати або придбати готовий бланк. Аркуші потрібно пронумерувати, прошнурувати, скріпити підписом керівника та печаткою підприємства (за наявності) та зареєструвати у номенклатурі підприємства.
Чи потрібно щороку заводити новий Журнал обліку перевірок
Порядок №1487 не зобов’язує відкривати новий журнал щороку, тому його можна вести кілька років поспіль, доки він не заповниться.
Також не потрібно відступати або починати з нової сторінки кожен наступний рік. Записи необхідно продовжувати не відокремлюючи один від одного.
Яку дату зазначати в Журналі у графі «Розпочато»
Дата початку – графа «розпочато» – це дата фактичного заведення та оформлення цього журналу на підприємстві (або дата початку поточного календарного року, наприклад, 02.01.2026, якщо облік ведеться з початку року), тобто датою буде дата затвердження наказу про ведення військового обліку на підприємстві.
Дата кінця залишається порожньою до моменту закінчення журналу (тобто коли в ньому закінчаться чисті сторінки або завершиться строк його ведення / зберігання).
Журнал обліку результатів перевірок військового обліку (додаток 9 до Порядку №1487) заповнюють за результатами звіряння з ТЦК та СП. Розглянемо, як правильно внести записи до кожної графи Журналу в різних практичних ситуаціях».
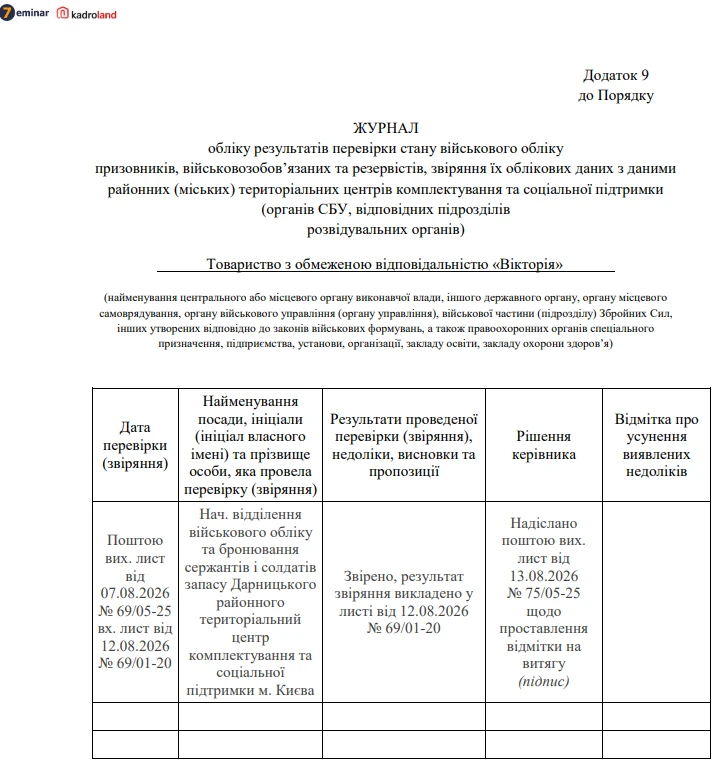
У ситуації, коли повертається без зауважень і з написом «Звірено ___ ________ 20__ року», необхідно коректно заповнити графу 4 «Рішення керівника» та графу 5 «Відмітка про усунення виявлених недоліків».
Відтак заносимо наступні записи:
Зразок Журналу обліку результатів перевірки стану військового обліку (додаток 9)
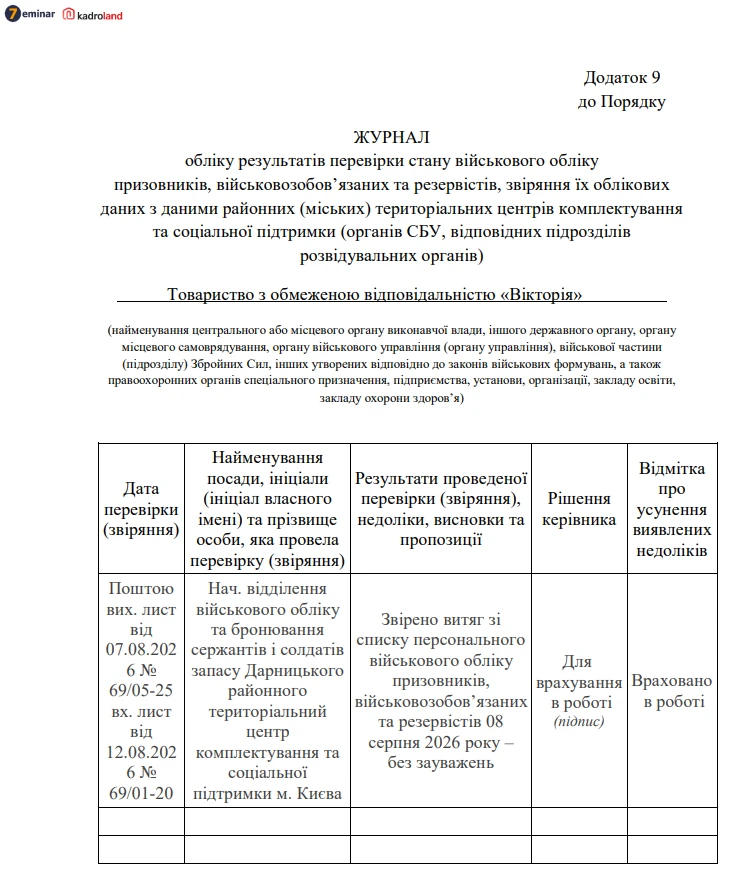
Завантажуйте шаблон та зразок: Журналу обліку результатів перевірки стану військового обліку (додаток 9)
Якщо склалася така ситуація, то варто повторно направити витяг та копії ВОД до ТЦК та СП з проханням проставити обов'язкову відмітку. Вносити запис до журналу обліку результатів перевірки варто лише після отримання належно оформленого документа.
До пакета документів варто прикласти супровідний лист щодо проставлення відмітки про звіряння даних, в якому описати ситуацію і попросити проставити відмітку на витязі і направити його назад. Також радимо вкласти конверт з марками і написаною зворотньою адресою підприємства – це значно пришвидшить отримання відповіді.
Якщо і після звернення витяг не повернеться, то олівцем можна зробити помітку у Журналі на основі цього супровідного листа від ТЦК. Обов’язково зберігайте докази направлення витягу, супровідний лист від ТЦК, а також інші поштові корінці та трекінг.
А також необхідно внести результати звіряння до Журналу на підставі отриманого листа про результати звіряння.
Зразок Журналу обліку результатів перевірки стану військового обліку (додаток 9)
Радимо зберігати підтвердження надсилання витягів зі Списків, оскільки строк їх повернення не визначений.
У Порядку №1487 передбачено, що на наступний день після завершення звіряння даних списків ТЦК надсилає примірник витягу з відміткою, але на практиці, дійсно, ТЦК часто не повертають екземпляр витягу зі Списків з відміткою.
Алгоритм дій відповідального по заповненню Журналу:
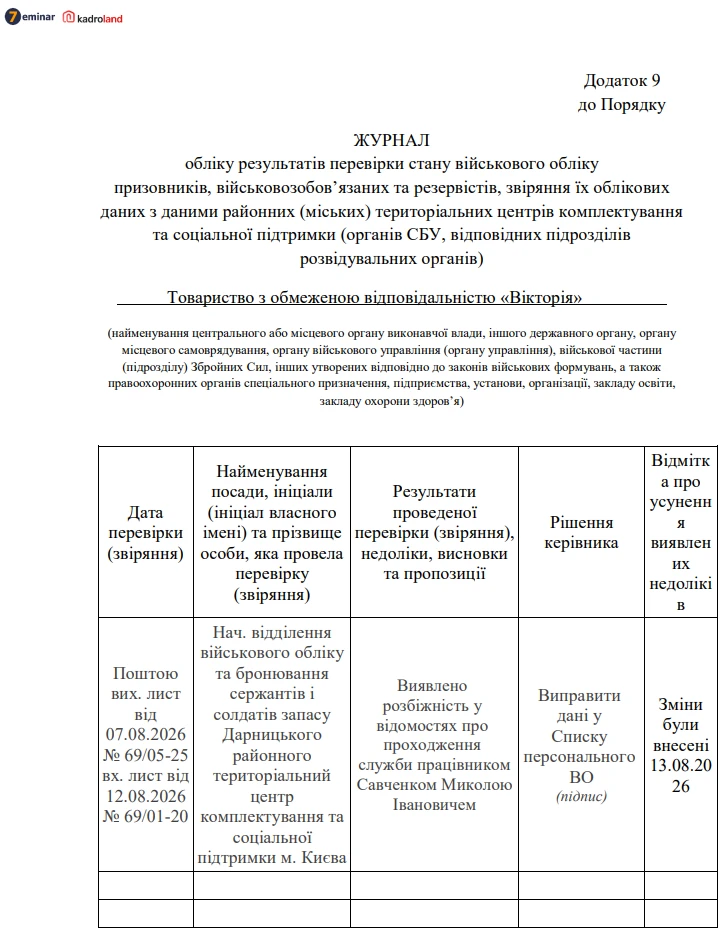
У ситуації, коли другий екземпляр витягу повертається із зауваженням необхідно внести зміни до Списку згідно з описаним недоліком ТЦК, а також відобразити це правильно у Журналі.
У Журнал заносимо наступну інформацію:
А також необхідно надіслати до ТЦК лист ТЦК про вжиті заходи щодо усунення виявлених недоліків протягом 30 днів з дати отримання результатів звіряння (п. 86 порядку №1487).
Додавати новий тяг з виправленими даними не потрібно, якщо ТЦК про це не просив.
Звіряння вважається проведеним («зарахованим»), але з зауваженнями. Таким чином перед відповідальним за ВО стоїть основне завдання – виправити дані в себе, зробити запис у Журналі та надіслати ТЦК лист-підтвердження про виправлення помилки протягом 30 днів.
Зразок Журналу обліку результатів перевірки стану військового обліку (додаток 9)
У випадку, якщо працівник стоїть на обліку в органах СБУ необхідно також провести звіряння саме з цим органом.
Після проведення звіряння орган СБУ повертає один примірник витягу з відміткою «Звірено ___ ________ 20__ року», датою, підписом посадової особи та гербовою печаткою за аналогією з процедурою, передбаченою п. 46 Порядку №1487 для ТЦК.
Отримані результати необхідно внести до Журналу обліку результатів перевірки стану військового обліку за традиційною процедурою, але замість ТЦК у графу 2 необхідно занести відповідний орган СБУ з яким було проведено звіряння.
У такій ситуації, коли ТЦК звіряє списки, але додає у супровідному листі, що працівник, наприклад, немає ВЛК або його необхідно направити на ВЛК варто пам’ятати, що обов’язок керівника видати наказ про оповіщення та забезпечити прибуття працівника до ТЦК та СП виникає лише в разі отримання офіційного розпорядження відповідно до п. 47 Порядку №1487.
У такому випадку варто скласти внутрішній документ про повідомлення щодо зауваження ТЦК та СП щодо необхідності проходження ВЛК та ознайомити з цим документом працівників під підпис: один примірник потрібно зберігати в себе, інший надати працівнику.
У Журнал варто внести всю інформацію, що була отримана від ТЦК та СП:
Зразок Журналу обліку результатів перевірки стану військового обліку (додаток 9)
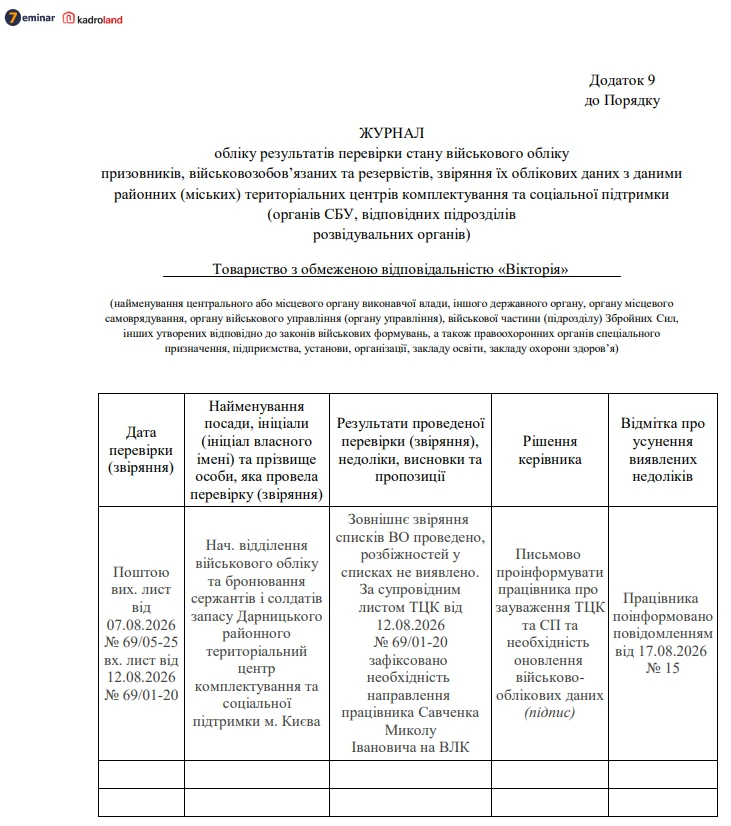
А також необхідно направити ТЦК письмову відповідь щодо вжитих заходів протягом 30 днів.
Як заповнити Відомість оперативного обліку (додаток 12) на 2027 рік: огляд нетипових ситуацій
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
Військовий облік: що потрібно зробити до та після 1 січня 2027 року
Як відповідати на листи ТЦК: 6 правил для підприємства та типові помилки + зразок
У застосунку Дія через розділ «Ветеран Pro» можна замовити витяг із Єдиного державного реєстру ветеранів війни. Система автоматично перевіряє статус і заповнює дані запиту, а готовий документ містить QR-код для перевірки інформації. Отримати витяг також можна на порталі Дія або через ЦНАП
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування ДПС складає податкове повідомлення-рішення за формою «Н». До нього додають або в ньому наводять розрахунок штрафних санкцій із необхідною для їх визначення інформацією
Невід’ємна частина новорічних свят – проведення новорічного корпоративу для працівників. Це не просто святкова атмосфера, але і зміцнення команди, посилення почуття згуртованості, формування командного духу в колективі. А от бухгалтеру додається додаткова робота – оформити документи та провести цей святковий захід в обліку, та ще й із мінімальним оподаткуванням
Грудень – місяць підвищених витрат працівниками. Стабільно «донати», подарунки, смаколики на новорічний стіл. А тому роботодавці шукають різні варіанти підтримки для колег. Краще «13 зарплата», але якщо такої можливості не має, то принаймні виплата зарплати за грудень наперед. Що у такому разі врахувати вже зараз – далі у статті
Новоприйнятий працівник може захворіти. Щоб оплатити йому лікарняні потрібно знати особливі правила розрахунку середньої зарплати. Питання виникають – як визначити розмір зарплати, яка буде включатися до розрахунку, чи включати премії, в якому розмірі? А ще – як підтвердити ці розрахунки, якщо податковий розрахунок ще поданий? Розбираємо практичні кейси для такої ситуації у публікації нижче
Продаж автомобіля раніше ніж через 183 дні після державної реєстрації може коштувати дорожче: за новими правилами дохід оподатковуватиметься ПДФО за ставкою 18% навіть за першого продажу протягом року. Коли застосовуватимуть ставки 0%, 5% і 18%, як зміняться обов’язки податкових агентів, хто сплачуватиме податки та в яких випадках потрібно подавати декларацію про доходи? Пояснюємо нові правила оподаткування продажу транспортних засобів за Законом №5064
ВС визначив, що п’ятиденний строк для оплати електроенергії за «зеленим» тарифом починається з дня, наступного за днем оприлюднення рішення НКРЕКП. Суд відступив від попереднього правового висновку Верховного Суду, за яким відлік строку починався безпосередньо в день оприлюднення рішення Регулятора.
Підготовка підприємства до зимового періоду охоплює не лише перевірку опалення, а й електрогосподарства, пожежної безпеки, території, обладнання та транспорту. Розповідаємо, які дев’ять напрямів варто перевірити роботодавцю, щоб зменшити ризики для працівників і забезпечити безпечну роботу в холодну пору року
18 листопада 2026 року на рівні парламентського комітету ухвалили рішення щодо істотного посилення відповідальності за порушення правил обігу підакцизних товарів, зокрема рідин для електронних сигарет. Пропонується збільшити штрафи у 10 разів, а надалі, за потреби, поширити посилену відповідальність і на безпосередніх продавців нелегальної продукції
Мінекономіки розширило перелік української промислової техніки та обладнання, за придбання яких держава компенсує 15% вартості без ПДВ. До нього додали 748 найменувань продукції 17 виробників, тож тепер програма охоплює 1057 позицій від 34 підприємств
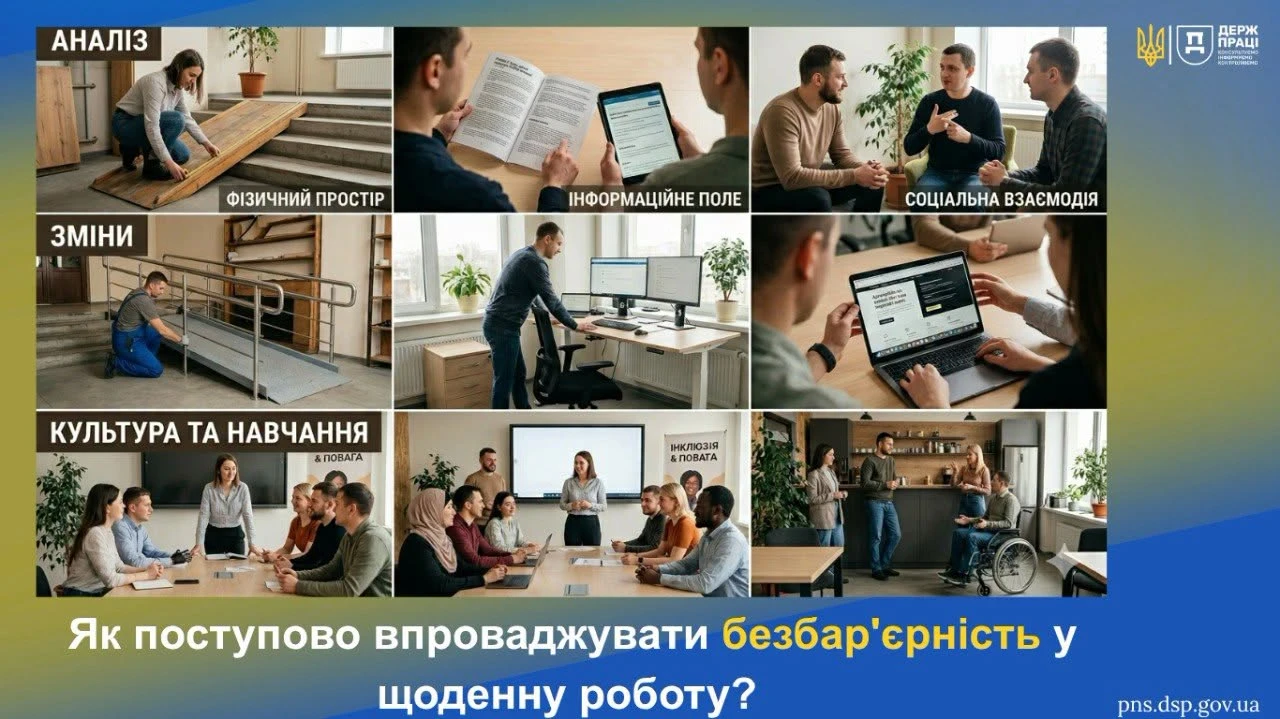
Створення безбар’єрного робочого середовища не завжди потребує значних фінансових витрат – почати можна з виявлення перешкод, адаптації робочих місць та поліпшення комунікації в колективі. Розповідаємо про три кроки, які допоможуть підприємствам та установам зробити роботу доступнішою, безпечнішою і комфортнішою для працівників
Під час воєнного стану працівник і роботодавець можуть домовитися про використання електронної пошти та інших альтернативних способів обміну кадровими документами. Тому вимога подати заяву про звільнення виключно на папері не завжди обґрунтована: важливо, чи погодили сторони електронний спосіб комунікації та чи можна підтвердити авторство й волевиявлення працівника
ДПС роз’яснила порядок поновлення реєстрації ФОП платником єдиного податку, якщо рішення про її анулювання скасовано за результатами адміністративного або судового оскарження. У такому разі контролюючий орган самостійно вносить зміни до Реєстру платників єдиного податку, зокрема анулює дату виключення підприємця з Реєстру
Законопроєкт № 16036 передбачає продовження до 1 січня 2030 року пільги з податку на прибуток для виробників окремих видів птиці та відповідної продукції. Також пропонують не нараховувати ПДВ у разі вилучення тварин для знищення під час ліквідації спалахів хвороб, зокрема африканської чуми свиней
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС